TARGET: 5 Prozent mehr Einkäufe – Umsatzprognose erneut angehoben
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Target wächst im dritten Quartal vor allem, weil die Kundschaft häufiger einkauft, während die Durchschnittsbons kaum steigen. Zum Gewinnsprung trägt allerdings eine Zollrückerstattung von 0,50 USD je Aktie kräftig bei, die sich nicht fortschreiben lässt.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt im dritten Quartal um 7,1 % auf 27,07 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 26,50 Mrd. USD. • Das bereinigte EPS erreicht 2,65 USD nach 1,78 USD im Vorjahresquartal, der Konsens lag bei 2,08 USD. • Zollrückerstattungen von 301 Mio. USD steuern 0,50 USD je Aktie und 1,1 Prozentpunkte operative Marge bei. • Die vergleichbaren Umsätze wachsen um 5,6 %, getragen von 5,0 % mehr Transaktionen. • Target hebt die Jahresprognose für das Umsatzwachstum auf rund 6 % und für das EPS auf 10,65 bis 11,40 USD an. |
Target steigert den Umsatz im dritten Quartal um 7,1 % gegenüber dem Vorjahr auf 27,07 Mrd. USD. Damit übertrifft der Händler die durchschnittliche Analystenschätzung von 26,50 Mrd. USD um rund 2 %. Die vergleichbaren Umsätze legen um 5,6 % zu, wobei das Plus fast vollständig aus der Zahl der Einkäufe stammt: Die vergleichbaren Transaktionen steigen um 5,0 %, der durchschnittliche Einkaufsbetrag bewegt sich kaum. Ein solches Wachstum ist belastbarer als ein reiner Preiseffekt, weil es zeigt, dass die Kundschaft tatsächlich häufiger kommt.
Das verwässerte EPS liegt sowohl nach GAAP als auch bereinigt bei 2,65 USD. Im Vorjahresquartal waren es bereinigt 1,78 USD; die durchschnittliche Analystenschätzung von 2,08 USD übertrifft Target damit deutlich. Das operative Ergebnis steigt von bereinigt 1,11 Mrd. USD auf 1,67 Mrd. USD, die operative Marge von 4,4 % auf 6,2 %.
In diesen Zahlen stecken allerdings 301 Mio. USD aus Zollrückerstattungen, die Target als Minderung der Warenkosten verbucht. Mit 0,50 USD je Aktie liefern sie knapp ein Fünftel des Quartalsgewinns und erhöhen die operative Marge um 1,1 Prozentpunkte. Ohne diesen Effekt wäre das bereinigte EPS um 21 % gestiegen und hätte den Konsens nur knapp übertroffen.
Die Bruttomarge verbessert sich auch ohne Erstattungen um rund 1,2 Prozentpunkte, getragen vom Vergleich mit den hohen Preisabschriften des Vorjahres, dem Geschäft jenseits der Ware und effizienteren Logistikzentren. Gleichzeitig steigt die Quote der Vertriebs- und Verwaltungskosten von bereinigt 21,3 % auf 21,9 %, weil Target mehr für Prämien, zusätzliche Arbeitsstunden in den Filialen und Ladeninvestitionen ausgibt. Operativ bleibt ein solider Fortschritt. Der Gewinnsprung selbst stammt jedoch zu einem guten Teil aus einer Erstattung, die sich nicht wiederholen muss.
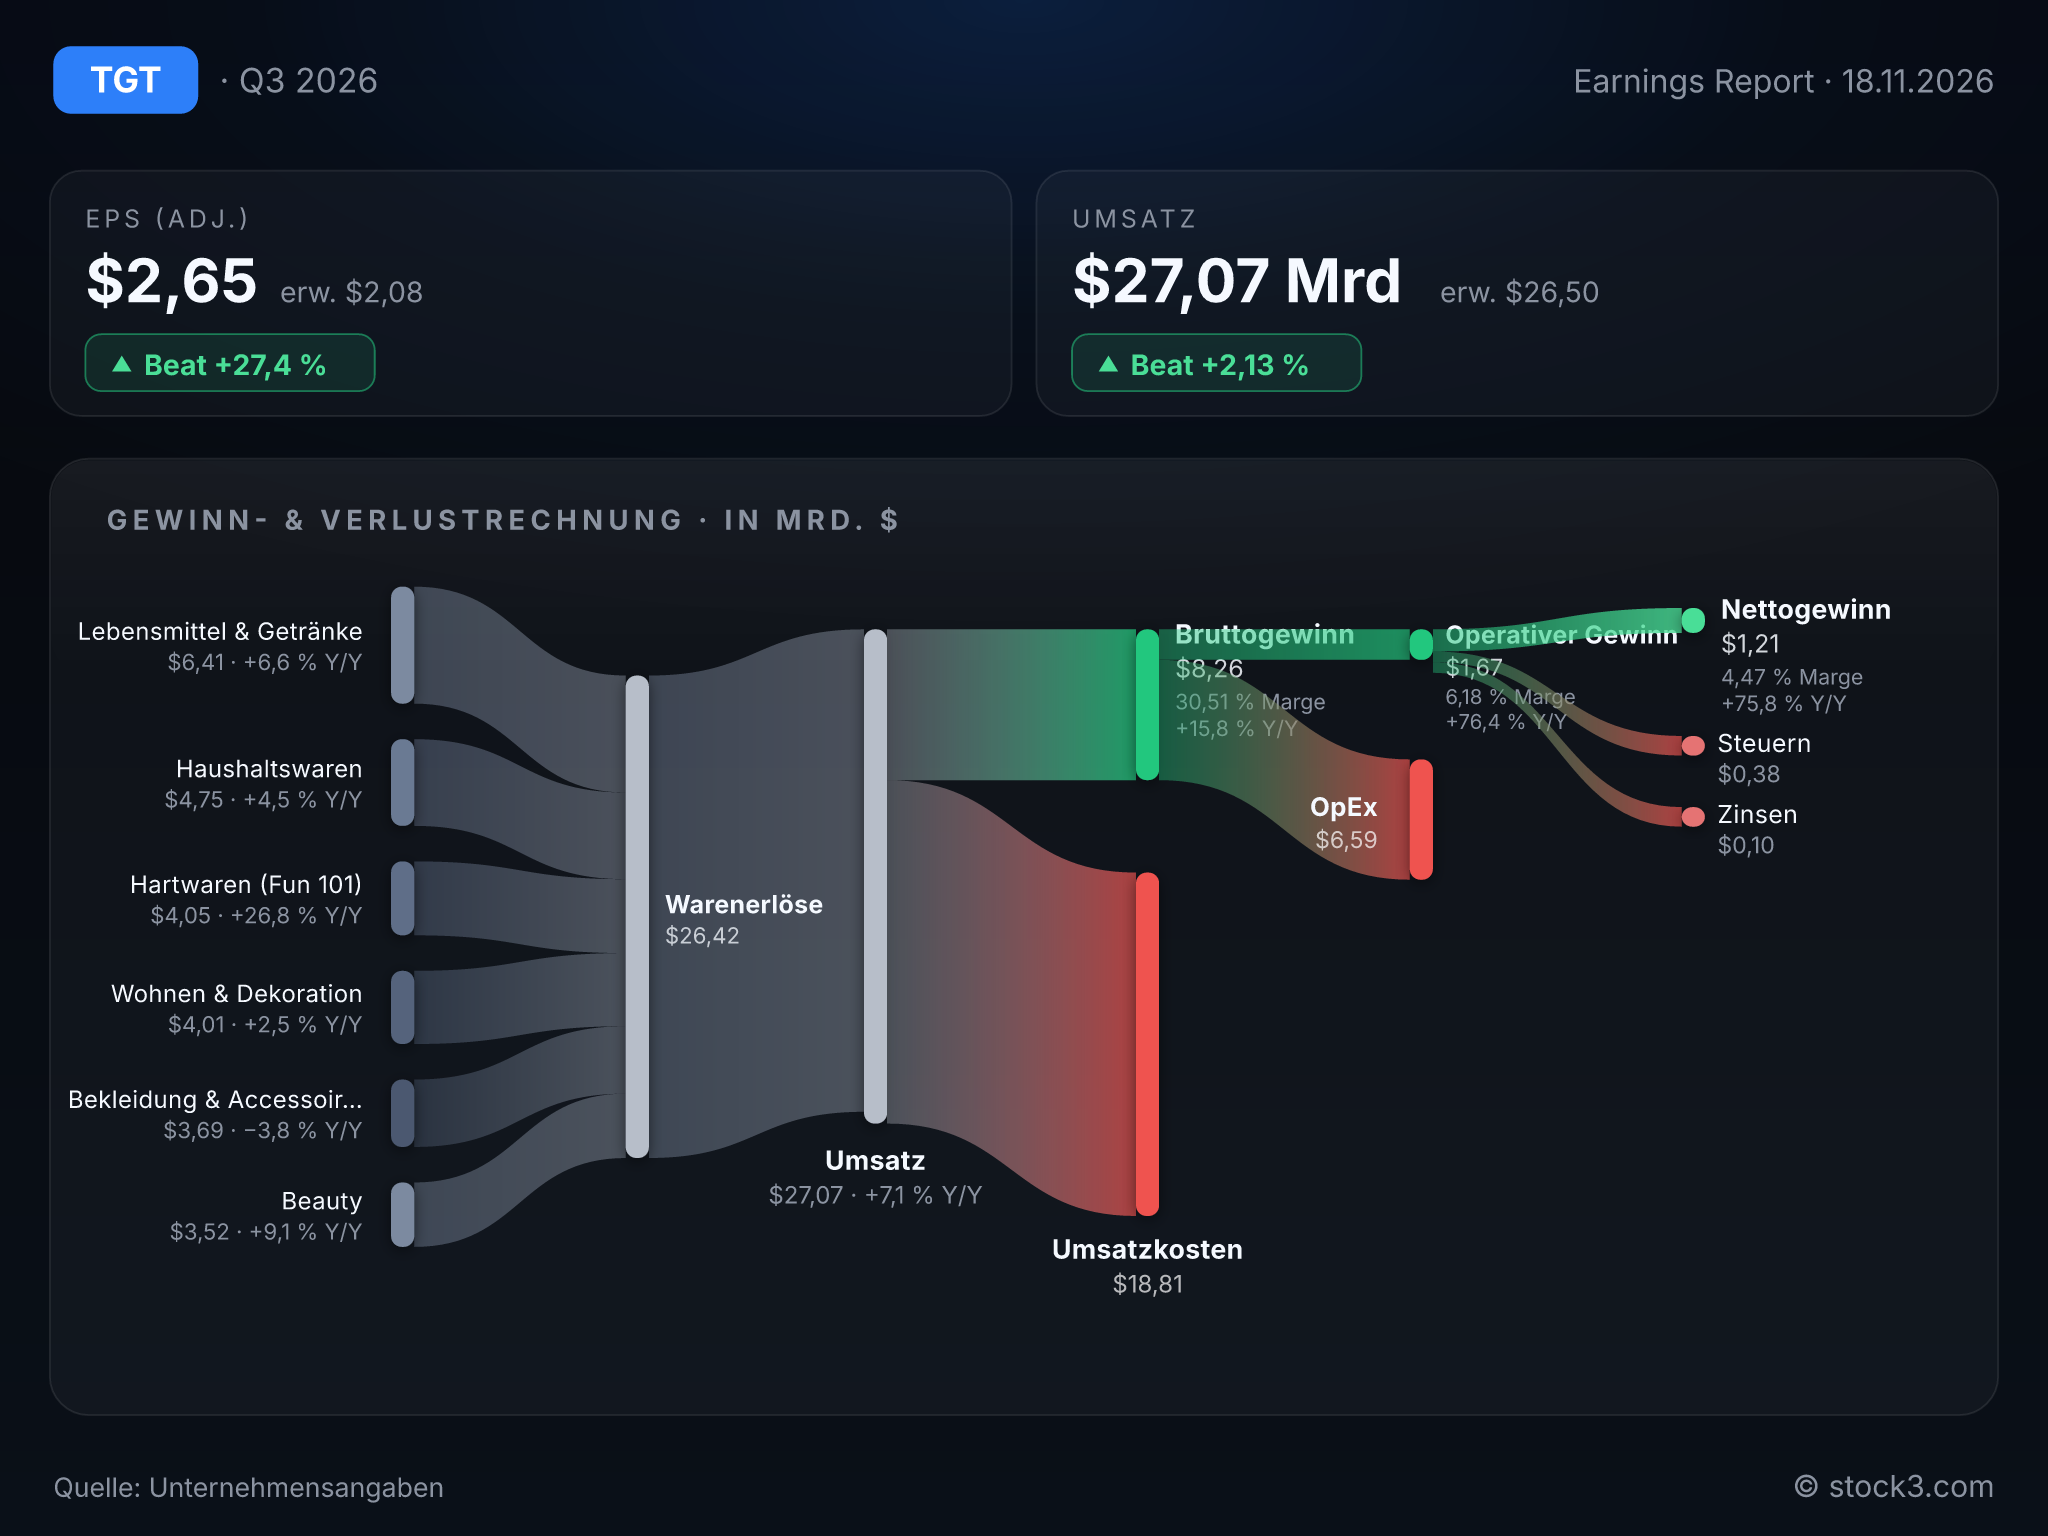
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Target Corporation. (Quelle: Unternehmensangaben)
Fun 101, Beauty und Werbung treiben das Wachstum
Das größte Plus liefert die Sparte Hardlines, intern Fun 101 genannt: Ihr Umsatz steigt um fast 27 % auf 4,05 Mrd. USD. Beauty wächst um gut 9 %, während die Bekleidung als einzige große Kategorie knapp 4 % verliert. Noch schneller als Beauty wachsen die Erlöse jenseits der Ware mit einem Plus von 19,3 %, angeführt von der Werbeplattform Roundel, deren Umsatz von 241 Mio. USD auf 296 Mio. USD klettert. Dieses Geschäft stützt laut Target bereits die Bruttomarge und gewinnt damit für die Ertragsqualität an Gewicht.
Im Weihnachtsgeschäft wirbt Target auffallend offensiv über den Preis: Tausende Geschenke kosten höchstens 5 USD, ein Thanksgiving-Menü für sechs Personen 30 USD. Wenn ein Händler, der sich über Stil und Design positioniert, so deutlich auf Erschwinglichkeit setzt, sagt das viel über die Preissensibilität der US-Haushalte. Vorstandschef Michael Fiddelke verweist dennoch auf Investitionen, die aufeinander aufbauen und dem Geschäft Schwung verleihen. Für dieses Quartal geben ihm die Frequenzzahlen recht.
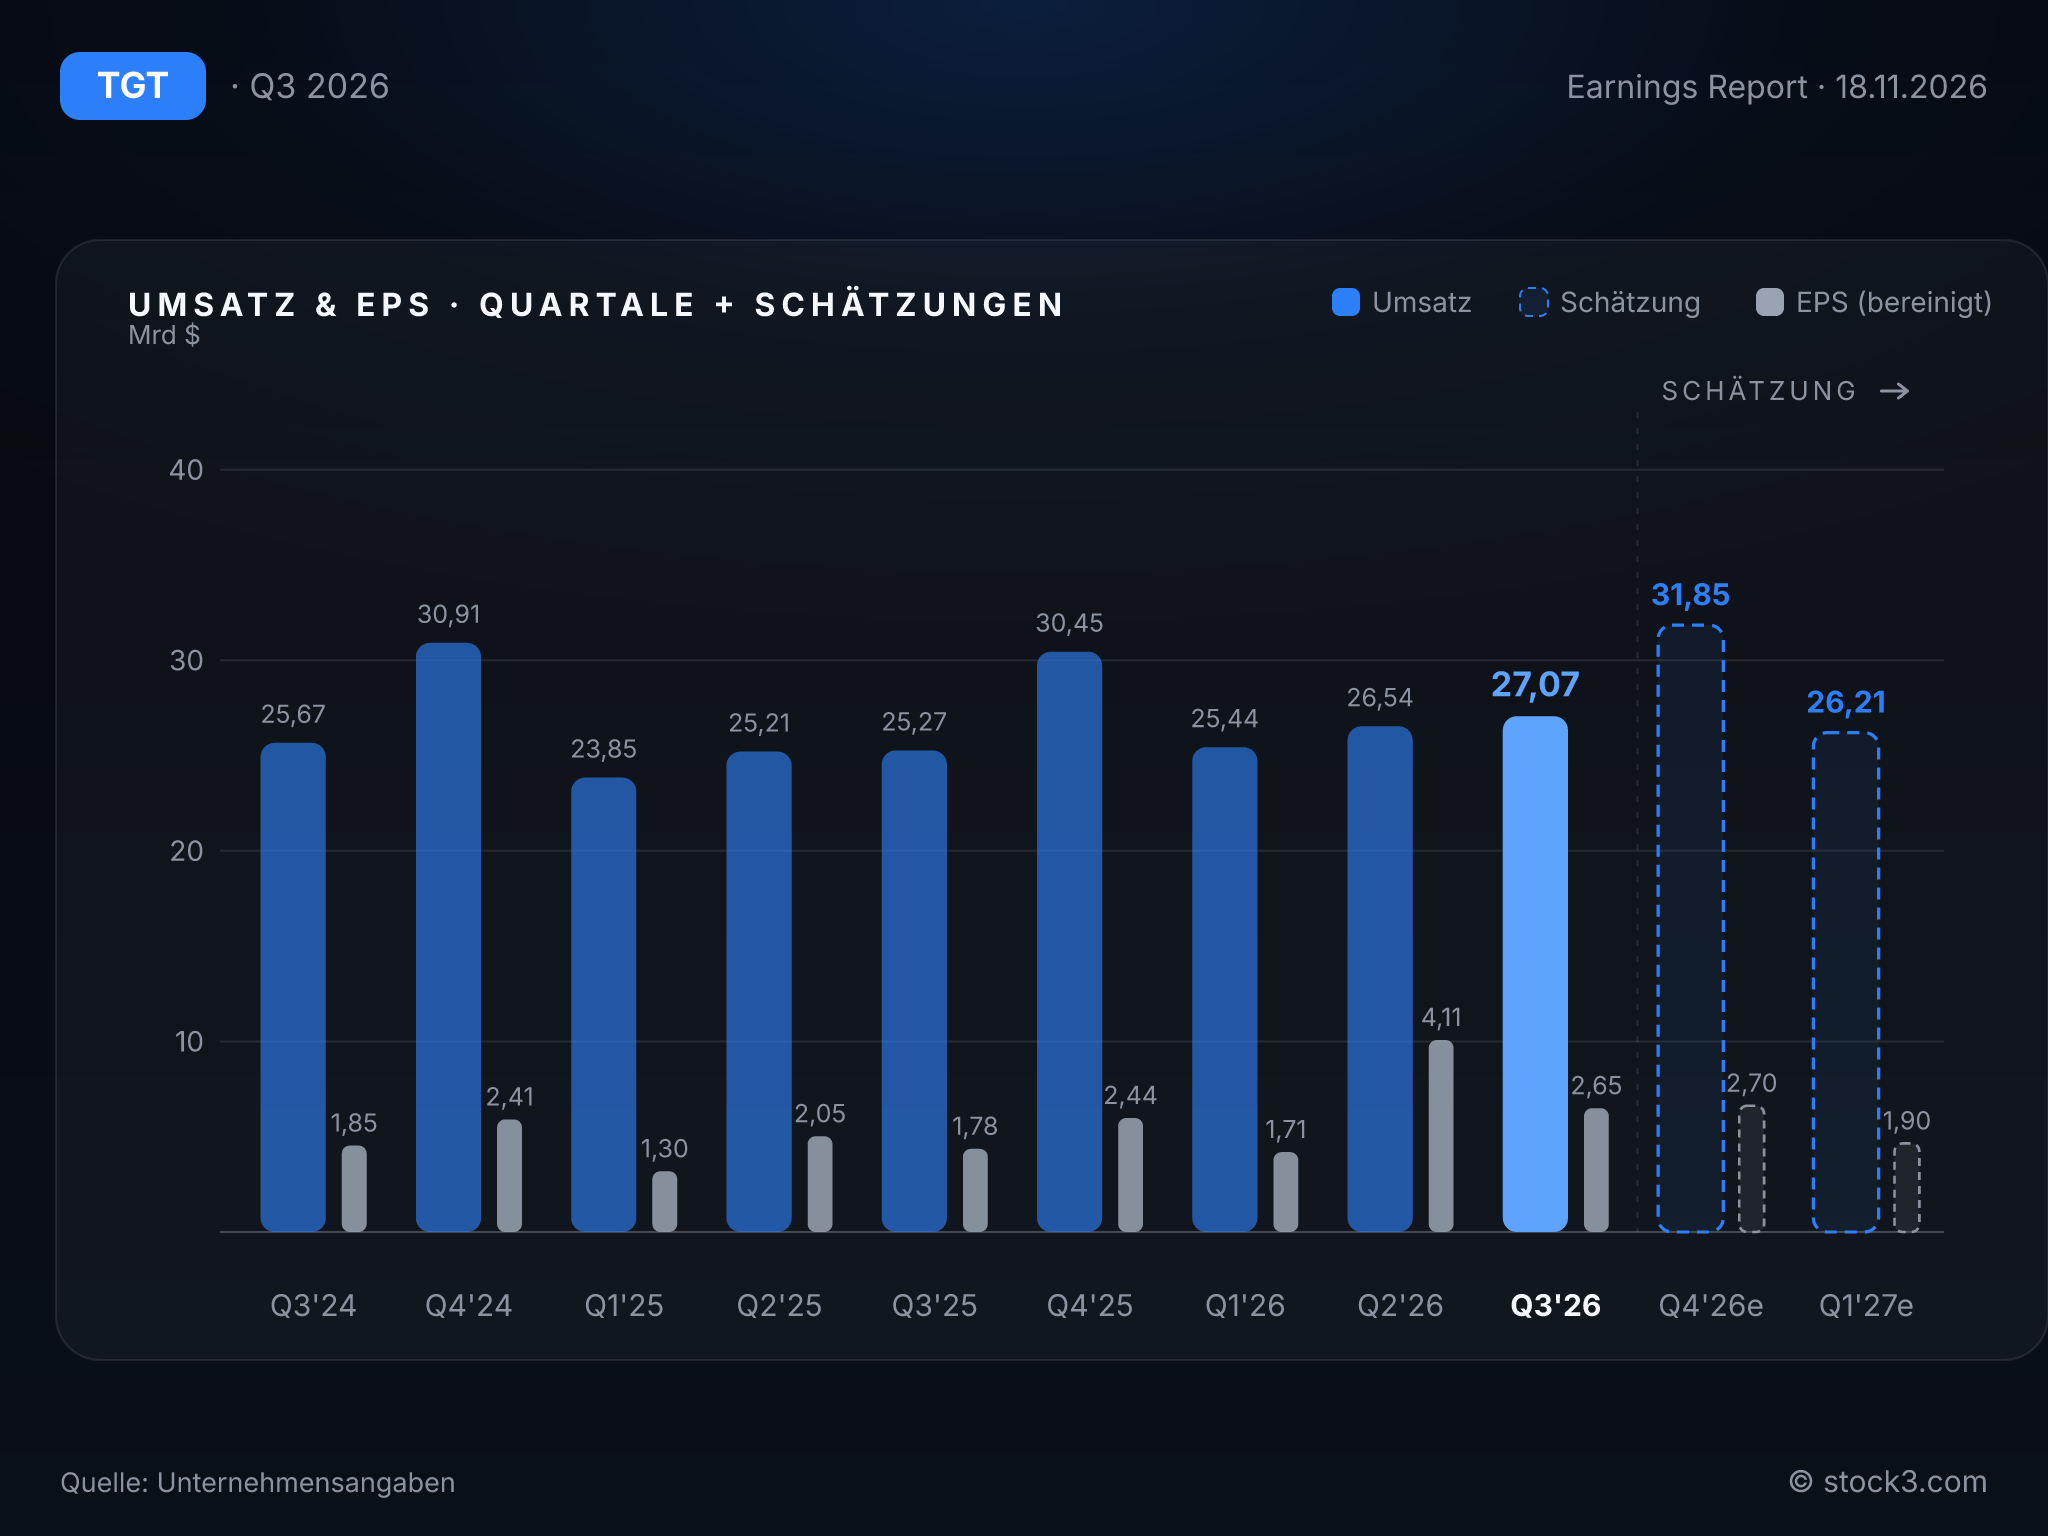
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die höhere Gewinnprognose ist zum Teil eine Frage der Buchhaltung. Target erhöht die Spanne für das EPS von 9,90 bis 10,90 USD auf 10,65 bis 11,40 USD. Darin stecken rund 2,14 USD aus bisher verbuchten Zollrückerstattungen; künftige Erstattungen sind ausgeklammert. Die Anhebung geht damit nur wenig über die 0,50 USD aus dem dritten Quartal hinaus. Die neue Spanne liegt allerdings vollständig über der durchschnittlichen Analystenschätzung von 10,25 USD. Bei der operativen Marge zeigt sich dasselbe Muster: Die neue Zielmarke von rund 6,2 % enthält etwa 1,1 Prozentpunkte aus Erstattungen, die alte von rund 6 % enthielt etwa 0,9 Prozentpunkte. Rechnet man den Sondereffekt heraus, bleibt die Margenerwartung praktisch unverändert.
Operativ verdient ist dagegen die höhere Umsatzprognose: Target rechnet nun mit rund 6 % Wachstum statt rund 5 %. Nach 6,4 % in den ersten neun Monaten unterstellt diese Prognose für das Schlussquartal allerdings ein etwas geringeres Tempo als im dritten Quartal. Der November liegt laut Unternehmen bislang im Rahmen der Planung und zieht gegenüber dem Oktober an. Das Management traut dem Geschäft also mehr zu, plant das Weihnachtsquartal aber nicht als weitere Beschleunigung ein.
Kennzahlen im Überblick
| Kennzahl | 2026 | 2027e | 2028e |
|---|---|---|---|
| Umsatz | 110,26 Mrd. USD | 113,97 Mrd. USD | |
| EPS | 7,57 USD | 10,25 USD | 9,70 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2026 bereinigt (Summe der Quartale)
Fazit: 5 % mehr Einkäufe, ein Umsatz über den Erwartungen und eine höhere Umsatzprognose sind operativ erarbeitet. Für die Aktie überwiegt die positive Tendenz, sofern die Frequenz in Filialen und online weiter so kräftig zulegt wie zuletzt. Beim Gewinn stammt dagegen ein spürbarer Teil aus Zollrückerstattungen, die sich nicht fortschreiben lassen; passend dazu rechnen Analysten im Folgejahr mit einem Gewinnrückgang um 5 % auf 9,70 USD je Aktie. Auf Basis der Analystenschätzungen ergibt sich ein KGV von 15,6 und im Jahr darauf von 16,4. Das positive Urteil stützt sich damit auf den Kundenzuspruch, nicht auf den Beitrag der Zollbehörden zum aktuellen Gewinnsprung.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

