SOUTHWEST AIRLINES: Rekorderlös je Sitzmeile – Gewinnziel sinkt erneut
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Southwest Airlines übertrifft im dritten Quartal die Erwartungen und erzielt je angebotener Sitzmeile so viel Umsatz wie nie zuvor. Die höheren Ticketpreise reichen aber nicht, um das Jahresgewinnziel zu sichern: Teurer Treibstoff zwingt die Airline erneut zu einer deutlichen Senkung.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt im dritten Quartal um 21,2 % auf 8,42 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 8,25 Mrd. USD. • Das bereinigte EPS steigt von 0,11 USD auf 0,66 USD, der Konsens lag bei 0,57 USD. • Höhere Kerosinkosten von 821 Mio. USD belasten das bereinigte EPS mit 1,08 USD. • Im Ergebnis stecken nicht herausgerechnete Gewinne aus Flugzeugverkäufen und Sale-and-Leaseback-Geschäften von 214 Mio. USD. • Southwest senkt die Prognose für das bereinigte EPS 2026 von 3,25 bis 4,25 USD auf 2,60 bis 2,85 USD. |
Southwest Airlines, die vor allem innerhalb der USA fliegt, steigert den Umsatz im dritten Quartal um 21,2 % gegenüber dem Vorjahr auf 8,42 Mrd. USD. Damit liegt sie über der durchschnittlichen Analystenschätzung von 8,25 Mrd. USD. Getragen wird das Plus fast ausschließlich von den Preisen: Bei einer um 0,4 % geringeren Kapazität steigt der Umsatz je angebotener Sitzmeile um 21,6 % auf ein Allzeithoch, der durchschnittliche Ticketpreis sogar um 26,9 % auf 231,69 USD. Zugleich befördert die Airline 3,2 % weniger zahlende Passagiere.
Das bereinigte EPS springt von 0,11 USD auf 0,66 USD, übertrifft damit den Konsens von 0,57 USD und liegt in der oberen Hälfte der eigenen Prognosespanne von 0,50 bis 0,75 USD. Nach GAAP verdient Southwest 0,55 USD je Aktie nach 0,10 USD im Vorjahresquartal. Für den Vergleich mit den Schätzungen zählt die bereinigte Größe. Die bereinigte operative Marge verbessert sich von 0,6 % auf 5,4 %. In einer ersten nachbörslichen Reaktion notiert die Aktie rund 1,4 % höher.
Allerdings enthält das Ergebnis 214 Mio. USD an Gewinnen aus Flugzeugverkäufen sowie dem Verkauf und der Rückmietung von Maschinen (Sale-and-Leaseback), die Southwest nicht als Sondereffekt herausrechnet. Das entspricht der Hälfte des bereinigten Vorsteuerergebnisses von 428 Mio. USD. Dem steht teurer Treibstoff gegenüber: Mit 3,92 USD je Gallone liegt der Preis über der eigenen Annahme von 3,70 bis 3,75 USD. Die Kerosinkosten steigen um 821 Mio. USD und belasten das bereinigte EPS mit 1,08 USD. Die operative Verbesserung ist damit real, fällt aber geringer aus, als die bereinigte Marge vermuten lässt. Das zeigt zugleich, wie dünn das Polster einer Airline bleibt, selbst wenn die Preise auf Rekordniveau steigen.
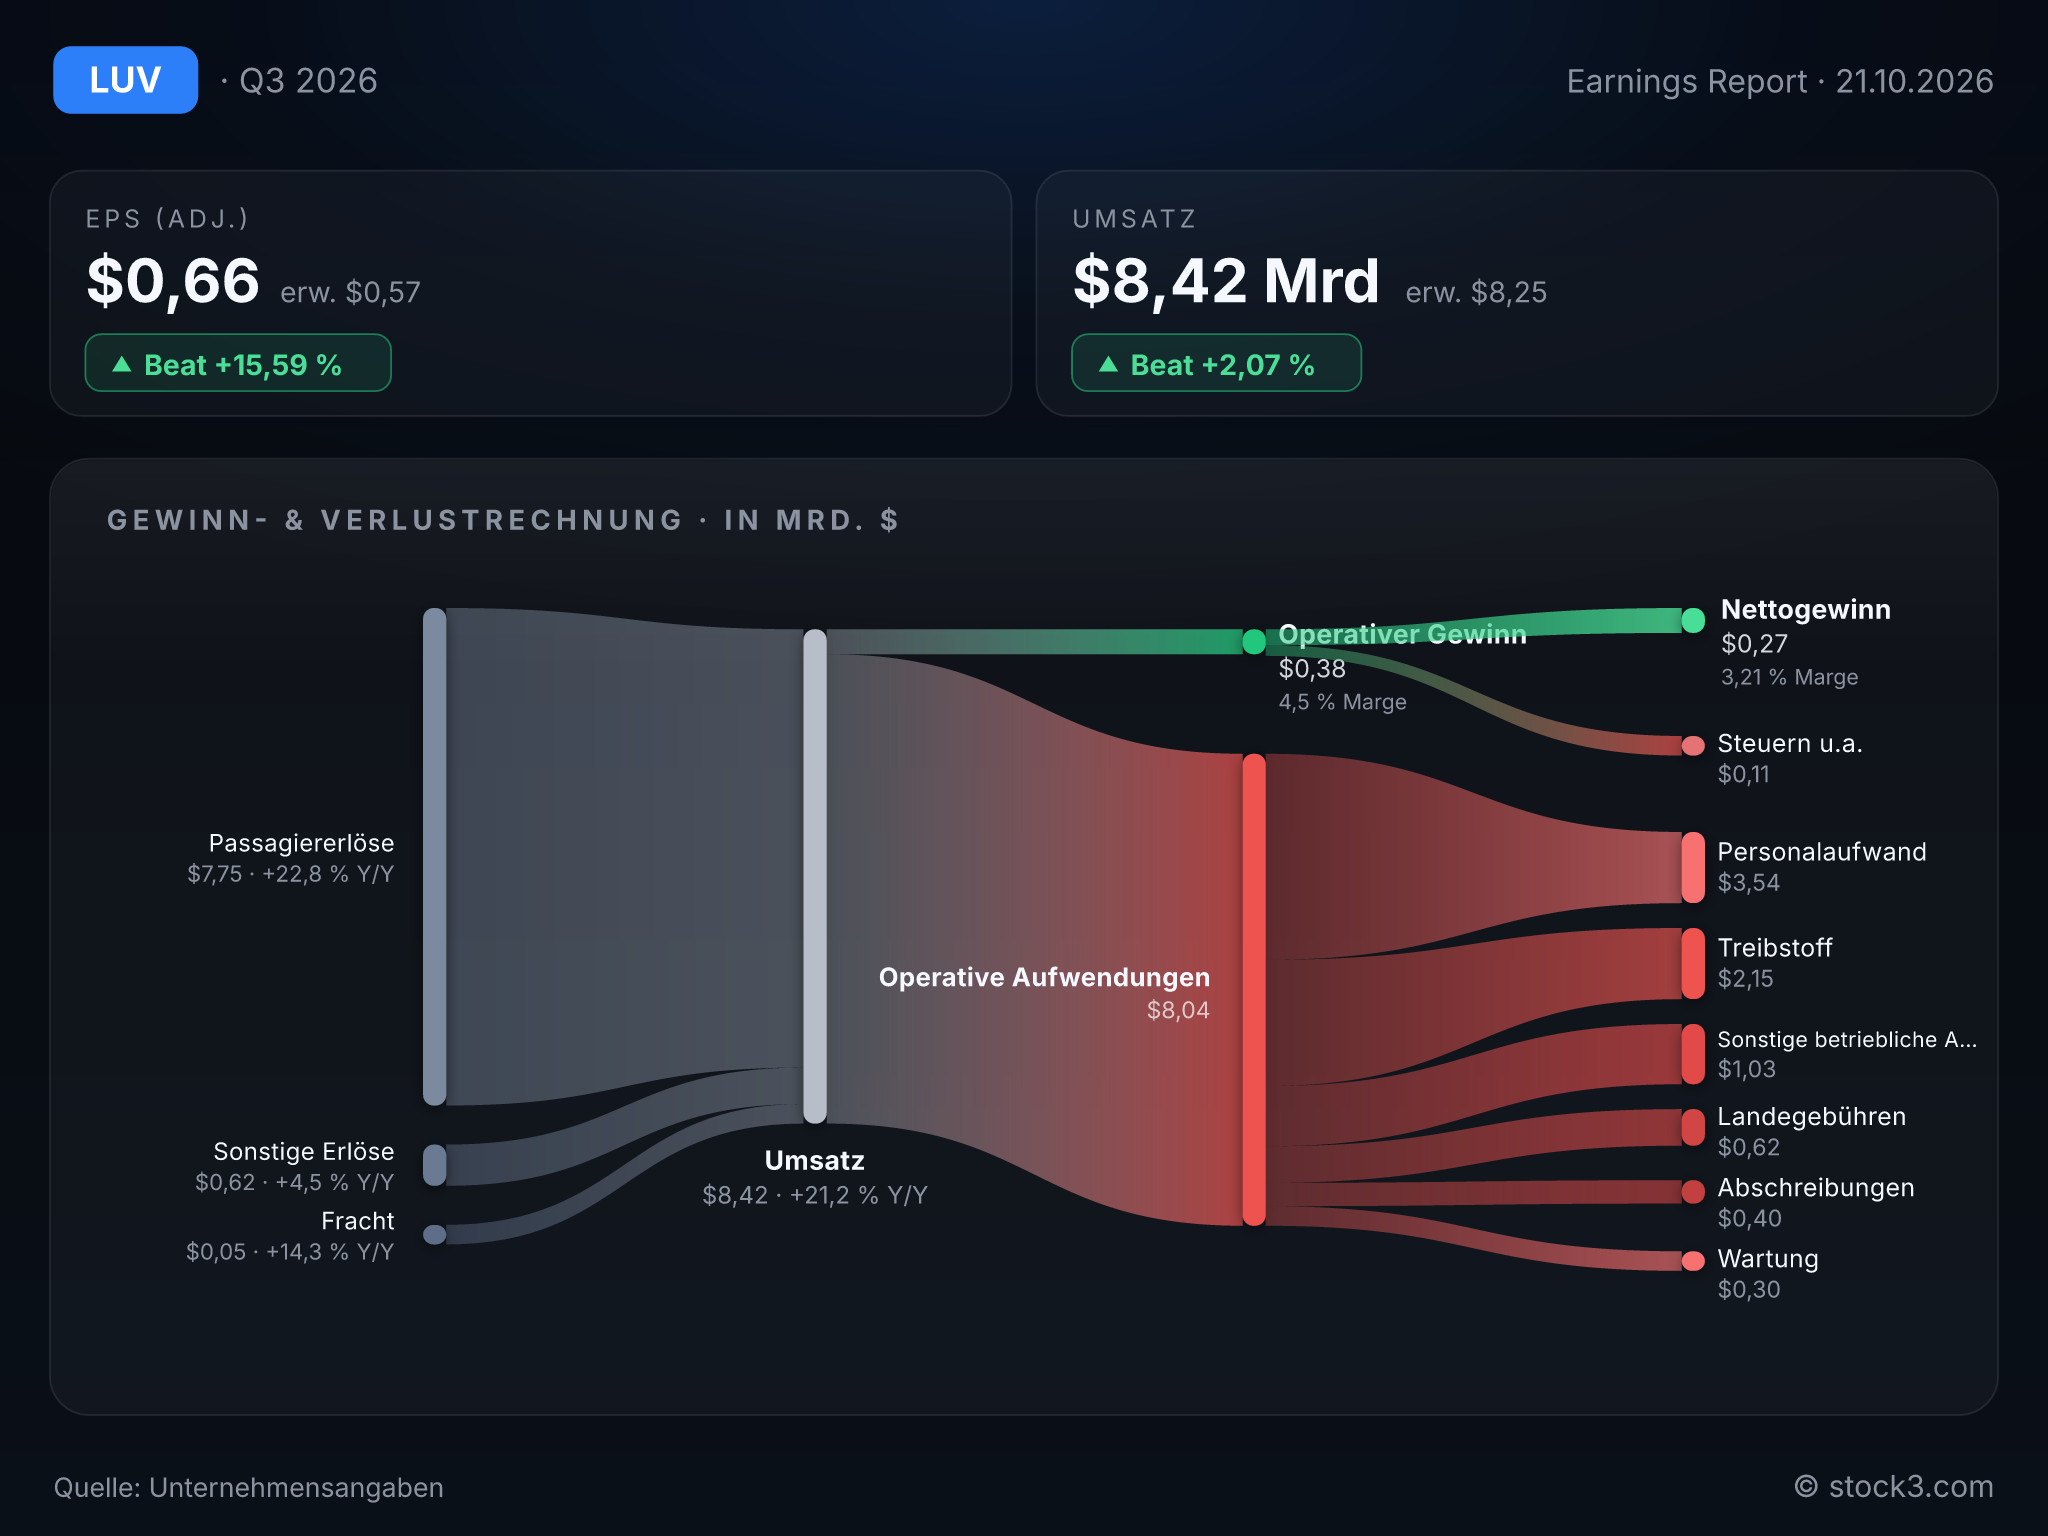
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von SOUTHWEST AIRLINES CO. (Quelle: Unternehmensangaben)
Weniger Passagiere, die deutlich mehr zahlen
CEO Bob Jordan äußert sich selbstbewusst. Die Nachfrage sei stark geblieben, obwohl der Vorjahreseffekt aus der Einführung der Gepäckgebühr nun wegfalle; die aufgebaute Ertragskraft halte auch bei deutlich höheren Treibstoffkosten. Den Umbau des Geschäftsmodells sieht er als abgeschlossen, die Nachfrage im vierten Quartal weiterhin als robust. Die Belege dafür liefert die Meldung selbst: Der Umsatz mit Firmenkunden erreicht einen Rekord für ein drittes Quartal, der Erlös je Passagiermeile den höchsten Wert der Firmengeschichte.
Parallel erweitert Southwest das Angebot um eine neue Platinum-Stufe im Vielfliegerprogramm, Sitze mit mehr Beinfreiheit und ab 2027 die ersten eigenen Flughafen-Lounges. Mit Lounges und weniger Sitzen in den Flugzeugen setzt die Airline erkennbar auf zahlungskräftigere Kunden statt auf Masse. Die übrigen Kosten bleiben bislang im Griff: Die Kosten je Sitzmeile ohne Treibstoff, Sondereffekte und Gewinnbeteiligung steigen um moderate 3,8 %.
Ausblick
Die neue Prognose zeigt, wie stark der Kerosinpreis die Rechnung bestimmt. Southwest senkt die Spanne für das bereinigte EPS 2026 von 3,25 bis 4,25 USD auf 2,60 bis 2,85 USD. Die Mitte der neuen Spanne liegt unter der durchschnittlichen Analystenschätzung von 2,83 USD; lediglich das obere Ende liegt knapp darüber. Für das vierte Quartal stellt das Management 0,55 bis 0,80 USD je Aktie in Aussicht und rechnet dabei mit rund 4,55 USD je Gallone, also nochmals deutlich mehr als im dritten Quartal.
Auf der Erlösseite bleibt das Tempo hoch. Der Umsatz je angebotener Sitzmeile soll um 19 % bis 21 % zulegen, leicht unter den 21,6 % des dritten Quartals und damit im Rahmen der bisherigen Dynamik. Zugleich soll die Kapazität um 3 % bis 4 % wachsen. Die entsprechend bereinigten Stückkosten steigen um 4,0 % bis 4,5 %, wovon ein Prozentpunkt auf den Ausbau von sechs Sitzen je Boeing 737-700 entfällt. Die Prognosekürzung geht damit auf die Kosten zurück, nicht auf eine schwächere Nachfrage. Allerdings gilt die Prognose ausdrücklich nur unter der Annahme, dass Preisumfeld und Nachfrage weitgehend intakt bleiben. Mehrjährige Finanzziele will Southwest erst auf einem Kapitalmarkttag am 2. März 2027 vorlegen.
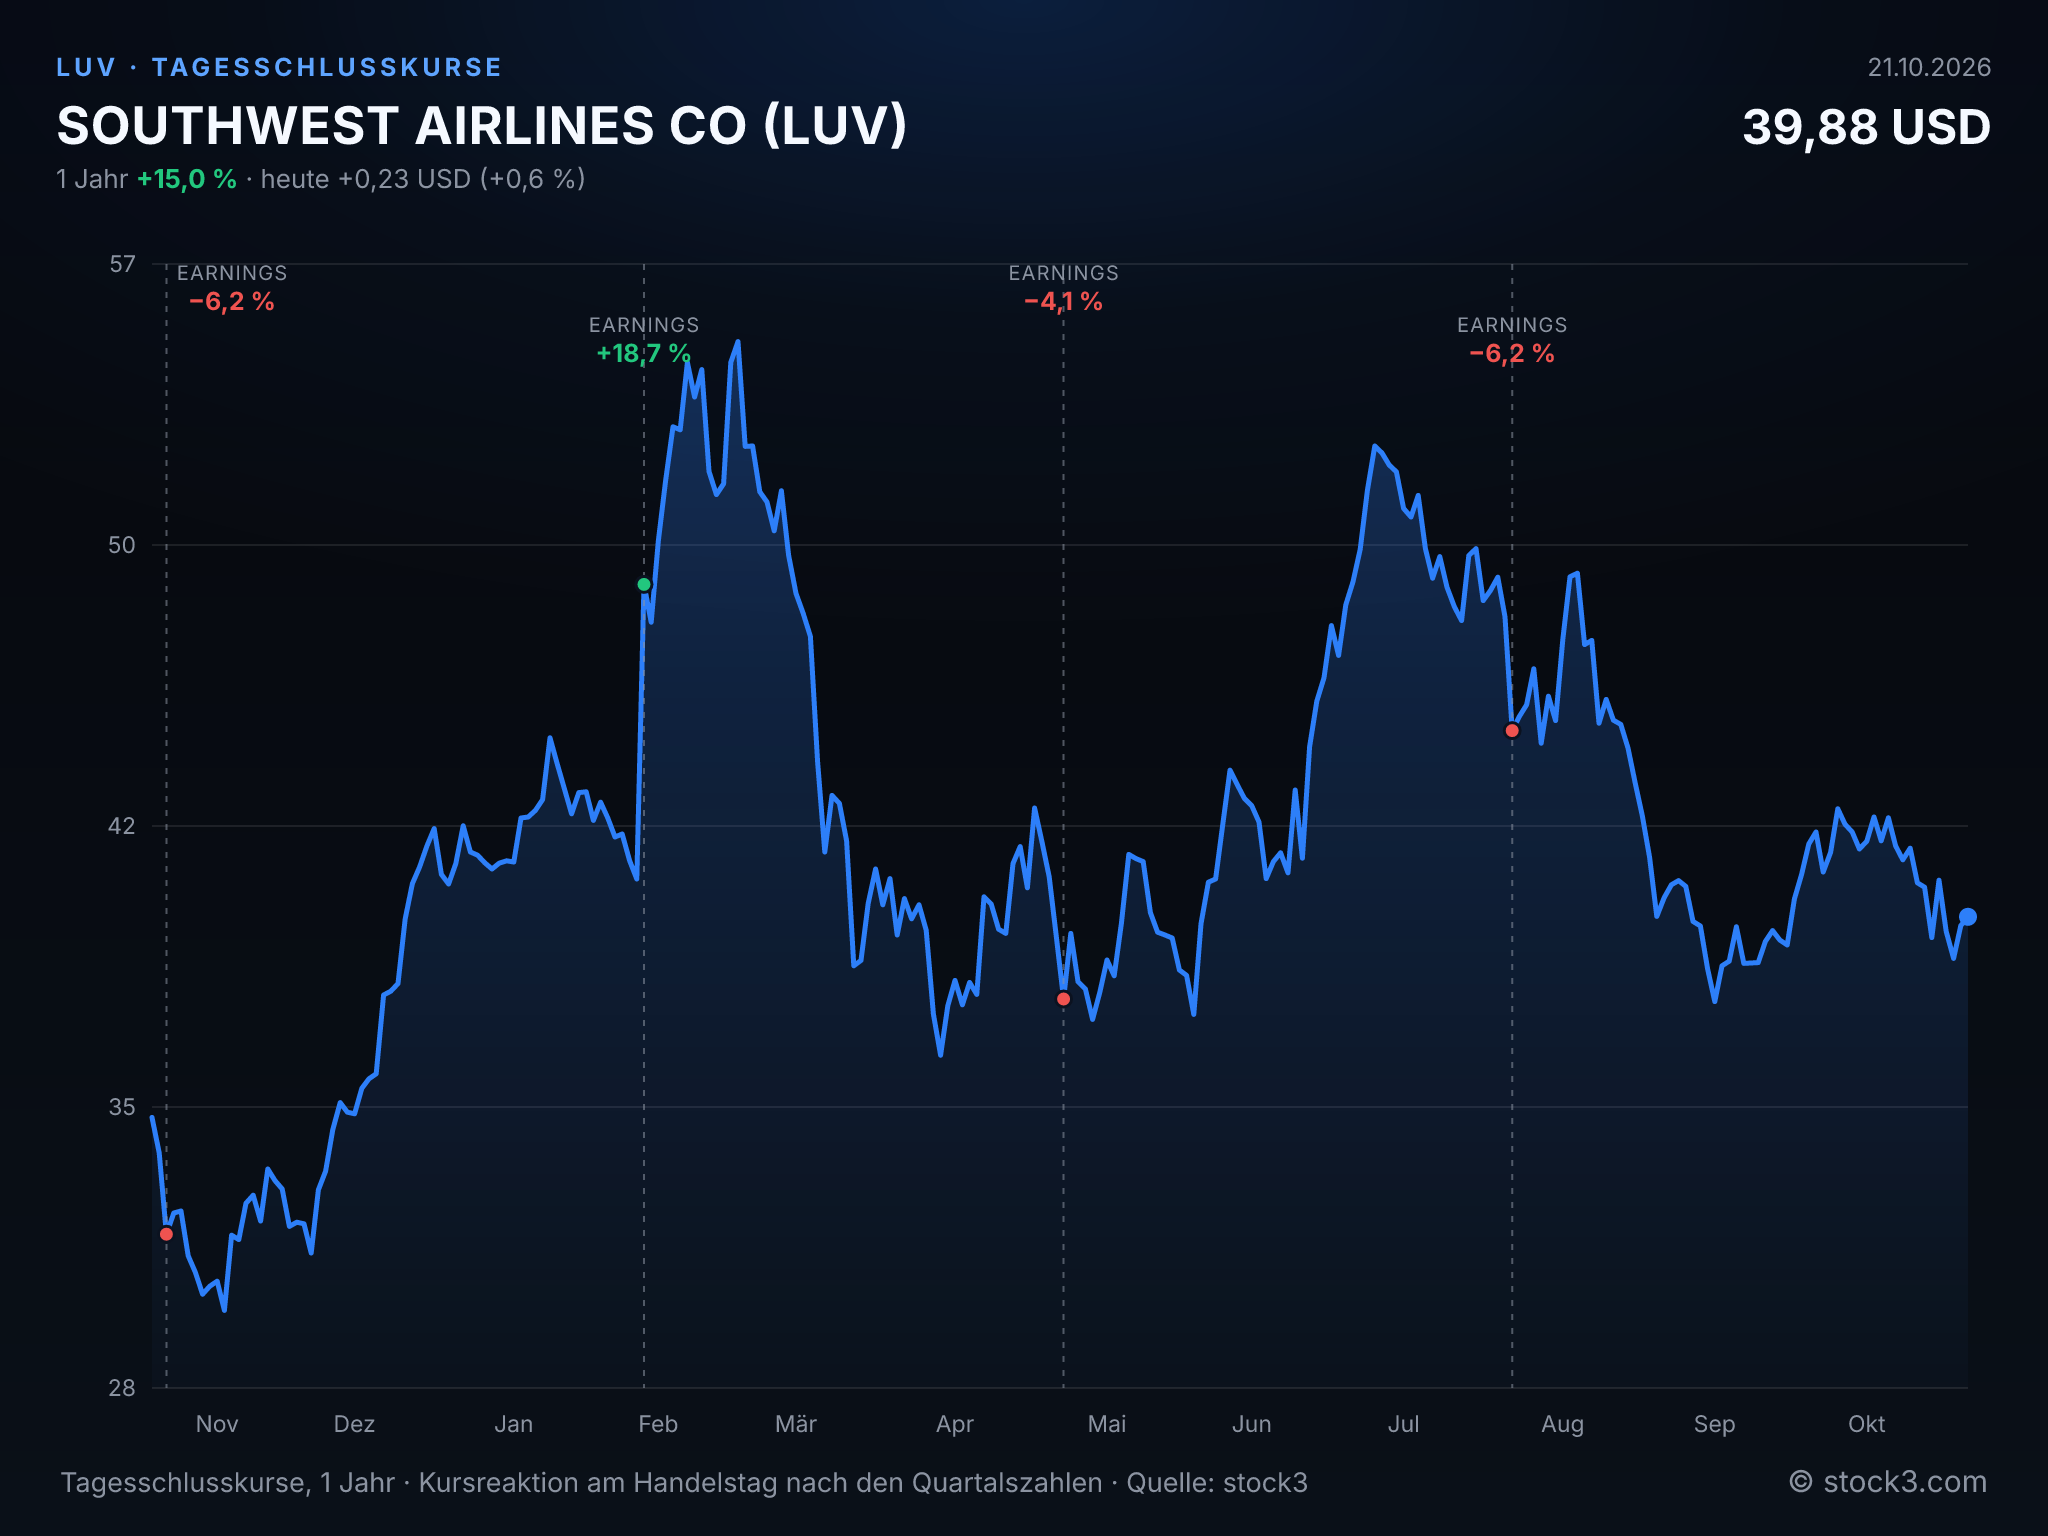
Tagesschlusskurse der SOUTHWEST AIRLINES CO-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 28,06 Mrd. USD | 33,13 Mrd. USD | 35,02 Mrd. USD |
| EPS | 0,99 USD | 2,83 USD | 4,17 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Um mehr als ein Viertel höhere Ticketpreise tragen das dritte Quartal klar über die Schätzungen, reichen gegen die Kerosinkosten aber nicht aus, um das Jahresgewinnziel zu verteidigen. Für Southwest sprechen die belegte Preismacht und die trotz 821 Mio. USD höherer Treibstoffkosten von 0,6 % auf 5,4 % verbesserte bereinigte operative Marge. Dagegen stehen die zweite Prognosesenkung in Folge und Veräußerungsgewinne, die das Ergebnis spürbar stützen. Das KGV sinkt auf Basis der Analystenschätzungen von 14,1 für 2026 auf 9,6 für 2027; das dabei unterstellte Gewinnplus von 49 % hängt jedoch maßgeblich am Treibstoffpreis. Für die Aktie bleibt das Bild gemischt: Die Tankrechnung wiegt vorerst schwerer als die Nachfrage.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

