SHERWIN-WILLIAMS: Fast 8 % mehr Umsatz – doch der Gewinn bleibt zurück
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Sherwin-Williams setzt im dritten Quartal fast 8 % mehr um, doch beim Gewinn je Aktie kommt davon kaum etwas an. Höhere Rohstoffkosten, der margenschwächere Zukauf Suvinil und eine wachsende Zinslast belasten das Ergebnis, während die Konzernchefin bis ins Jahr 2027 mit flauer Nachfrage rechnet.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 7,9 % auf 6,86 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 6,78 Mrd. USD. • Das bereinigte verwässerte EPS steigt von 3,59 auf 3,63 USD und verfehlt den Konsens von 3,69 USD. • Die Bruttomarge sinkt von 49,2 % auf 47,8 %, die bereinigte Segmentmarge der Consumer Brands Group fällt von 23,3 % auf 18,3 %. • Die Jahresprognose für das bereinigte EPS wird von 11,80 bis 12,20 USD auf 11,85 bis 12,15 USD eingeengt. • Für das vierte Quartal erwartet Sherwin-Williams ein Umsatzplus im mittleren einstelligen Prozentbereich nach 7,9 % im dritten Quartal. |
Der Umsatz steigt gegenüber dem Vorjahresquartal um 7,9 % auf 6,86 Mrd. USD und übertrifft damit die durchschnittliche Analystenschätzung von 6,78 Mrd. USD. Entscheidend ist allerdings, woher das Plus kommt: Preiserhöhungen bringen einen mittleren einstelligen Prozentsatz, hinzu kommt die im Oktober 2025 übernommene Marke Suvinil. Die Absatzmengen im Markt beschreibt das Management selbst als gedämpft.
Unterhalb der Umsatzzeile bleibt deutlich weniger hängen. Die Bruttomarge fällt von 49,2 % auf 47,8 %, weil Rohstoffe und Lieferkette teurer werden und der Zukauf den Produktmix verwässert. Zugleich steigt der Zinsaufwand wegen höherer Schulden von 117,2 auf 139,3 Mio. USD. Der Anteil der Vertriebs- und Verwaltungskosten am Umsatz sinkt zwar leicht, unter dem Strich geht der Nettogewinn jedoch um 1,5 % auf 821,0 Mio. USD zurück.
Etwas freundlicher fällt der Blick auf den Gewinn je Aktie aus: Das verwässerte EPS nach GAAP steigt von 3,35 auf 3,38 USD. Für den Analystenvergleich zählt das bereinigte verwässerte EPS, bei dem die Abschreibungen aus der Valspar-Übernahme und die Restrukturierungskosten herausgerechnet sind. Es steigt von 3,59 auf 3,63 USD, bleibt aber unter der durchschnittlichen Analystenschätzung von 3,69 USD. Selbst dieses kleine Plus kommt nur durch Aktienrückkäufe zustande: Die Zahl der verwässerten Aktien sinkt binnen eines Jahres von 249,0 auf 242,8 Mio. Ein großer Teil des Wachstums ist also zugekauft oder über höhere Preise erzielt, während die Profitabilität bröckelt. Die Aktie notiert vorbörslich in einer ersten Reaktion rund 1,4 % tiefer.
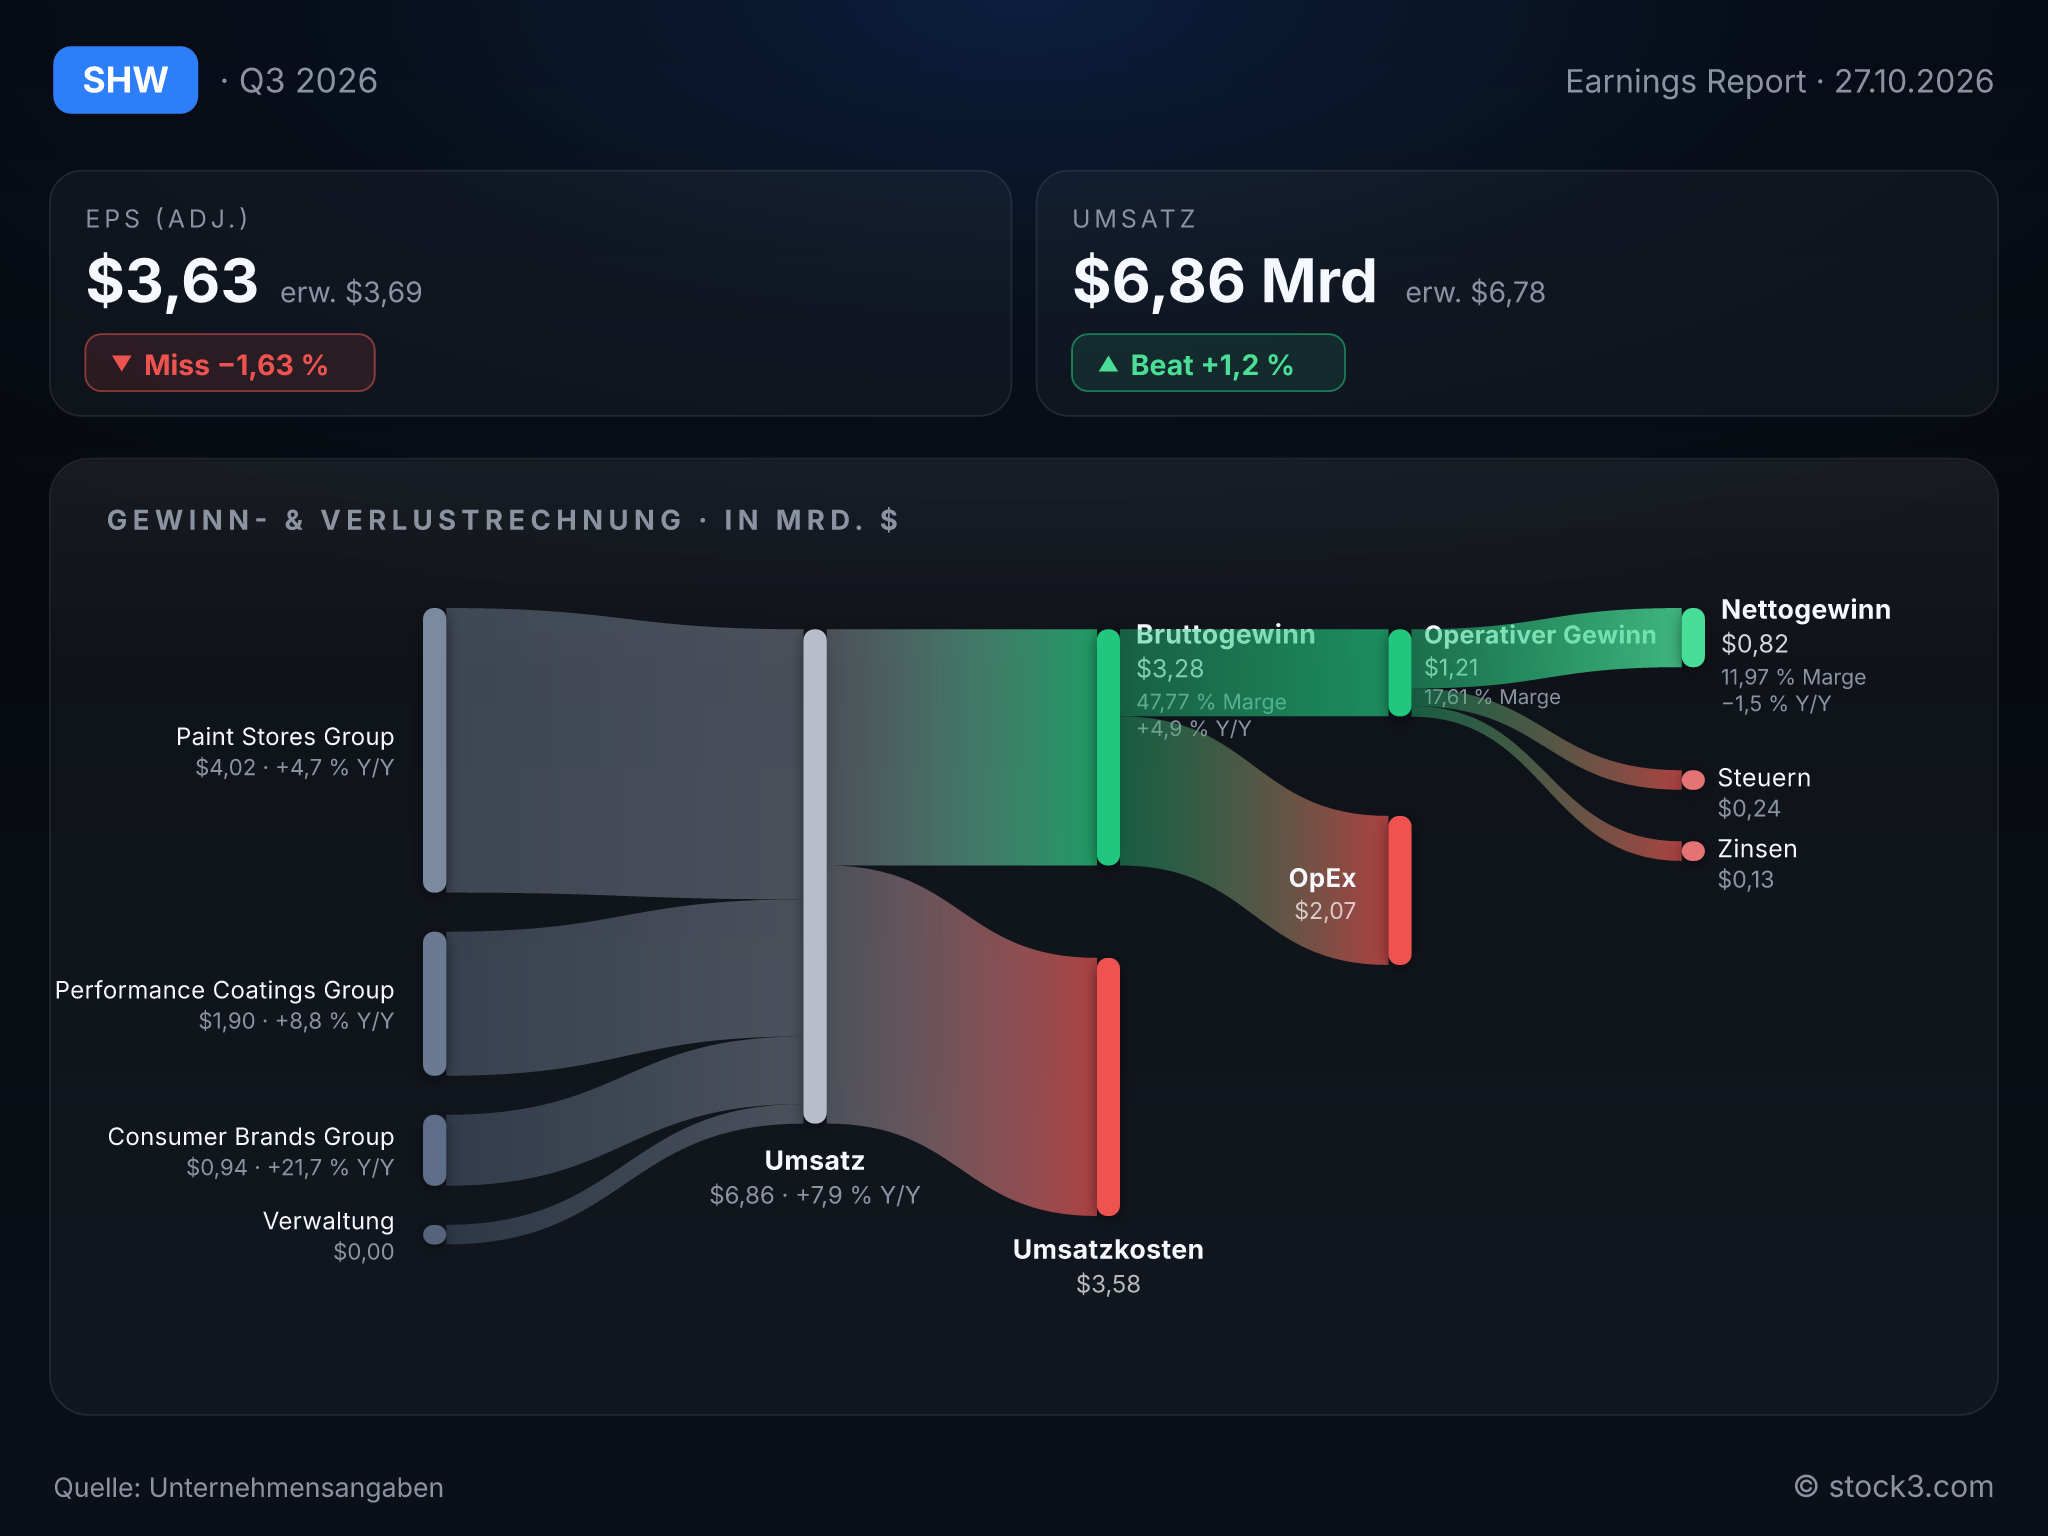
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Sherwin-Williams. (Quelle: Unternehmensangaben)
Suvinil bringt Umsatz, drückt aber die Marge
Besonders deutlich zeigt sich das in der Consumer Brands Group. Ihr Umsatz springt um 21,7 % auf 937,4 Mio. USD, getragen von Suvinil, günstigen Wechselkursen und einem besseren Produktmix, während die Nachfrage in Nordamerika schwach bleibt. Gleichzeitig bricht die bereinigte Segmentmarge von 23,3 % auf 18,3 % ein. CEO Heidi Petz weist darauf hin, dass die Bruttomarge seit Jahresbeginn ohne den Suvinil-Effekt auf Vorjahresniveau läge. Die Stabilität im übrigen Geschäft steht damit einer spürbaren Belastung durch den Zukauf gegenüber. Das Dilemma bleibt: Ohne den Zukauf bliebe vom Wachstum wenig übrig, mit ihm leidet die Marge.
Im Kerngeschäft fangen die Preise die Kosten nur knapp auf
Die Paint Stores Group, das mit Abstand größte Segment, steigert den Umsatz um 4,7 %. Die vergleichbaren Umsätze legen um 3,9 % zu. Auch hier stammt der Großteil des Wachstums aus Preiserhöhungen, während die Mengen nur niedrig einstellig zulegen. Ein Lichtblick ist das zweistellige Plus bei Schutz- und Schiffsbeschichtungen. Trotzdem sinkt die Segmentmarge von 24,9 % auf 24,3 %, denn neben den Rohstoffen kosten auch zusätzliche Vertriebsleute und Filialen Geld. Die Performance Coatings Group wächst schneller, büßt bei der bereinigten Marge aber ebenfalls leicht ein. Die höheren Preise reichen damit derzeit gerade aus, um die Kosten auszugleichen, nicht aber für eine bessere Marge.
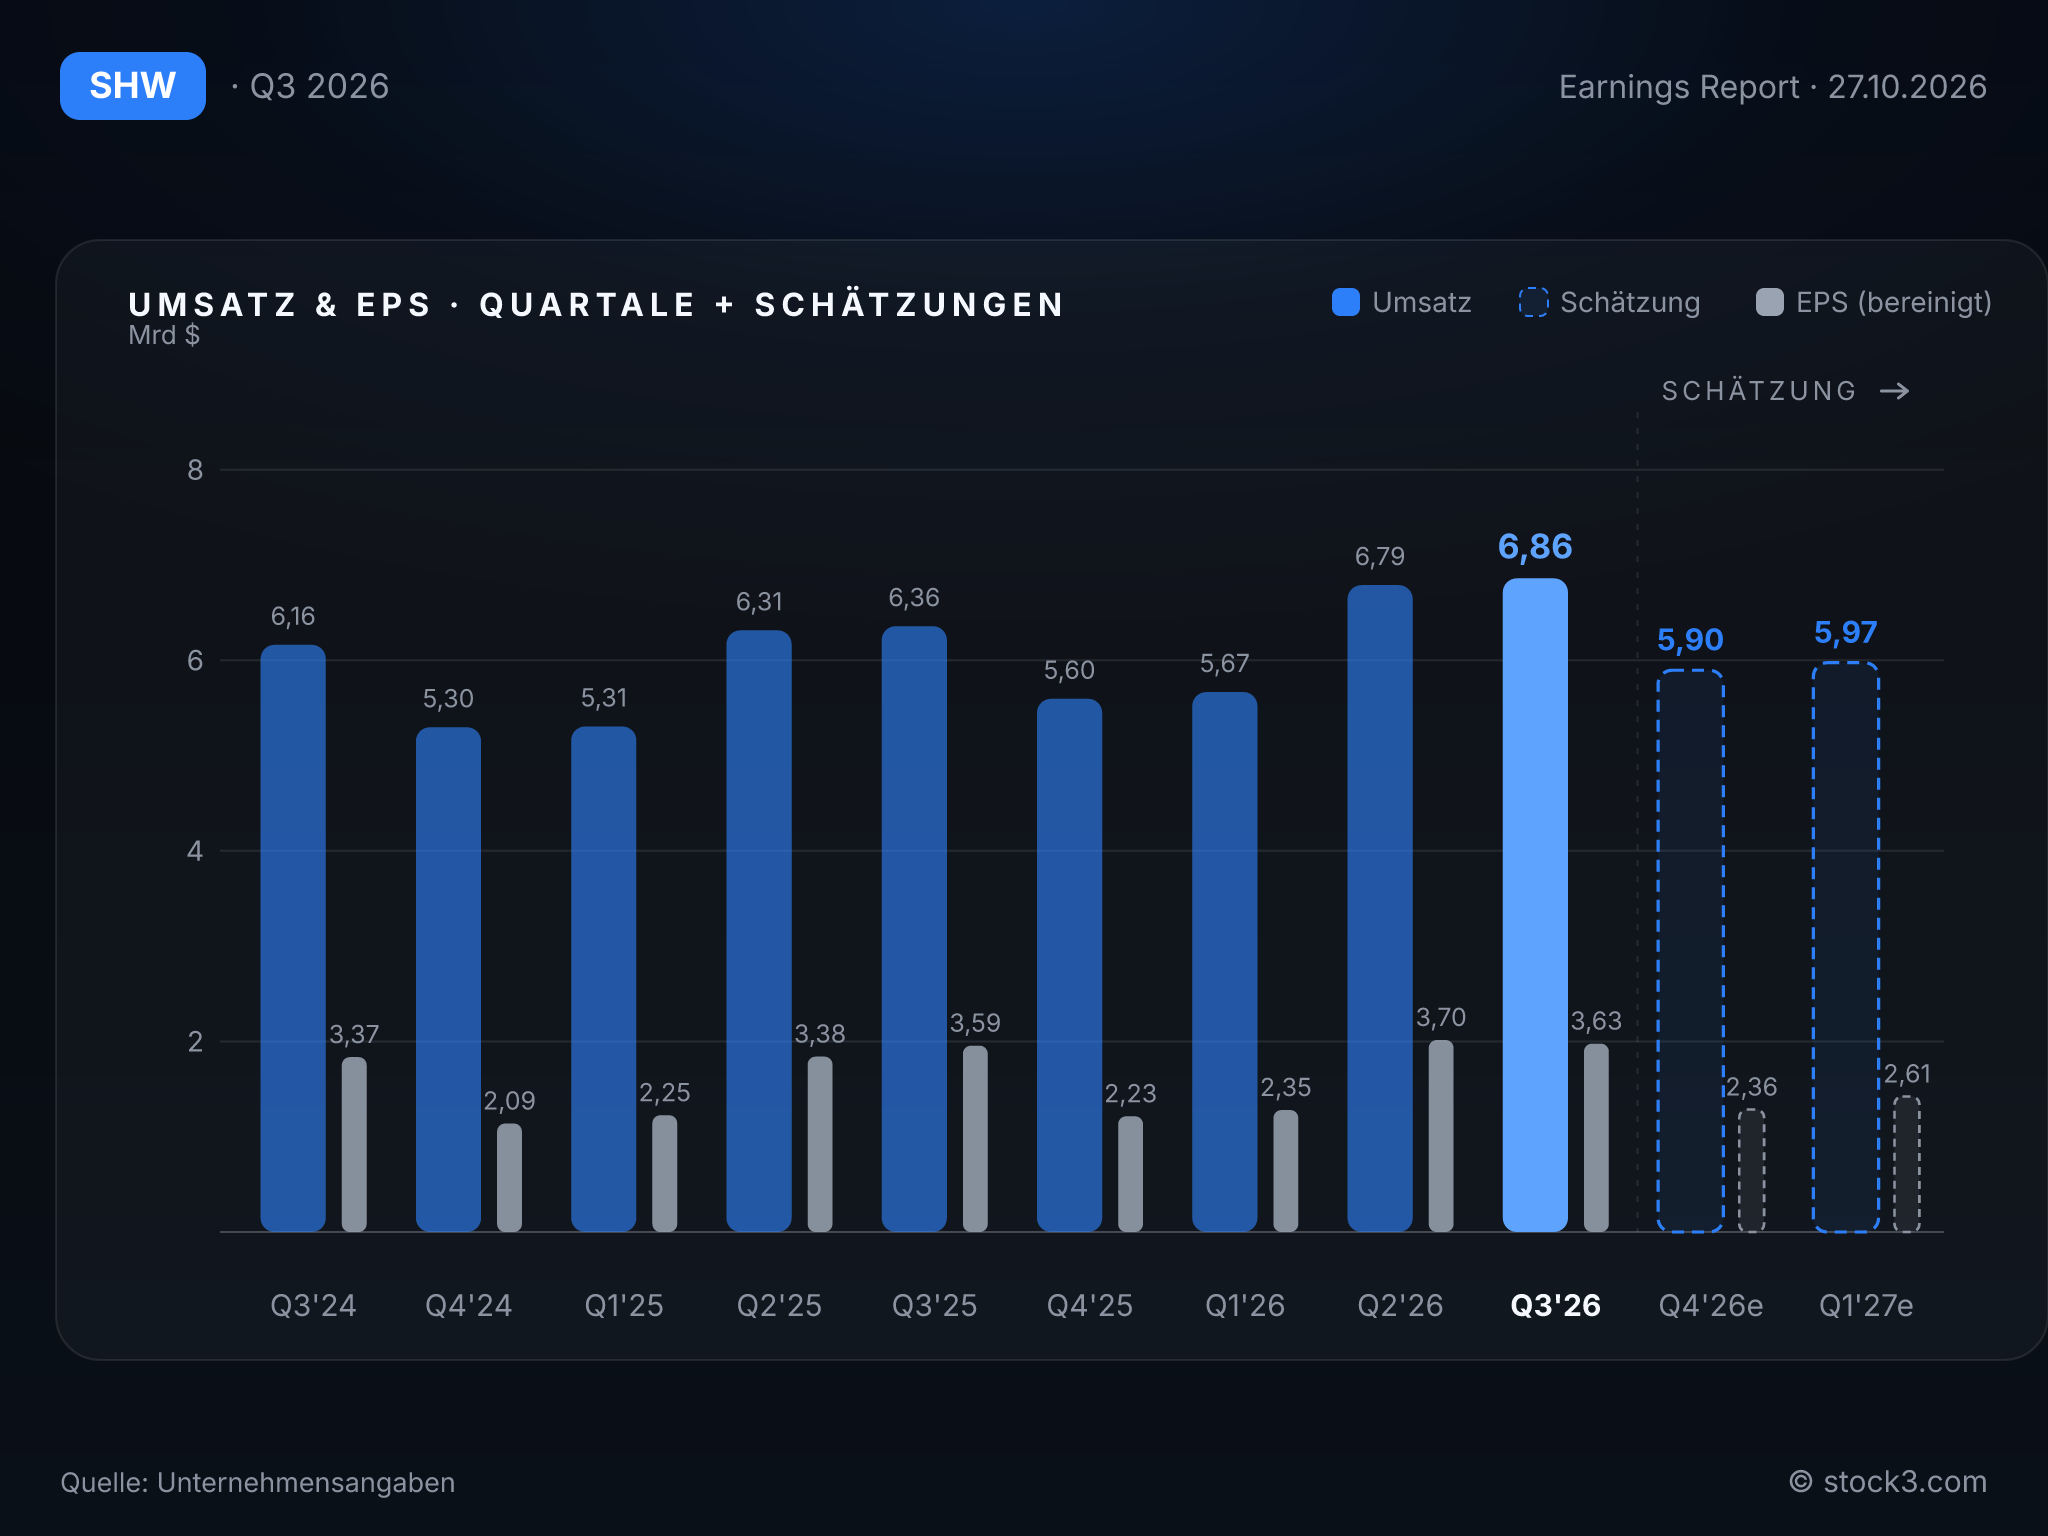
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Jahresprognose wird enger, nicht höher. Sherwin-Williams engt die Spanne für das bereinigte EPS von 11,80 bis 12,20 USD auf 11,85 bis 12,15 USD ein. Die Mitte bleibt unverändert und liegt unter dem Analystenkonsens von 12,09 USD. Beim Umsatz für das Gesamtjahr bleibt es bei einem Plus im mittleren bis hohen einstelligen Prozentbereich.
Für das vierte Quartal stellt das Management nur noch ein Umsatzwachstum im mittleren einstelligen Prozentbereich in Aussicht. Verglichen mit den 7,9 % des dritten Quartals verlangsamt sich das Wachstum damit, zumal die Suvinil-Übernahme vom Oktober 2025 dann bereits im Vorjahreswert enthalten ist. Auch Petz bleibt zurückhaltend: Sie verweist auf die Stimmung bei den Kunden und auf Frühindikatoren, die auf eine gedämpfte Nachfrage für den Rest des Jahres und bis ins Jahr 2027 hindeuten. Ihr Programm dafür ist defensiv angelegt: Marktanteile gewinnen, die Inflation ausgleichen, Kosten senken. Wenn der Konzern höhere Preise vor allem nutzt, um die Kosteninflation auszugleichen, sagt das viel über den Zustand seiner Absatzmärkte.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 23,57 Mrd. USD | 25,12 Mrd. USD | 26,24 Mrd. USD |
| EPS | 11,45 USD | 12,09 USD | 13,48 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Teurere Rohstoffe, der margenschwache Zukauf und höhere Zinsen lassen von fast 8 % mehr Umsatz nur 1,1 % Zuwachs beim bereinigten Gewinn je Aktie übrig. Für Sherwin-Williams sprechen der Umsatz über den Erwartungen und Zuwächse in allen drei Segmenten. Schwerer wiegen jedoch der verfehlte Gewinnkonsens, die sinkenden Margen und ein Ausblick, der bis 2027 kaum Belebung verspricht. Auf Basis der Analystenschätzungen liegt das KGV bei 27,7 für 2026 und 24,9 für 2027, wobei die Analysten für 2027 mit 12 % Gewinnwachstum rechnen. Diese Erwartung steht im Widerspruch zur gedämpften Nachfrage, mit der die Chefin für dasselbe Jahr rechnet. Für die Sherwin-Williams-Aktie bleibt die Tendenz deshalb vorerst verhalten.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
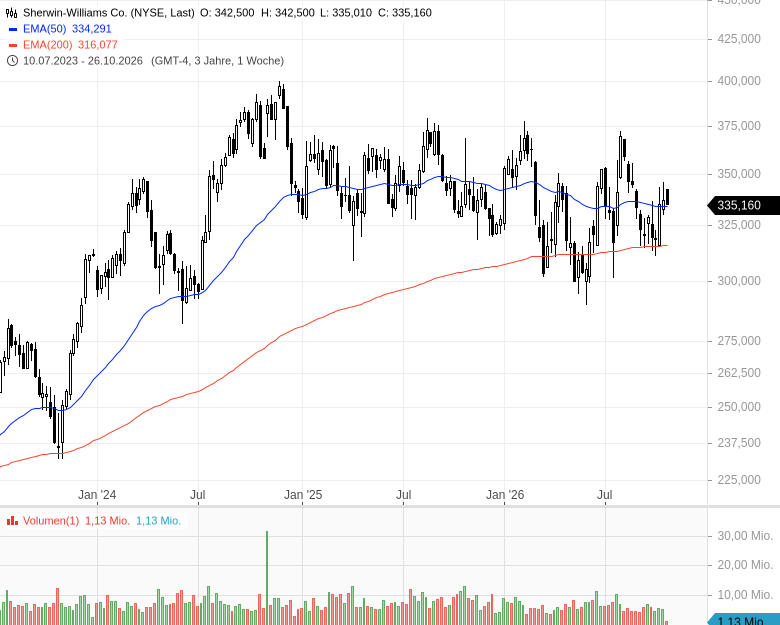
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

