Morning-Flash: Trump-Berater planen Angriffe auf Iran, Brent über 115 USD
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke - VerkaufenKaufen
Mit Israel abgestimmte US-Angriffspläne gegen den Iran erhöhen die geopolitischen Risiken. Brent-Öl notiert über 115 USD. Der DAX-Future liegt knapp im Minus und deutet einen nahezu unveränderten Start an. Asiens Börsen notieren uneinheitlich, Taiwan gibt deutlich nach.
Aktuelles Marktgeschehen
Der DAX-Future notiert vor Handelsbeginn 0,09 % tiefer bei 25.349 Punkten. Auch die US-Futures bewegen sich wenig: Der S&P-500-Future verliert 0,04 % auf 7.660 Punkte, der Dow-Jones-Future 0,25 % auf 52.738 Punkte. Der Nasdaq-100-Future liegt dagegen 0,11 % im Plus bei 28.990 Punkten.
Berater von US-Präsident Trump haben mit Israel abgestimmte Angriffe auf den Iran ausgearbeitet, die sofort nach seiner Zustimmung beginnen sollen. Das US-Militär erwägt den Einsatz der "Mutter aller Bomben" gegen iranische Energie- und Nuklearanlagen; Teheran droht mit Angriffen auf wirtschaftliche und zivile Ziele. Brent-Öl steigt um 0,93 % auf 115,01 USD. Gold verliert 0,61 % auf 4.035,8 USD, Bitcoin gewinnt 0,44 % auf 81.676,29 USD.
Vorbörsliche Tops & Flops
| Wert | Vorbörslich |
|---|---|
| Sherwin-Williams Co. | +2,27 % |
| Sartorius AG Vz. | +1,61 % |
| Chevron | +1,58 % |
| Merck & Co. | -4,00 % |
| Evotec | -2,46 % |
| Microsoft | -2,03 % |
Ausblick
Die Einkaufsmanagerindizes für Oktober stehen um 9:30 Uhr für Deutschland, um 10:00 Uhr für die Eurozone und um 15:45 Uhr für die US-Industrie an. Für Deutschlands Industrie und Dienstleister werden leicht niedrigere Werte von 53,5 bzw. 52,5 Punkten erwartet. Vorbörslich legen American Express und Schlumberger ihre Quartalszahlen vor.
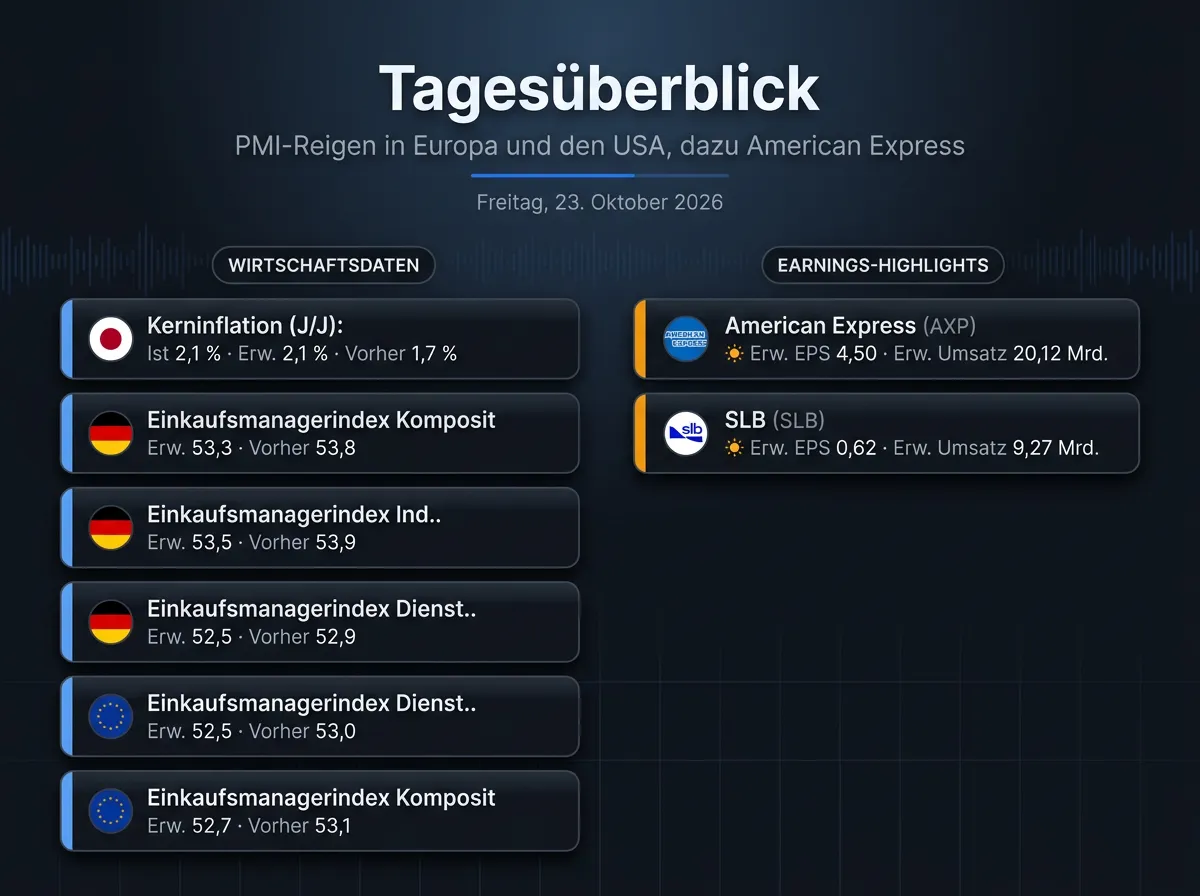
Die wichtigsten Konjunkturtermine und Quartalszahlen des Handelstags im Überblick.
Europa
Saab übertraf im dritten Quartal mit 20,55 Mrd. SEK Umsatz und 1,95 Mrd. SEK operativem Gewinn die Erwartungen; der Auftragseingang erreichte 65,83 Mrd. SEK. Eni verdiente bereinigt 2,80 Mrd. EUR netto, mehr als erwartet, erhöht das Rückkaufvolumen auf 3,8 Mrd. EUR und zahlt eine Sonderdividende von 1,3 Mrd. EUR. Holcim steigerte den Umsatz im Sommerquartal um 15,5 % auf 4,66 Mrd. CHF, hebt das Wachstumsziel für den wiederkehrenden Betriebsgewinn 2026 auf 10 bis 12 % an und vereinbarte verbindlich die Übernahme von Fermacell.
Bei Volkswagen prüfen Konzern, IG Metall und Betriebsrat wegen neuer Sparpläne die Zusagen des Zukunftstarifvertrags von 2024. VW hat zehn Tarifverträge für rund 130.000 Beschäftigte zum 31. Dezember 2026 gekündigt; nach Ende der Friedenspflicht sind Streiks möglich. Der Verband Forschender Arzneimittelhersteller erwartet wegen des Zollstreits mit den USA und Niedrigwassers 2026 einen Rückgang der deutschen Pharmaproduktion um 2,2 %; 2027 sollen die Investitionen um 1,8 % sinken. Für Sartorius heben dagegen mehrere Analystenhäuser die Kursziele an. RBC erhöht das Kursziel deutlich und stuft die Vorzugsaktie von Sector-Perform auf Outperform hoch.
Asien
Taiwans TSEC Weighted Index fällt um 1,81 %, Indiens Sensex um 0,90 %, Japans Nikkei 225 um 0,59 % und der SSE Composite in Shanghai um 0,35 %. Hongkongs Hang Seng steigt dagegen um 0,79 %. Der australische ASX 200 (-0,18 %), Singapurs STI (-0,08 %) und Südkoreas KOSPI (-0,06 %) liegen leicht im Minus.
Japans Kerninflation stieg im September auf 2,1 % und liegt damit erstmals seit neun Monaten über dem Ziel der Bank of Japan von 2 %. Höhere Energiekosten, der schwache Yen und KI-bedingte Nachfrage könnten den Druck auf die Notenbank erhöhen, die Zinsen weiter anzuheben.
In China fiel der CSI 300 zeitweise um bis zu 2 % und steckt tief im Bärenmarkt. Die Autobranche leidet unter Überkapazitäten und hängt von Subventionen ab; bei sinkender Inlandsnachfrage steigen die Exporte. Neue Regeln verpflichten chinesische Unternehmen, negative Entwicklungen bei Auslandsinvestitionen wie ausländische Forderungen nach Technologietransfer genauer zu melden.
SK Hynix (Aktuelle Analyse) hat den geplanten Börsengang seiner US-Tochter Solidigm wegen der Marktvolatilität abgesagt. Nippon Steel will dagegen 3 Mrd. USD in ein neues Warmwalzwerk von U.S. Steel investieren, das größte Einzelprojekt der bis 2028 zugesagten Investitionen von 11 Mrd. USD.
USA
Deckers Brands verfehlte nachbörslich die Umsatzerwartungen und senkte die Jahresumsatzprognose; die Aktie verlor daraufhin bei Lang & Schwarz rund 6,5 %. Newmont, Comfort Systems USA und Bloom Energy (Aktuelle Analyse) übertrafen dagegen die Umsatzschätzungen.
Der kalifornische Pensionsfonds Calpers reduziert sein Engagement in großen Tech-Werten, während die KI-Rally stockt. Die Konzernspitze von AMD sieht die Nachfrage dagegen über den Erwartungen. Nvidia unterzeichnete mit dem Fahrdienstvermittler inDrive und einem chinesischen Partner eine Absichtserklärung zu Fahrdiensten mit selbstfahrenden Fahrzeugen.
TSMC prüft Nordtexas als zweiten US-Standort für mehrere Megafabriken im kommenden Jahrzehnt, weil Grundstücke dort günstig sind und der Netzbetreiber ERCOT direkten Stromzugang bietet. Bombardier investiert 270 Mio. USD in Kansas, Texas und Indiana. Merck & Co. setzte die Vortagsverluste fort, nachdem vorzeitig bekannt gewordene Daten zum gemeinsam mit Moderna entwickelten Melanom-Impfstoff enttäuscht hatten.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

