Morning-Flash: Nikkei klettert um 2 % nach US-Chip-Gewinnen
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke - VerkaufenKaufen
Tokios Halbleiterwerte profitieren von den US-Chip-Gewinnen und ziehen den Nikkei um 2,01 % nach oben. Der DAX-Future liegt vorbörslich 0,27 % höher bei 25.515 Punkten; im Fokus stehen heute die deutschen Verbraucherpreise und der US-PCE-Index.
Aktuelles Marktgeschehen
Der DAX-Future notiert vorbörslich bei 25.515 Punkten, 0,27 % über dem Vortagsschluss. Auch die US-Futures liegen im Plus: Der Dow-Jones-Future gewinnt 0,40 % auf 51.555 Punkte, der S&P-500-Future 0,21 % auf 7.687 Punkte. Der Nasdaq-100-Future bewegt sich mit 30.345 Punkten und einem Plus von 0,02 % kaum. Gold verteuert sich um 0,75 % auf 4.210,9 USD, Brent-Öl um 0,46 % auf 101,94 USD. Bitcoin gibt 0,23 % auf 83.436,5 USD nach.
Vorbörsliche Tops & Flops
| Wert | Vorbörslich |
|---|---|
| Boeing Co. | +1,86 % |
| Siltronic | +1,69 % |
| Merck & Co. | +1,68 % |
| NVIDIA | -1,20 % |
| Commerzbank | -1,07 % |
| Salesforce | -0,96 % |
Ausblick
Die deutschen Verbraucherpreise für September werden um 14:00 Uhr veröffentlicht, erwartet wird eine Jahresrate von 3,2 %. Um 14:30 Uhr folgt der US-PCE-Preisindex für August; die Erwartungen liegen bei einer Jahresrate von 3,7 % und einer Kernrate von 3,3 %. Jabil berichtet vorbörslich, Micron Technology nachbörslich.
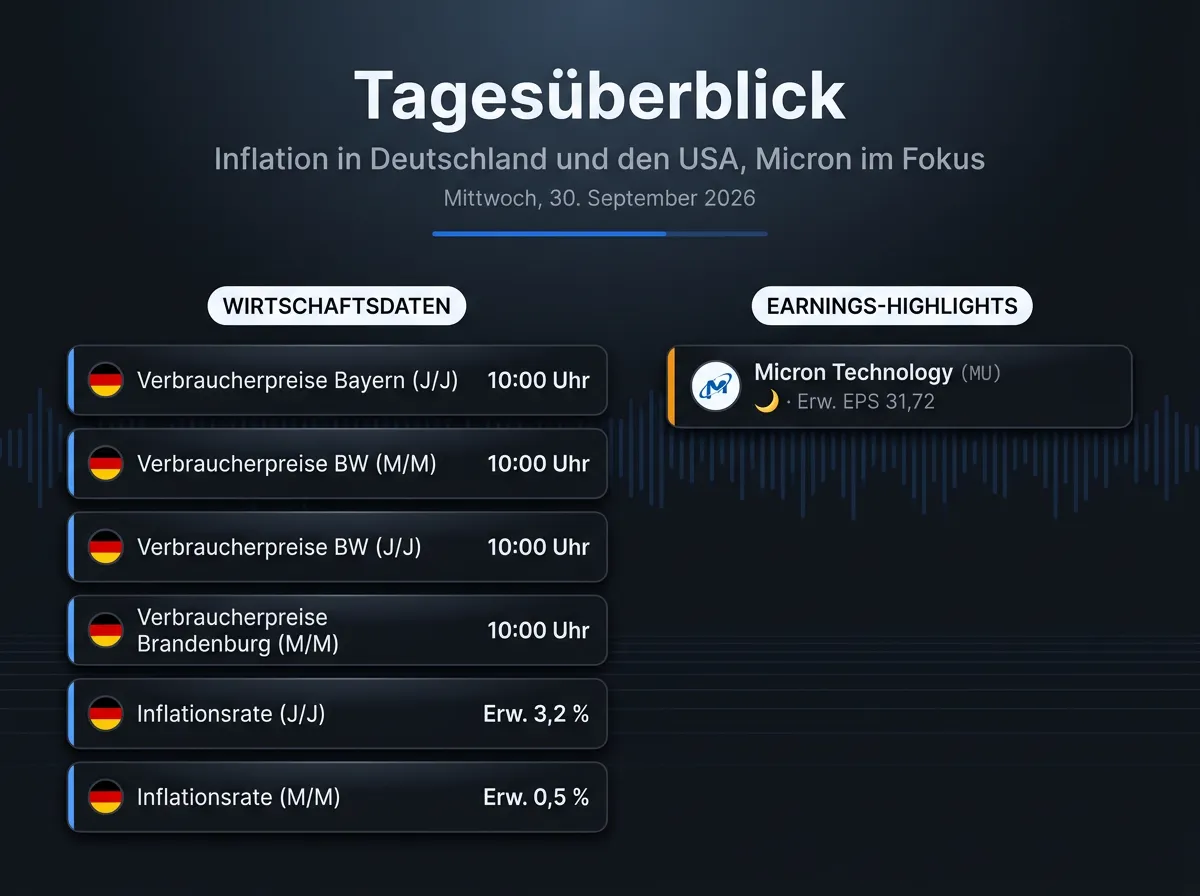
Die wichtigsten Konjunkturtermine und Quartalszahlen des Handelstags im Überblick.
Europa
In Deutschland bleiben die Energiepreise das beherrschende Konjunkturthema. Laut ADAC war September der bislang teuerste Tankmonat: E10 kostete im Schnitt rund 2,27 EUR, Diesel bis zu 2,39 EUR. Als Ursachen gelten eingeschränkte Ölexporte aus der Golfregion infolge des Iran-Kriegs und fehlende Raffineriekapazitäten. Die Teuerung könnte damit den höchsten Stand seit Dezember 2023 erreichen; ab Oktober soll ein Tankrabatt sie dämpfen.
Handelspolitisch warnt China die EU vor Gegenmaßnahmen, falls Brüssel diskriminierende Beschränkungen gegen chinesische Unternehmen beschließt. Deutschland und Frankreich arbeiten laut einem Bericht an einem schnelleren EU-Handelsinstrument nach US-Vorbild. EU-Handelskommissar Šefčovič reist am 8. und 9. Oktober nach Peking. In Großbritannien fiel das Lloyds-Geschäftsbarometer von 53 auf 41 Punkte.
Deutsche Bank Research stuft die Commerzbank von Buy auf Hold ab. Kupfer steuert nach einem Rekordhoch von 14.875 USD je Tonne auf den dritten Monatsgewinn in Folge zu; die Deutsche Bank erwartet binnen sechs Monaten mehr als 22.000 USD. Berenberg erhöht das Kursziel für Rio Tinto von 8.600 auf 8.700 Pence, JPMorgan jenes für Mondi von 800 auf 890 Pence. Hamburg verhandelt weiter mit dem Konsortium um die Becken-Gruppe über den Elbtower. Die Stadt bietet 595 Mio. EUR für knapp die Hälfte des Gebäudes.
Asien
Tokio führt die Region an: Der Nikkei 225 klettert um 2,01 %, getragen von KI- und Halbleiterwerten im Sog der Kursgewinne amerikanischer Chip-Werte. SoftBank, Tokyo Electron und der Chip-Testausrüster Advantest legen zu. Japans Industrieproduktion sank dagegen den zweiten Monat in Folge, belastet von den Nachwirkungen des Kyushu-Erdbebens und des Iran-Konflikts. Der TSEC in Taiwan gewinnt 1,12 %. Australiens S&P/ASX 200 steigt um 0,99 %, nachdem die Inflationsdaten niedriger als erwartet ausfielen. Eine Zinserhöhung der RBA im November wird damit unwahrscheinlicher; Westpac rechnet dennoch mit einem Schritt. Der Leitzins liegt bei 4,6 %.
An den übrigen Handelsplätzen bleiben die Ausschläge gering: Der SSE Composite legt 0,31 % zu, der Hang Seng 0,08 % und der Sensex 0,23 %. Dagegen verlieren der KOSPI 0,16 % und der STI in Singapur 0,23 %. Der Yuan steuert, gestützt von Dollarverkäufen der Exporteure, auf das siebte Quartalsplus in Folge zu. Der Speicherchip-Hersteller CXMT investiert 5,2 Mrd. USD in die heimische Fertigung, ein weiterer Schritt Pekings zur Chip-Autarkie. Kapazitätsengpässe bei TSMC eröffnen laut Berichten Samsung neue Chancen im Foundry-Geschäft. HSBC nennt sein Hongkonger Stablecoin-Angebot "HSBC RedCoin".
USA
Boeing setzte seinen Aufwärtslauf fort, nachdem die US-Marine den Konzern mit der vollständigen Entwicklung des Kampfflugzeugs F/A-XX beauftragt hatte. Der Auftrag im Rahmen der NGAD-Initiative ist mehr als 20 Mrd. USD wert. Eli Lilly meldet für das Adipositasmittel Retatrutid in einer Phase-3-Studie über 80 Wochen einen durchschnittlichen Gewichtsverlust von 20,8 %. Der FDA-Zulassungsantrag soll im ersten Quartal 2027 folgen. AbbVie legt positive Phase-II-Daten zu Zumilokibart bei atopischer Dermatitis vor und startet mit der mittleren Dosis die Phase III.
Für Apple (Aktuelle Analyse) erwartet Counterpoint Research 2026 rund 6 Mio. verkaufte Exemplare des ersten faltbaren iPhone. Mizuho hält den jüngsten Kursrückgang bei First Solar für eine Überreaktion und sieht bei Bloom Energy das Projekt Jupiter in New Mexico im Zeitplan.
Fed-Gouverneur Michael Barr spricht sich wegen erhöhter Energiepreise und KI-getriebener Investitionen für weitere Zinsschritte aus. Der Ölpreis zog nach Trumps Absage an eine Lockerung der Iran-Sanktionen an, was energieabhängige Sektoren belastet. Der US-Handelsbeauftragte Jamieson Greer will bei Section-301-Zöllen vereinbarte Obergrenzen aus Handelsabkommen berücksichtigen. Die Bitcoin-Spot-ETFs verbuchten Nettozuflüsse von 66,2 Mio. USD.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

