Morning-Flash: KOSPI verliert 2,45 % nach Renditeanstieg in Japan
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke - VerkaufenKaufen
Steigende Anleiherenditen in Japan und ein kräftig anziehender Ölpreis setzen die asiatischen Handelsplätze unter Druck, allen voran den südkoreanischen KOSPI. Die Terminmärkte in Europa und den USA geben entsprechend nach, am deutlichsten der Nasdaq-100-Future. Für den deutschen Handelsauftakt zeichnet sich damit ein schwächerer Start ab.
Aktuelles Marktgeschehen
Der DAX-Future notiert vorbörslich bei 25.430 Punkten und gibt 0,47 % nach, ein schwächerer Start in die neue Woche deutet sich an. Die US-Terminmärkte liefern keine Unterstützung: Der S&P-500-Future verliert 0,40 % auf 7.712 Punkte, der Dow-Jones-Future 0,45 % auf 51.596 Zähler. Deutlicher fällt der Rückgang beim Nasdaq-100-Future aus, der 0,79 % auf 30.366 Punkte einbüßt. Die Technologiewerte stehen damit stärker unter Druck als der breite Markt, was zu den Kursverlusten im asiatischen Halbleitersektor um Samsung Electronics und SK Hynix passt.
Bei den Rohstoffen zieht Brent-Öl um 3,13 % auf 107,58 USD an, während Gold um 2,38 % auf 4.218,3 USD nachgibt und Bitcoin 1,61 % auf 83.100 USD verliert.
Vorbörsliche Tops & Flops
| Wert | Vorbörslich |
|---|---|
| JENOPTIK | +1,77 % |
| Amgen | +1,39 % |
| Sherwin-Williams Co. | +1,17 % |
| HELLA GmbH & Co. | -4,44 % |
| flatexDEGIRO | -2,56 % |
| AIXTRON | -1,87 % |
Ausblick
Im Tagesverlauf richtet sich der Blick auf die EZB: Notenbankdirektor Elderson spricht um 11:30 Uhr, EZB-Präsidentin Lagarde um 15:30 Uhr Berliner Zeit. Aus den USA folgt um 16:30 Uhr der Dallas-Fed-Index für September, für den ein Wert von 1 erwartet wird.
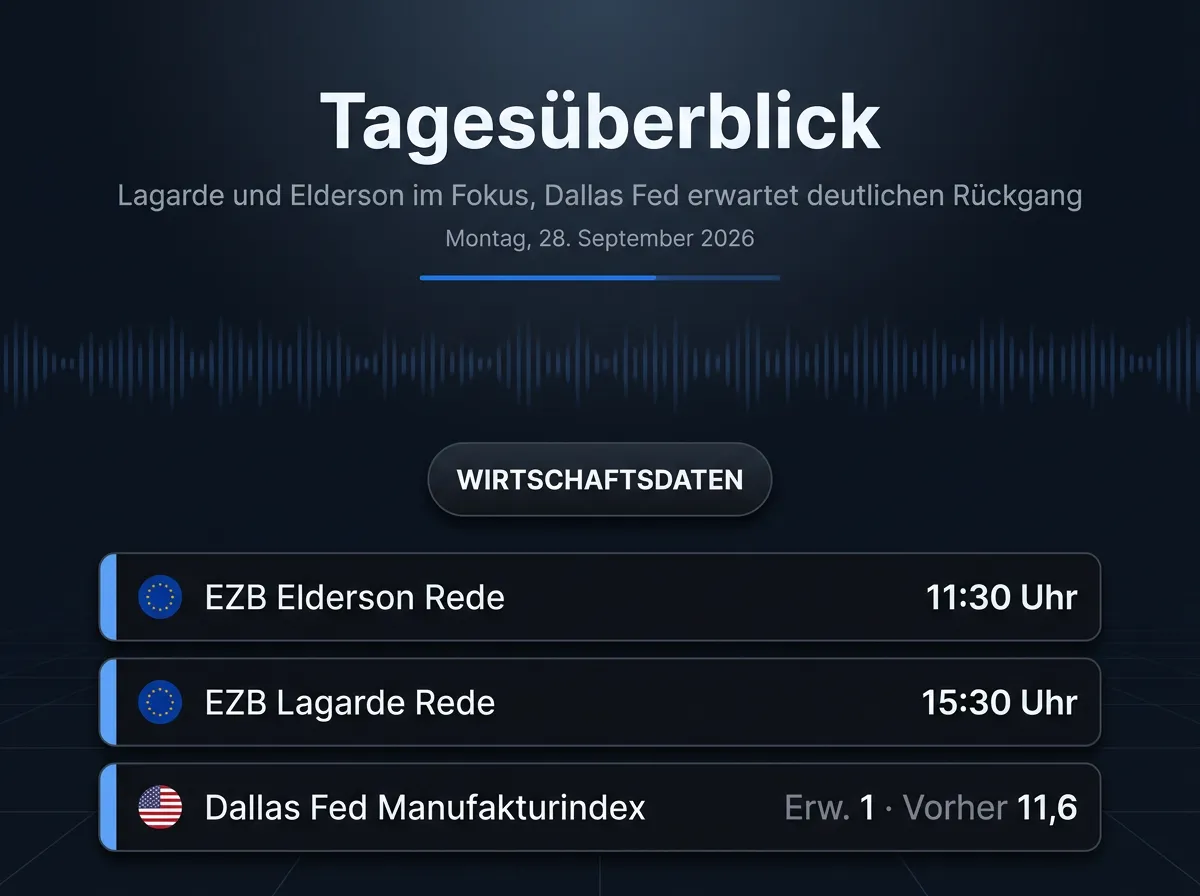
Die wichtigsten Konjunkturtermine und Quartalszahlen des Handelstags im Überblick.
Europa
SAP-Chef Christian Klein sieht in neuen KI-Produkten die größte Wachstumschance des Konzerns: 2025 war der Umsatz um 8 % auf 36,8 Mrd. EUR gestiegen, bei einem Nettogewinn von 7,5 Mrd. EUR. Die europäischen Ölwerte rücken durch angehobene Kursziele in den Fokus, passend zum kräftig anziehenden Ölpreis: TD Cowen erhöht das Ziel für Shell von 3.965 auf 4.165 Pence, für BP von 504 auf 565 Pence und für Equinor von 366 auf 395 NOK. HSBC senkt dagegen das Kursziel für Burberry leicht von 1.200 auf 1.180 Pence, bei den britischen Bauwerten hebt Jefferies das Ziel für Barratt Redrow auf 323 Pence an und senkt es für Berkeley Group auf 4.301 Pence.
Politisch beraten die EU-Energieminister heute und morgen in Dublin über Energiesicherheit, ein Thema, das durch den Ölpreisanstieg zusätzliches Gewicht bekommt. In Deutschland wurden bis zum 27. September bereits 90,2 TWh Solarstrom erzeugt, mehr als im gesamten Jahr 2025, wobei der Solarverband zugleich vor Investitionshürden durch die geplante EEG-Novelle 2027 warnt. In Frankreich erreicht das Rassemblement National bei der Senats-Teilwahl erstmals Fraktionsstärke, was die politische Unsicherheit erhöhen dürfte.
Asien
Am schwächsten zeigt sich Südkorea: Der KOSPI verliert 2,45 %, belastet von Kursverlusten bei Samsung Electronics und SK Hynix, nachdem steigende Anleiherenditen die Risikobereitschaft gedämpft haben. In Japan kletterten die Staatsanleiherenditen in Richtung mehrjähriger Hochs, getrieben von höherer Dienstleistungsinflation und Zinserhöhungserwartungen an die Bank of Japan. Der Nikkei 225 hält sich mit einem Minus von 0,21 % vergleichsweise stabil. Der SSE Composite gibt 1,90 % ab, der indische Sensex 1,34 %, wobei dort steigende Ölpreise und daraus abgeleitete Zinssorgen als Auslöser gelten. Freundlicher notieren der Hang Seng mit plus 0,40 %, der STI in Singapur mit plus 0,65 % und der australische S&P/ASX 200 mit plus 0,13 %. Taiwans Börse bleibt wegen des Konfuzius-Geburtstags geschlossen.
Bei den Einzelwerten kündigte Nidec eine Wertminderung von über 3,8 Mrd. USD an. Geely will 30 % an der Batteriewechsel-Einheit des Wettbewerbers Nio übernehmen. In Australien legte Northern Star Resources laut Bericht 8 % zu, nachdem das Übernahmeangebot von Gold Fields abgelehnt wurde. Zudem standen das BoJ-Sitzungsprotokoll vom 30./31. Juli und der australische Zinsentscheid auf der Agenda.
USA
Handelspolitisch gibt es Entspannung: Washington und Peking verlängern die Waffenruhe bis Januar 2027 und schließen ein Abkommen über 60 Mrd. USD mit niedrigeren Zöllen für Agrar- und Nahrungsmittelwaren. China senkt seinerseits Zölle auf US-Agrarprodukte mit Ausnahme von Sojabohnen, beide Seiten richten eine gemeinsame Arbeitsgruppe für Landwirtschaft ein. Peking will zudem Anträge ausländischer Finanzdienstleister mit US-Kapital auf Marktzugang prüfen.
Bei den Einzelwerten hebt Goldman Sachs acht Energie-, Versorger- und Rohstoffaktien mit mindestens 8 % Abstand zum 52-Wochen-Hoch als Kaufgelegenheiten hervor, darunter Valero, ConocoPhillips und Halliburton. Im Krypto-Umfeld tilgt Riot Platforms vorzeitig einen Bitcoin-besicherten Kredit über 200 Mio. USD und richtet sich stärker auf KI-Rechenzentren aus, unter anderem über einen kolportierten 9-Mrd.-USD-Deal mit Anthropic. Strategy hält nach jüngsten Käufen 846.000 Bitcoin und damit rund 4 % des maximalen Bitcoin-Angebots. Die US-Bitcoin-Spot-ETFs verzeichneten in der Woche zum 25. September Nettozuflüsse von 2,386 Mrd. USD, den stärksten Wochenwert seit fast einem Jahr, angeführt von BlackRocks IBIT mit 1,158 Mrd. USD.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

