LAM RESEARCH: Über 54 Prozent Wachstum – und die Marge hält mit
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Die KI-getriebene Chipnachfrage treibt bei Lam Research den Verkauf neuer Fertigungsanlagen: Der Ausrüster wächst schneller als zuvor und stellt für das Dezemberquartal noch mehr Tempo in Aussicht. Die Erwartungen der Analysten übertrifft er allerdings nur knapp.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 54,4 % auf den Rekordwert von 8,22 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 8,14 Mrd. USD. • Das bereinigte EPS erreicht 2,20 USD nach 1,82 USD im Vorquartal, Analysten hatten im Schnitt 2,18 USD erwartet. • Der Systemumsatz mit neuen Anlagen klettert von 3,55 Mrd. auf 5,73 Mrd. USD, das Servicegeschäft liegt mit 2,49 Mrd. USD auf Vorquartalsniveau. • Für das Dezemberquartal stellt Lam einen Umsatz von 8,60 Mrd. USD und ein bereinigtes EPS von 2,33 USD in Aussicht, beides im Rahmen des Konsenses. • Der operative Cashflow steigt auf 3,50 Mrd. USD, die Quartalsdividende wird von 0,26 auf 0,33 USD je Aktie erhöht. |
Lam Research steigert den Umsatz im Septemberquartal um 54,4 % gegenüber dem Vorjahresquartal auf den Rekordwert von 8,22 Mrd. USD. Damit übertrifft der Chipausrüster die durchschnittliche Analystenschätzung von 8,14 Mrd. USD und die Mitte der eigenen Prognosespanne von 8,10 Mrd. USD. Gegenüber dem Juniquartal beträgt das Plus 22 %.
Beim Gewinn fällt der Anstieg noch deutlicher aus. Die operative Marge nach US-GAAP steigt von 34,4 % im Vorjahresquartal auf 40,0 %, weil die Betriebskosten mit 1,02 Mrd. USD weit langsamer zulegen als der Umsatz. Der Nettogewinn klettert von 1,57 Mrd. USD auf 2,75 Mrd. USD, das verwässerte GAAP-EPS von 1,24 auf 2,19 USD. Für den Vergleich mit dem Konsens zählt das bereinigte EPS (Non-GAAP): Mit 2,20 USD nach 1,82 USD im Vorquartal liegt es knapp über der durchschnittlichen Analystenschätzung von 2,18 USD.
Die Zahlen sind auffallend sauber. GAAP- und bereinigtes EPS trennt nur ein Cent; die Bereinigungen um Abschreibungen aus Zukäufen und einen Steuereffekt aus einer Gesetzesänderung sind Kleinbeträge. Der Gewinnsprung kommt also aus dem operativen Geschäft, nicht aus der Buchhaltung. Der Vorsprung auf die Schätzungen bleibt bei Umsatz und Gewinn mit jeweils knapp 1 % allerdings schmal. Die Aktie notiert in einer ersten nachbörslichen Indikation rund 3,5 % tiefer.
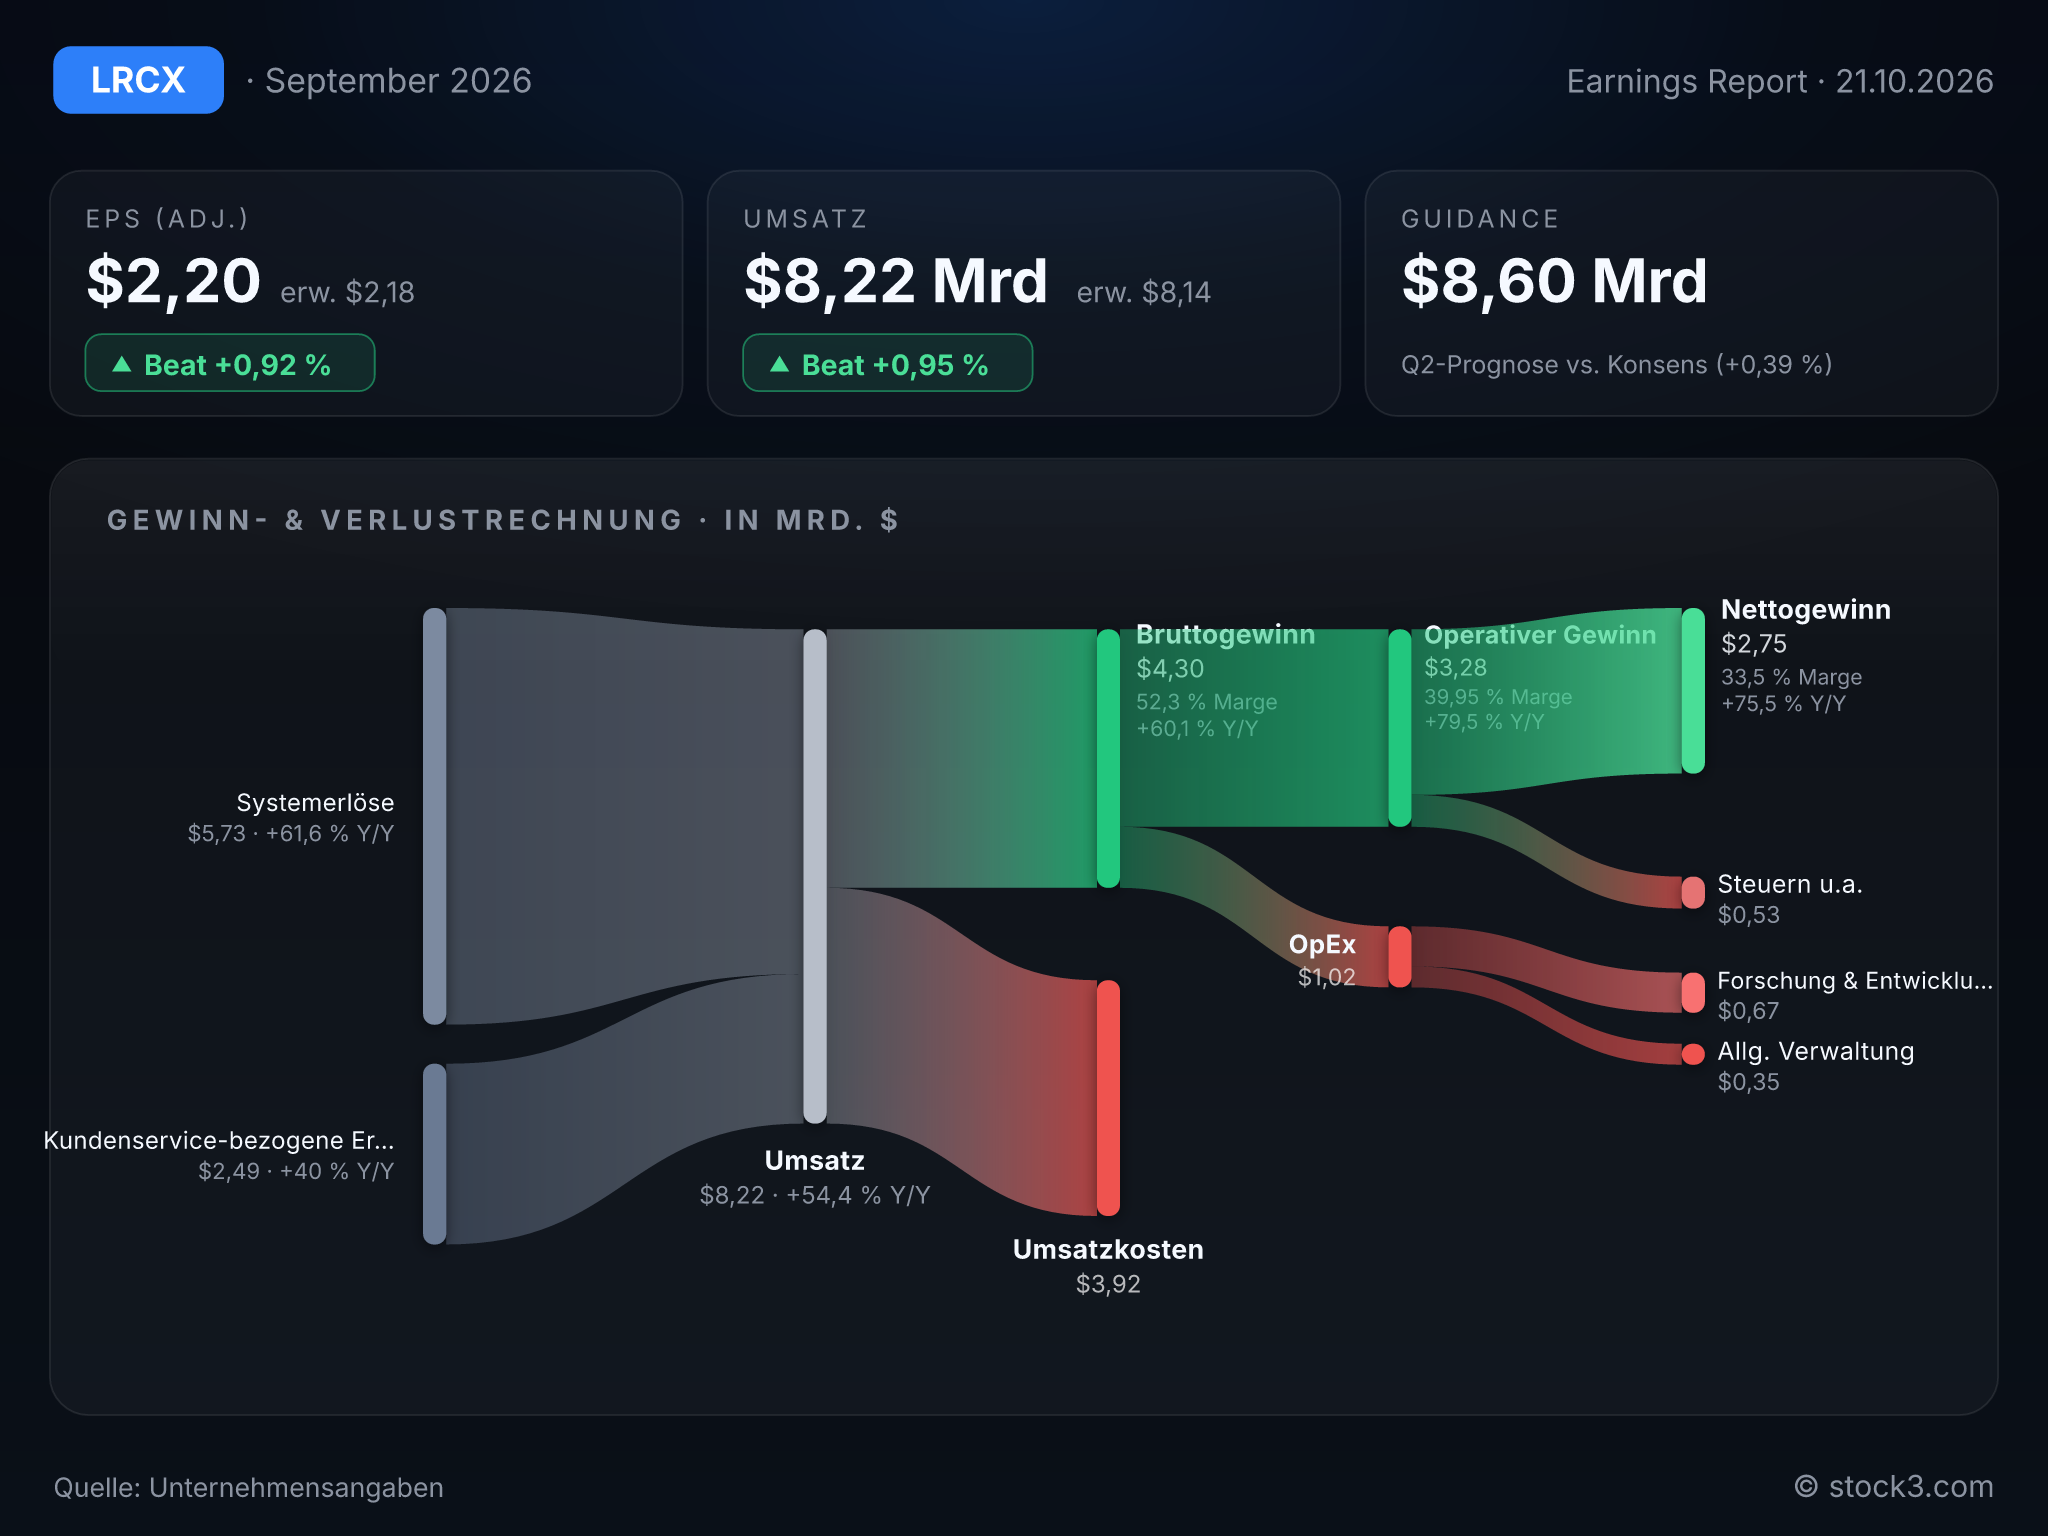
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Lam Research. (Quelle: Unternehmensangaben)
Neue Anlagen ziehen, der Service tritt auf der Stelle
Das Wachstum kommt aus dem Verkauf neuer Anlagen für Abscheidung, Ätzen und Reinigung. Der Systemumsatz klettert von 3,55 Mrd. USD im Vorjahresquartal auf 5,73 Mrd. USD. Das Geschäft mit Service, Ersatzteilen und Upgrades kommt mit 2,49 Mrd. USD dagegen nicht über das Vorquartal hinaus. Das Plus gegenüber dem Juni stammt somit vollständig aus Investitionsentscheidungen der Chiphersteller, die erfahrungsgemäß stärker schwanken als das Servicegeschäft. Regional bleibt China mit 35 % des Umsatzes der größte Abnehmer. Diese Konzentration ist heikel, zumal Lam Exportkontrollen ausdrücklich zu seinen Risiken zählt.
CEO Tim Archer führt die Rekorde bei Umsatz, Gewinn und EPS auf die KI-Nachfrage und die wachsende Komplexität der Chips zurück. Er klingt selbstbewusst: Die Investitionen in neue Technologien und Fertigungskapazität zahlten sich aus, Lam könne schneller wachsen als der Markt für Waferfertigungsanlagen.
Die Kasse füllt sich trotz Rückkäufen
Der operative Cashflow steigt auf 3,50 Mrd. USD nach 1,46 Mrd. USD im Juniquartal. Lam kauft für 1,02 Mrd. USD eigene Aktien zurück und erhöht die Quartalsdividende von 0,26 auf 0,33 USD je Aktie. Dass die liquiden Mittel dennoch auf 7,45 Mrd. USD wachsen, zeigt, wie viel Geld der Aufschwung derzeit abwirft.
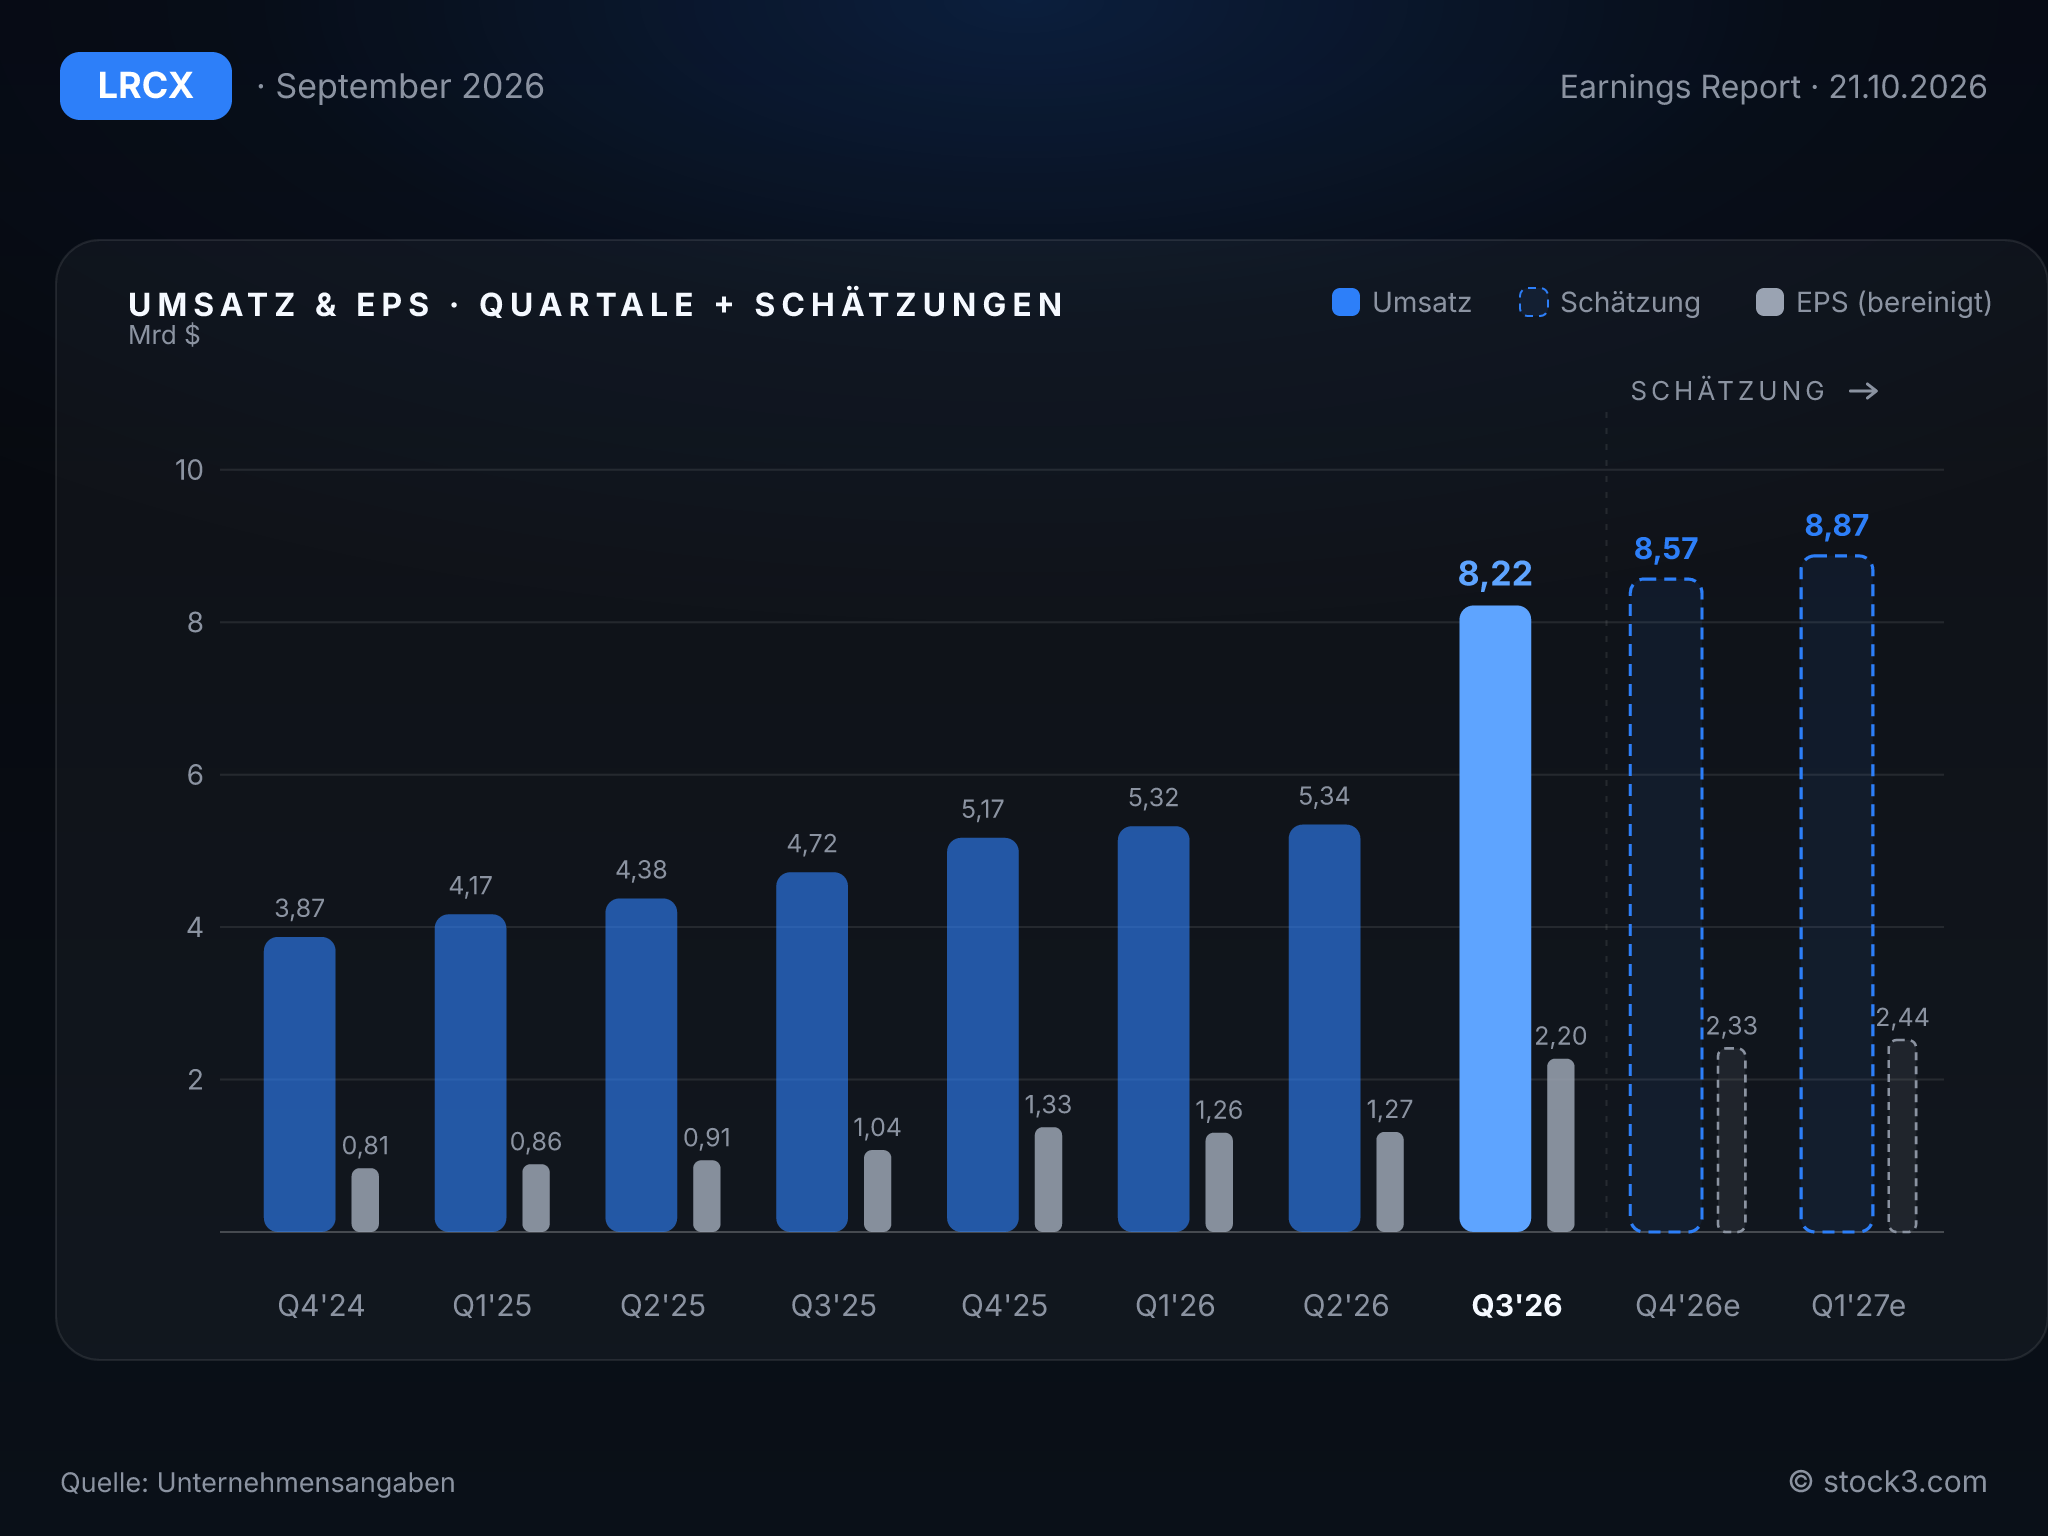
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognose für das Dezemberquartal setzt den Aufwärtstrend fort, überrascht aber nicht. Lam rechnet mit einem Umsatz von 8,60 Mrd. USD (plus/minus 400 Mio. USD), einer operativen Marge von 40,5 % und einem bereinigten EPS von 2,33 USD (plus/minus 0,15 USD). Die Mitte der Umsatzspanne entspricht einem impliziten Wachstum von 60,9 % gegenüber dem Vorjahresquartal, nach 54,4 % im abgelaufenen Quartal. Die Guidance signalisiert damit eine weitere Beschleunigung, während die Marge leicht über den zuletzt erreichten bereinigten 40,2 % liegen soll.
Die Analysten haben das allerdings schon auf dem Zettel. Sie erwarten im Schnitt einen Umsatz von 8,57 Mrd. USD und ein EPS von 2,33 USD, womit die Prognose den Konsens fast punktgenau trifft. Lam bestätigt also die Erwartungen, statt sie nach oben zu verschieben.
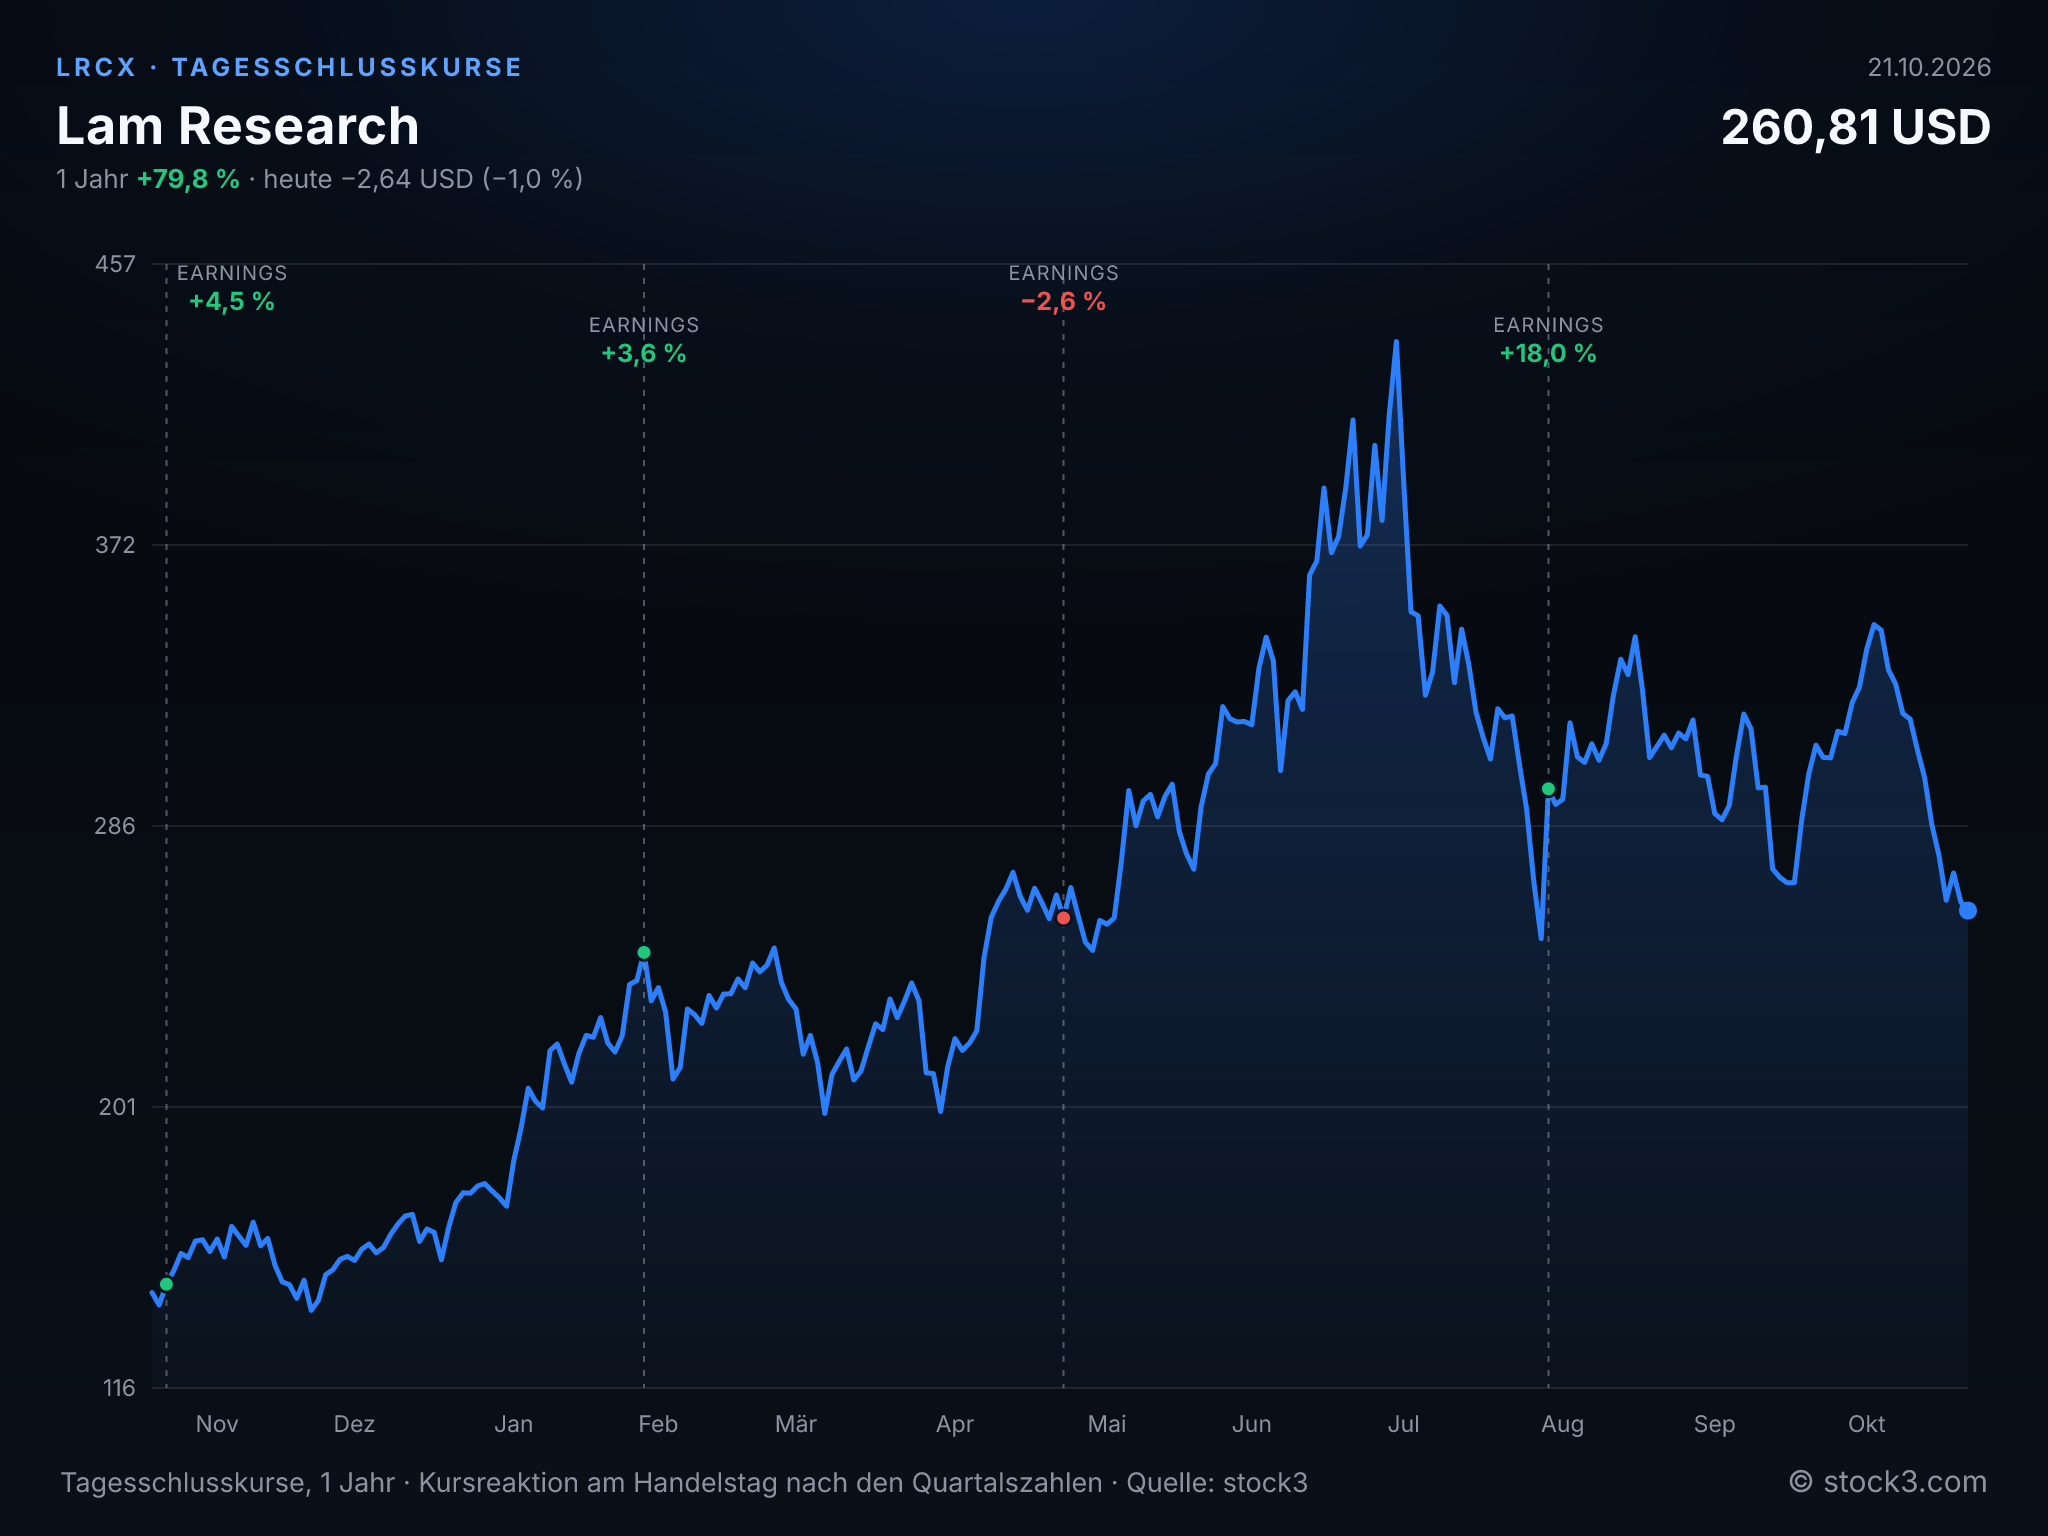
Tagesschlusskurse der Lam Research-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2026 | 2027e | 2028e |
|---|---|---|---|
| Umsatz | 23,23 Mrd. USD | 35,04 Mrd. USD | 42,22 Mrd. USD |
| EPS | 5,82 USD | 9,54 USD | 12,07 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2026 bereinigt (Summe der Quartale)
Fazit: Lam Research verbindet mehr als 54 % Wachstum mit einer operativen Marge von über 40 % und kaum Sondereffekten. Das vom Geschäft mit neuen Anlagen getragene Quartal überzeugt damit durch seine operative Qualität. Dem stehen ein schmaler Vorsprung auf die Schätzungen, eine Prognose genau auf Konsenshöhe und die Abhängigkeit von China mit gut einem Drittel des Umsatzes gegenüber. Das KGV von 44,8 auf Basis der vergangenen Gewinne sinkt auf Basis der Analystenschätzungen auf 27,5 für das Geschäftsjahr 2027 und auf 21,8 für 2028, wobei für 2028 ein Gewinnplus von 26 % unterstellt ist. Die anziehende Dynamik spricht für die Aktie. Sie trifft jedoch auf Erwartungen, die nach diesem Quartal wenig Spielraum für Enttäuschungen lassen.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

