Goodbye SIEMENS! Willkommen HEALTHINEERS
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
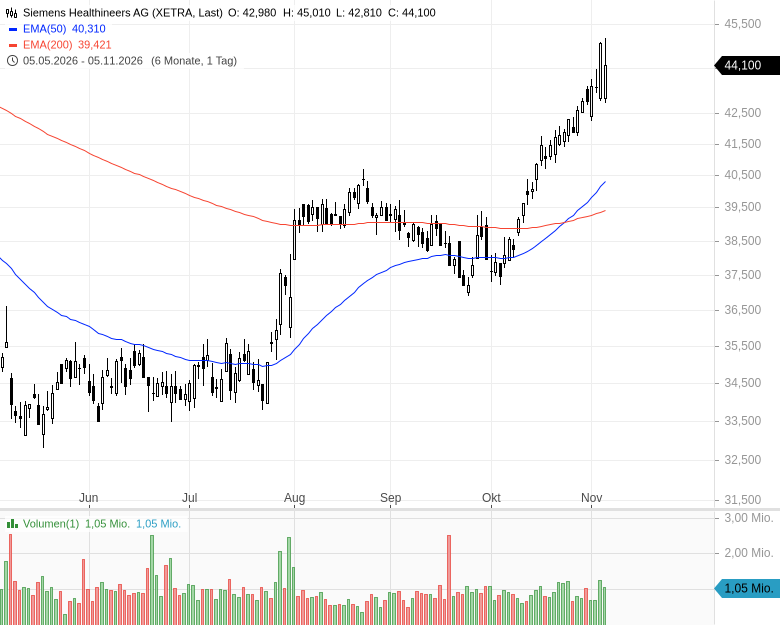
- Siemens Healthineers AG - WKN: SHL100 - ISIN: DE000SHL1006 - Kurs: 44,880 € (XETRA)
Manche Namen trägt ein Unternehmen jahrzehntelang, bis es sie ablegen muss, um wirklich eigenständig zu werden. Für Siemens Healthineers ist dieser Moment gekommen. Im Februar stimmen die Aktionäre über die Abspaltung vom Mutterkonzern ab, danach soll aus dem Erlanger Medizintechnikkonzern schlicht Healthineers werden. Am selben Morgen leitete Vorstandschef Bernhard Montag die Trennung von der Labordiagnostik ein, die künftig als Olyrian Diagnostics firmiert.
"Siemens ist unsere Herkunft und bleibt ein wichtiger und geschätzter Teil unseres Erbes. Healthineers ist, wer wir sind“, sagte Montag vor Analysten. Ganz umsonst ist der Abschied nicht: Für eine dreijährige Übergangsphase zahlt der Konzern an Siemens eine feste Markengebühr von 300 Mio. EUR in drei Raten, die aus dem bereinigten Ergebnis herausgerechnet wird. Auch im Aufsichtsrat schrumpft der Einfluss des Großaktionärs, statt drei Siemens-Vorständen soll dem Gremium künftig nur noch einer angehören.
Starkes Schlussquartal
Operativ liefert der Konzern für den Neustart ein solides Fundament. Im vierten Geschäftsquartal stieg der Umsatz auf 6,8 Mrd. EUR nach 6,3 Mrd. EUR im Vorjahr, Analysten hatten 6,7 Mrd. EUR erwartet. Vergleichbar, also bereinigt um Währungs- und Portfolioeffekte, wuchs der Konzern um 5,9 % und damit stärker als die prognostizierten 5,5 %. Das bereinigte EBIT verharrte mit 1,1 Mrd. EUR auf Vorjahresniveau, das bereinigte Ergebnis je Aktie stieg leicht auf 0,69 EUR nach 0,68 EUR.
👻 Dein Jahresabo zum Spooky-Preis
Du willst mit Deinem Wunsch-Service starten oder nutzt ihn bisher im Monatsabo? Dann schnapp Dir jetzt das Jahresabo: Beim stock3 Spooky Sale sparst Du 15 % auf den bereits günstigeren Jahrespreis. Ein Gratis-Extra gibt’s obendrauf – nur bis 07.11.2026!
Getragen wurde das Quartal vom sogenannten synergetischen Kern aus Bildgebung und Präzisionstherapie, der um 8,1 % zulegte. Die Bildgebung allein wuchs um 10 %, angetrieben von der Photonenzähl-CT, Radiopharmaka und einem Nachholeffekt in der Magnetresonanztomografie. Die Strahlentherapietochter Varian kam auf 7 %. Regional überzeugten Amerika mit 7 % und der asiatisch-pazifische Raum samt Japan mit zweistelligen Raten, China schrumpfte dagegen um 2 %. Bemerkenswert ist der Auftragseingang: Mit einem Book-to-Bill-Verhältnis von 1,15 im Gerätegeschäft lagen die Bestellungen deutlich über den Umsätzen.
Im Gesamtjahr 2025/26 erlöste der Konzern 23,6 Mrd. EUR nach 23,4 Mrd. EUR, vergleichbar ein Plus von 4,0 %. Das bereinigte Ergebnis je Aktie erreichte 2,42 EUR nach 2,39 EUR, enthält allerdings Zollrückerstattungen von 0,16 EUR je Aktie. Ohne diese und mehrere Sondereffekte des Schlussquartals blieben rund 2,30 EUR. Die Dividende bleibt bei 1,00 EUR, der Markt hatte auf 1,05 EUR gehofft.
Olyrian Diagnostics soll 2028 auf eigenen Beinen stehen
Das Sorgenkind bleibt die Diagnostik. Die Sparte schrumpfte im vierten Quartal um 4,2 %, stabilisierte sich aber gegenüber dem Vorquartal, die normalisierte Marge lag bei rund 4 %. Belastet hat vor allem China, wo der Diagnostikumsatz im abgelaufenen Jahr um mehr als 30 % einbrach. Nun ist die Ausgliederung eingeleitet, bis Mitte 2028 soll Olyrian Diagnostics als eigenständiger Spezialist für In-vitro-Diagnostik bereitstehen. Finanzvorstand Jochen Schmitz übernimmt im Vorstand die Verantwortung für die Sparte.
Ob am Ende eine Abspaltung oder ein Verkauf steht, ließ Schmitz offen. "Wenn wir von der Absicht zur Trennung sprechen, meinen wir die Absicht zur Trennung“, betonte er. Bis zur Trennung soll ein zweites Sparprogramm weitere 400 Mio. EUR heben und die Marge mittelfristig in den mittleren Zehnprozentbereich führen. Rückenwind liefert die Verlängerung des Vertrags mit dem US-Laborkonzern Quest Diagnostics um fünf Jahre. Parallel lässt der Konzern das Geschäft mit klassischen Ultraschallsystemen auslaufen und konzentriert sich auf den prozeduralen Ultraschall.
Der Umbau hat seinen Preis. Ausgliederung, Ultraschallrückzug und Entkonsolidierung hinterlassen mehr als 300 Mio. EUR an Restkosten, die zunächst im Konzern verbleiben. Das neue Produktivitätsprogramm Transform4Future soll sie bis zum Geschäftsjahr 2030 mehr als ausgleichen. Wachstumsfantasie liefert das neue Strahlentherapiesystem Accela, mit dem sich ein Patient mit mehreren Metastasen in 97 Sekunden reiner Bestrahlungszeit behandeln lassen soll.
Vorsicht als Programm
Für 2026/27 stellt der Vorstand ein vergleichbares Umsatzplus von 4 bis 5 % in Aussicht, der Markt hatte mit 5,5 % gerechnet. Das bereinigte Ergebnis je Aktie soll zwischen 2,20 und 2,40 EUR liegen, der Konsens lag bei 2,37 EUR. Schmitz kalkuliert zusätzliche Inflationslasten in der Lieferkette von 0,15 EUR je Aktie ein. Weitere rund 0,20 EUR kosten eine normalisierte Steuerquote, höhere Finanzierungskosten nach der Ablösung der Siemens-Kredite und Trennungskosten. Mittelfristig bekräftigt das Management sein Ziel eines zweistelligen Wachstums beim bereinigten Ergebnis je Aktie.
Die Fragen der Analysten kreisten fast ausschließlich um die Belastbarkeit dieser Prognose. Das Management räumte ein, vorsichtiger kalkuliert zu haben als in den Vorjahren. Auf die Frage nach einem erneuten Ölpreisschock antwortete Schmitz dennoch: "Wenn die Welt auseinanderfällt, würde das nicht ausreichen.“
Warum die vollen Auftragsbücher nicht in eine ehrgeizigere Umsatzprognose münden, erklärte Schmitz vor allem mit China. Dort rechnet der Konzern wegen der zentralisierten Beschaffung nun mit leicht sinkenden Umsätzen in Bildgebung und Präzisionstherapie. Die Ausschreibungen schaffen mehr Preistransparenz und damit zusätzlichen Margendruck. In den USA sieht Montag durch die Zwischenwahlen keine Veränderung der Nachfrage, zu möglichen Zöllen nach Section 232 gebe es keine Neuigkeiten. Im Wettbewerb mit GE HealthCare und Philips verweist der Konzern auf Margen über denen aller Konkurrenten und einen mehrjährigen Innovationsvorsprung bei der Photonenzähl-CT.
Solide Zahlen, teurer Umbau
Analysten urteilten im Nachgang gespalten. David Adlington von JPMorgan sieht in der Auftragslage den Glanzpunkt und hält den Ausblick für konservativ ("Overweight“, Kursziel 57,40 EUR). Graham Doyle von der UBS verweist dagegen auf das hinter den Erwartungen gebliebene bereinigte EBIT und rechnet wegen erheblicher Anpassungen für 2027 sowie künftiger Belastungen von 200 Mio. EUR durch die Diagnostik-Ausgliederung mit einer verhaltenen Reaktion ("Neutral“, 38 EUR). Sam England von Berenberg erwartet sinkende Konsensschätzungen, weil die Mitte der neuen Gewinnspanne rund 3 % darunter liegt ("Hold“, 40 EUR).
Fazit: Unterm Strich zeigt Siemens Healthineers ein starkes Kerngeschäft mit vollen Auftragsbüchern, aber auch, wie teuer die Neuordnung wird. Der defensiv kalkulierte Ausblick lässt Raum für positive Überraschungen. Bis Olyrian Diagnostics eigene Wege geht und Transform4Future greift, dominieren jedoch Kosten und offene Fragen. Mit einem 19er-KGV wirkt die Aktie für mich derzeit weitgehend fair bewertet. Vielleicht gelingt ja auch ein schöner Verkauf Olyrian an Private Equity.
Weitere Analysen & News zur Aktie unserer Redaktion findest Du hier.
| Jahr | 2025 | 2026e* | 2027e* |
| Umsatz in Mrd. EUR | 23,38 | 23,61 | 25,13 |
| Ergebnis je Aktie in EUR | 2,39 | 2,36 | 2,38 |
| KGV | 18 | 19 | 18 |
| Dividende je Aktie in EUR | 1,00 | 1,03 | 1,06 |
| Dividendenrendite | 2,27% | 2,34% | 2,41% |
|
*e = erwartet, Berechnungen basieren bei |
Eröffne jetzt Dein kostenloses Depot bei justTRADE und profitiere von vielen Vorteilen:
✓ 50 Euro Startguthaben bei justTRADE
✓ ab 0 € Orderprovision für die Derivate-Emittenten (zzgl. Handelsplatzspread)
✓ 4 € pro Trade im Schnitt sparen mit der Auswahl an 3 Börsen - dank Quote-Request-Order
Nur für kurze Zeit: Erhalte eine Überraschung von stock3 on top!
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.