Die Woche in Zahlen: Chipwerte trotzen Inflation und teurem Öl
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
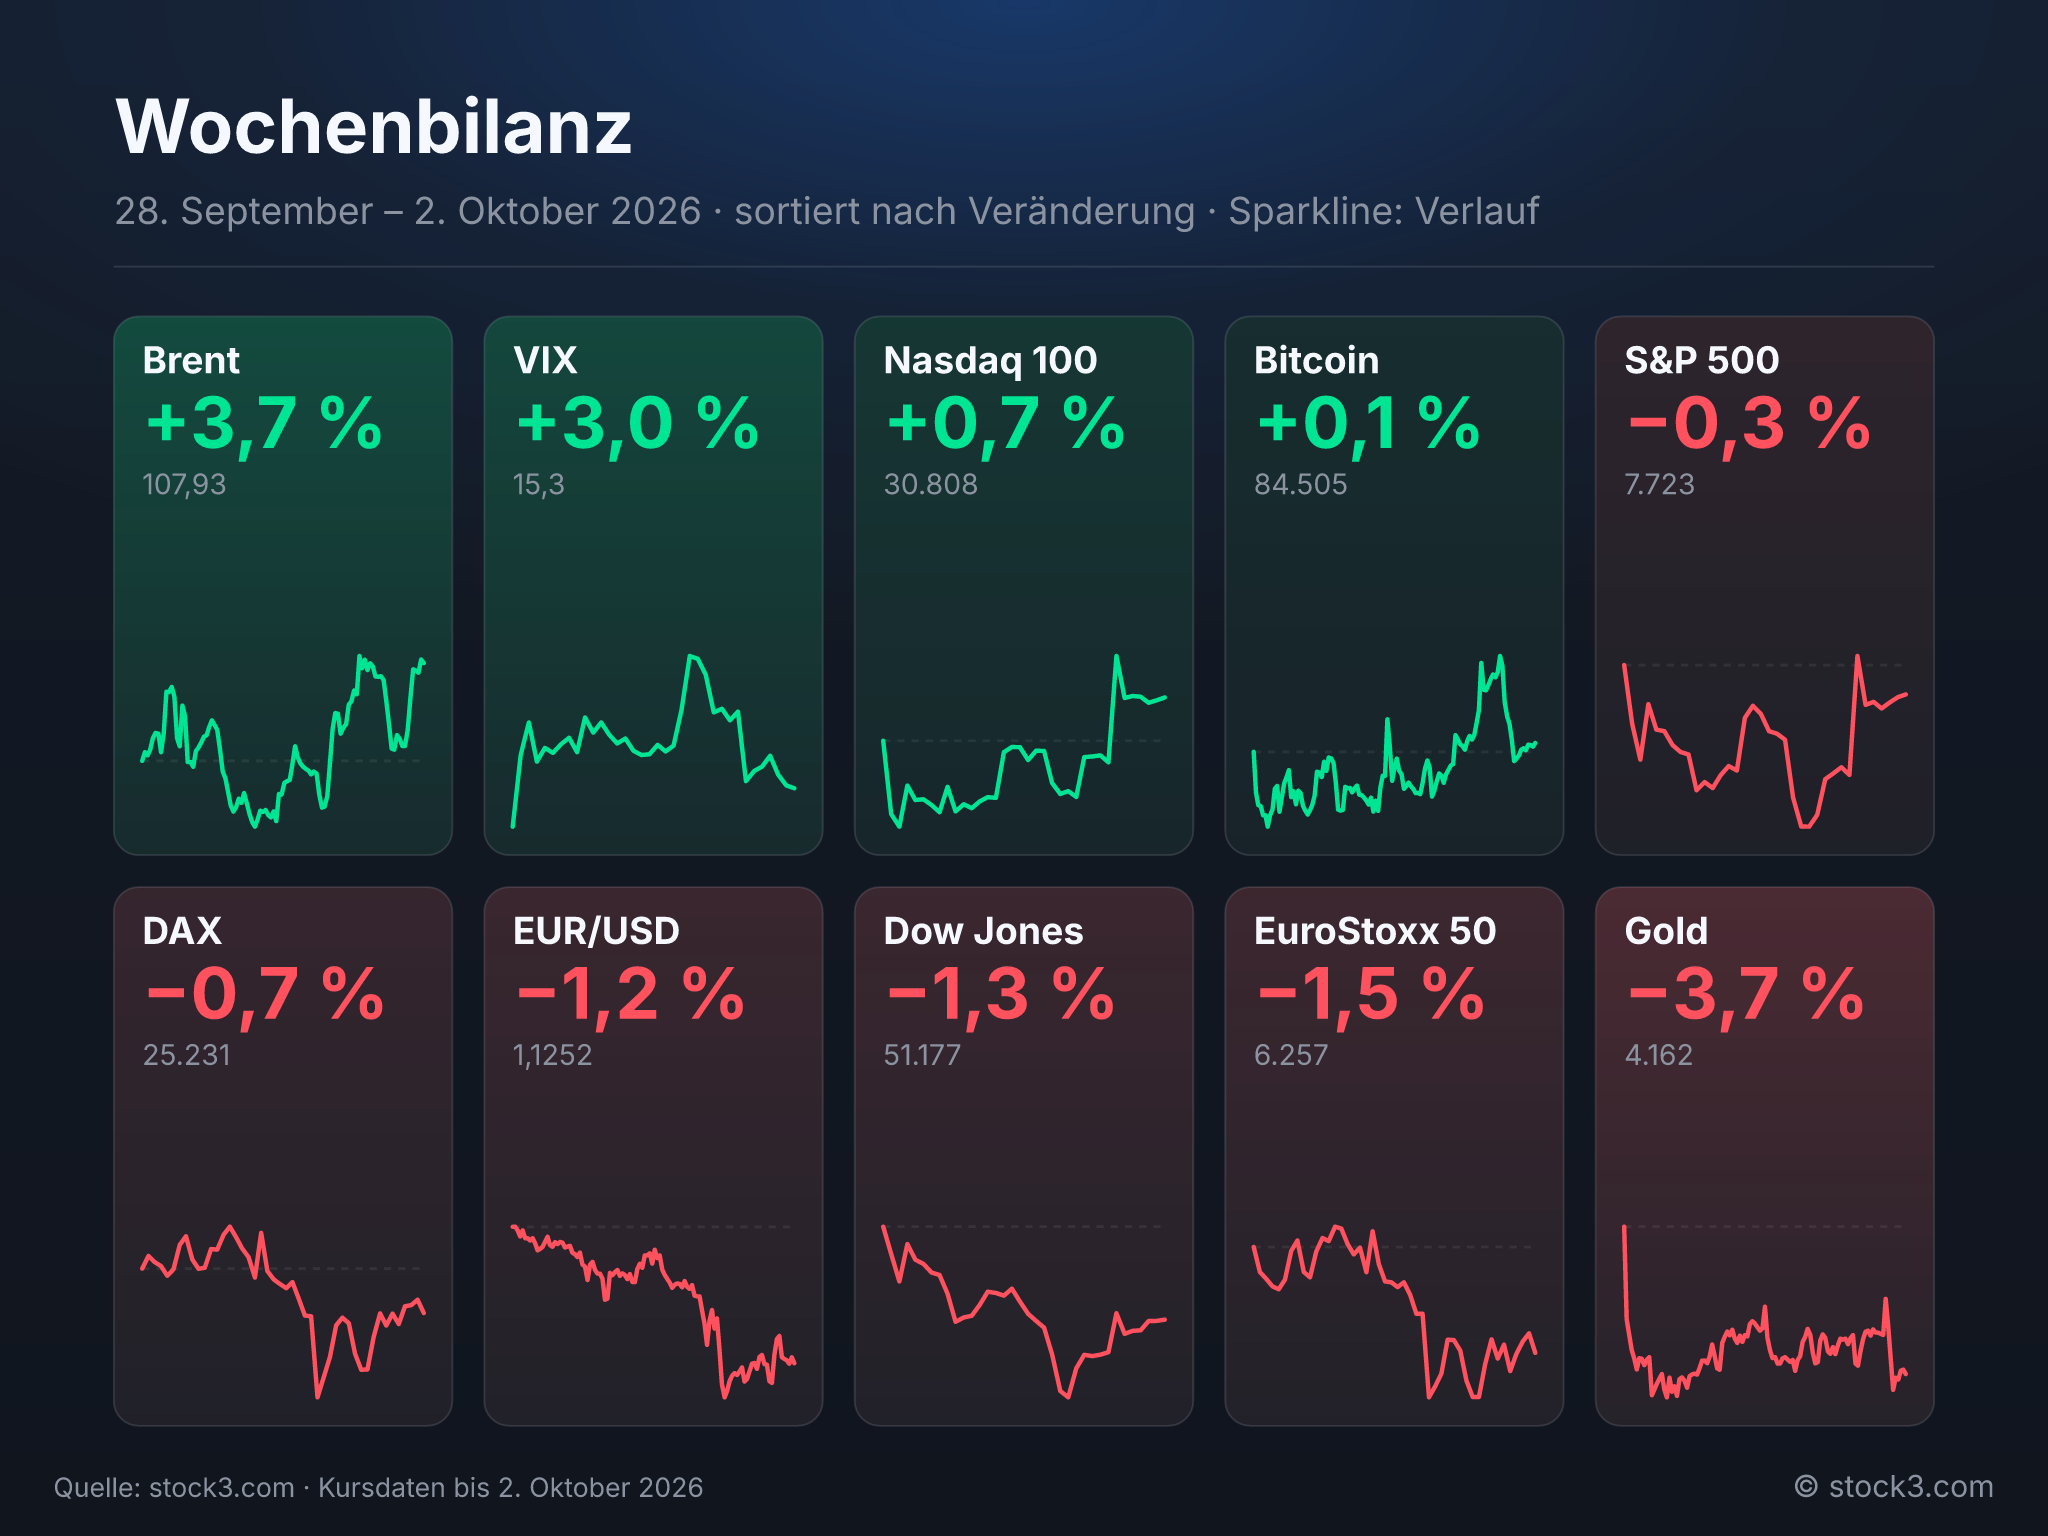
Unter den großen Aktienindizes hat allein der Nasdaq 100 die Woche mit einem Plus von 0,7 % beendet – angeführt von Halbleiter- und Optikwerten wie Lumentum und Synopsys –, während DAX, EuroStoxx 50 und Dow Jones nachgaben. Den übrigen Markt belasteten die Eurozonen-Inflation, die auf 3,8 % stieg, und das teurere Öl: Brent verteuerte sich um 3,7 % auf 107,93 USD. Gold büßte im selben Umfang ein.
Wochenbilanz
Was die Woche prägte
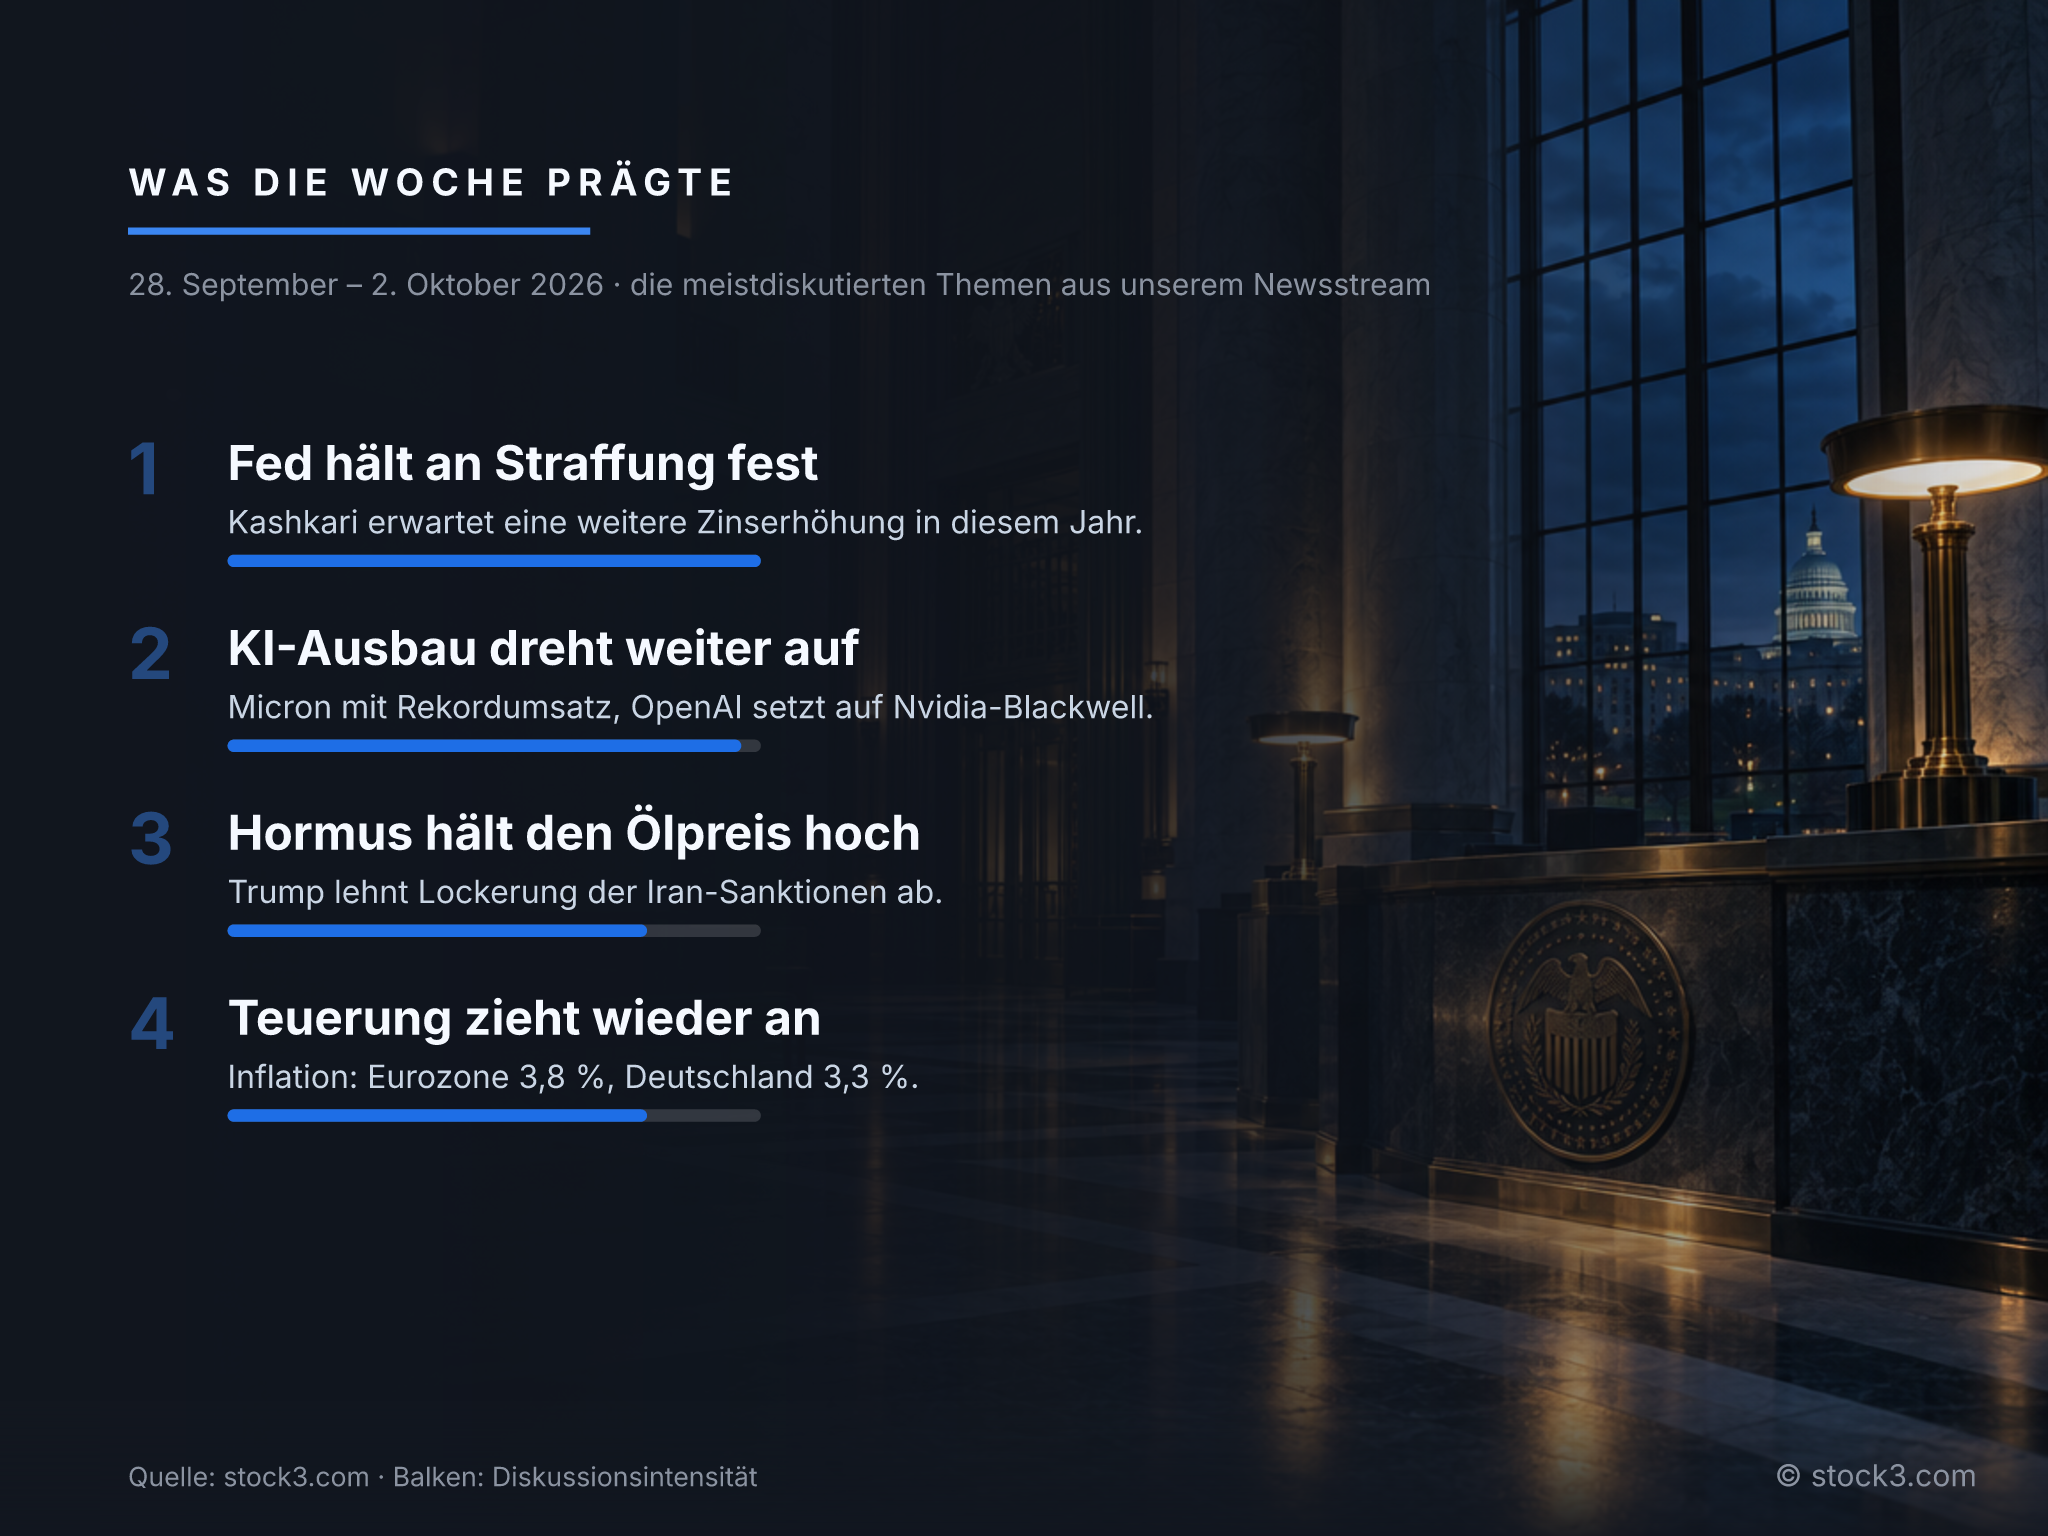
Fast alles, was die Märkte in dieser Woche bewegte, kreiste um die Frage, wie lange Preise und Zinsen hoch bleiben. Einzig der KI-Ausbau folgte seiner eigenen Logik.
Was die Woche prägte
Chart der Woche: Lumentum Holdings +15,3 %
Der Verlauf der Lumentum-Aktie erstreckt sich über die volle Woche: Ihren tiefsten Stand erreichte sie am Montag, ihren höchsten am Freitag, unter dem Strich stand ein Plus von 15,3 %. Der Hersteller optischer Komponenten gehörte damit zu der kleinen Gruppe, auf der das Indexplus ruhte. Der Nasdaq 100 selbst kam nur auf 0,7 %, und 57 seiner 101 Werte schlossen im Minus. Ganz allein stand Lumentum mit seiner Bewegung allerdings nicht: Coherent, ein Anbieter aus demselben Segment, legte in derselben Woche um 13,9 % zu.
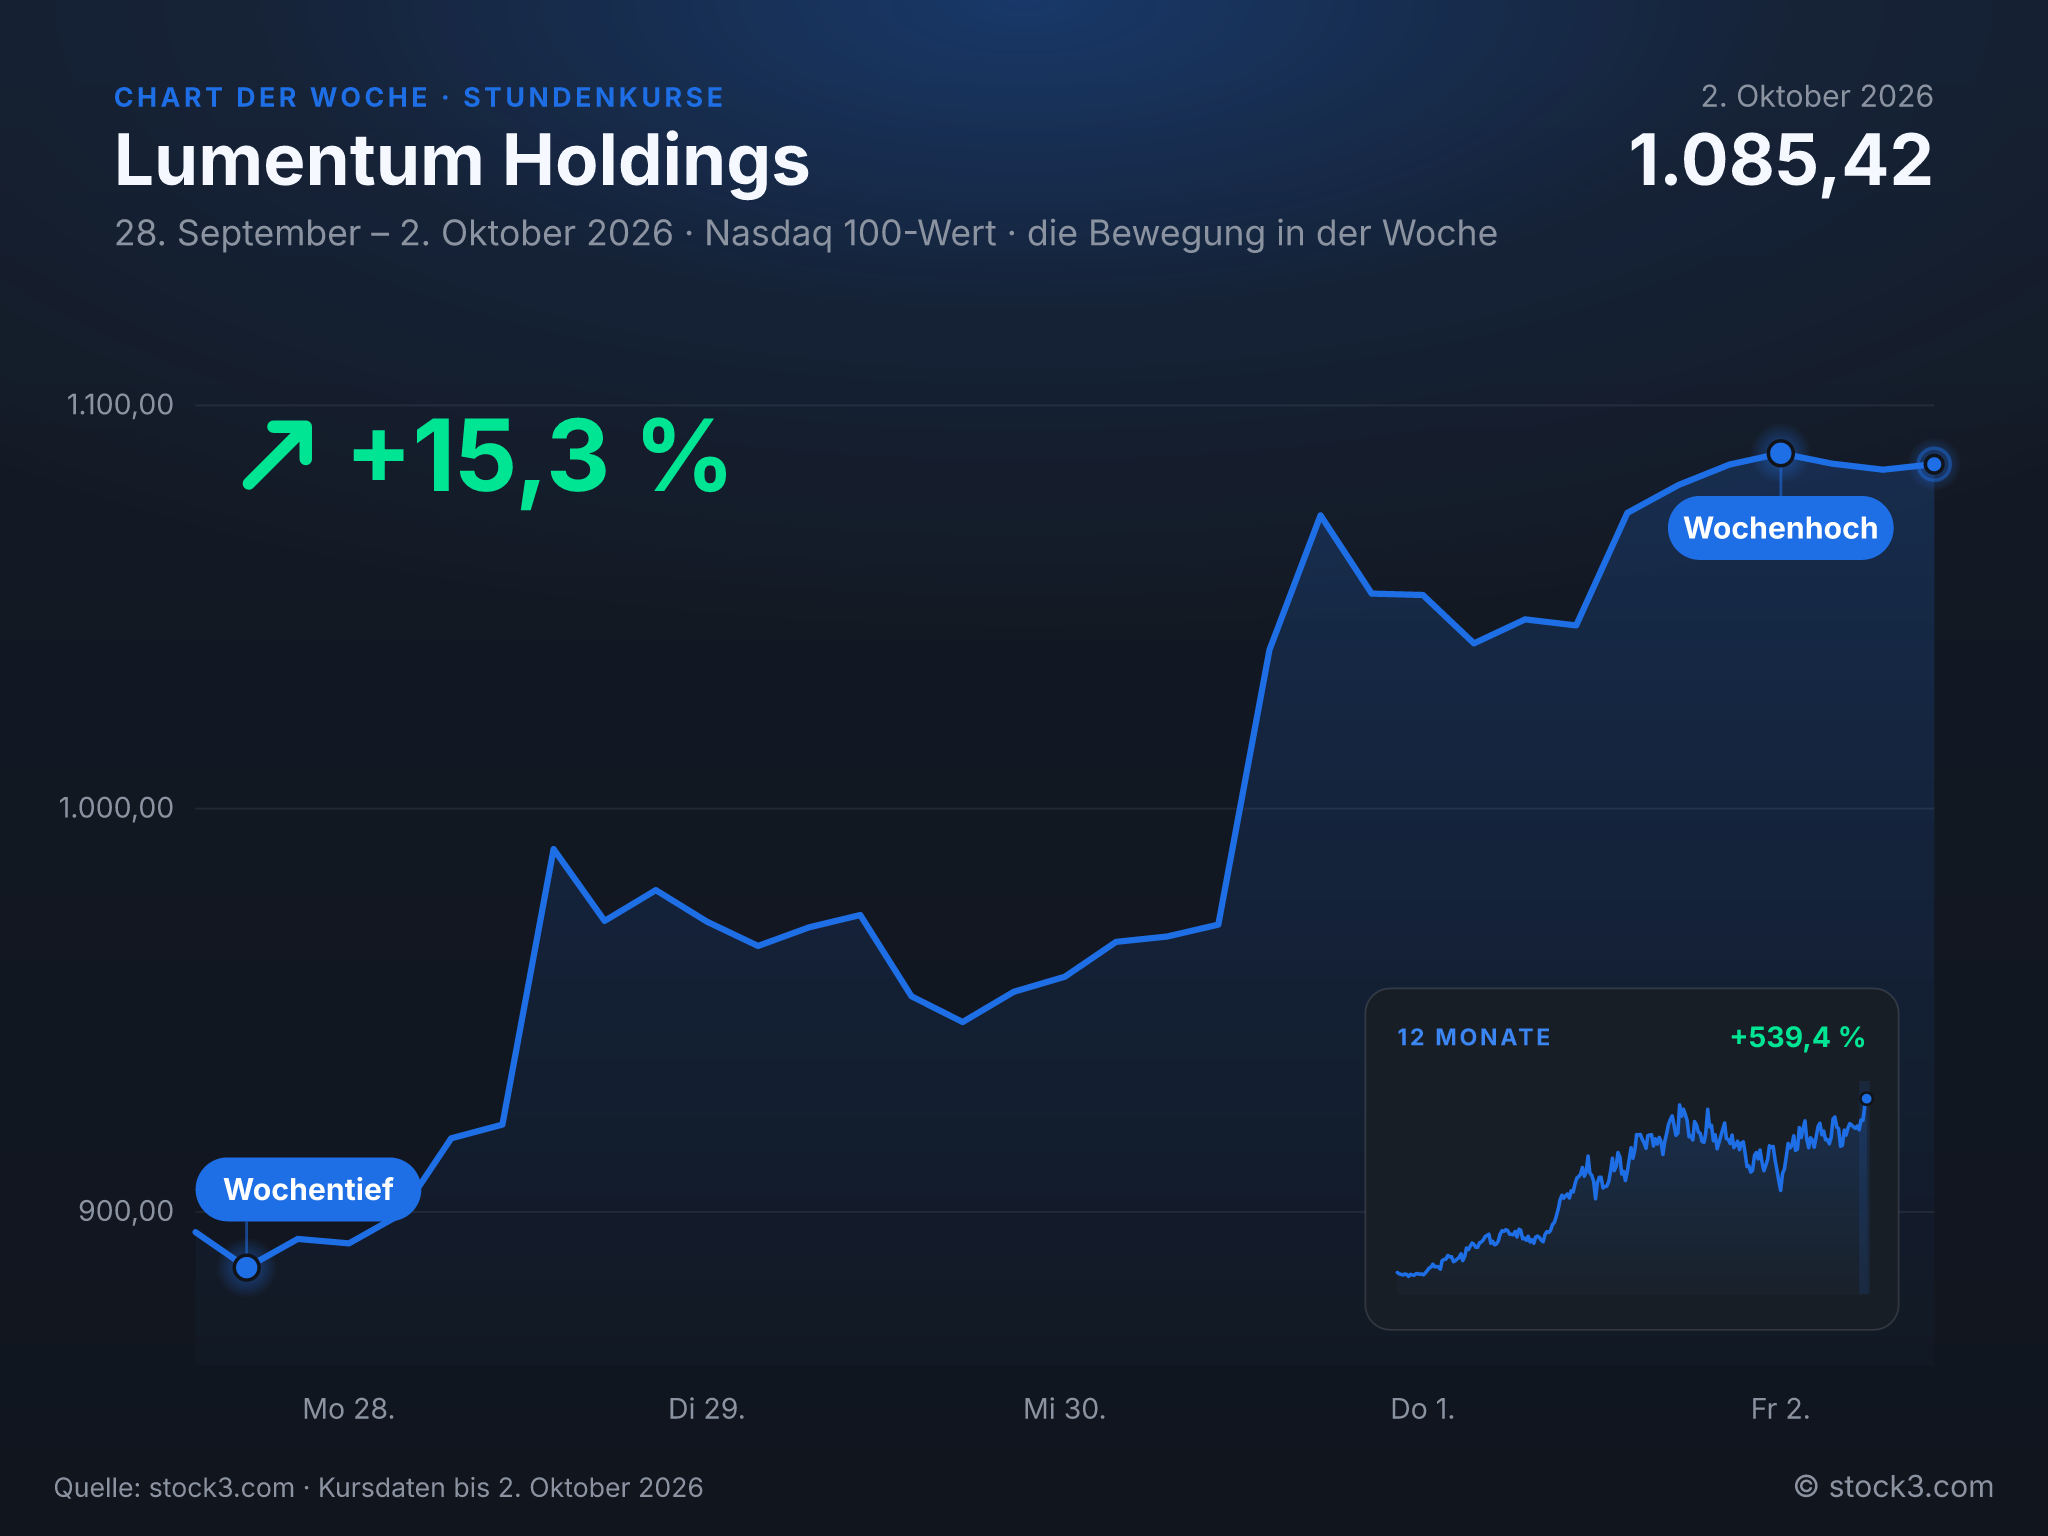
Chart der Woche: Lumentum Holdings +15,3 %
Sektoren im Blick
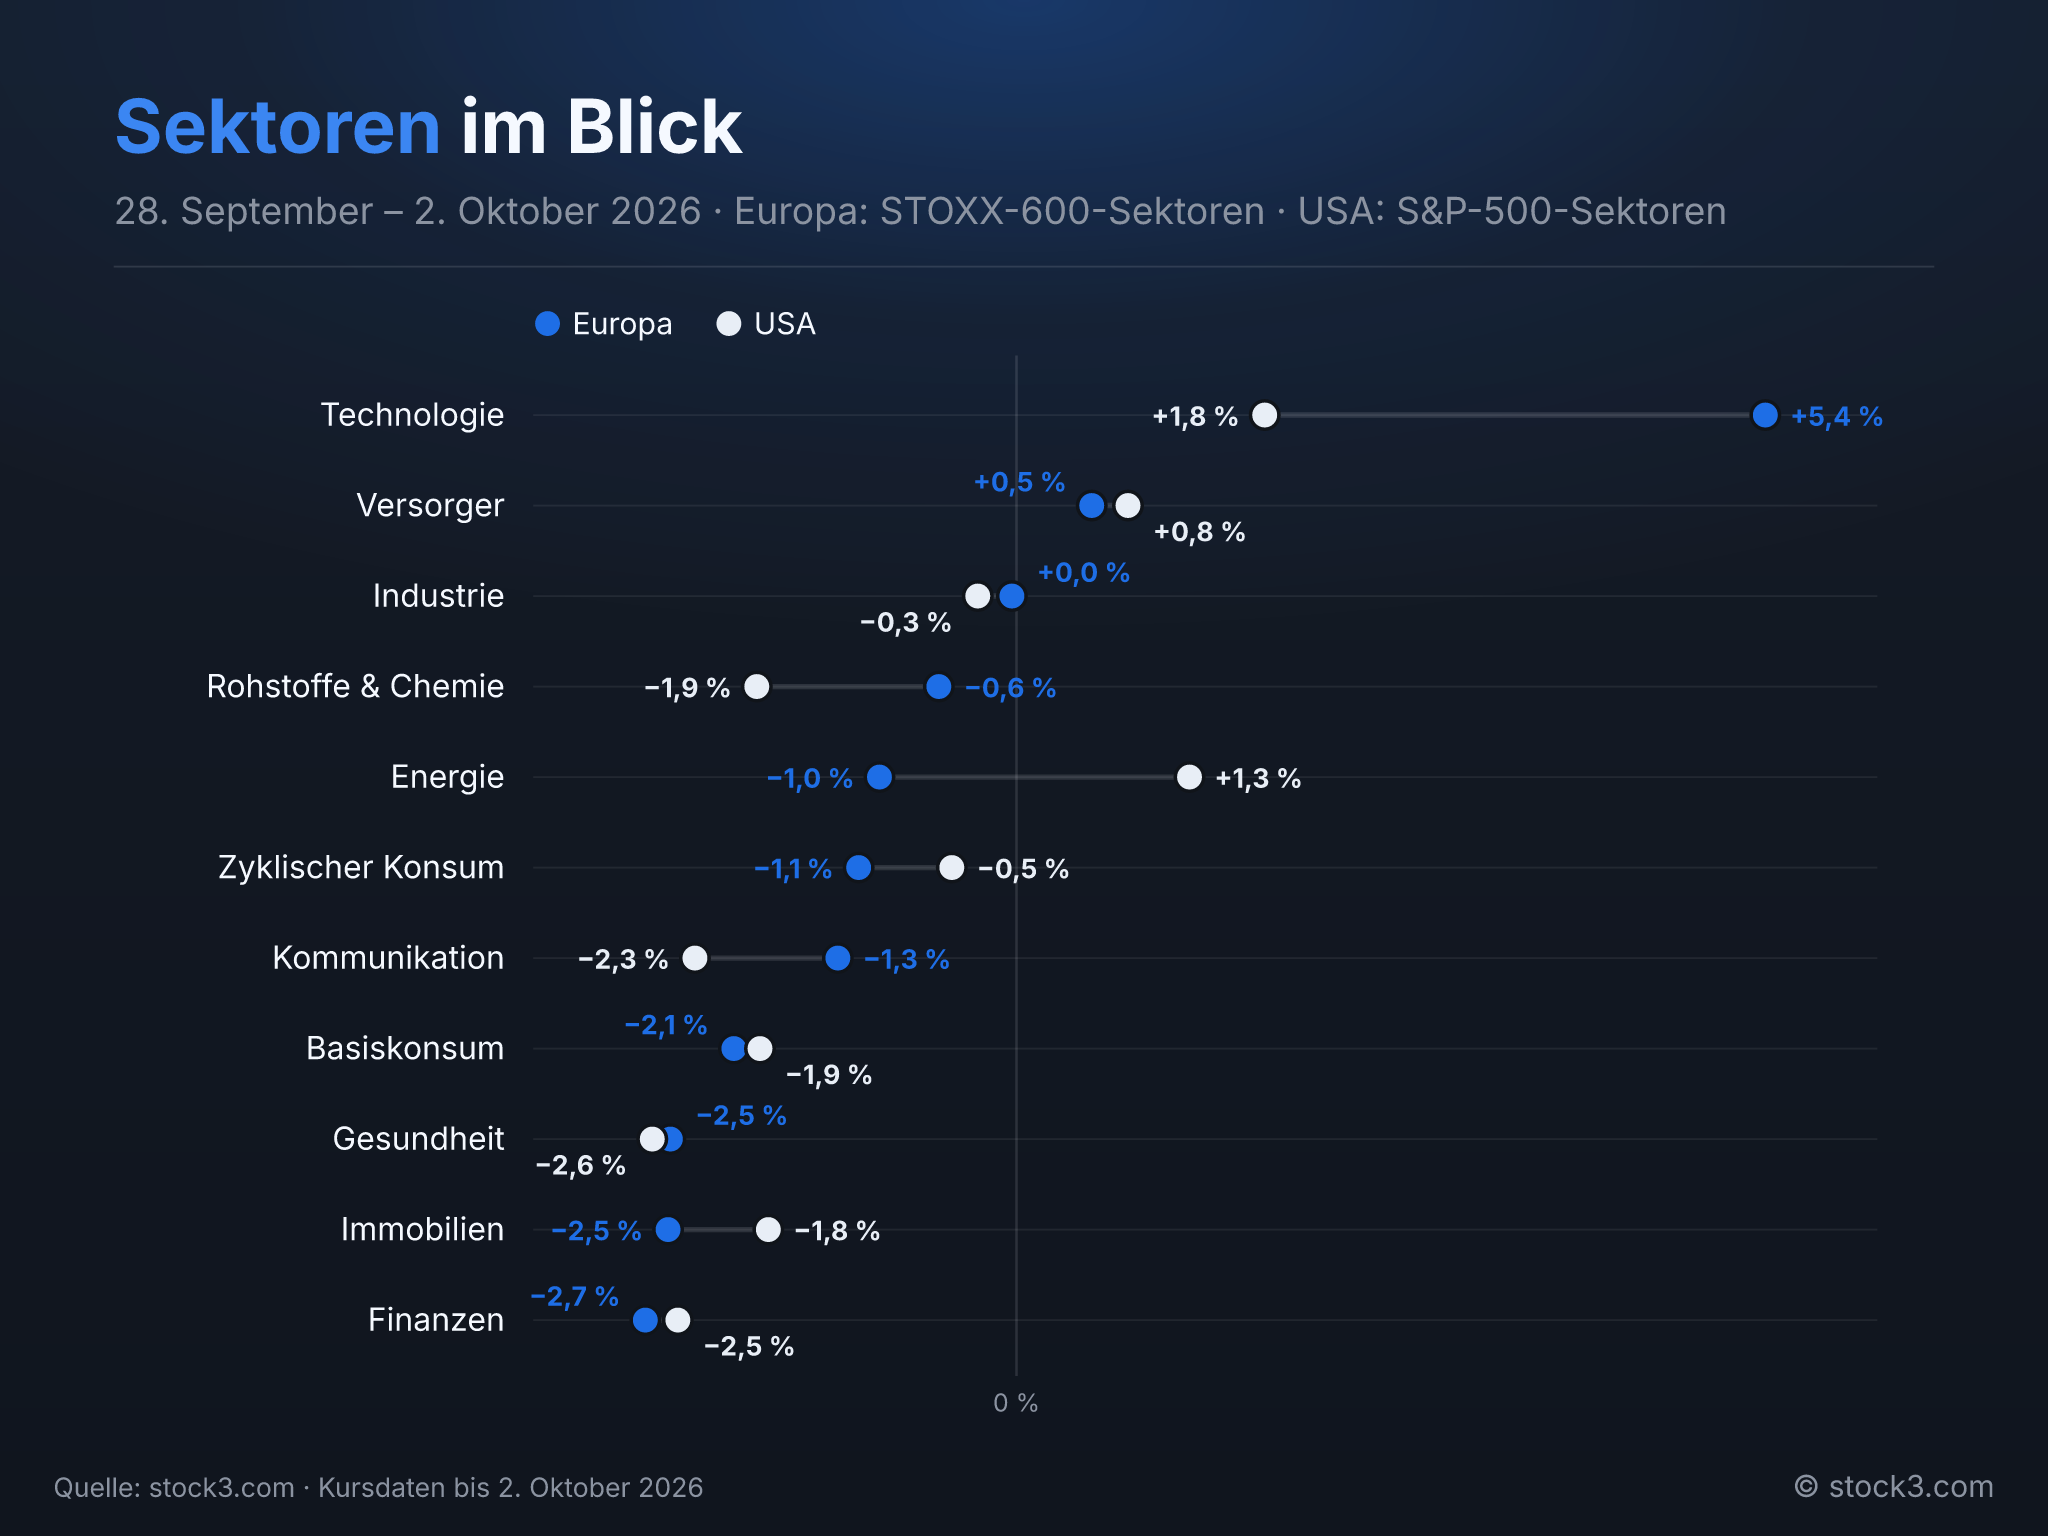
Mit 5,4 % setzte sich der europäische Technologiesektor weit von allen übrigen Branchen ab. In den USA fiel das Plus der Technologie mit 1,8 % kleiner aus, reichte dort aber ebenfalls für die Spitze. Als einzige weitere Branche hielten sich die Versorger in beiden Regionen im Plus. Uneinheitlich verlief die Woche für die Energiewerte, die in den USA 1,3 % gewannen und in Europa trotz des teureren Öls 1,0 % abgaben. Auch die defensiven Branchen boten keinen Schutz: Gesundheit und Basiskonsum verloren ebenso wie die Finanzwerte in beiden Regionen zwischen 1,9 und 2,7 %. Ganz unten lagen in Europa die Finanzwerte, in den USA die Gesundheitswerte.
Sektoren im Blick
Aktien im Fokus: Deutschland
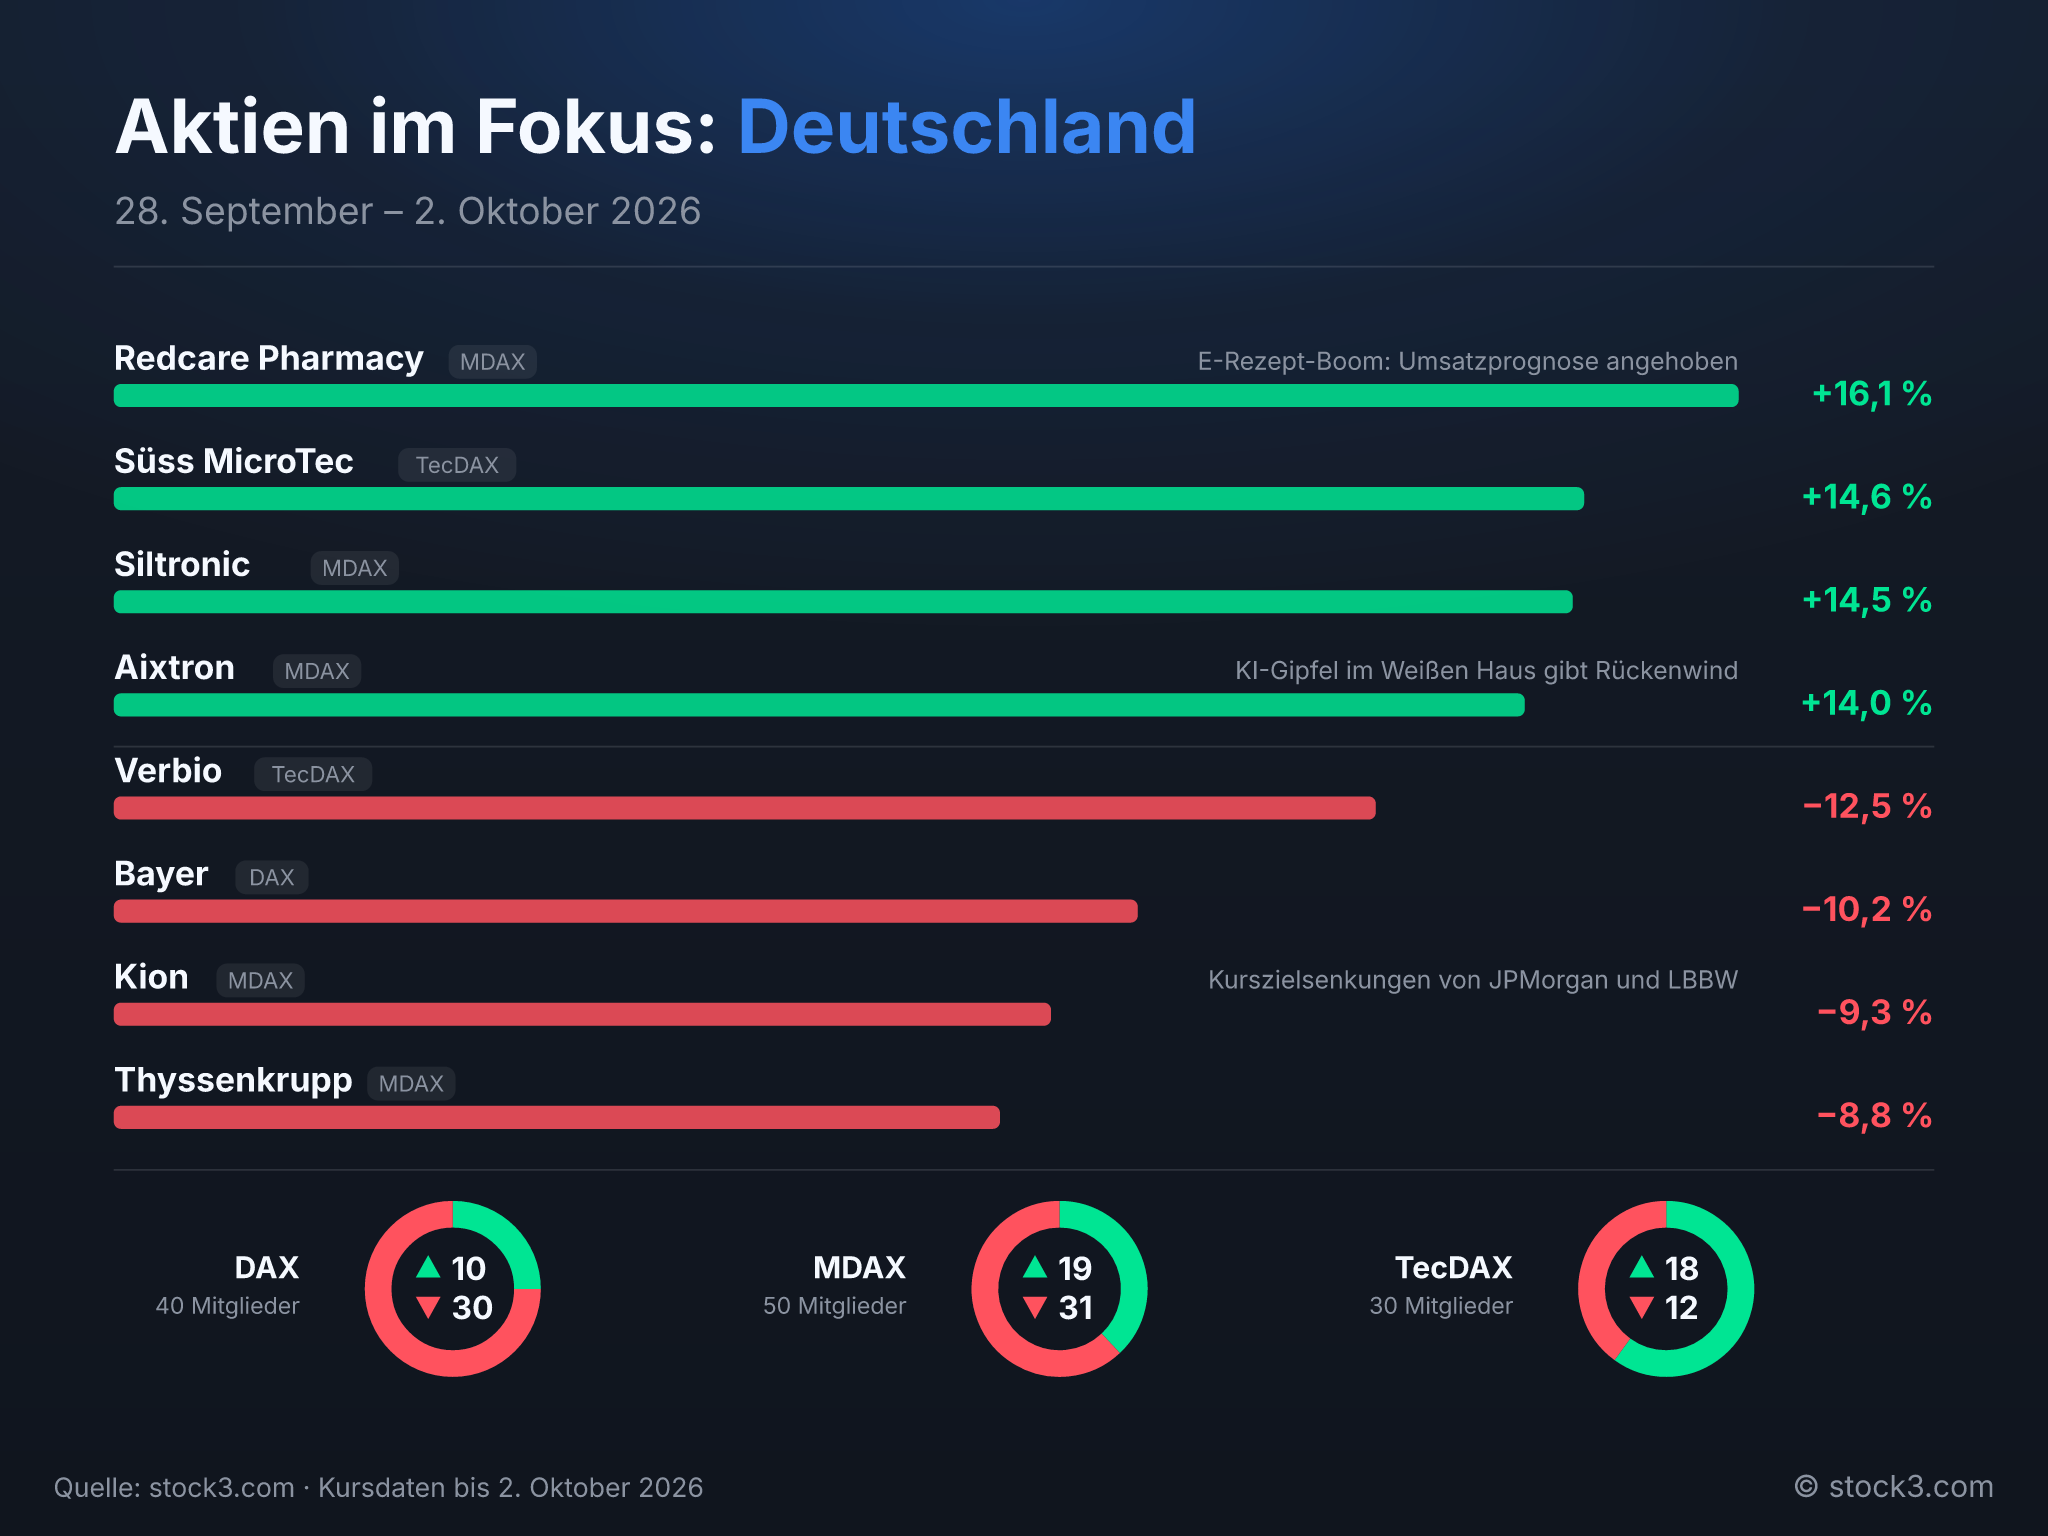
Vier der fünf größten Gewinner am deutschen Markt waren Halbleiterwerte. Infineon und Aixtron legten jeweils 14,0 % zu, beide mit Rückenwind vom KI-Gipfel im Weißen Haus; bei Infineon kam der Ausblick von Micron hinzu. Siltronic und Süss MicroTec zogen ähnlich stark an, und der TecDAX war als einziger der drei Indizes mit mehr Gewinnern als Verlierern. An der Spitze lag dennoch kein Chipwert: Redcare Pharmacy hob angesichts des E-Rezept-Booms die Umsatzprognose an und gewann 16,1 %. Im DAX dagegen schlossen 30 der 40 Werte im Minus, darunter Bayer mit einem Abschlag von 10,2 %. Zwei MDAX-Werte gerieten durch Analysten unter Druck: JPMorgan senkte das Kursziel für Renk wegen Sorgen um das dritte Quartal, bei Kion nahmen JPMorgan und LBBW ihre Ziele zurück. Die beiden Aktien verloren 8,2 beziehungsweise 9,3 %.
Aktien im Fokus: Deutschland
Aktien im Fokus: USA
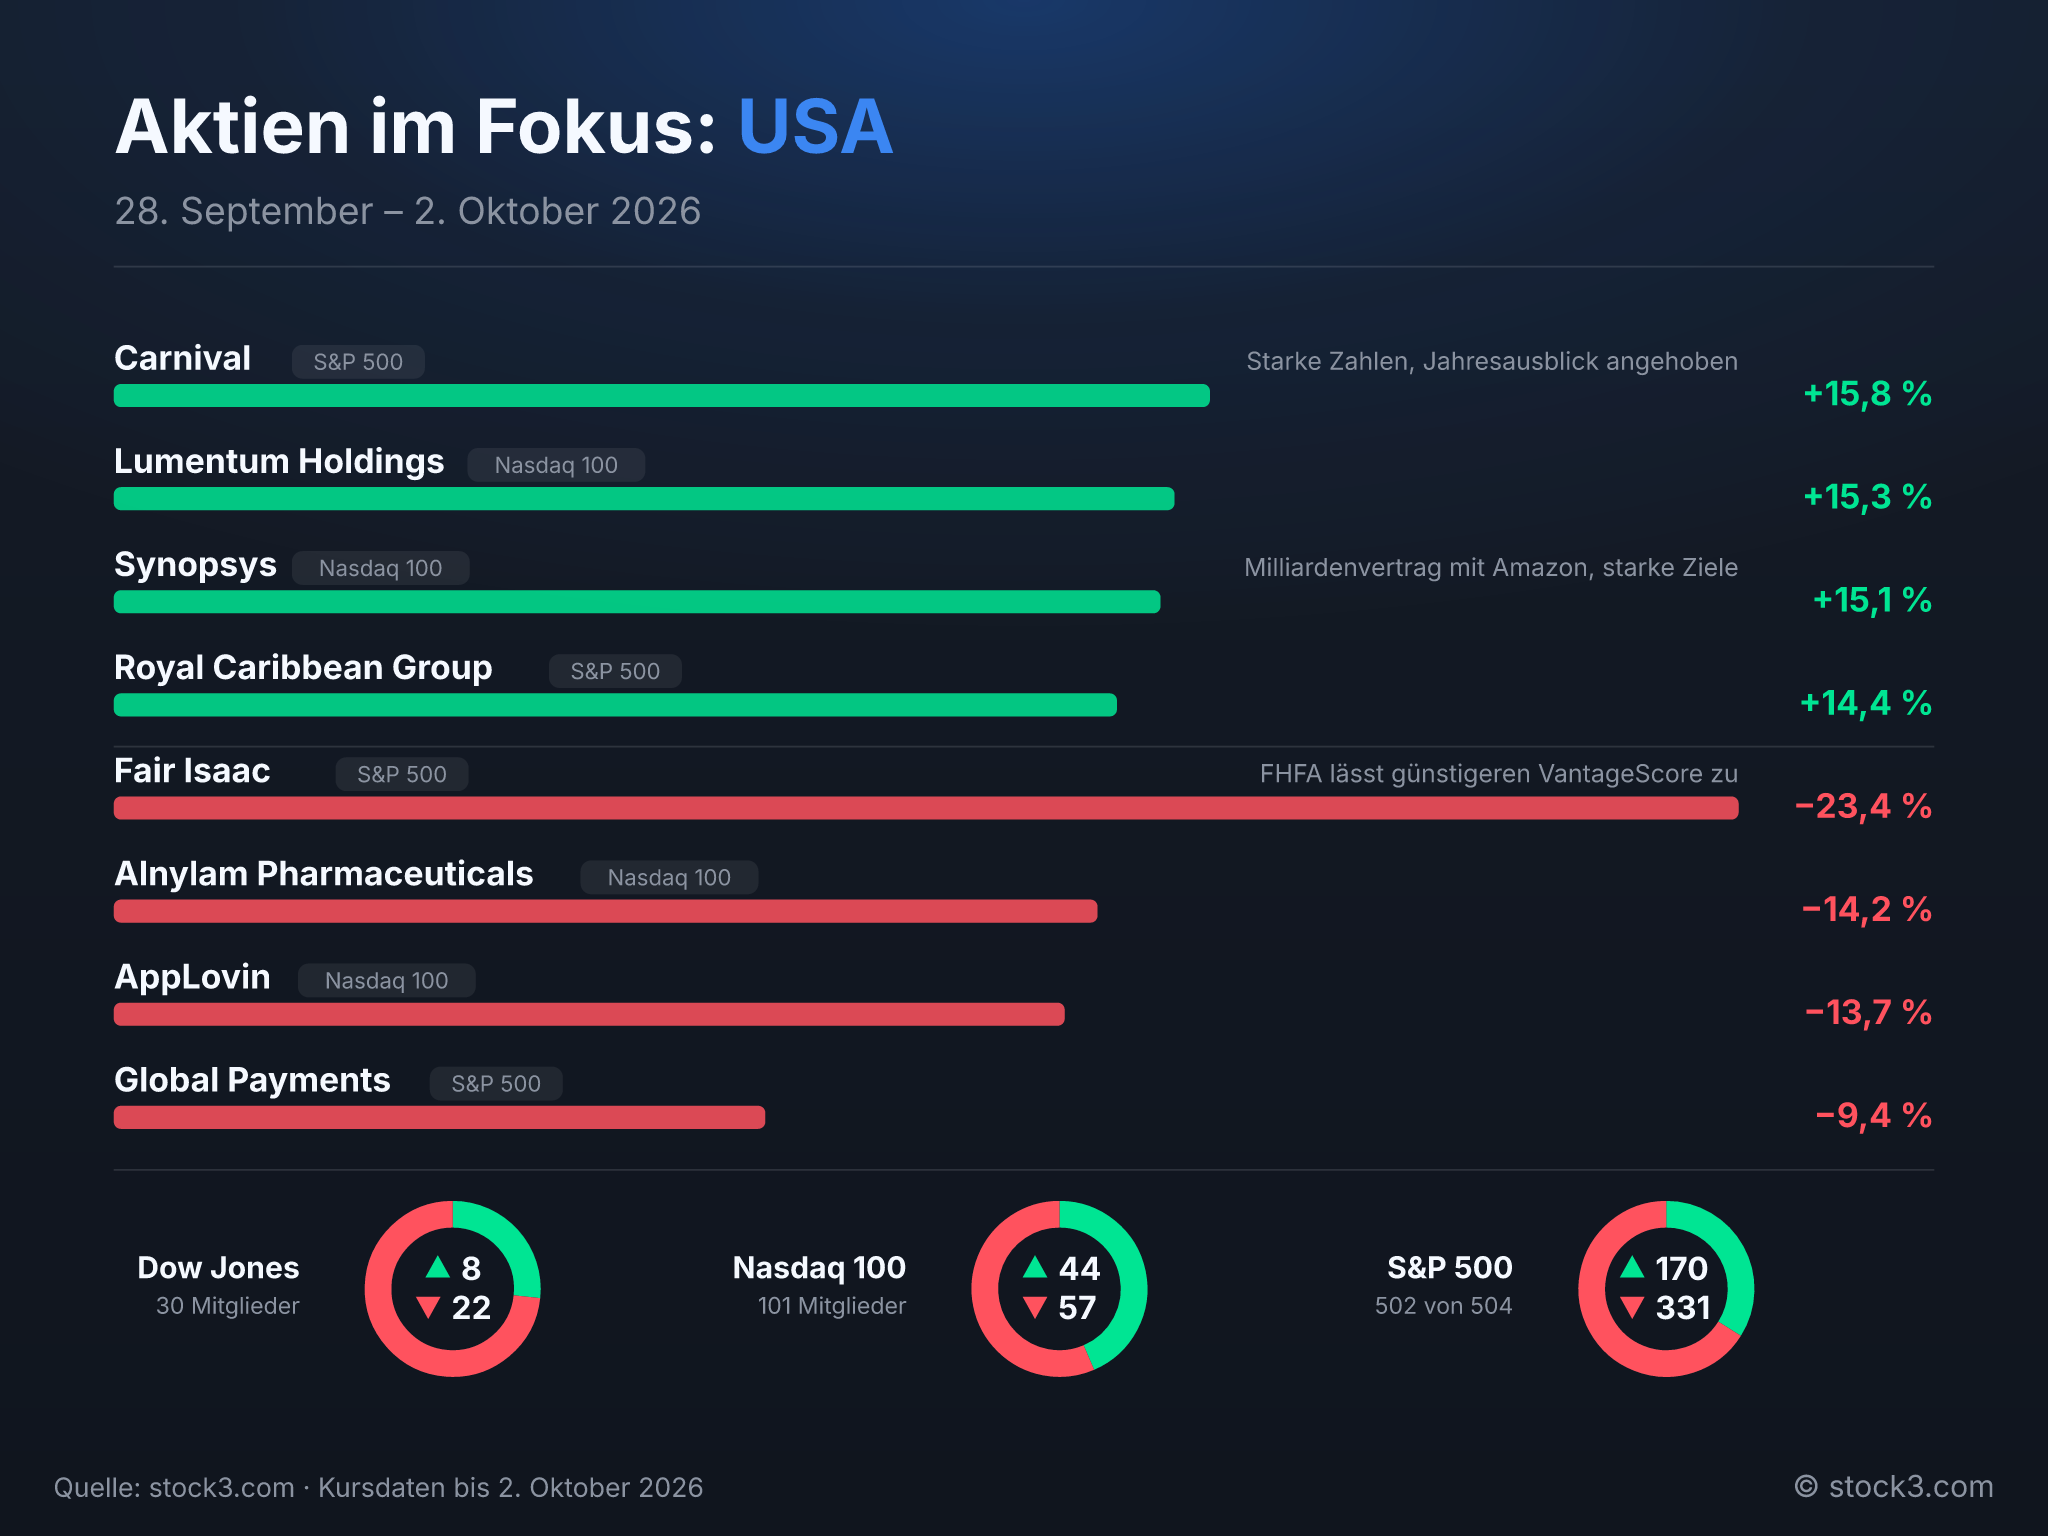
Am stärksten verlor Fair Isaac: Die Aktie büßte 23,4 % ein, nachdem die Aufsichtsbehörde FHFA den günstigeren VantageScore zugelassen hatte. Bei den Kursgewinnen führten die Kreuzfahrtreedereien. Carnival stieg nach starken Zahlen und einem angehobenen Jahresausblick um 15,8 %, Royal Caribbean folgte mit 14,4 %. Synopsys fügte sich in das Bild des Halbleitersektors, das auch den deutschen Markt prägte: Ein Milliardenvertrag mit Amazon und starke Ziele brachten dem Chipdesign-Spezialisten 15,1 %. Breit getragen war die Woche dennoch nicht: Im S&P 500 schlossen 170 Werte im Plus und 331 im Minus.
Aktien im Fokus: USA
Makro-Überraschungen der Woche
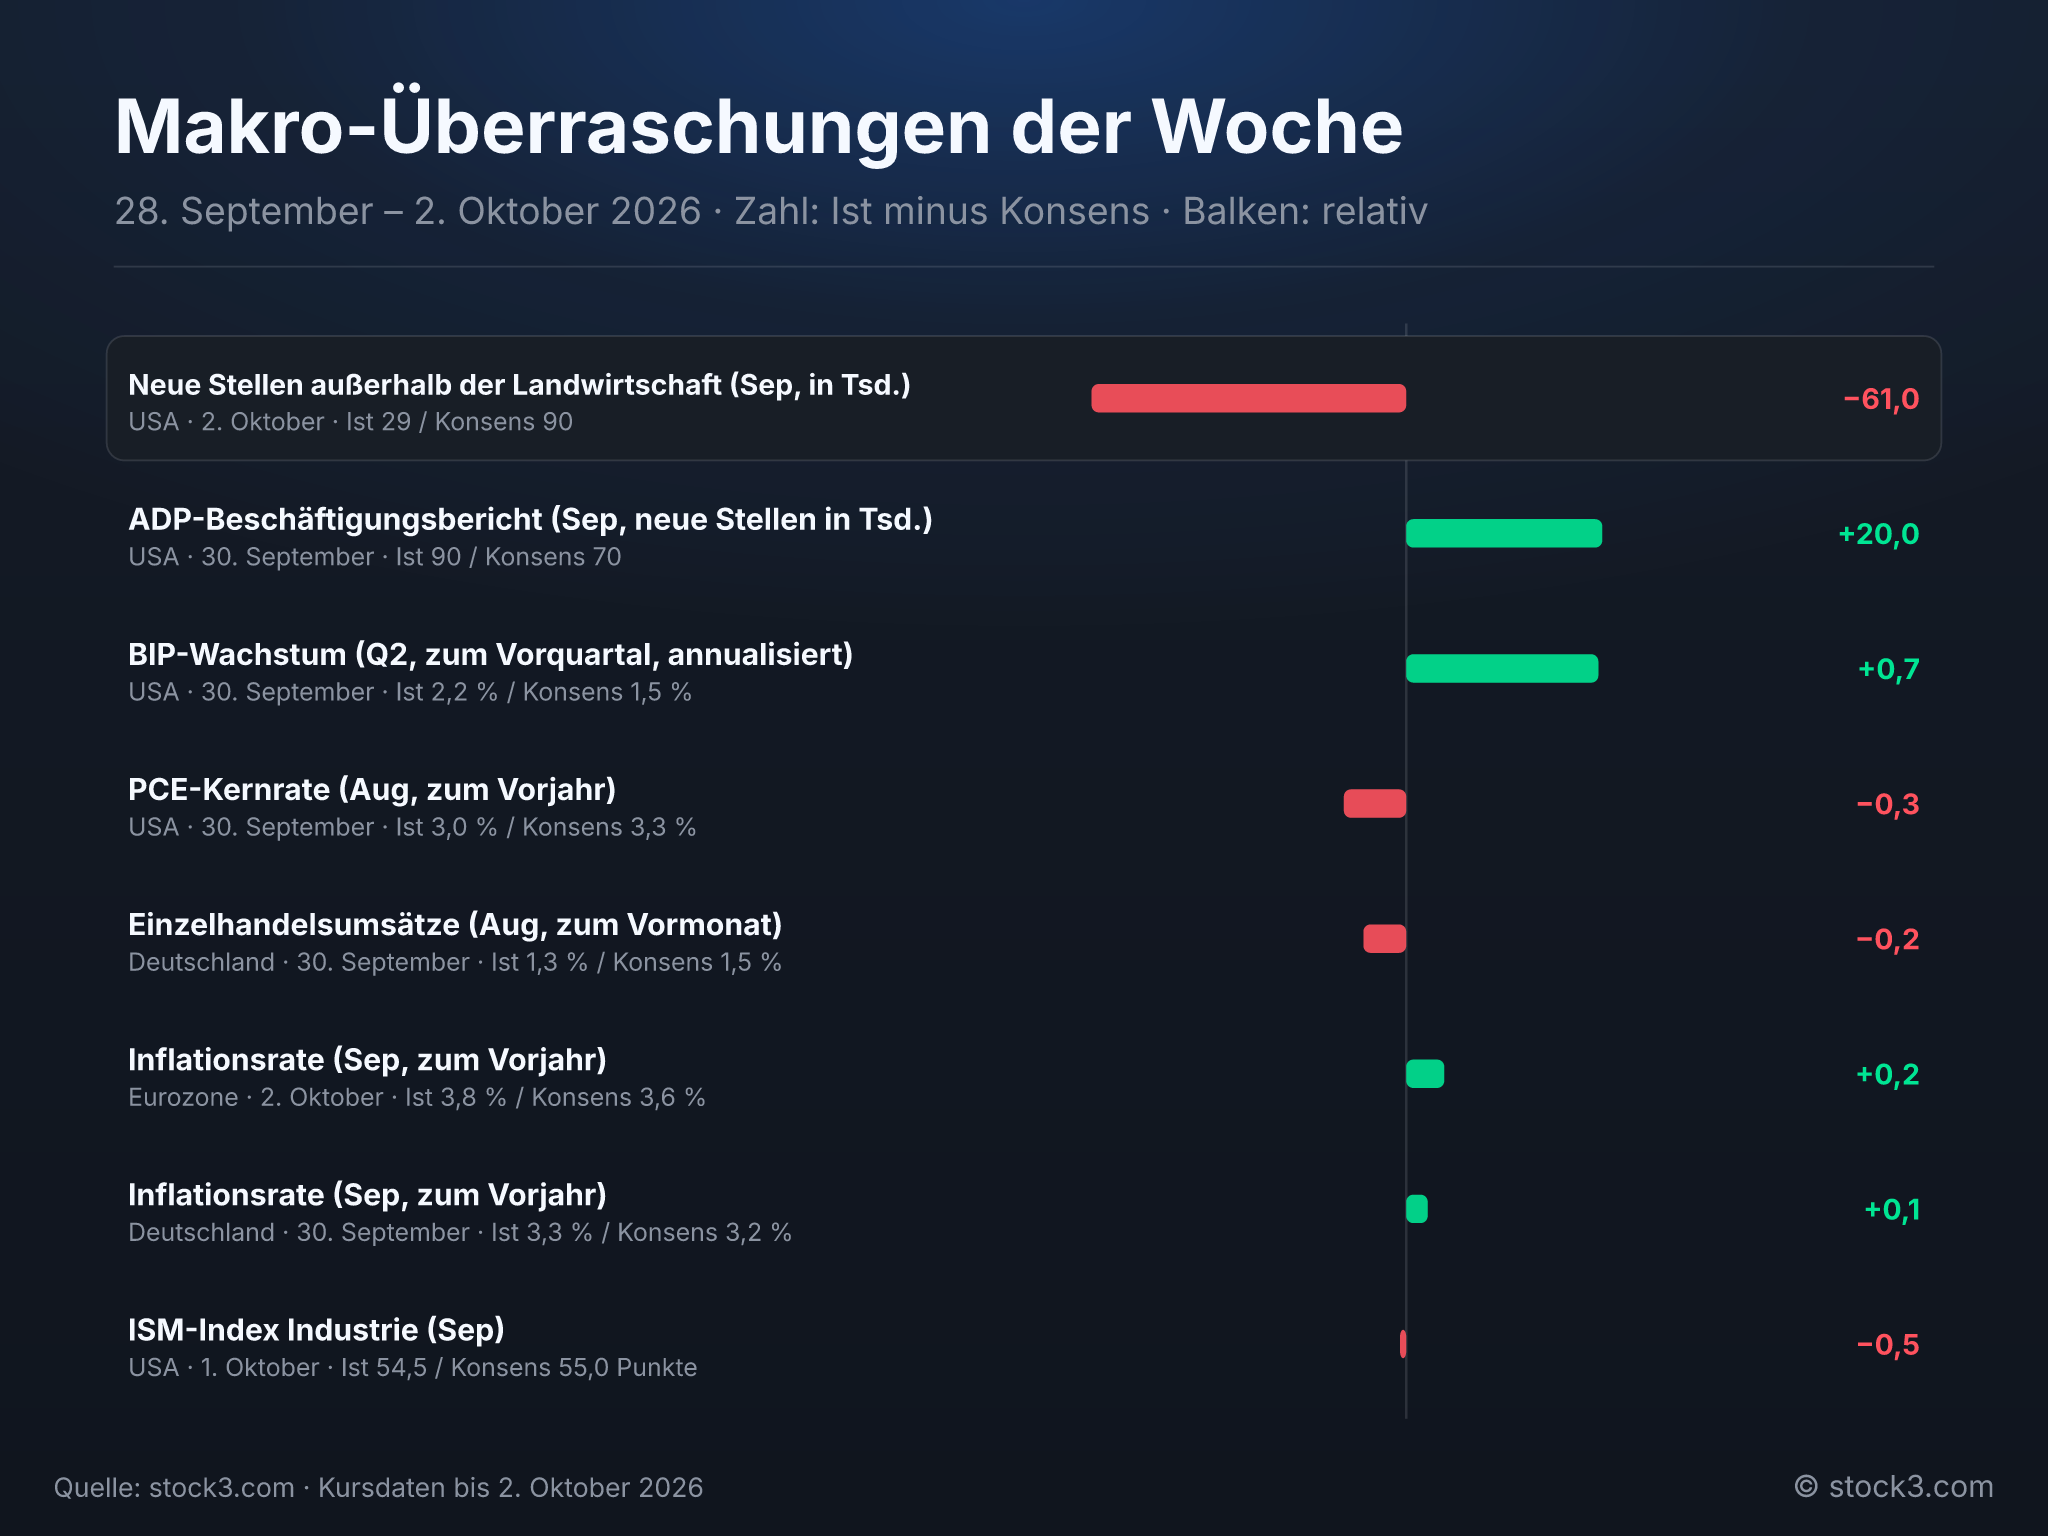
Die größte Überraschung lieferte am Freitag der US-Arbeitsmarkt: Außerhalb der Landwirtschaft entstanden im September nur 29.000 neue Stellen, erwartet worden waren 90.000. Zwei Tage zuvor hatte der ADP-Bericht dagegen mehr neue Stellen ausgewiesen als vorhergesagt. Auch das Wachstum fiel höher aus als erwartet: Auf das Jahr hochgerechnet legte die US-Wirtschaft im zweiten Quartal um 2,2 % zu. Bei den Preisen fielen die US-Daten milder aus als befürchtet, die PCE-Kernrate lag im August mit 3,0 % unter den Erwartungen. In Europa lief es umgekehrt: Die Teuerung in der Eurozone erreichte im September 3,8 % und lag damit über den vorhergesagten 3,6 %, auch Deutschland meldete eine höhere Rate als erwartet.
Makro-Überraschungen der Woche
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.

