COREWEAVE: Wie viel bleibt vom KI-Wachstum auf Kredit?
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
CoreWeave erzielt dank der Nachfrage nach KI-Rechenleistung binnen drei Monaten mehr als 1 Mrd. USD zusätzlichen Umsatz und hebt die Jahresprognose an. Der Ausbau ist allerdings zu großen Teilen kreditfinanziert, sodass die Zinsen den operativen Fortschritt unter dem Strich bislang mehr als aufzehren.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 168 % auf 3,66 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 3,54 Mrd. USD. • Der Nettoverlust weitet sich von 110 auf 709 Mio. USD aus, das verwässerte GAAP-EPS fällt von -0,22 auf -1,27 USD. • Der Nettozinsaufwand steigt von 310 auf 846 Mio. USD, für das vierte Quartal erwartet CoreWeave 1,05 bis 1,15 Mrd. USD. • Die Umsatzprognose für das Gesamtjahr steigt auf 13,0 bis 13,3 Mrd. USD und liegt damit über dem Analystenkonsens von 12,82 Mrd. USD. • Der Auftragsbestand beläuft sich auf rund 132,5 Mrd. USD. |
CoreWeave stellt Rechenzentren für das Training und den Betrieb von KI-Modellen bereit und steigert den Umsatz im dritten Quartal um 168 % gegenüber dem Vorjahr auf 3,66 Mrd. USD. Damit übertrifft das Unternehmen die durchschnittliche Analystenschätzung von 3,54 Mrd. USD. Vorstandschef Michael Intrator spricht von einem Durchbruchsquartal. Beim Umsatz lässt sich das belegen: Allein gegenüber dem Vorquartal wächst er um mehr als 1 Mrd. USD.
Beim Ergebnis fällt das Bild deutlich schwächer aus. Das operative Ergebnis nach GAAP steigt von 52 auf 207 Mio. USD, die operative Marge von 4 auf 6 %. Zugleich klettert der Nettozinsaufwand von 310 auf 846 Mio. USD und übersteigt den operativen Gewinn um ein Vielfaches. Der Nettoverlust weitet sich deshalb von 110 auf 709 Mio. USD aus.
Das verwässerte GAAP-EPS fällt von -0,22 auf -1,27 USD. Rein rechnerisch entspricht es damit genau der durchschnittlichen Analystenschätzung von -1,27 USD, die allerdings üblicherweise auf bereinigter Basis ermittelt wird. Vor Abschreibungen und Zinsen verdient CoreWeave mit einer bereinigten EBITDA-Marge von 62 % nach 61 % kräftig. Doch Abschreibungen auf die Rechenzentren und der Schuldendienst zehren das Ergebnis auf. Hier liegt die Schwachstelle des Modells: Mit dem Geschäft wachsen auch die Fixkosten der Finanzierung.
Die Marge erholt sich, bleibt aber unter Vorjahr
Das Management betont, die bereinigte operative Marge sei ein Quartal früher als geplant zweistellig geworden. Das bereinigte operative Ergebnis (adjusted operating income) steigt von 217 auf 379 Mio. USD bei einer Marge von 10 %. Im Vorjahresquartal lag sie allerdings noch bei 16 %; über die ersten neun Monate erreicht CoreWeave nur 6 %.
Der Sprung gegenüber dem ersten Halbjahr zeigt, dass neue Kapazitäten nach der teuren Anlaufphase profitabler arbeiten. An das Vorjahresniveau reicht die Marge aber noch nicht heran. Der Verweis auf das frühzeitig erreichte Ziel klingt damit selbstbewusster, als es der Vorjahresvergleich hergibt.
Der Ausbau läuft auf Kredit
Im dritten Quartal investiert CoreWeave 9,44 Mrd. USD in Sachanlagen, während das operative Geschäft 1,98 Mrd. USD an Cashflow erwirtschaftet. Die Lücke schließen neue Schulden, die im Quartal 10,3 Mrd. USD einbringen. Dazu gehört eine aufgestockte Wandelanleihe über rund 4,2 Mrd. USD. Ein erstmals aufgelegtes Programm erlaubt zudem, bis zu 35 Mio. neue Aktien laufend an der Börse zu verkaufen. Wird es genutzt, verwässert das die bisherigen Aktionäre.
Als Rückhalt für diese Finanzierung dient ein Auftragsbestand von rund 132,5 Mrd. USD. Intrator verweist zudem auf rund 9 Mrd. USD an Vorauszahlungen und Einlagen von Kunden, die allein in den kommenden drei Monaten eingehen sollen. Die vertraglich gesicherte Nachfrage hält CoreWeave den Zugang zum Kapitalmarkt offen. Jede neue Finanzierungsrunde erhöht aber auch die feste Zinslast, die erst einmal verdient werden muss.
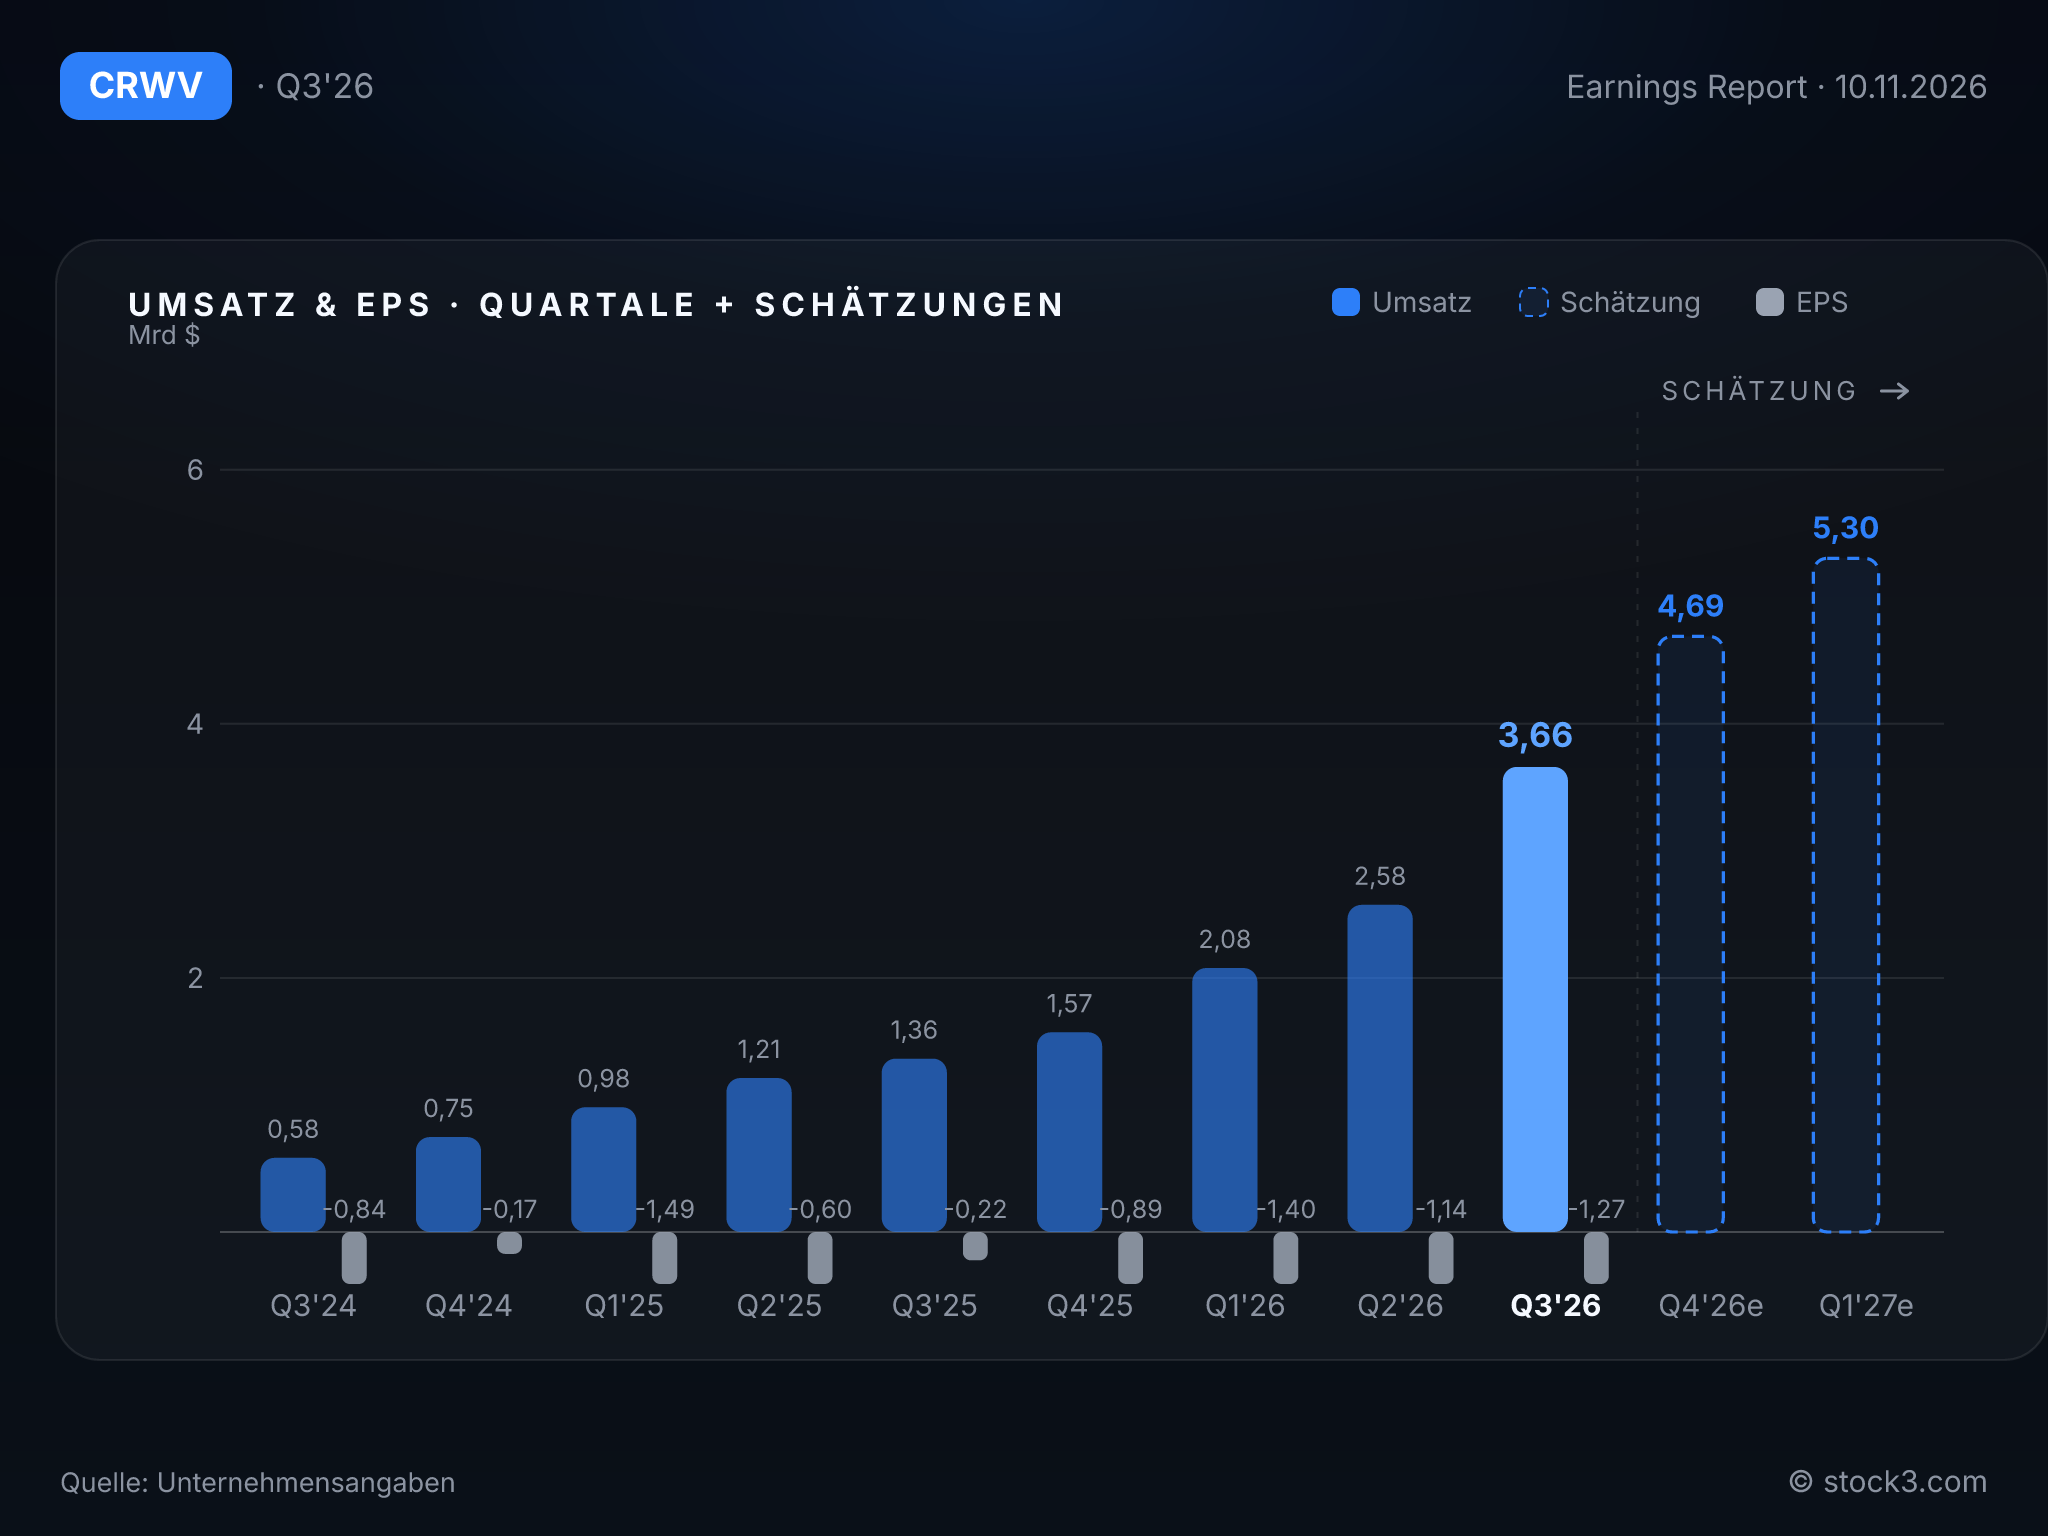
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die angehobene Prognose stützt sich auf ein Wachstum, das sich zuletzt beschleunigt hat: Nach Raten um 110 % in den Vorquartalen wächst der Umsatz im dritten Quartal um 168 %. Für das Gesamtjahr erwartet CoreWeave nun 13,0 bis 13,3 Mrd. USD Umsatz und liegt damit über dem Analystenkonsens von 12,82 Mrd. USD. Die Prognose für das bereinigte operative Ergebnis steigt auf 1,275 bis 1,375 Mrd. USD, in der Mitte 26 % mehr als bisher geplant.
Das ist ehrgeizig: Nach neun Monaten stehen erst 528 Mio. USD bereinigtes operatives Ergebnis zu Buche, sodass das Schlussquartal mehr liefern muss als die ersten drei zusammen. Der auf das Jahr hochgerechnete Umsatz soll zum Jahresende 20 bis 21 Mrd. USD erreichen. Gleichzeitig hebt CoreWeave das untere Ende der Investitionsspanne an und plant nun 37 bis 39 Mrd. USD statt 35 bis 39 Mrd. USD ein, weil Kapazitäten früher an Kunden übergeben werden sollen. Für das vierte Quartal rechnet das Unternehmen mit einem Zinsaufwand von 1,05 bis 1,15 Mrd. USD. Der Druck auf das Nettoergebnis bleibt damit auch zum Jahresende bestehen.
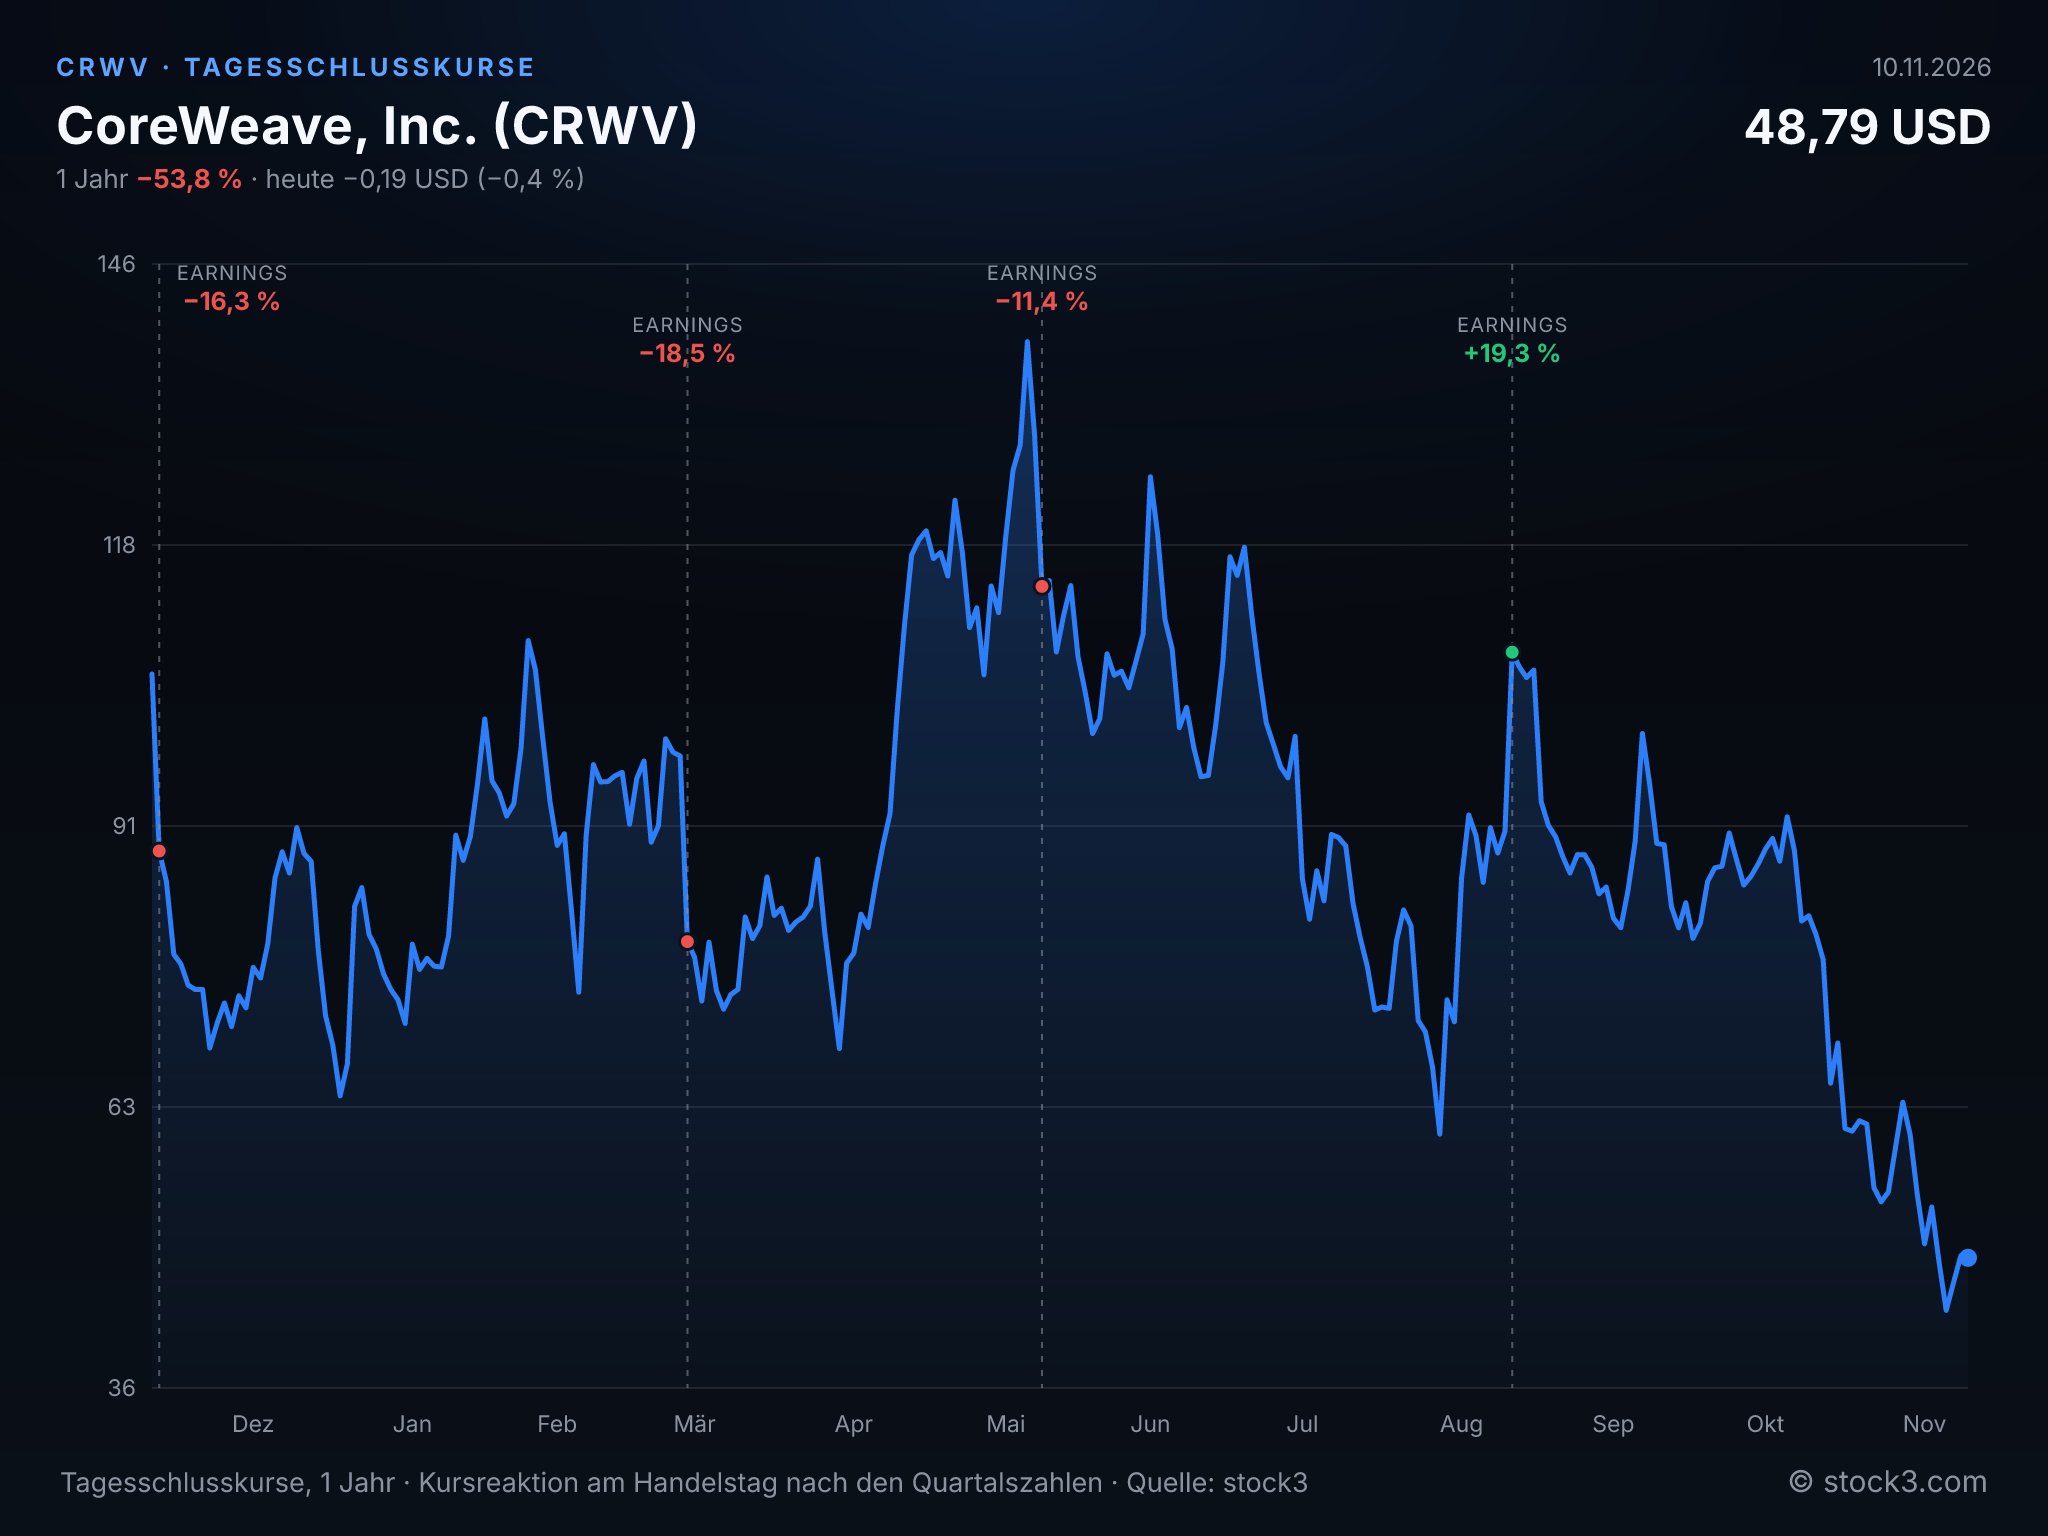
Tagesschlusskurse der CoreWeave, Inc.-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 5,13 Mrd. USD | 12,82 Mrd. USD | 26,47 Mrd. USD |
| EPS | -1,51 USD | -4,13 USD | -2,19 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Umsatz und Ausblick überzeugen klar; 709 Mio. USD Nettoverlust bei 3,66 Mrd. USD Umsatz zeigen jedoch, wie teuer der Ausbau finanziert ist. Für die Anlagethese sprechen der Auftragsbestand von 132,5 Mrd. USD, das beschleunigte Wachstum und die höhere Jahresprognose. Dagegen stehen Zinsen, die im Schlussquartal über 1 Mrd. USD steigen sollen, sowie die mögliche Verwässerung durch neue Aktien. Der Abstand zwischen 379 Mio. USD bereinigtem operativem Ergebnis und 846 Mio. USD Zinsaufwand lässt bislang nur eine verhalten positive Einschätzung zur Aktie zu.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

