COLGATE-PALMOLIVE: Gewinnprognose steigt – Nordamerika kauft weniger
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Colgate-Palmolive verkauft fast überall auf der Welt mehr Mundpflege, Körperpflege und Tiernahrung, während die Kunden ausgerechnet in Nordamerika weniger kaufen. Trotzdem hebt der Konzern seine Gewinnziele für 2026 an, kappt aber das obere Ende der Umsatzspanne.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt im dritten Quartal um 4,6 % auf 5,37 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 5,34 Mrd. USD. • Das bereinigte EPS klettert von 0,91 auf 0,97 USD und übertrifft den Konsens von 0,93 USD. • In Nordamerika sinkt der Umsatz um 1,7 %, der operative Gewinn der Region fällt um 11 %. • Colgate-Palmolive hebt die Prognose für das Wachstum des bereinigten EPS 2026 auf 5 bis 7 % an. • Die Umsatzprognose für 2026 wird von 2 bis 6 % auf 4 bis 5 % Wachstum verengt. |
Colgate-Palmolive steigert den Umsatz im dritten Quartal um 4,6 % gegenüber dem Vorjahresquartal auf 5,37 Mrd. USD und liegt damit knapp über der durchschnittlichen Analystenschätzung von 5,34 Mrd. USD. Organisch, also ohne Währungseffekte und Portfolioveränderungen, wächst der Konzern um 3,6 %. Davon entfallen 1,7 % auf die verkaufte Menge und 2,0 % auf höhere Preise. Damit verbessert sich das Mengenwachstum laut Management zum vierten Mal in Folge.
Das um die Kosten des Restrukturierungsprogramms bereinigte EPS (Base Business EPS) steigt von 0,91 auf 0,97 USD und übertrifft die durchschnittliche Analystenschätzung von 0,93 USD. Nach GAAP verdient Colgate 0,94 USD je Aktie nach 0,91 USD im Vorjahr. Die Differenz geht auf Belastungen von 29 Mio. USD aus dem Produktivitätsprogramm zurück. Die Aktie notiert vorbörslich in einer ersten Indikation rund 2 % höher.
Die Bruttomarge klettert um 80 Basispunkte auf 60,2 %, operativ bleibt davon aber wenig übrig: Die bereinigte operative Marge steigt nur von 20,6 auf 20,8 %, nach GAAP sinkt sie sogar auf 20,3 %. Den Großteil des Margengewinns steckt der Konzern in die Werbung, deren Budget zweistellig auf 775 Mio. USD wächst. Colgate finanziert mit der höheren Bruttomarge bewusst mehr Markenpräsenz und verzichtet dafür auf eine schnellere Margenausweitung.
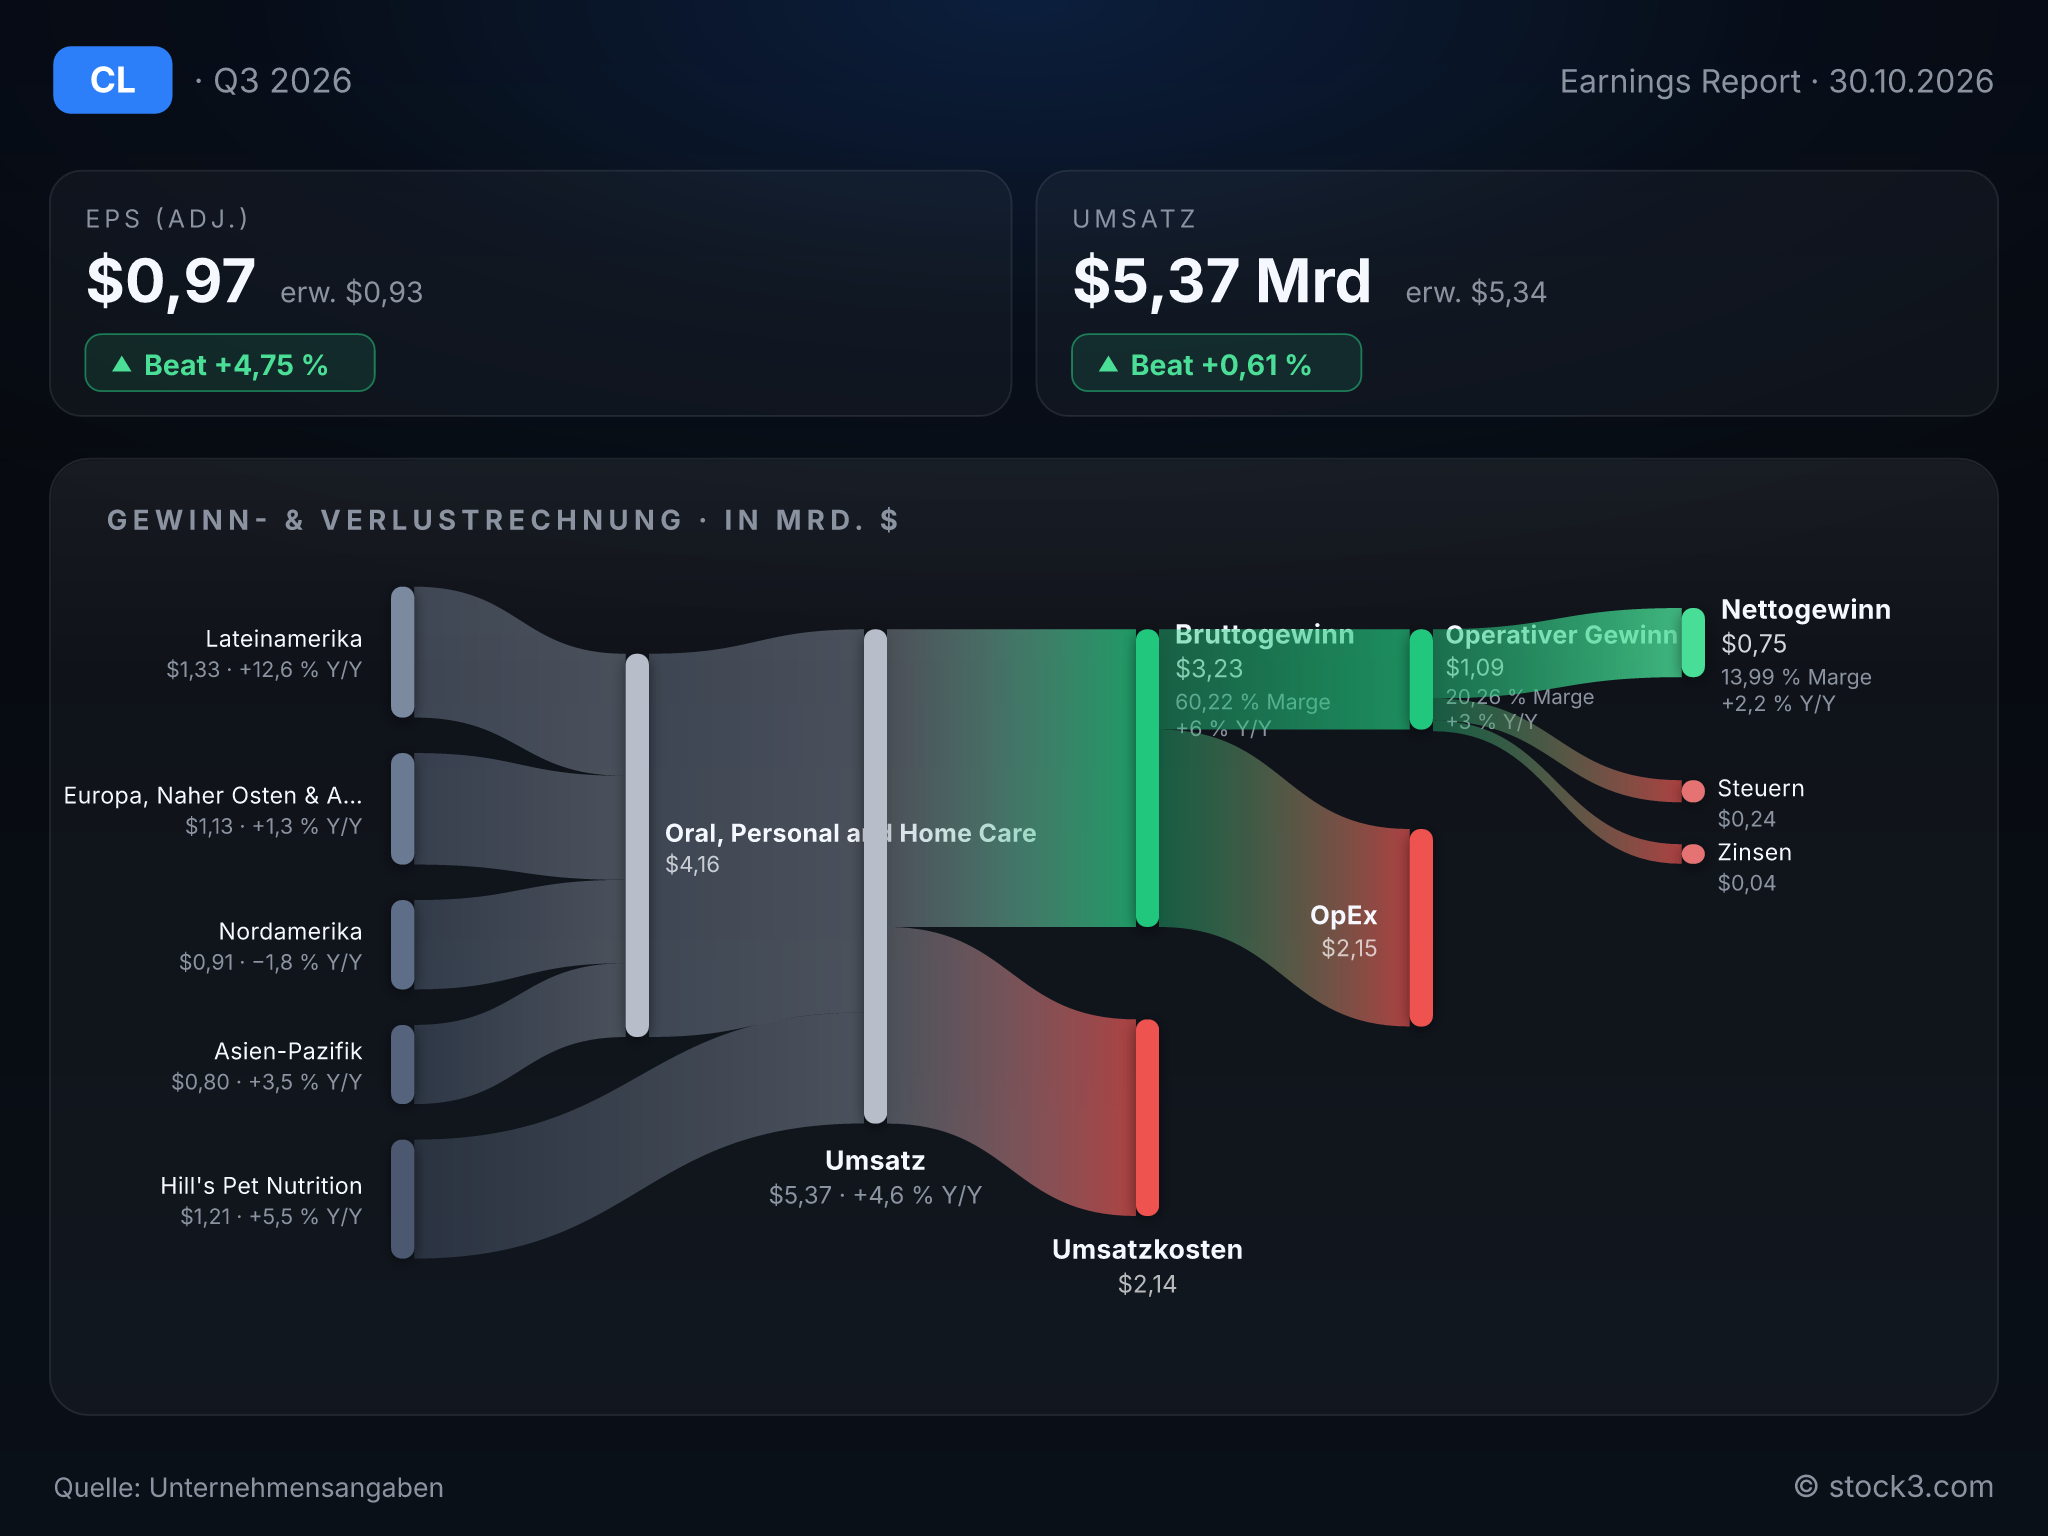
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Colgate-Palmolive. (Quelle: Unternehmensangaben)
In Nordamerika bröckelt die Menge
Die Schwachstelle liegt im Heimatmarkt. In Nordamerika sinkt der Umsatz um 1,7 %, weil die verkaufte Menge um 3,7 % zurückgeht und die Preiserhöhungen von 2,2 % diesen Verlust nicht ausgleichen. Der operative Gewinn der Region fällt um 11 % auf 177 Mio. USD. Konzernchef Noel Wallace spricht selbst von Verunsicherung der Verbraucher und anhaltender makroökonomischer Volatilität. Wenn ein Hersteller von Zahnpasta und Seife höhere Preise durchsetzt, dafür aber spürbar an Menge verliert, deutet das darauf hin, dass Kunden selbst bei Alltagsprodukten genauer auf den Preis schauen.
Lateinamerika und Hill's ziehen den Konzern
Lateinamerika steht für ein Viertel des Konzernumsatzes und wächst um 12,5 %. Mehr als die Hälfte davon stammt allerdings aus Währungseffekten, organisch bleiben 6,0 %. Damit erzielt die Region das stärkste organische Plus im Konzern; ihr operativer Gewinn steigt um 17 %. Hill's Pet Nutrition legt organisch um 5,7 % zu, überwiegend dank höherer Preise. Das Konzernwachstum hängt damit an den Schwellenländern und an der Tiernahrung, während die entwickelten Märkte deutlich langsamer vorankommen.
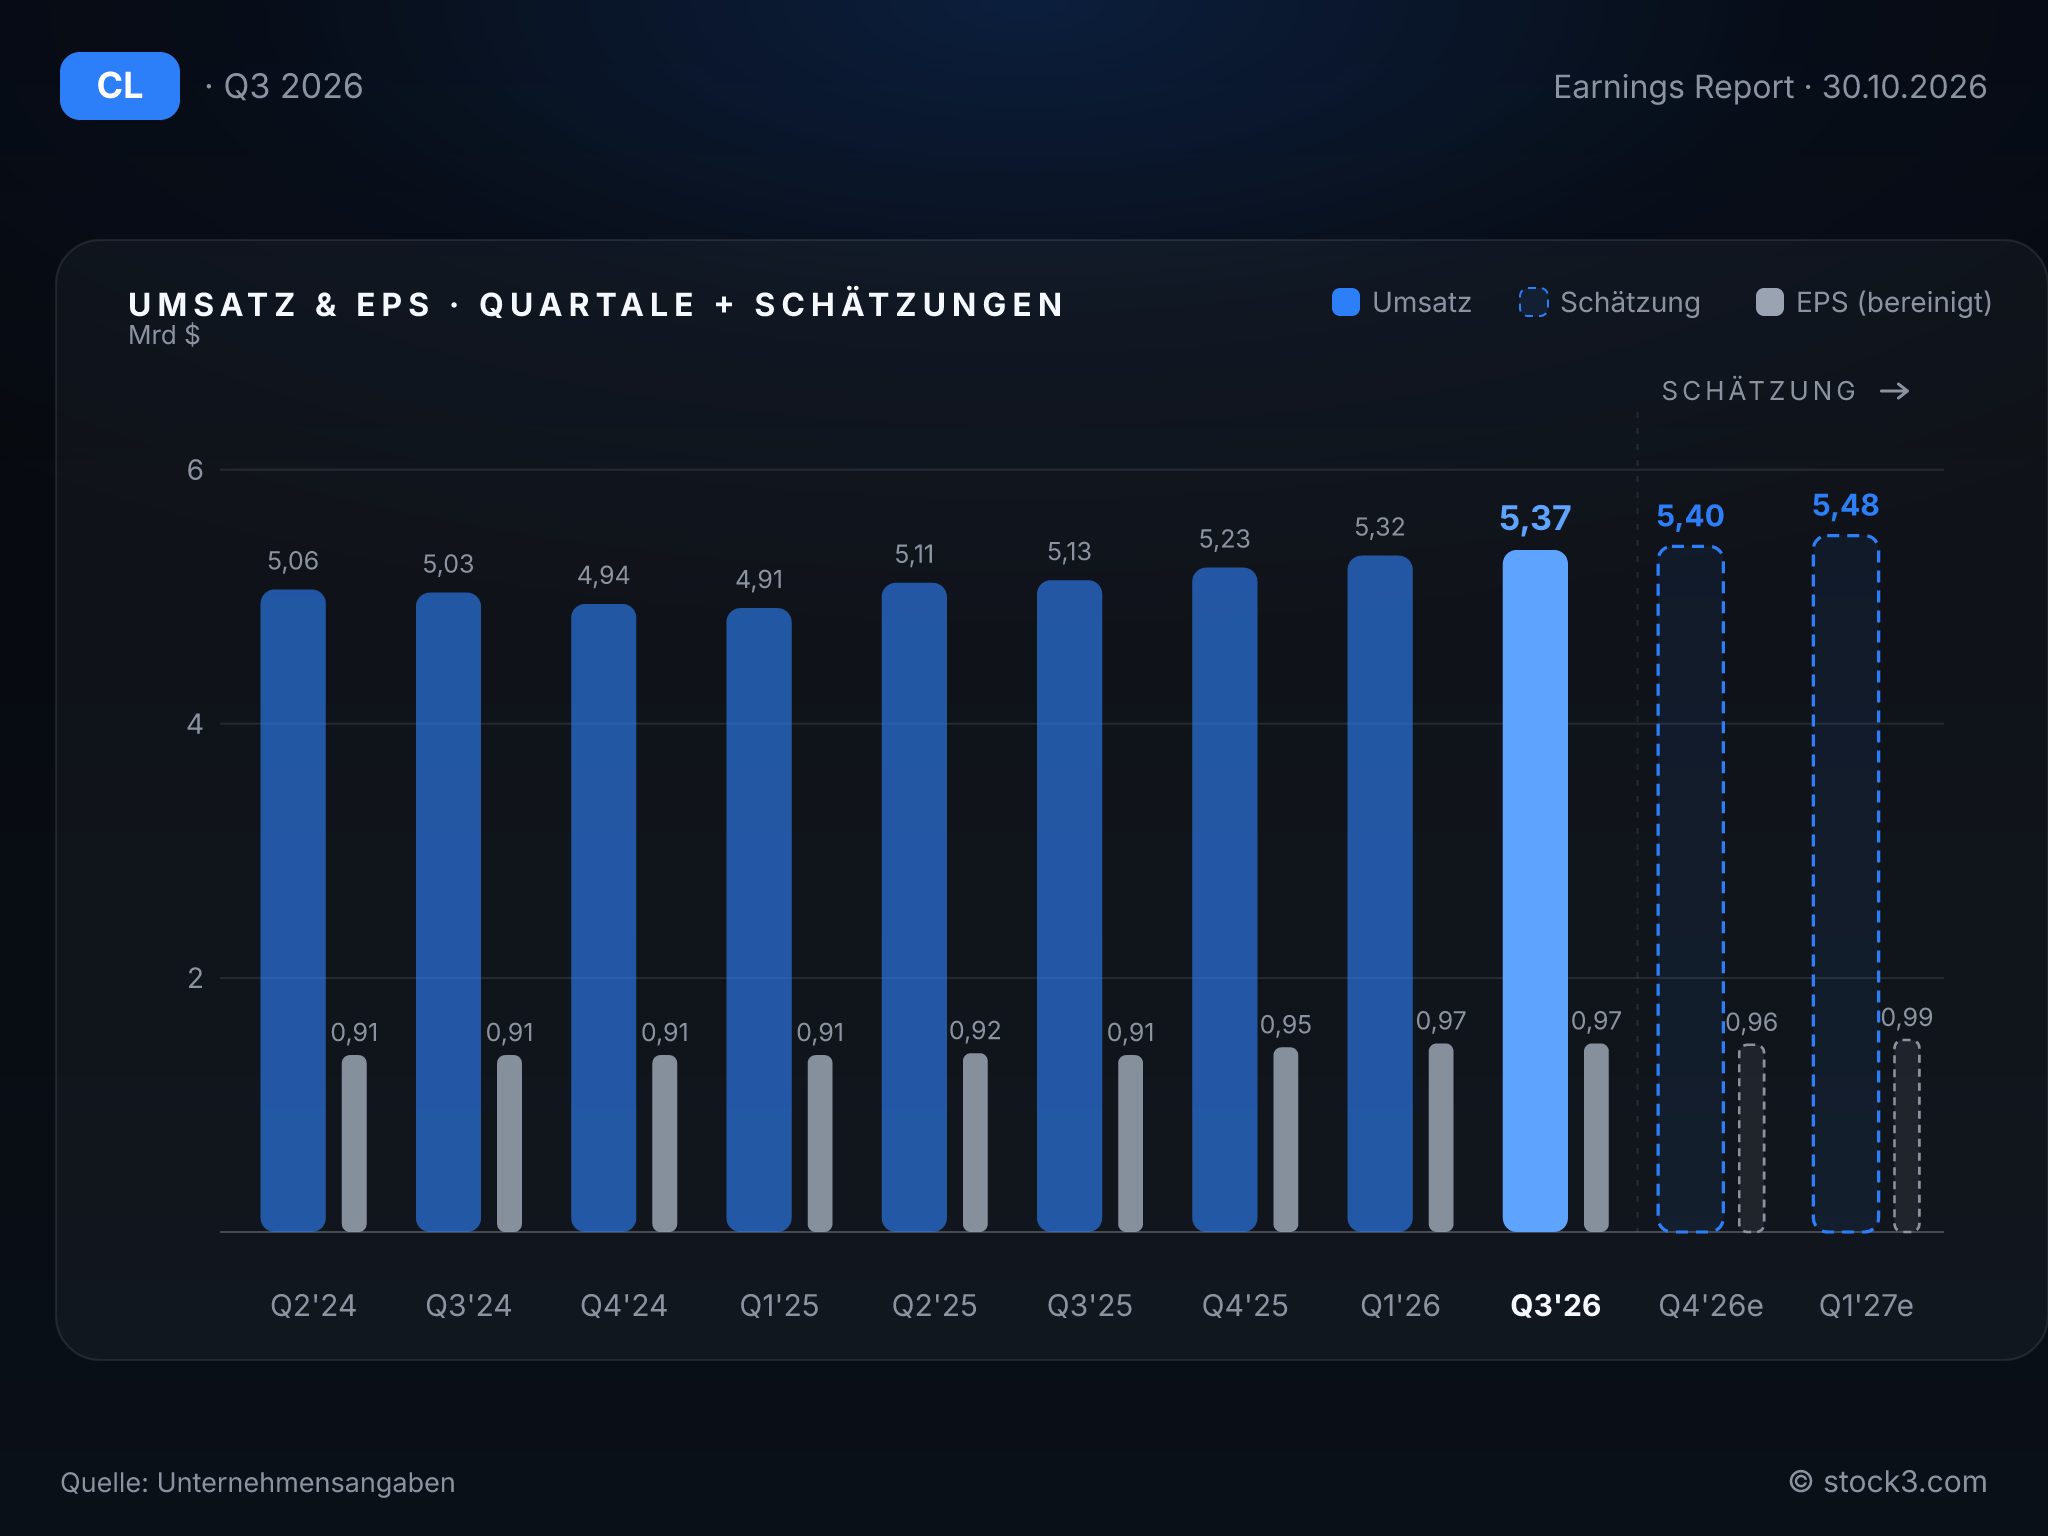
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Colgate-Palmolive hebt die Gewinnziele an, wird beim Umsatz aber vorsichtiger. Für das bereinigte EPS erwartet der Konzern 2026 nun ein Wachstum von 5 bis 7 % statt zuvor eines mittleren einstelligen Plus. Damit hebt er dieses Ziel bereits zum zweiten Mal an, nachdem er es schon im Sommer erhöht hatte. Auch die Bruttomarge soll jetzt steigen, statt nur stabil zu bleiben. Gemessen am bereinigten Vorjahreswert liegt der Analystenkonsens von 3,86 USD je Aktie eher am unteren Rand der neuen Spanne.
Beim Umsatz verengt das Management die Wachstumsspanne von 2 bis 6 % auf 4 bis 5 %. Darin enthalten ist ein niedriger einstelliger Rückenwind durch Währungen. Nach einem Plus von 6,0 % in den ersten neun Monaten bedeutet das ein spürbar langsameres Schlussquartal, zumal die Vergleichsbasis mit 5,8 % Wachstum im Vorjahresquartal hoch ist. Der Jahreskonsens von 21,42 Mrd. USD setzt bereits das obere Ende der Spanne voraus. Colgate verspricht damit Verlässlichkeit beim Gewinn, aber kein höheres Tempo beim Umsatz.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 20,38 Mrd. USD | 21,42 Mrd. USD | 22,09 Mrd. USD |
| EPS | 3,69 USD | 3,86 USD | 4,08 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Die höhere Bruttomarge ermöglicht trotz zusätzlicher Werbeausgaben ein bereinigtes EPS von 0,97 USD statt der erwarteten 0,93 USD und trägt die zweite Anhebung der Gewinnziele in diesem Jahr. Dem stehen die schrumpfende Menge in Nordamerika, ein Lateinamerika-Plus mit hohem Währungsanteil und eine Umsatzprognose gegenüber, die ein langsameres Schlussquartal einplant. Auf Basis der Analystenschätzungen liegt das KGV für 2026 bei 24,1, für das Folgejahr wird ein Gewinnwachstum von 6 % erwartet. Die freundliche Tendenz für die Aktie stützt sich damit vor allem auf die Gewinnseite. Für mehr Wachstumstempo müsste der Heimatmarkt stärker beitragen.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

