BIONTECH - Der Impfherbst sorgt für Gewinne
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
- BioNTech SE (ADR) - WKN: A2PSR2 - ISIN: US09075V1026 - Kurs: 87,530 $ (Nasdaq)
Die Mainzer engen ihre Jahresprognose nach oben ein. Die wichtigere Botschaft steckt jedoch im Kleingedruckten: Bei der personalisierten mRNA-Krebstherapie überlässt BioNTech die künftigen Kosten dem Partner Roche.
Die Nachricht, die mehr über BioNTechs Zukunft verrät, steht nicht in der Überschrift der Quartalsmitteilung. Sie findet sich weit hinten, in einem Absatz über die Partnerschaft mit Roche und dessen US-Tochter Genentech. BioNTech hat dort eine vertraglich vereinbarte Option gezogen. Ab dem 1. Januar 2027 trägt Roche die weiteren Forschungs- und Entwicklungskosten des Programms, die Mainzer erhalten im Erfolgsfall Lizenzgebühren.
Es geht um individualisierte mRNA-Krebsimmuntherapie, also um genau jene Idee, mit der Ugur Sahin und Özlem Türeci das Unternehmen 2008 gegründet haben, lange bevor die Pandemie es weltberühmt machte. Die laufende Studie beim duktalen Adenokarzinom der Bauchspeicheldrüse werde davon nicht berührt, betont BioNTech. Die Überzeugung vom Potenzial der mRNA in der Onkologie bleibe unverändert, der Schritt sei Ergebnis einer regelmäßigen Überprüfung der Finanzstruktur bestehender Partnerschaften.
Dennoch fügt er sich in ein Bild. Erst Mitte Oktober hatte der mRNA-Kandidat BNT113 bei Kopf-Hals-Tumoren den ersten von zwei primären Endpunkten verfehlt. Kapital und Erwartungen verlagern sich sichtbar zu bispezifischen Antikörpern und Antikörper-Wirkstoff-Konjugaten, deren wichtigste Vertreter BioNTech über Zukäufe und Lizenzpartnerschaften ins Haus geholt hat. Finanziert wird dieser Umbau weiterhin von einem Geschäft, das schrumpft: dem COVID-19-Impfstoff.
Ein Quartal trägt das ganze Jahr
Im dritten Quartal setzte BioNTech 1.289,2 Mio. EUR um, 15,1 % weniger als im Vorjahreszeitraum mit 1.518,9 Mio. EUR. Den Rückgang führt das Unternehmen auf die erwartet geringere Nachfrage nach seinen COVID-19-Impfstoffen zurück. Gemessen an den Erwartungen fiel das Quartal dennoch stark aus: Analysten hatten im Konsens lediglich mit rund 1,05 Mrd. EUR gerechnet.
👻 Dein Jahresabo zum Spooky-Preis
Du willst mit Deinem Wunsch-Service starten oder nutzt ihn bisher im Monatsabo? Dann schnapp Dir jetzt das Jahresabo: Beim stock3 Spooky Sale sparst Du 15 % auf den bereits günstigeren Jahrespreis. Ein Gratis-Extra gibt’s obendrauf – nur bis 07.11.2026!
Wie extrem saisonal das Geschäft inzwischen ist, zeigt der Neunmonatsvergleich. Von den 1.512,9 Mio. EUR Umsatz seit Jahresbeginn entfallen 85 % allein auf das dritte Quartal, in das die Markteinführung des variantenangepassten Impfstoffs für die Saison 2026/2027 fiel. Das erste Halbjahr hatte zusammen nur 223,7 Mio. EUR eingebracht. Über neun Monate liegt der Umsatz 22,9 % unter dem Vorjahreswert von 1.962,5 Mio. EUR.
Unter dem Strich verdiente BioNTech nach IFRS 184,5 Mio. EUR, nach einem Verlust von 28,7 Mio. EUR ein Jahr zuvor. Das verwässerte Ergebnis je Aktie lag bei 0,73 EUR nach minus 0,12 EUR. Der Vergleich schmeichelt allerdings, denn das Vorjahresquartal war durch Sonderaufwendungen für Vergleiche und Restrukturierung belastet, das sonstige betriebliche Ergebnis lag damals bei minus 704,2 Mio. EUR. Bereinigt um solche Effekte sank der Nettogewinn um 41,4 % auf 440,9 Mio. EUR, das adjustierte Ergebnis je Aktie fiel von 3,11 EUR auf 1,76 EUR. Nach neun Monaten steht nach IFRS ein Nettoverlust von 1.168,2 Mio. EUR, nach 831,1 Mio. EUR im Vorjahr.
Teure Pipeline, wachsender Apparat
Auf der Kostenseite zeigt sich, wohin das Geld fließt. Die Forschungs- und Entwicklungskosten stiegen nach IFRS um 32,5 % auf 748,1 Mio. EUR. Darin stecken Wertminderungen auf immaterielle Vermögenswerte, die nicht mehr zum strategischen Kern zählen. Ohne diese Effekte lagen die Entwicklungskosten bei 578,5 Mio. EUR und damit 20,7 % über Vorjahr, getrieben vor allem von den Programmen in der Immunonkologie und bei Antikörper-Wirkstoff-Konjugaten.
Die Vertriebs- und Verwaltungskosten kletterten um 20,2 % auf 178,5 Mio. EUR. BioNTech begründet das mit den Vorbereitungen auf Markteinführungen, dem Aufbau einer eigenen Vertriebsorganisation, einer konzernweiten Initiative zur Modernisierung von Prozessen und ERP-Systemen sowie der Integration von CureVac. Die Konzentration der Pipeline auf weniger Programme bringt zwar Einsparungen, kostet aber zunächst Geld: Wertminderungen und Restrukturierungsaufwand drückten das sonstige betriebliche Ergebnis im Quartal auf minus 134,3 Mio. EUR.
Prognose eingeengt, Kasse gut gefüllt
Für das Gesamtjahr erwartet BioNTech nun Umsatzerlöse von 1,7 bis 1,9 Mrd. EUR, bisher lag die Spanne bei 1,6 bis 1,9 Mrd. EUR. Der Mittelwert steigt damit, die Obergrenze bleibt. Rechnerisch bleiben für das vierte Quartal Erlöse zwischen 187 und 387 Mio. EUR. Die Kostenprognosen bestätigt das Unternehmen: 2,0 bis 2,3 Mrd. EUR für adjustierte Forschung und Entwicklung, 700 bis 800 Mio. EUR für adjustierte Vertriebs- und Verwaltungskosten.
Finanziell steht BioNTech auf breitem Fundament. Zum 30. September verfügte das Unternehmen über Zahlungsmittel und liquide Wertpapieranlagen von 16,2 Mrd. EUR. Einen Teil davon gibt es an die Aktionäre zurück. Das im Mai aufgelegte Rückkaufprogramm über bis zu 1,0 Mrd. USD war bis Ende September zu knapp der Hälfte ausgeschöpft: 5,04 Mio. American Depositary Shares wurden zu durchschnittlich 91,98 USD erworben, insgesamt für 463,3 Mio. USD.
Finanzvorstand Ramón Zapata formuliert die Prioritäten unmissverständlich: "Aus einer Position finanzieller Stärke heraus konzentrieren wir unsere Investitionen weiterhin auf unsere priorisierten onkologischen Programme in der spätklinischen Entwicklung.“
Pumitamig rückt ins Zentrum
Der wichtigste dieser Kandidaten heißt Pumitamig. Der bispezifische Antikörper blockiert zugleich den Immun-Checkpoint PD-L1 und den Gefäßwachstumsfaktor VEGF-A. BioNTech hatte ihn mit der Übernahme des chinesischen Biotechs Biotheus erworben und entwickelt ihn seit 2025 gemeinsam mit Bristol Myers Squibb, das für die Partnerschaft bis zu 11,1 Mrd. USD in Aussicht gestellt hat. Pumitamig wird derzeit in sieben globalen Phase-3-Studien getestet.
Neu ist die Kombination mit dem Antikörper-Wirkstoff-Konjugat Trodelvy (Sacituzumab Govitecan) von Gilead. In der Phase-3-Studie ROSETTA Breast-01 bei dreifach negativem Brustkrebs in der Erstlinie soll Pumitamig künftig mit Trodelvy statt mit einer Chemotherapie kombiniert werden, geplant sind 558 Erkrankte. Die Umstellung steht noch unter dem Vorbehalt behördlicher Genehmigung. Auf dem Weltlungenkrebskongress im September in Seoul präsentierte BioNTech zudem erste globale Daten zu Pumitamig in Kombination mit dem gemeinsam mit DualityBio entwickelten, gegen B7-H3 gerichteten Konjugat Elfetabart Drozuntecan. Beim kleinzelligen Lungenkrebs sprachen 70,4 % der 71 auswertbaren Patienten auf die Therapie an, bei einer medianen Nachbeobachtung von allerdings erst 3,2 Monaten.
Belastbarer wirken die Daten zu Gotistobart, einem CTLA-4-Antikörper aus der Partnerschaft mit OncoC4. In der ersten, nicht zulassungsrelevanten Stufe der Studie PRESERVE-003 lebten vorbehandelte Patienten mit Plattenepithelkarzinom der Lunge im Median 18,5 Monate, unter der Standard-Chemotherapie Docetaxel waren es 10,0 Monate. Die Stichprobe umfasste 87 Patienten, die zulassungsrelevante zweite Stufe läuft. CEO Sahin gibt die Richtung vor: "Unser Ziel ist es, BioNTech bis 2030 zu einem diversifizierten Unternehmen mit mehreren zugelassenen Produkten zu entwickeln.“
Wettlauf in einer umkämpften Wirkstoffklasse
Mit Pumitamig bewegt sich BioNTech in einem der am härtesten umkämpften Felder der Onkologie. Die Idee, Checkpoint-Blockade und Gefäßhemmung in einem Molekül zu vereinen, verfolgen inzwischen mehrere Konzerne. Am weitesten ist Summit Therapeutics mit Ivonescimab, das vom chinesischen Partner Akeso stammt. Die US-Arzneimittelbehörde FDA will bis zum 14. November über die Zulassung bei EGFR-mutiertem nicht-kleinzelligem Lungenkrebs entscheiden. Ganz ohne Makel ist der Antrag nicht: In der zugrunde liegenden HARMONi-Studie verfehlte der Überlebensvorteil in der Primäranalyse knapp die statistische Signifikanz.
Auch Pfizer, BioNTechs Partner beim COVID-19-Impfstoff, und Merck & Co. haben sich per Lizenzdeal in China eigene Kandidaten dieser Klasse gesichert. BioNTech setzt im Wettbewerb auf Breite und auf Kombinationen mit eigenen Konjugaten. Ob das ein tragfähiger Vorsprung ist, werden erst die Phase-3-Daten zeigen.
Im Impfstoffgeschäft bleibt das Umfeld schwierig. Die Nachfrage nach COVID-19-Impfungen sinkt seit dem Ende der Pandemie Jahr für Jahr, BioNTech plant den Rückgang inzwischen fest ein. Das Produkt ist damit kein Wachstumstreiber mehr, sondern eine saisonale Finanzierungsquelle, deren Ertrag von Herbst zu Herbst kleiner wird.
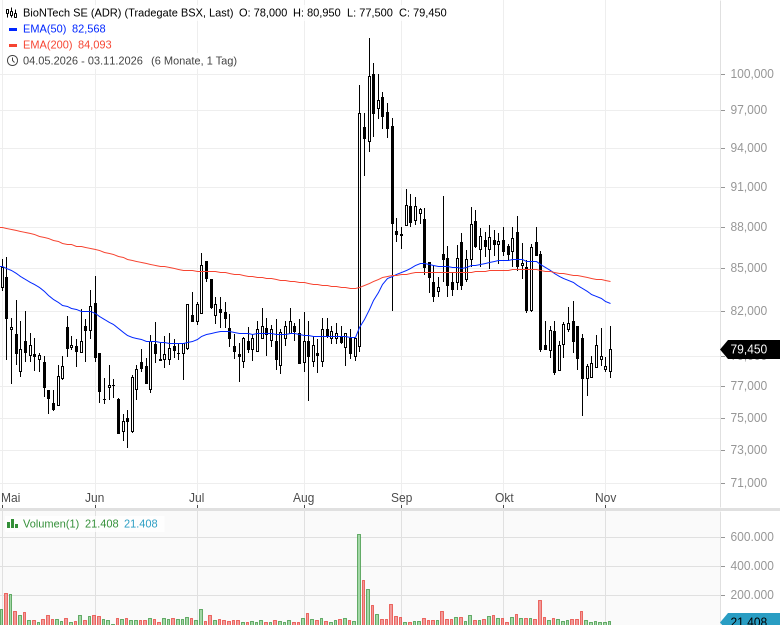
Fazit: Die BioNTech-Aktie bleibt vor allem etwas für langfristig orientierte Anleger die auf einen Durchbruch der Krebstherapien wetten möchten, aber gleichzeitig einen Boden brauchen, der das Schlimmste abwendet. Das ist in dem Falle das Cashpolster, welches mehr als 3/4 der Marktkapitalisierung abdeckt. Gründe für einen Kauf sind kurzfristig schwer auszumachen. Es braucht weiter Geduld.
Weitere Analysen & News zur Aktie unserer Redaktion findest Du hier.
| Jahr | 2025 | 2026e* | 2027e* |
| Umsatz in Mrd. USD | 2,87 | 1,78 | 1,80 |
| Ergebnis je Aktie in USD | -0,48 | -4,68 | -4,81 |
| KGV | - | - | - |
| Dividende je Aktie in USD | 0,00 | 0,00 | 0,00 |
| Dividendenrendite | 0,00% | 0,00% | 0,00% |
|
*e = erwartet, Berechnungen basieren bei |
Eröffne jetzt Dein kostenloses Depot bei justTRADE und profitiere von vielen Vorteilen:
✓ 50 Euro Startguthaben bei justTRADE
✓ ab 0 € Orderprovision für die Derivate-Emittenten (zzgl. Handelsplatzspread)
✓ 4 € pro Trade im Schnitt sparen mit der Auswahl an 3 Börsen - dank Quote-Request-Order
Nur für kurze Zeit: Erhalte eine Überraschung von stock3 on top!
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.