AT&T: Höhere Gewinnprognose – doch nicht alles zieht mit
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Immer mehr Haushalte beziehen Internet und Mobilfunk bei AT&T aus einer Hand. Das hebt den bereinigten Gewinn über die Erwartungen und die Jahresprognose nach oben, während eine Milliardenabschreibung auf das Mexiko-Geschäft das ausgewiesene Ergebnis drückt und der Cashflow-Ausblick nicht mitzieht.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 5,3 % auf 32,3 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 31,69 Mrd. USD. • Das bereinigte EPS klettert von 0,54 auf 0,65 USD, der Konsens lag bei 0,60 USD. • Eine nicht zahlungswirksame Abschreibung von 2,6 Mrd. USD auf das Mexiko-Geschäft drückt das verwässerte EPS auf 0,13 USD. • AT&T gewinnt 769.000 Internetkunden über Glasfaser und Fixed Wireless hinzu, ein Rekordwert. • Die Prognose für das bereinigte EPS 2026 steigt von 2,25 bis 2,35 USD auf rund 2,40 USD, der Free Cashflow bleibt bei mehr als 18 Mrd. USD. |
AT&T steigert den Umsatz im dritten Quartal um 5,3 % gegenüber dem Vorjahr auf 32,3 Mrd. USD und übertrifft damit die durchschnittliche Analystenschätzung von 31,69 Mrd. USD. Nach 2,3 % im zweiten Quartal zieht das Wachstumstempo deutlich an. Die Dienstleistungsumsätze wachsen nach Angaben des Konzerns so schnell wie seit mehr als vier Jahren nicht mehr. Das Plus kommt allerdings nicht allein aus eigener Kraft: Enthalten ist das im ersten Quartal von Lumen übernommene Glasfasergeschäft mit Privatkunden. In Lateinamerika helfen zudem günstige Wechselkurse.
Beim Gewinn liegen ausgewiesene und bereinigte Zahlen weit auseinander. Das verwässerte EPS aus fortgeführten Geschäften fällt von 1,29 auf 0,13 USD. Im Vorjahr hatte der Verkauf der DIRECTV-Beteiligung das Ergebnis aufgebläht. Diesmal belastet eine nicht zahlungswirksame Abschreibung von 2,6 Mrd. USD auf das zum Verkauf stehende Mobilfunkgeschäft in Mexiko; hinzu kommen Abfindungskosten. Maßgeblich ist deshalb das bereinigte EPS: Es steigt von 0,54 auf 0,65 USD und liegt klar über dem Konsens von 0,60 USD. Das bereinigte operative Ergebnis klettert von 6,6 auf 7,6 Mrd. USD. Die Aktie notiert in einer ersten vorbörslichen Indikation rund 3,7 % tiefer.
Die Sondereffekte aus dem Verkauf der DIRECTV-Beteiligung und dem geplanten Verkauf des Mexiko-Geschäfts sagen wenig über das laufende Geschäft aus. Dessen Ertragskraft nimmt spürbar zu.
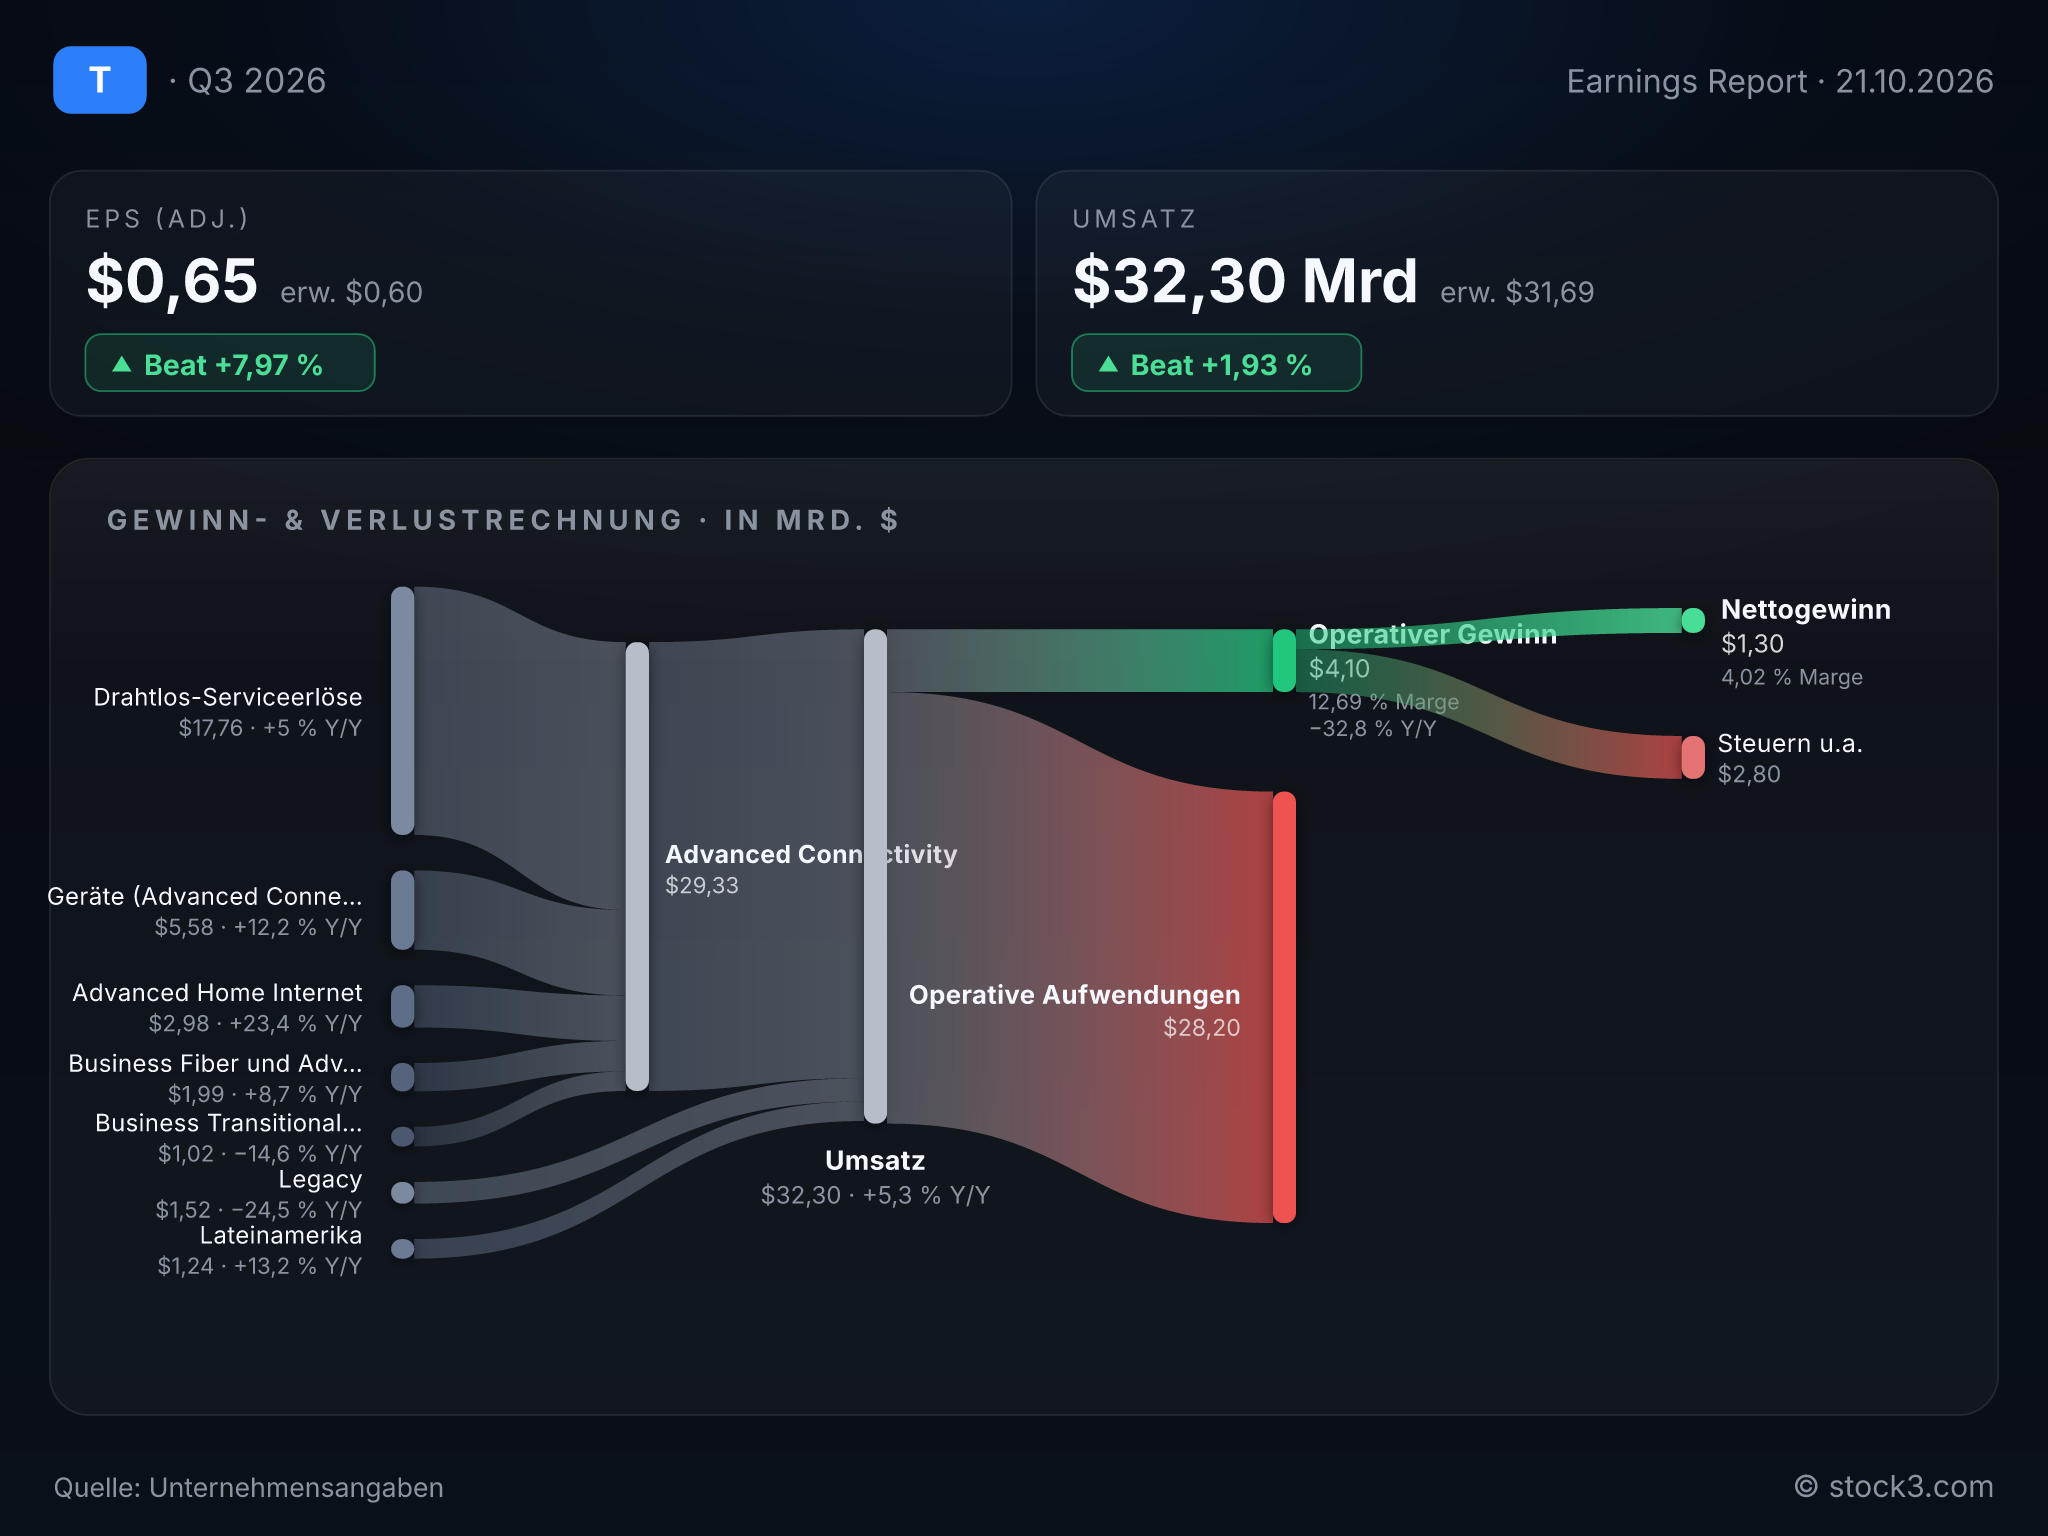
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von AT&T INC.. (Quelle: Unternehmensangaben)
Glasfaser und Mobilfunk tragen den Gewinnanstieg
Im Kernsegment Advanced Connectivity wachsen die Dienstleistungsumsätze um 6,1 % auf 23,9 Mrd. USD. Mit 769.000 neuen Internetkunden, davon 442.000 bei Glasfaser und 327.000 bei Fixed Wireless (Internet über das Mobilfunknetz), meldet AT&T einen Rekordwert. Im Mobilfunk kommen 379.000 Vertragskunden mit Smartphone hinzu, bei einer Kündigungsquote von 0,92 %. Konzernchef John Stankey klingt entsprechend selbstbewusst: Mit der Glasfaser sieht er AT&T gut für das KI-Zeitalter aufgestellt. Dass 42,8 % der Heim-Internetkunden auch ihren Mobilfunkvertrag bei AT&T haben, zeigt, wie eng beide Geschäfte inzwischen verzahnt sind.
Das operative Ergebnis des Segments steigt um 18,9 % auf 7,6 Mrd. USD, die operative Marge von 23,3 auf 25,9 %. Ein Teil des Anstiegs geht allerdings auf geringere Abschreibungen zurück, weil Altanlagen bereits vollständig abgeschrieben sind. Vor Abschreibungen verharrt die Marge bei 41,8 %. Höhere Werbeausgaben, Rabatte für Neukunden und mehr Forderungsausfälle zeigen, dass das Kundenwachstum Geld kostet. Während der Gewinn kräftig wächst, verbessert sich die Ertragsqualität pro Kunde bislang kaum.
Das alte Kupfernetz schrumpft derweil nach Plan: Die Legacy-Umsätze fallen um 24,5 % auf 1,52 Mrd. USD. Das Mexiko-Geschäft soll an Grupo Televisa und Fintech Holdings gehen und ist ab 2027 aus der Prognose herausgerechnet.
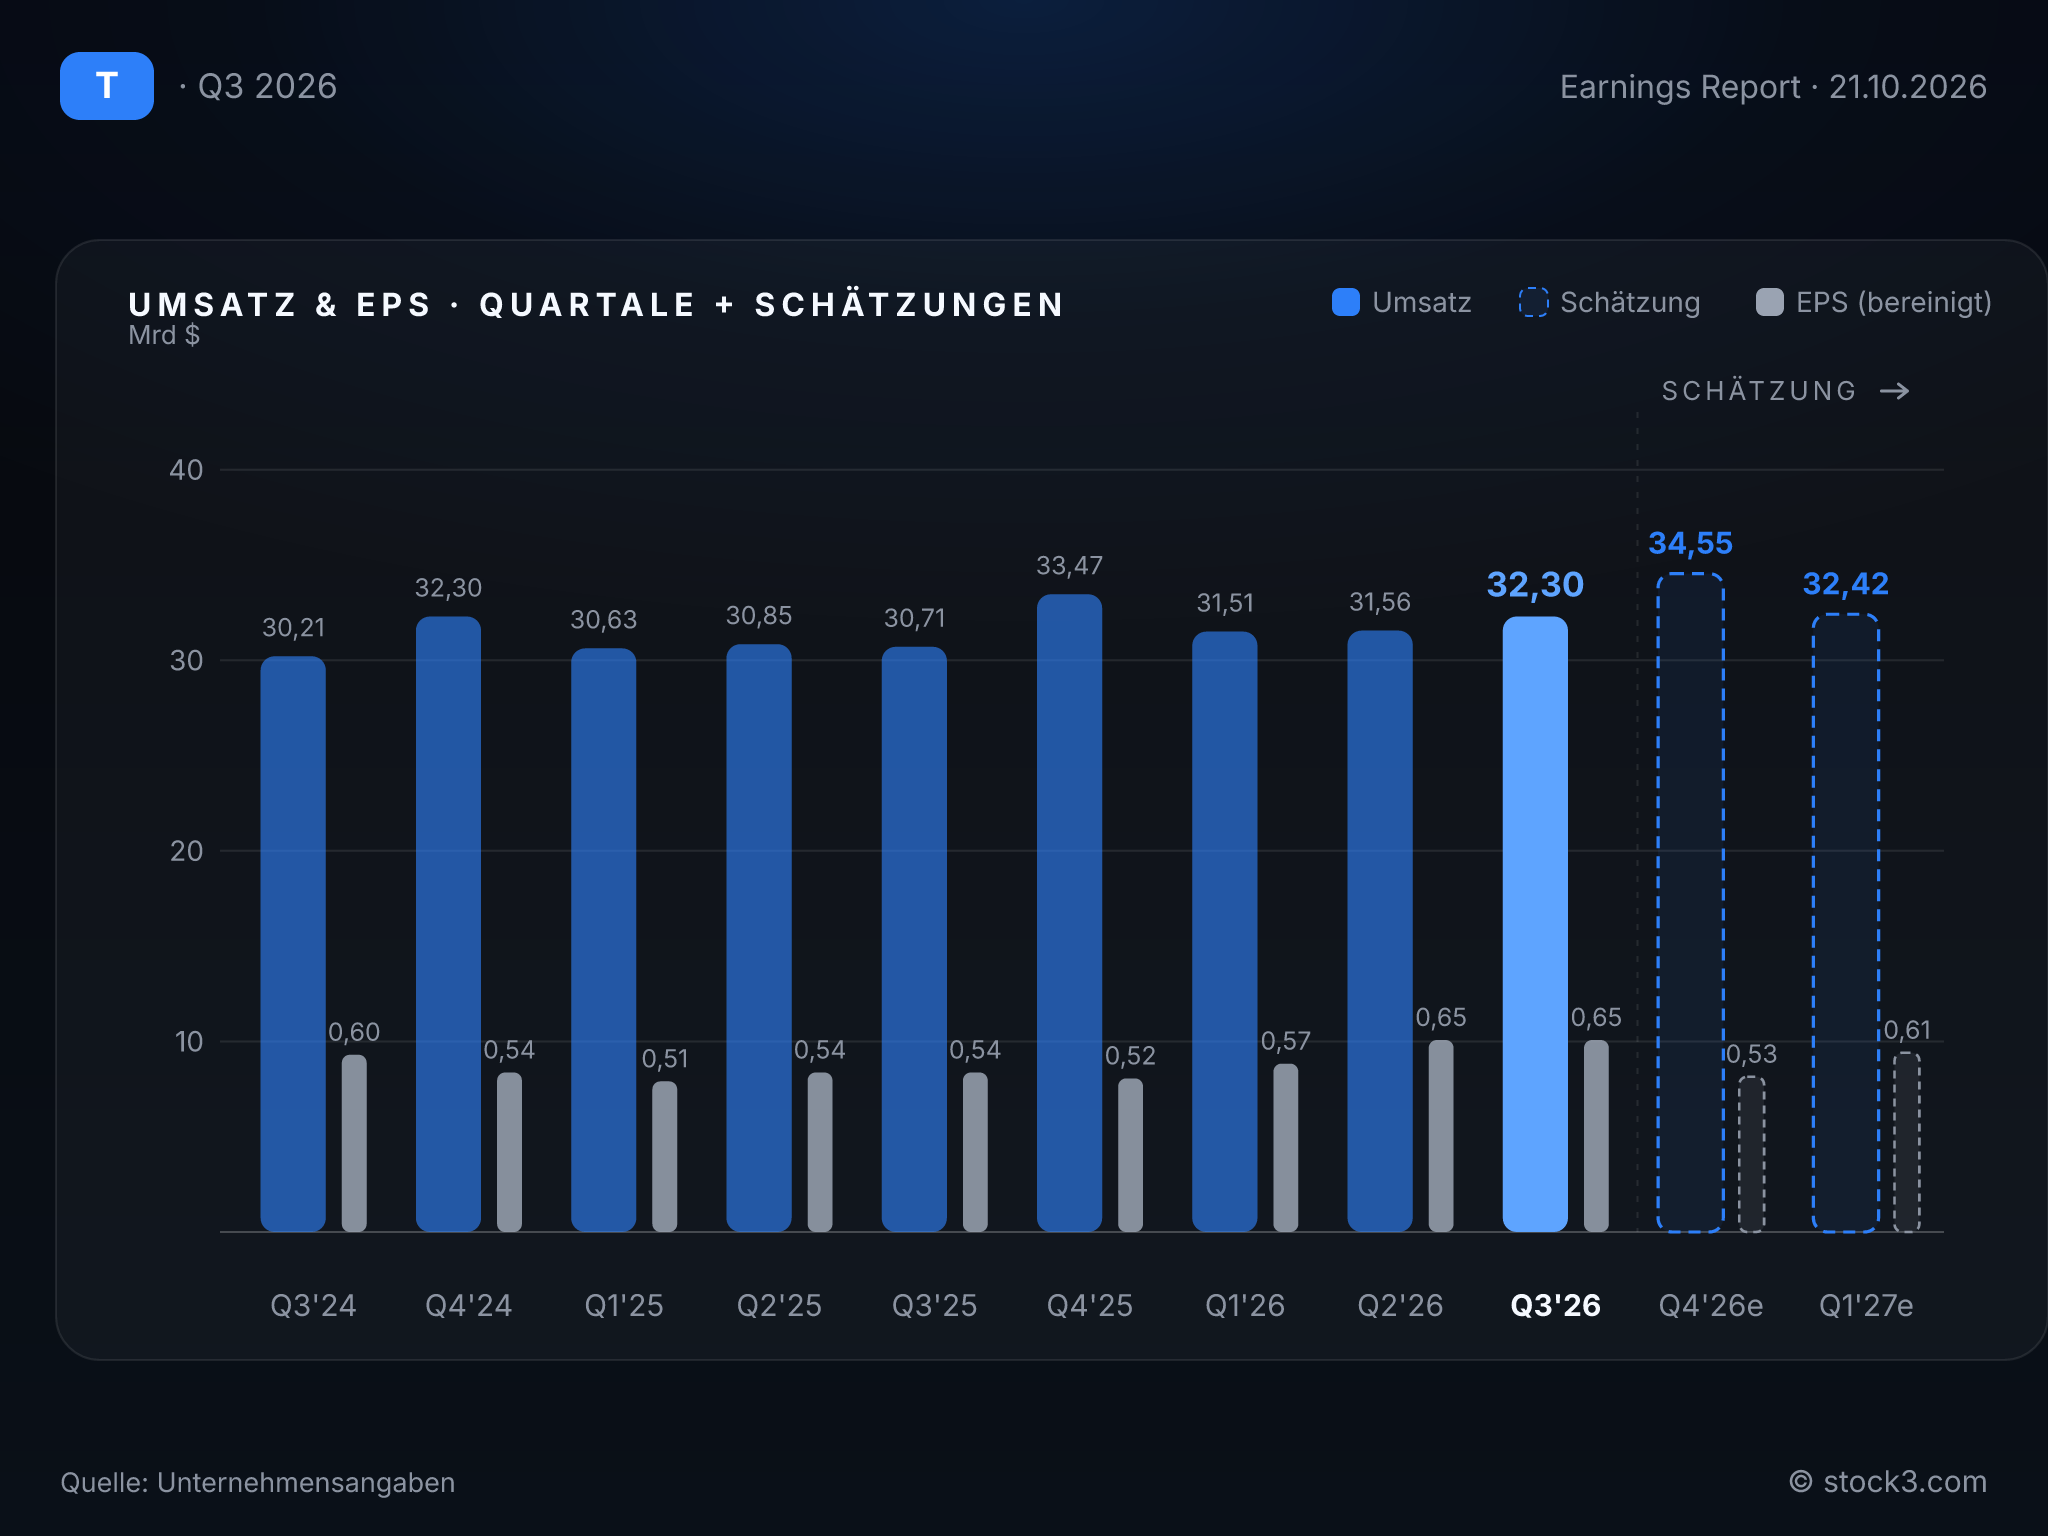
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Das stärkere Quartal schlägt sich in der Gewinnprognose nieder. AT&T hebt die Erwartung für das bereinigte EPS 2026 von 2,25 bis 2,35 USD auf rund 2,40 USD an und liegt damit über dem Analystenkonsens von 2,34 USD. Zugleich senkt der Konzern die langfristigen Investitionspläne auf jeweils 22 bis 23 Mrd. USD für 2027 und 2028, nach 23 bis 24 Mrd. USD im laufenden Jahr. Am Ziel von mehr als 60 Mio. Standorten mit Glasfaseranschluss bis Ende 2030 ändert das nichts.
Beim Free Cashflow zieht der Ausblick dagegen nicht mit: Für 2026 bestätigt AT&T lediglich die Erwartung von mehr als 18 Mrd. USD. Für das bereinigte EBITDA peilt der Konzern ein Wachstum im oberen Bereich von 3 bis 4 % an, weniger als die 5,4 % aus dem dritten Quartal. Die Nettoverschuldung steigt nach dem Abschluss des Frequenzkaufs von EchoStar auf 149,8 Mrd. USD. Die Ersparnis bei den Investitionen zeigt sich erst in den Folgejahren, für die AT&T mehr als 19 bzw. 21 Mrd. USD Free Cashflow in Aussicht stellt. An Aktienrückkäufen von rund 10 Mrd. USD im laufenden Jahr hält das Management fest.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 125,65 Mrd. USD | 129,24 Mrd. USD | 132,20 Mrd. USD |
| EPS | 2,11 USD | 2,34 USD | 2,57 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Der bereinigte Gewinn je Aktie legt um rund 20 % zu, während der Free-Cashflow-Ausblick für 2026 unverändert bleibt. Der Umsatz über den Erwartungen und die angehobene Gewinnprognose bei sinkendem Investitionsbedarf sprechen dennoch für ein operativ starkes Quartal. Allerdings beruht die höhere Segmentmarge zum Teil auf sinkenden Abschreibungen; auch die nach dem Frequenzkauf gestiegenen Schulden trüben das Bild. Analysten erwarten für 2027 ein Gewinnwachstum von 10 %. Auf Basis ihrer Schätzungen liegt das KGV bei 10 für 2026 und 9 für 2027. Für die AT&T-Aktie bleibt die Tendenz positiv, solange Glasfaser und Mobilfunk weiter in diesem Tempo Kunden gewinnen.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

