ASTERA LABS – Droht hier ein Nachfrage-Luftloch?
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
- Astera Labs - WKN: A404AF - ISIN: US04626A1034 - Kurs: 233,620 $ (Nasdaq)
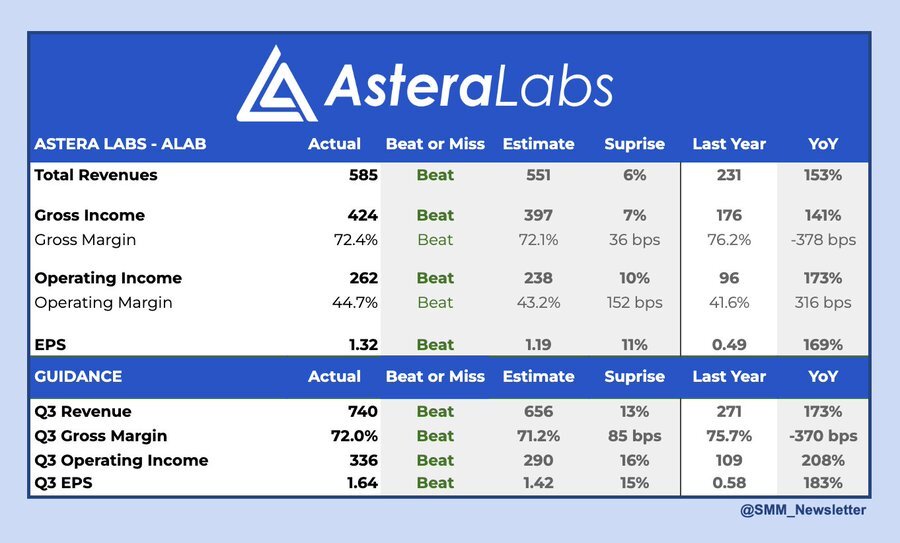
Die Bruttomarge lag mit 72,4 % ganze 378 Basispunkte unter dem Vorjahr. Wie viel davon auf den Produktmix entfällt und wie viel auf den Amazon-Warrant, bleibt offen. Das Non-GAAP-EPS von 1,32 USD schlägt den Konsens von 1,19 USD. Gegenüber Q2 sind das +65 %.
Wie kommt es, dass die GAAP-EBIT-Marge bei 30,6 % liegt und die nach Non-GAAP bei 44,7 %? Die Differenz ist vor allem SBC. Positiv ist, dass die SBC-Quote sinkt (von 17,7 % des Umsatzes im Vorjahresquartal über 16,3 % in Q2 auf 14,1 % in Q3. Trotzdem zu beobachten.
Der operative Cashflow erreichte in Q3 179 Mio. USD. Über neun Monate ergeben sich nach Capex 268 Mio. USD Free Cashflow. Rechnet man die 195 Mio. USD SBC heraus, bleiben zumindest 73 Mio. USD übrig. Working Capital drückt auch hier auf den Cashflow. Bei so einem Ramp ist das typisch, aber man sollte es im Auge behalten.
Scale-up (X) überholt Scale-out (P)
Scorpio (Switches) ist jetzt die größte Produktfamilie. Innerhalb von Scorpio hat die X-Series die P-Series umsatzseitig überholt. Zusammen kommt Scorpio auf über 1 Mrd. USD annualisierten Umsatz.
Scorpio X steht für Scale-up, also die Verbindung vieler GPUs innerhalb eines Racks. Scorpio P steht für Scale-out. Die X-Series wurde in Q3 an zwei Kunden über mehrere Plattformen geliefert. Ein zweiter Hyperscaler ist in der Vorserie (Pre-Production). Für Q4 gibt es Backlog von mehreren weiteren Kunden, und diese sollen nach der Qualifizierung ab H2 2027 Umsatz bringen. Die P-Series wuchs zweistellig QoQ, unter anderem bei zwei US-Hyperscalern, und soll in Q4 ähnlich weiterwachsen.
In voll ausgestatteten Systemen verdient Astera heute schon über 1.000 USD pro XPU (KI-Beschleuniger, also GPU oder ASIC). Die nächste Generation allein soll noch einmal mehr als 1.000 USD dazubringen.
SPOOKY SALE - Jetzt AktienPuls360 Jahresabo sichern und doppelt sparen!
Damit bist Du auch live dabei, wenn ich meine Top Picks für 2027 (2024: Nvidia, 2025: Robinhood, 2026: Marvell, Lumentum, Credo, Rubrik, ...) vorstelle und Rocco seinen Index-Ausblick für 2027.
Pünktlich zu Halloween startet der stock3 Spooky Sale. Wer jetzt ein Jahresabo bucht, spart 15 % on Top auf die ohnehin schon mit 17 % rabattierten Monatskosten beim Jahresabo und bekommt ein Extra obendrauf.
Du hast bereits ein Jahresabo? In Deiner Accountverwaltung kannst Du Dir im Rahmen der Aktion 3 kostenlose Monate stock3 Core freischalten. 🎁
Der Spooky Sale startet offiziell an Halloween. Viel Zeit zum Überlegen bleibt allerdings nicht: Der Last Call folgt bereits am 7. November.
Alle Details zur Aktion und die Möglichkeit zur Buchung findest Du hier: Hier geht's zum Deal.

Was passiert im H1 2027? Luftloch?
Morgan Stanley fragte direkt nach einem möglichen Plateau bei Scorpio X. Die ersten Scorpio-X-Plattformen haben laut CFO ihren initialen Ramp weitgehend abgeschlossen und würden künftig "at scale" beitragen. Übersetzt heißt das: Der steile Ramp beim Hauptkunden ist größtenteils durch. Neue Kunden liefern aber erst ab H2 2027 Umsatz.
Barclays legte nach und fragte, ob die aktuelle Generation beim Hauptkunden im Q1 ihren Peak erreicht und die nächste erst 2028 kommt. Dazu wollte man sich nicht äußern.
Nach +49 % und +27 % QoQ ist ein weniger starkes erstes Halbjahr 2027 das Risiko, das der Markt mit der verhaltenen Kursreaktion einpreist.
Signal Conditioning: Aries und Taurus
Aries (PCIe-Retimer) erzielte wieder ein Rekordquartal. Erste Aries 7 Muster sollen in Q4 an die Kunden gehen. Die Reichweite geht dabei bis über 50 Meter über Glasfaser. Pro Verdopplung der Datenrate rechnet Astera mit 20 bis 30 % höheren ASPs (Durchschnittspreisen).
Taurus 800G wird in Volumen an den Hauptkunden geliefert, dazu laufen Muster von 3,2T-Retimern bei mehreren Kunden. Astera baut sein Geschäft mit aktiven Kupferkabeln (AECs) aus, wo Credo weiterhin die klare Nummer 1 im AEC-Sektor ist. Alleine das widerspricht der These, dass Kupfer ein sterbender Markt ist. Credo wurde zuletzt erst wegen Kommentaren zum Wettbewerb abgestraft. Wieso die Schlussfolgerung überzogen ist - mehr hier.
Vier neue Wachstumsmotoren, aber erst ab H2 2027
Optics: Laser-Treiber und TIAs (Verstärker, die das optische Signal in ein elektrisches zurückwandeln) für NPO gehen in Q4 als Muster raus. Danach rechnet Astera mit sechs Monaten Qualifizierung, Umsatz soll ab H2 2027 kommen. Pro Beschleuniger geht es um mehrere 100 USD Zusatz-Content. CPO ist eher ein Thema für 2028/29. Den Markt für Scale-up-Optics beziffert Astera bis 2030 auf 40 Mrd. USD.
Custom Silicon: Es gibt über zehn aktive Projekte, darunter Custom-Fabrics, Memory-Controller und IO-Chiplets. Erste Lieferungen sind für Ende 2027 geplant, Volumen für 2028. Den großen Beitrag sieht das Management selbst eher 2028.
Memory (Leo): Leo X bindet Speicher direkt an die Scorpio-Switches an, zum Beispiel als Auslagerung des KV-Caches (Zwischenspeicher, den KI-Modelle beim Inferencing brauchen). Laut Astera bringt das bis zu 62 % schnellere Time-to-First-Token. Leo 2 läuft in der Vorserie und ist bei zwei Hyperscalern qualifiziert. Der Volumen-Ramp ist für Mitte 2027 geplant. Der Memory-Engpass spielt Astera hier in die Karten.
Orion: Das ist Asteras Rack-Architektur, offen für jede GPU oder CPU, gedacht für Neo-Clouds. Pro Rack mit 80 GPUs liegt der Astera-Content bei 100.000 USD. Geld verdient Astera mit Baseboards, mit COSMOS-Software (erstmals direkt monetarisiert) und mit Lizenzgebühren der ODM/OEM-Partner. Laut Management soll das margenakkretiv sein. Baseboards sind Hardware, deshalb will ich das erst in den Zahlen sehen. Konkrete Daten soll es mit Q1 geben.
Q4 Ausblick
Für Q4 stellt Astera einen Umsatz von 730 bis 750 Mio. USD in Aussicht. Das sind +27 % QoQ und 13 % über dem Konsens von 656 Mio. USD. Das Non-GAAP EPS wird mit 1,62 bis 1,66 USD avisiert (Konsens 1,42 USD). Die Bruttomarge soll bei 72 % liegen, die operative Marge bei 45 %. Damit landet 2026 bei gut 2 Mrd. USD Umsatz (+138 % YoY).
In damaligen Analysen hatte ich die fehlende Opex-Disziplin kritisiert. Jetzt gibt es einen Zielwert. Langfristig sollen die Opex bei ca. 30 % des Umsatzes liegen, in Q3 waren es 28 %. Die Mitarbeiterzahl hat sich innerhalb eines Jahres verdoppelt. Das muss man weiterhin beobachten.
Fazit
Operativ ist das erneut ein sehr starkes Quartal und Ausblick. Aber die Börse blickt hier weiter nach vorne und die neuen Motoren zünden frühestens ab H2 2027, der große Beitrag kommt eher 2028. Ferner hat der Hauptkunde seinen initialen Ramp weitgehend hinter sich, und damit könnte das erste Halbjahr 2027 erstmal unspektakulär werden.
Astera Labs hat sich operativ aber wieder nichts vorzuwerfen. Die Bewertung bleibt deutlich anspruchsvoller als die der Peer-Group. Meine Favoriten in Connectivity-Sektor erfährst Du im AktienPuls360.
Weitere Beiträge von mir?
1 Billion USD. So viel wollen neun Technologie- und Halbleiterkonzerne 2026 zusammen investieren. Über diese Zahl wurde in den vergangenen Monaten viel geschrieben, fast immer mit Blick auf die Frage, wer davon profitiert. In den letzten Wochen ging es aber erneut um die Frage: Wer bezahlt das? Die Antwort fiel sehr unterschiedlich aus. Zur Überraschung vieler Doom-Journalisten, ausgerechnet für Anthropic sehr positiv.
👉 Market Insights: "Aller guten Dinge sind drei!" Auch am Aktienmarkt?
Viel Erfolg wünscht Dir Valentin
1 Monat kostenlos AktienPlus + Bonusguthaben
Mit einem justTrade Depot kannst Du Aktien- & ETF-Trades optimal direkt über stock3 abbilden.
- Die nahtlose Einbindung erlaubt es dir, deine Analysen ohne den Umweg über andere Apps direkt aus dem Chart heraus in Trades umzuwandeln.
- Dabei profitierst Du von 0 € Orderprovision (zzgl. 1 € Fremdkosten bei Aktien/ETFs).
- Ein echtes Highlight ist die Auswahl zwischen drei Börsenplätzen, wodurch du dir per „Quote-Request“ stets den günstigsten Kurs sicherst.
- Von über 10.000 Aktien bis hin zu echten Kryptowährungen hast Du die volle Vielfalt eines Top-Brokers direkt in deinem gewohnten Analyse-Terminal oder App zur Hand.
- Dies beendet das lästige Interface-Hopping und liefert Dir die nötige Geschwindigkeit, um in volatilen Phasen den entscheidenden Klick voraus zu sein.
justTrade.com (Werbung)

Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.