WYNN RESORTS: Gewinn schrumpft – Pech am Spieltisch erklärt nicht alles
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Wynn Resorts macht eine ungewöhnlich niedrige Gewinnquote an den Spieltischen in Las Vegas für das schwache dritte Quartal mitverantwortlich. Die Entwicklung in Macau zeigt jedoch, dass Pech den Rückgang nur zum Teil erklärt.
| ✦ Auf einen Blick |
|---|
|
• Wynn Resorts setzt im dritten Quartal 1,69 Mrd. USD um, 7,9 % weniger als im Vorjahresquartal und weniger als die durchschnittliche Analystenschätzung von 1,75 Mrd. USD. • Das bereinigte verwässerte EPS fällt von 0,86 auf 0,33 USD und liegt damit unter dem Konsens von 0,525 USD. • In Las Vegas sinkt das bereinigte Resort-EBITDAR um 21,9 % auf 158,8 Mio. USD, die Gewinnquote an den Tischen liegt mit 18,9 % unter der erwarteten Spanne von 22 % bis 26 %. • Im Wynn Palace in Macau geht der Spieleinsatz an den Massenmarkt-Tischen um 12,9 % zurück. • Wynn Al Marjan Island soll im September 2027 eröffnen, Wynn hat bislang 1,12 Mrd. USD in das Projekt eingezahlt. |
Wynn Resorts, Betreiber luxuriöser Casino-Resorts in Las Vegas, Macau und bei Boston, meldet für das dritte Quartal einen Umsatz von 1,69 Mrd. USD. Das sind 7,9 % weniger als im Vorjahresquartal mit 1,83 Mrd. USD. Damit verfehlt der Konzern auch die durchschnittliche Analystenschätzung von 1,75 Mrd. USD. Alle vier Standorte setzen weniger um als vor einem Jahr.
Beim Ergebnis fällt der Rückgang deutlich stärker aus. Das bereinigte Resort-EBITDAR (Adjusted Property EBITDAR), also das operative Ergebnis der Häuser vor Zinsen, Steuern, Abschreibungen, Mieten und Konzernkosten, sinkt von 570,1 auf 464,2 Mio. USD. Das bereinigte verwässerte EPS geht von 0,86 auf 0,33 USD zurück und bleibt klar unter der durchschnittlichen Analystenschätzung von 0,525 USD. Nach GAAP beträgt der Gewinn je Aktie 0,17 USD nach 0,85 USD. Die Abweichung vom bereinigten Wert geht vor allem auf Sonderbelastungen von 22,0 Mio. USD zurück, weshalb für die Bewertung die bereinigte Größe maßgeblich ist.
Die Aktie notiert in einer ersten nachbörslichen Reaktion rund 5,2 % tiefer. Bei knapp 8 % weniger Umsatz fällt das bereinigte operative Ergebnis um fast ein Fünftel. In einem schwächeren Quartal schlagen die hohen Fixkosten der Resorts voll durch.
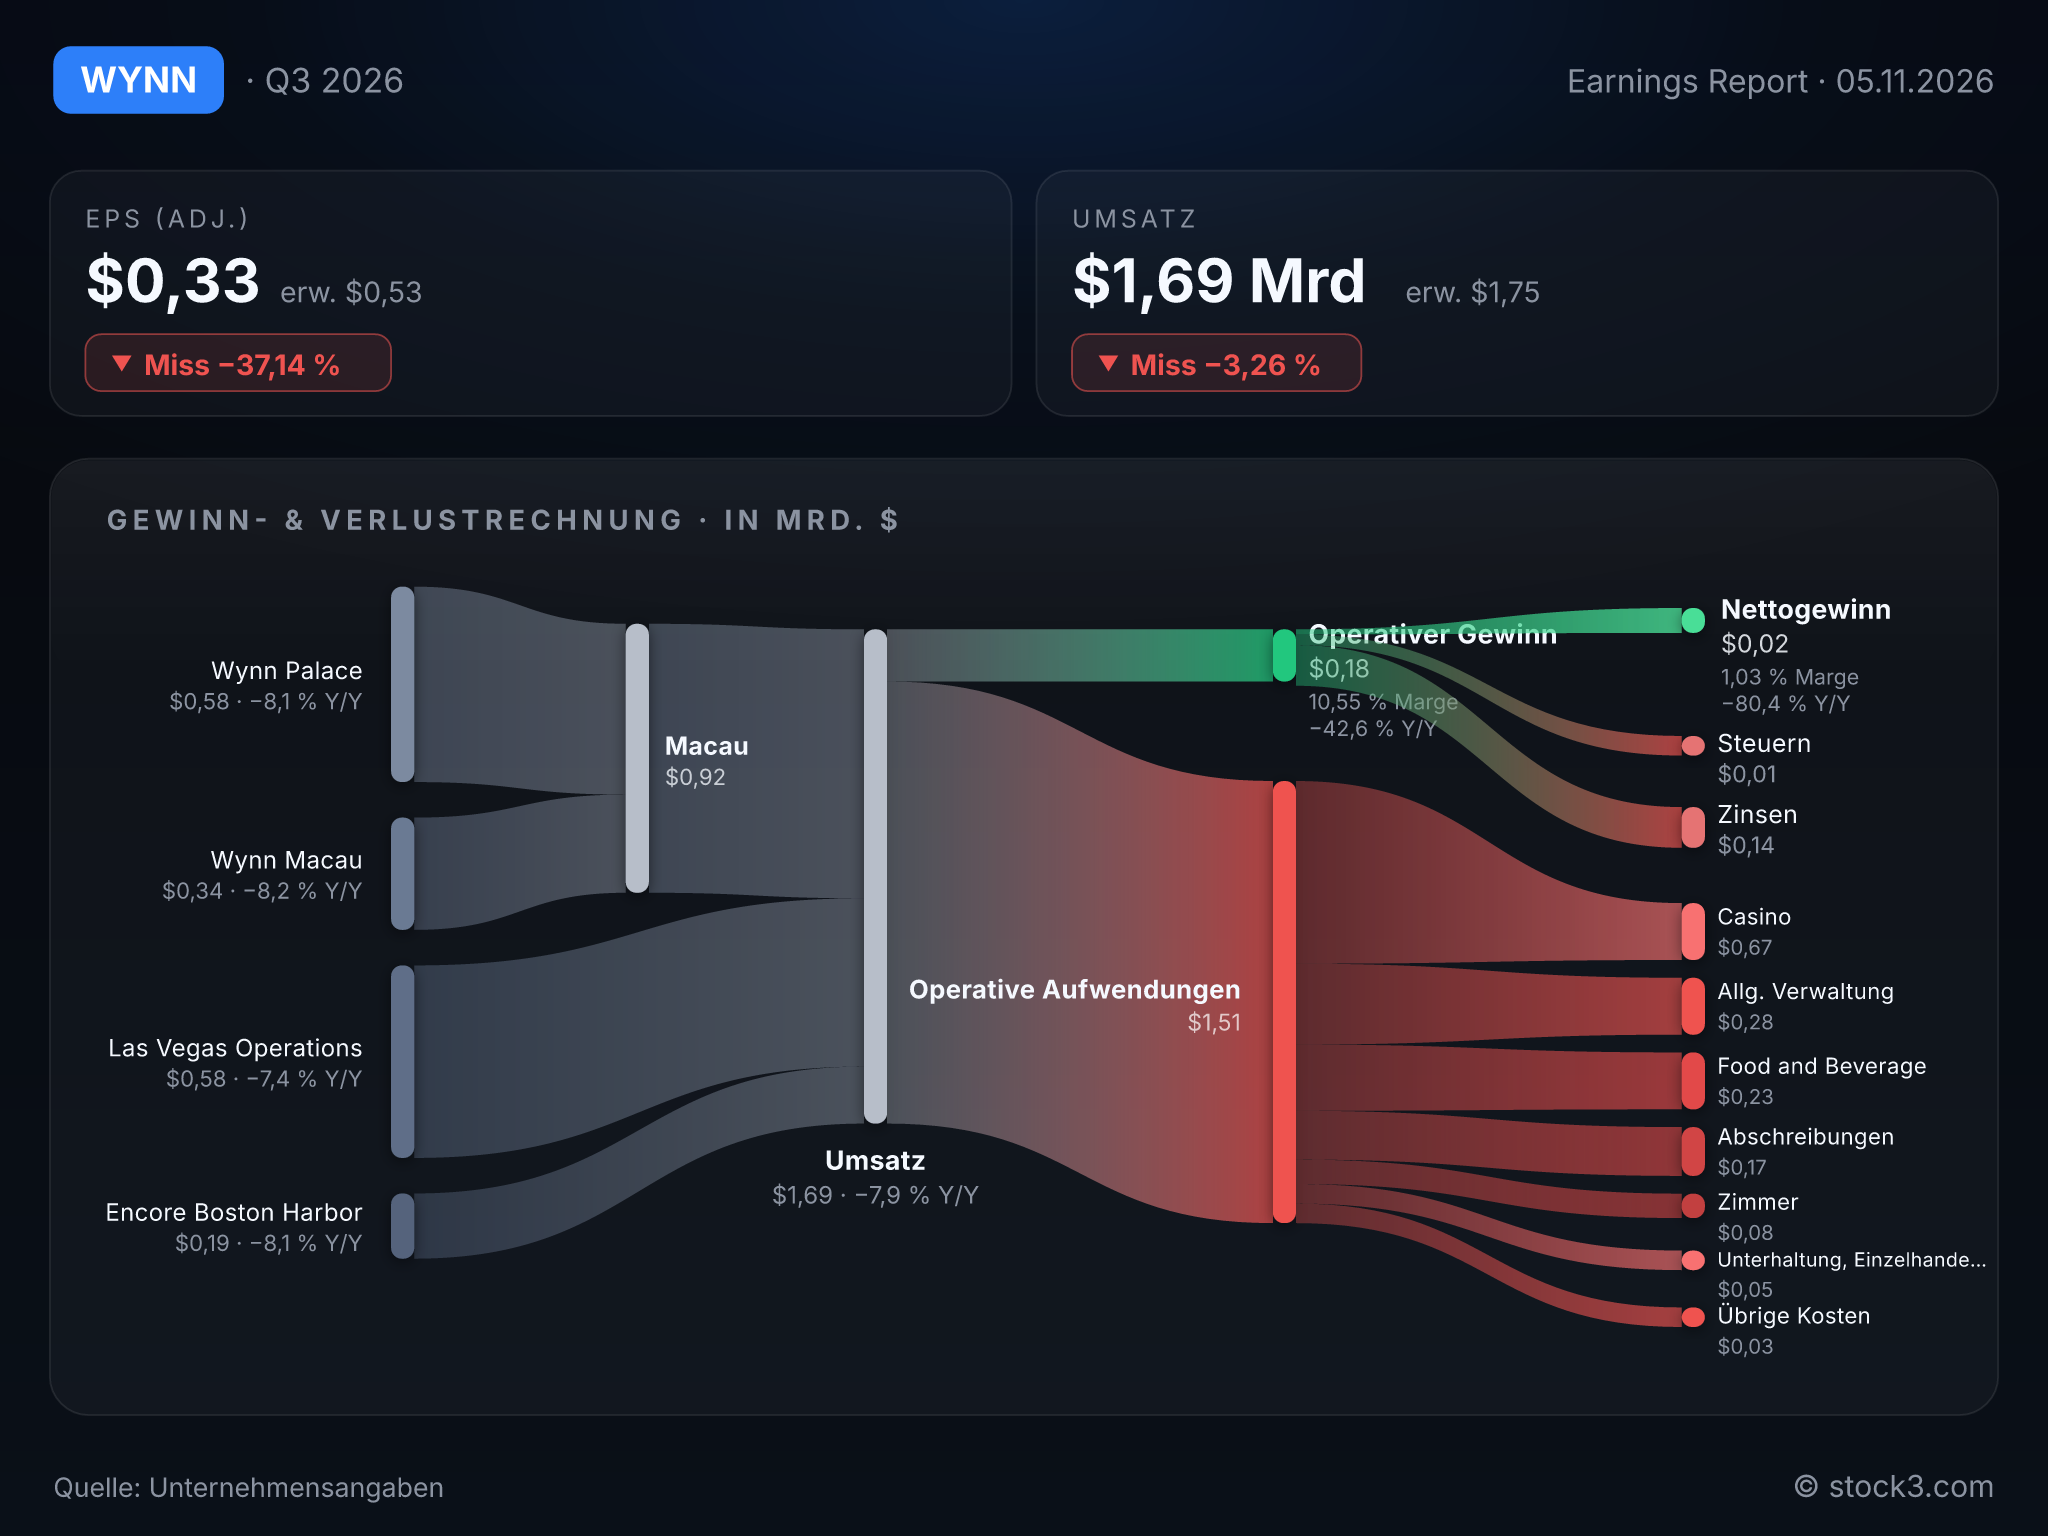
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Wynn Resorts. (Quelle: Unternehmensangaben)
Las Vegas verliert an den Tischen, nicht in den Zimmern
Den stärksten Ergebnisrückgang verbucht Las Vegas, wo das bereinigte Resort-EBITDAR um 21,9 % auf 158,8 Mio. USD fällt. Die Gewinnquote an den Spieltischen (Hold-Rate) liegt mit 18,9 % klar unter der vom Unternehmen erwarteten Spanne von 22 % bis 26 %. Der Vorstandschef nennt sie ausdrücklich als Belastung. Ein Teil davon ist Zufall, der sich über die Zeit ausgleicht. Allerdings sinkt auch der Spieleinsatz an den Tischen um 9,1 %; mit Glück hat das nichts zu tun. Im Hotelgeschäft dagegen steigt der durchschnittliche Zimmerpreis um 3,4 % auf 522 USD.
Macau verliert Umsatz, obwohl das Glück mitspielt
Aufschlussreicher ist die Entwicklung in Macau. Im Wynn Palace fällt der Umsatz um 8,1 % auf 583,8 Mio. USD, das bereinigte Resort-EBITDAR um 17,2 % auf 165,8 Mio. USD. Dabei liegt die Gewinnquote im Massenmarkt mit 25,8 % sogar über dem Vorjahreswert von 22,6 %. Entscheidend ist das Volumen: Der Spieleinsatz an den Massenmarkt-Tischen sinkt um 12,9 %. Der Konzernchef spricht von gesunder Nachfrage in einem langsameren Marktumfeld. Das liest sich als Eingeständnis, dass der Markt selbst an Tempo verliert. Wynn Macau büßt ähnlich viel Umsatz ein; in Boston belastet seit Anfang September zusätzlich ein Streik.
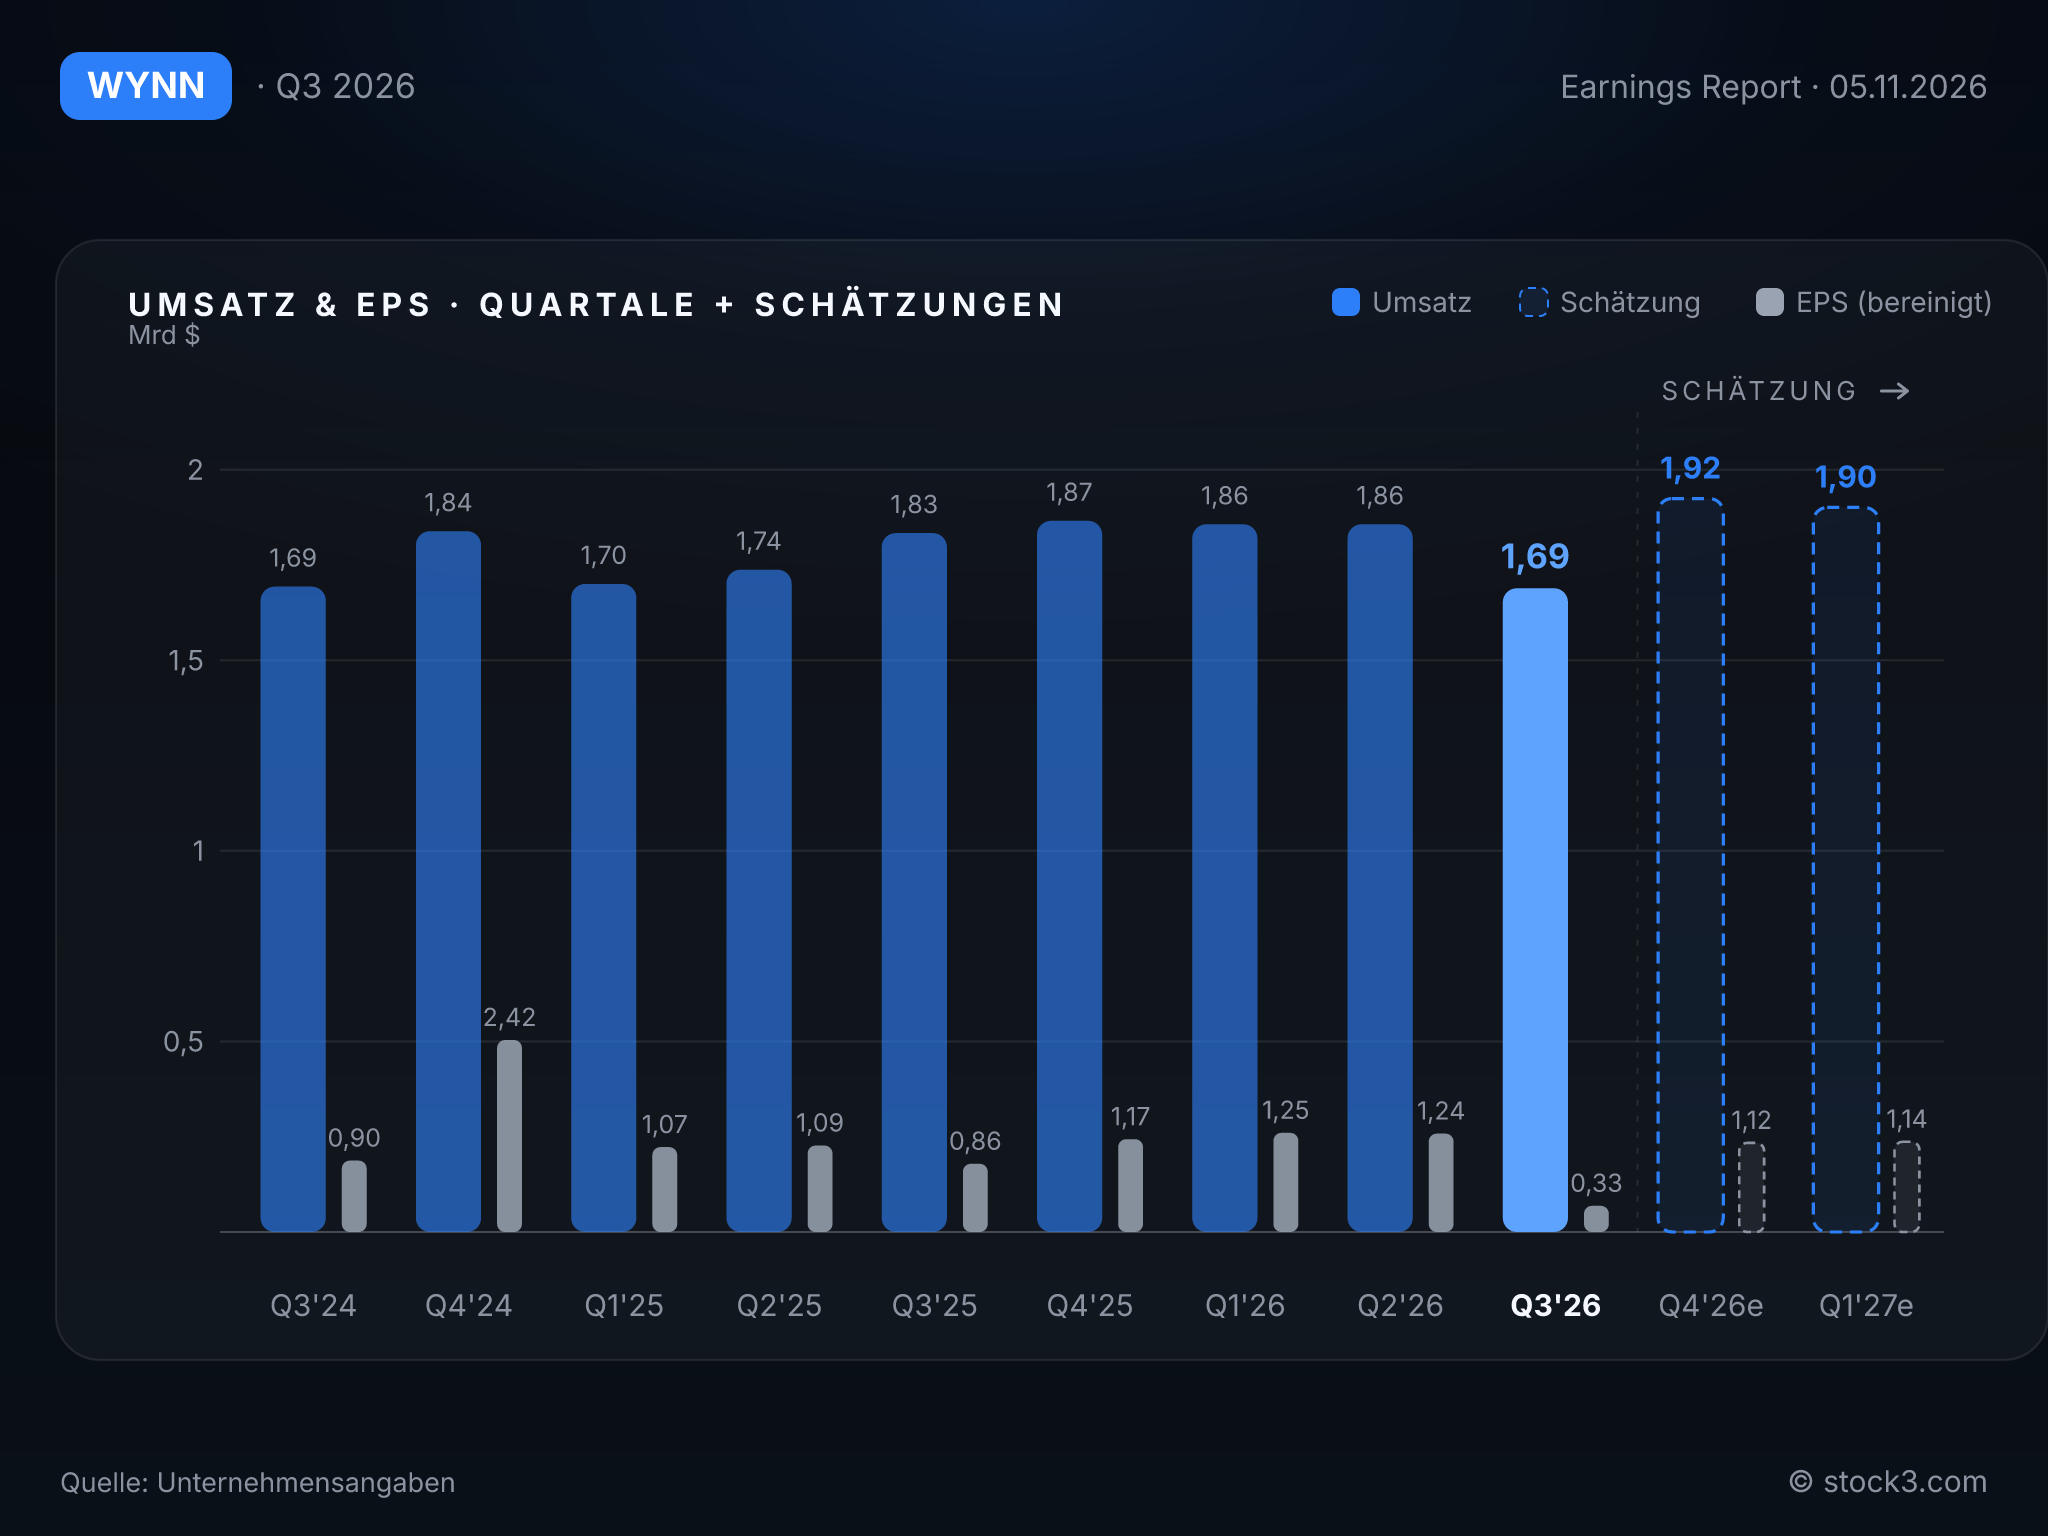
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Umsatzdynamik kippt. Auf Zuwächse von 9,2 % im ersten und 6,9 % im zweiten Quartal folgt nun ein Rückgang um 7,9 %. Über neun Monate bleibt noch ein Plus von 2,5 % auf 5,40 Mrd. USD. In Las Vegas spricht einiges für eine Normalisierung, denn über neun Monate liegt die Gewinnquote mit 22,8 % innerhalb der erwarteten Spanne. Den Mengenrückgang in Macau begründet das Management dagegen selbst mit dem schwächeren Markt. Analysten rechnen für 2026 mit einem bereinigten EPS von 4,19 USD. Nach 2,83 USD in neun Monaten verlangt das ein starkes Schlussquartal: Angesichts der 0,33 USD im abgelaufenen Quartal ist die Erwartung ehrgeizig.
Die längerfristige Wachstumsstory hängt an Wynn Al Marjan Island in den Vereinigten Arabischen Emiraten, dessen Eröffnung für September 2027 geplant ist. In das Gemeinschaftsunternehmen, an dem Wynn 40 % hält, sind bislang 1,12 Mrd. USD geflossen. Gleichzeitig steigen die Finanzierungskosten: Wynn ersetzt eine 2027 fällige Anleihe über 900 Mio. USD durch neue, höher verzinste Papiere mit einem Kupon von 6,875 % und einer Laufzeit bis 2035. Bei einer Gesamtverschuldung von 10,73 Mrd. USD fällt das ins Gewicht.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 7,14 Mrd. USD | 7,39 Mrd. USD | 7,61 Mrd. USD |
| EPS | 4,19 USD | 4,19 USD | 4,39 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Der deutliche Abstand zwischen dem bereinigten EPS von 0,33 USD und der Erwartung von 0,525 USD lässt sich nur zum Teil mit der niedrigen Gewinnquote in Las Vegas erklären. Steigende Zimmerpreise und eine über neun Monate normale Gewinnquote sprechen dort für eine Erholung, während in Macau die Spieleinsätze trotz günstiger Gewinnquote schrumpfen. Bei einem erwarteten Gewinnwachstum von 5 % liegt das KGV auf Basis der Analystenschätzungen bei 17,8 für 2026 und 17,0 für 2027. Macau liefert den größten Ergebnisbeitrag, doch solange dort die Spieleinsätze sinken, fehlt der Aktie der Rückhalt aus diesem Markt.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

