Vonovia – Langweiler-Aktie wird jetzt wieder spannend!
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
- Vonovia SE - WKN: A1ML7J - ISIN: DE000A1ML7J1 - Kurs: 16,880 € (XETRA)
Vonovia befindet sich seit Jahren in einer schwierigen Phase: Gestiegene Finanzierungskosten sowie politische Debatten belasten das generell stabile Vermietungsgeschäft. Die bisherige Prognose für das Gesamtjahr wurde kürzlich leicht gedämpft – die Aktie verlor bereits im Vorfeld massiv an Wert.
Die substanz-Aktie litt an der Börse deutlich. Auf Jahressicht gab Vonovia von 26 auf 16 EUR ab. Damit gehört die Immobilien-Aktie zu den schwächsten DAX-Titeln des Jahres.
Belastend wirken vor allem erneute Zinssorgen infolge hartnäckiger Inflationsdaten sowie ein zähes Verkaufs- und Neubaugeschäft. Für zusätzliche Unruhe unter Investoren sorgen politische Entwicklungen, insbesondere Berliner Sondierungsgespräche über eine mögliche Vergesellschaftung großer Wohnungsbestände. Bis zu 130.000 Einheiten des Konzerns könnten von den Rot-Rot-Grün-Plänen betroffen sein. Zudem kündigte der Finanzvorstand Philip Grosse sein Ende bei Vonovia Ende 2027 an.
Operatives Geschäft und Zahlen im Überblick
Operativ zeigt sich das Kerngeschäft mit rund 527.000 Wohneinheiten in Deutschland, Schweden und Österreich weiterhin widerstandsfähig. In den ersten neun Monaten des Geschäftsjahres 2026 konnte Vonovia das bereinigte operative Ergebnis (Adjusted EBITDA) um 3,3 Prozent auf 2,19 Milliarden EUR steigern, getragen von einer hohen Nachfrage und einer durchschnittlichen Miete von 8,57 Euro pro Quadratmeter.
Dennoch hinterließen höhere Zinsaufwendungen und ein langsameres Transaktionsgeschäft Spuren in der Bilanz: Während das auf die Aktionäre entfallende Ergebnis um 6,6 Prozent nachgab, brach der operative Free Cashflow im Neunmonatszeitraum um 34,1 Prozent ein.
Gleichzeitig investierte der Konzern von Januar bis September rund 950 Millionen EUR in die energetische Modernisierung seines Bestands sowie in Neubauprojekte.
Ausblick für die kommenden Jahre
Für das Gesamtjahr 2026 gibt sich das Management nach den jüngsten Anpassungen vorsichtiger. Beim bereinigten EBITDA rechnet Vonovia nun nur noch damit, die untere Hälfte der ursprünglich angepeilten Spanne von 2,95 bis 3,05 Milliarden EUR zu erreichen, da sich Mietsteigerungen etwas langsamer als erhofft realisieren lassen und die Refinanzierungskosten gestiegen sind. Für das kommende Geschäftsjahr 2027 stellt der Vorstand lediglich einen operativen Gewinn leicht über dem Niveau von 2026 in Aussicht.
Auch die mittelfristigen Ziele bis 2028 wurden etwas konservativer eingeordnet, sodass das bereinigte EBITDA aus heutiger Sicht eher im Bereich von 3,2 Milliarden EUR statt der zuvor avisierten 3,5 Milliarden EUR erwartet wird.
Das sagen die Analysten
Die Analysten sind bei der Vonovia-Aktie derzeit gespalten: Während eine knappe Mehrheit das Papier zum Kauf empfiehlt, gibt es auch deutliche Verkaufsvoten und skeptische Stimmen, die die Kursziele zuletzt nach unten korrigiert haben. Im Durchschnitt sehen die Experten auf Basis des aktuellen Vonovia Analysten-Konsensus dennoch ein mittleres Kursziel von rund 22 bis 23 Euro, was ausgehend vom aktuellen Kursniveau um 17 Euro ein rechnerisches Aufwärtspotenzial von etwa 30 Prozent signalisiert.
Analystenhäuser bestätigen zwar trotz gesenkter Kursziele oft noch ihre grundsätzlichen Kaufempfehlungen mit Verweis auf die hohe Substanz, sehen die kurzfristige Kursentwicklung aber weiterhin eng an das Zinsumfeld gekoppelt.
Hervorzuheben ist laut Analysten der extrem hohen Bewertungsabschlag: Da der innere Wert des Immobilienportfolios (EPRA NTA) bei über 46 Euro je Aktie liegt, wird Vonovia an der Börse sozusagen mit einem dicken Abschlag gehandelt.
Befürworter verweisen zudem auf die operative Stärke im Vermietungsgeschäft, den historisch niedrigen Leerstand von rund 2,3 Prozent und die hohen Mieteinnahmen, die das Unternehmen langfristig stützen. Besonders bullische Analysten wie AlphaValue oder Kepler-Cheuvreux rufen daher sogar Ziele von 28 bis knapp 30 Euro aus.
Dem gegenüber stehen vorsichtige bis negative Einschätzungen, etwa von BNP Paribas, Kempen und dem Bankhaus Metzler, die jeweils zum Verkauf raten und ein Kursziel von 15,00 Euro ansetzen. Die Skeptiker betonen, dass der hohe Substanzwert an der Börse wenig nützt, solange die gestiegenen Refinanzierungskosten den Cashflow auffressen und die Nettoverschuldung im Verhältnis zum operativen Gewinn hoch bleibt. Zudem verweisen die Kritiker auf das stockende Verkaufsgeschäft, durch das der geplante Schuldenabbau nur langsam vorankommt, sowie auf politische Unsicherheiten wie die Berliner Vergesellschaftungsdebatte.
Charttechnik: Abwärtstrend gebrochen
Bei Vonovia gab es kürzlich ein positives Signal. Der hartnäckige Abwärtstrend der vergangenen Monate wurde gebrochen. Endlich muss man sagen, schließlich kannte die Aktie in den letzten Jahren nur die Richtung nach Süden. Eine mittelfristige Erholung wäre alleine schon aus technischer Sicht dringend notwendig.
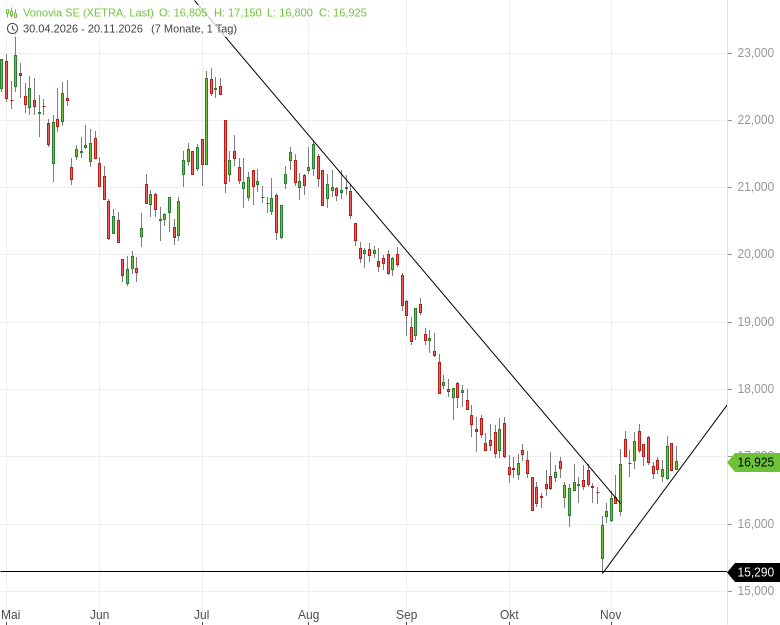
Hoffnung keimt auf: Mit dem Ausbruch aus dem negativen Trendverlauf generierte Vonovia erstmals nach langer Zeit ein positives Signal. Und gleichzeitig zog die Notierung inmitten der sonstigen Verwerfungen nach oben.
Sehen wir gerade den Beginn einer neuen Aufwärtsbewegung? Zumindest bei einem neuen Verlaufshoch auf Schlusskursbasis, also über 17,50 EUR, dürfte dieses Szenario Gestalt annehmen. Somit ergibt sich insgesamt gesehen ein gutes Chance-Risiko-Verhältnis für den Einstieg. Konkrete Kauf- und Verkaufs-Signale stelle ich stets im Allstar-Trader vor.
Allstar-Trader: Nachhaltiger Vermögensaufbau (ganz entspannt)
Im Allstar-Trader beleuchten wir hauptsächlich deutsche Aktien aus dem DAX, MDAX und SDAX. Das Turnaround-Depot setzt gezielt auf zurückgebliebene Wertpapiere mit hohem Kurspotenzial. Mit ausgewählten Qualität-Titeln lassen sich auch abseits der breiten Masse aussichtsreiche Chancen identifizieren – oft unabhängig von der Richtung am Gesamtmarkt.
Kauf- und Verkauf-Signale werden anhand der Charttechnik definiert, wodurch sich ein gutes Risiko-Profil ergibt. Wie erfolgreich dieser Ansatz funktioniert, kann an der Entwicklung der Vergangenheit abgelesen werden (wobei dies nie eine Garantie für die Zukunft darstellt): Selbst in schwachen Marktphasen konnte fast immer eine positive Rendite erzielt werden. Im Allstar-Depot handele ich nicht nur Long-Positionen, sondern setze in bestimmten Phasen über Bear-Zertifikate auch auf sinkende Kurse.
Beste Grüße und gute Trades
Dein
Bernd Raschkowski
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.