VISA: Rekordjahr – doch die Kunden verdienen kräftiger mit
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Visa schließt das Geschäftsjahr nach eigener Rechnung mit dem kräftigsten Umsatzwachstum seit mehr als 15 Jahren ab und übertrifft auch im Schlussquartal die Erwartungen. Doch das Tempo lässt nach, während die Zahlungen an Kunden schneller steigen als die Erlöse.
| ✦ Auf einen Blick |
|---|
|
• Der Nettoumsatz steigt im vierten Geschäftsquartal um 13 % auf 12,1 Mrd. USD und liegt knapp über der Analystenschätzung von 12,09 Mrd. USD. • Das bereinigte EPS wächst von 2,98 auf 3,48 USD und liegt damit über dem Konsens von 3,44 USD, nach GAAP steigt das EPS von 2,62 auf 3,19 USD. • Die Anreizzahlungen an Kunden nehmen um 21 % auf 5,1 Mrd. USD zu. • Im Gesamtjahr fließen über Rückkäufe und Dividenden 25,6 Mrd. USD an die Aktionäre, die Quartalsdividende steigt um 16 % auf 0,780 USD. • Für die Übernahme von BioCatch zahlt Visa 2,4 Mrd. USD in bar, der Abschluss ist bis Ende des zweiten Geschäftsquartals 2027 geplant. |
Im vierten Geschäftsquartal, das im September endet, steigt der Nettoumsatz nominal wie währungsbereinigt um 13 % gegenüber dem Vorjahr auf 12,1 Mrd. USD. Damit übertrifft Visa die durchschnittliche Analystenschätzung von 12,09 Mrd. USD knapp. Getragen wird das Plus von mehr Geschäft im Netz: Das währungsbereinigte Zahlungsvolumen wächst um 9 %, das grenzüberschreitende Volumen um 14 %.
Beim Gewinn je Aktie sind zwei Größen auseinanderzuhalten. Nach GAAP steigt das verwässerte EPS von 2,62 auf 3,19 USD. Für den Vergleich mit den Markterwartungen ist jedoch das bereinigte EPS maßgeblich: Es legt von 2,98 auf 3,48 USD zu und liegt damit über der durchschnittlichen Analystenschätzung von 3,44 USD. Der bereinigte Nettogewinn wächst mit 13 % auf 6,6 Mrd. USD langsamer als das EPS, weil die Zahl der verwässerten Aktien von 1,945 auf 1,882 Mrd. Stück sinkt.
Der noch kräftigere Anstieg des GAAP-Gewinns erklärt sich vor allem aus dem Vorjahresvergleich. Die Rückstellung für das Sammelverfahren um Interchange-Gebühren in den USA fällt mit 469 Mio. USD nur gut halb so hoch aus wie die 899 Mio. USD im Vorjahresquartal, während eine Spende von Beteiligungen an die Visa Foundation über 282 Mio. USD belastet. Für die Beurteilung des operativen Geschäfts taugt deshalb nur die bereinigte Rechnung. Sie zeigt kaum Hebelwirkung: Die bereinigten Betriebskosten steigen vor allem wegen höherer Marketing- und Personalausgaben um 12 % und damit fast so schnell wie der Umsatz. Das Plus beim Gewinn je Aktie stammt somit zu einem spürbaren Teil aus den Aktienrückkäufen.
Die Kunden verdienen kräftiger mit
Die Datenverarbeitungserlöse steigen um 16 % auf 6,2 Mrd. USD, die sonstigen Erlöse sogar um 40 % auf 1,6 Mrd. USD. Schwach entwickeln sich dagegen die Erlöse aus internationalen Transaktionen: Sie wachsen nur um 8 % auf 4,1 Mrd. USD, obwohl das grenzüberschreitende Volumen deutlich stärker zulegt.
Hinzu kommt ein Abzugsposten, der schneller wächst als das Geschäft: Die Anreizzahlungen an Kunden klettern um 21 % auf 5,1 Mrd. USD. Visa muss für zusätzliches Geschäft also mehr abgeben, sodass davon entsprechend weniger im Nettoumsatz ankommt. Dazu passt der eigene Risikohinweis des Konzerns, dass es teuer sein könne, Kunden zu gewinnen und zu halten.
Die Ausschüttungen übersteigen den Cashflow
Im Gesamtjahr kauft Visa für 20,5 Mrd. USD eigene Aktien zurück. Zusammen mit den Dividenden fließen 25,6 Mrd. USD an die Aktionäre. Das ist mehr als der operative Cashflow von 23,7 Mrd. USD; entsprechend schrumpfen die liquiden Mittel. Die Quartalsdividende steigt um 16 % auf 0,780 USD. Zugleich bindet die geplante Übernahme des Betrugsabwehr-Spezialisten BioCatch für 2,4 Mrd. USD in bar zusätzliches Kapital. Die Rückkäufe stützen den Gewinn je Aktie verlässlich, doch die Großzügigkeit gegenüber den Aktionären zehrt in diesem Umfang an der Substanz der Bilanz.
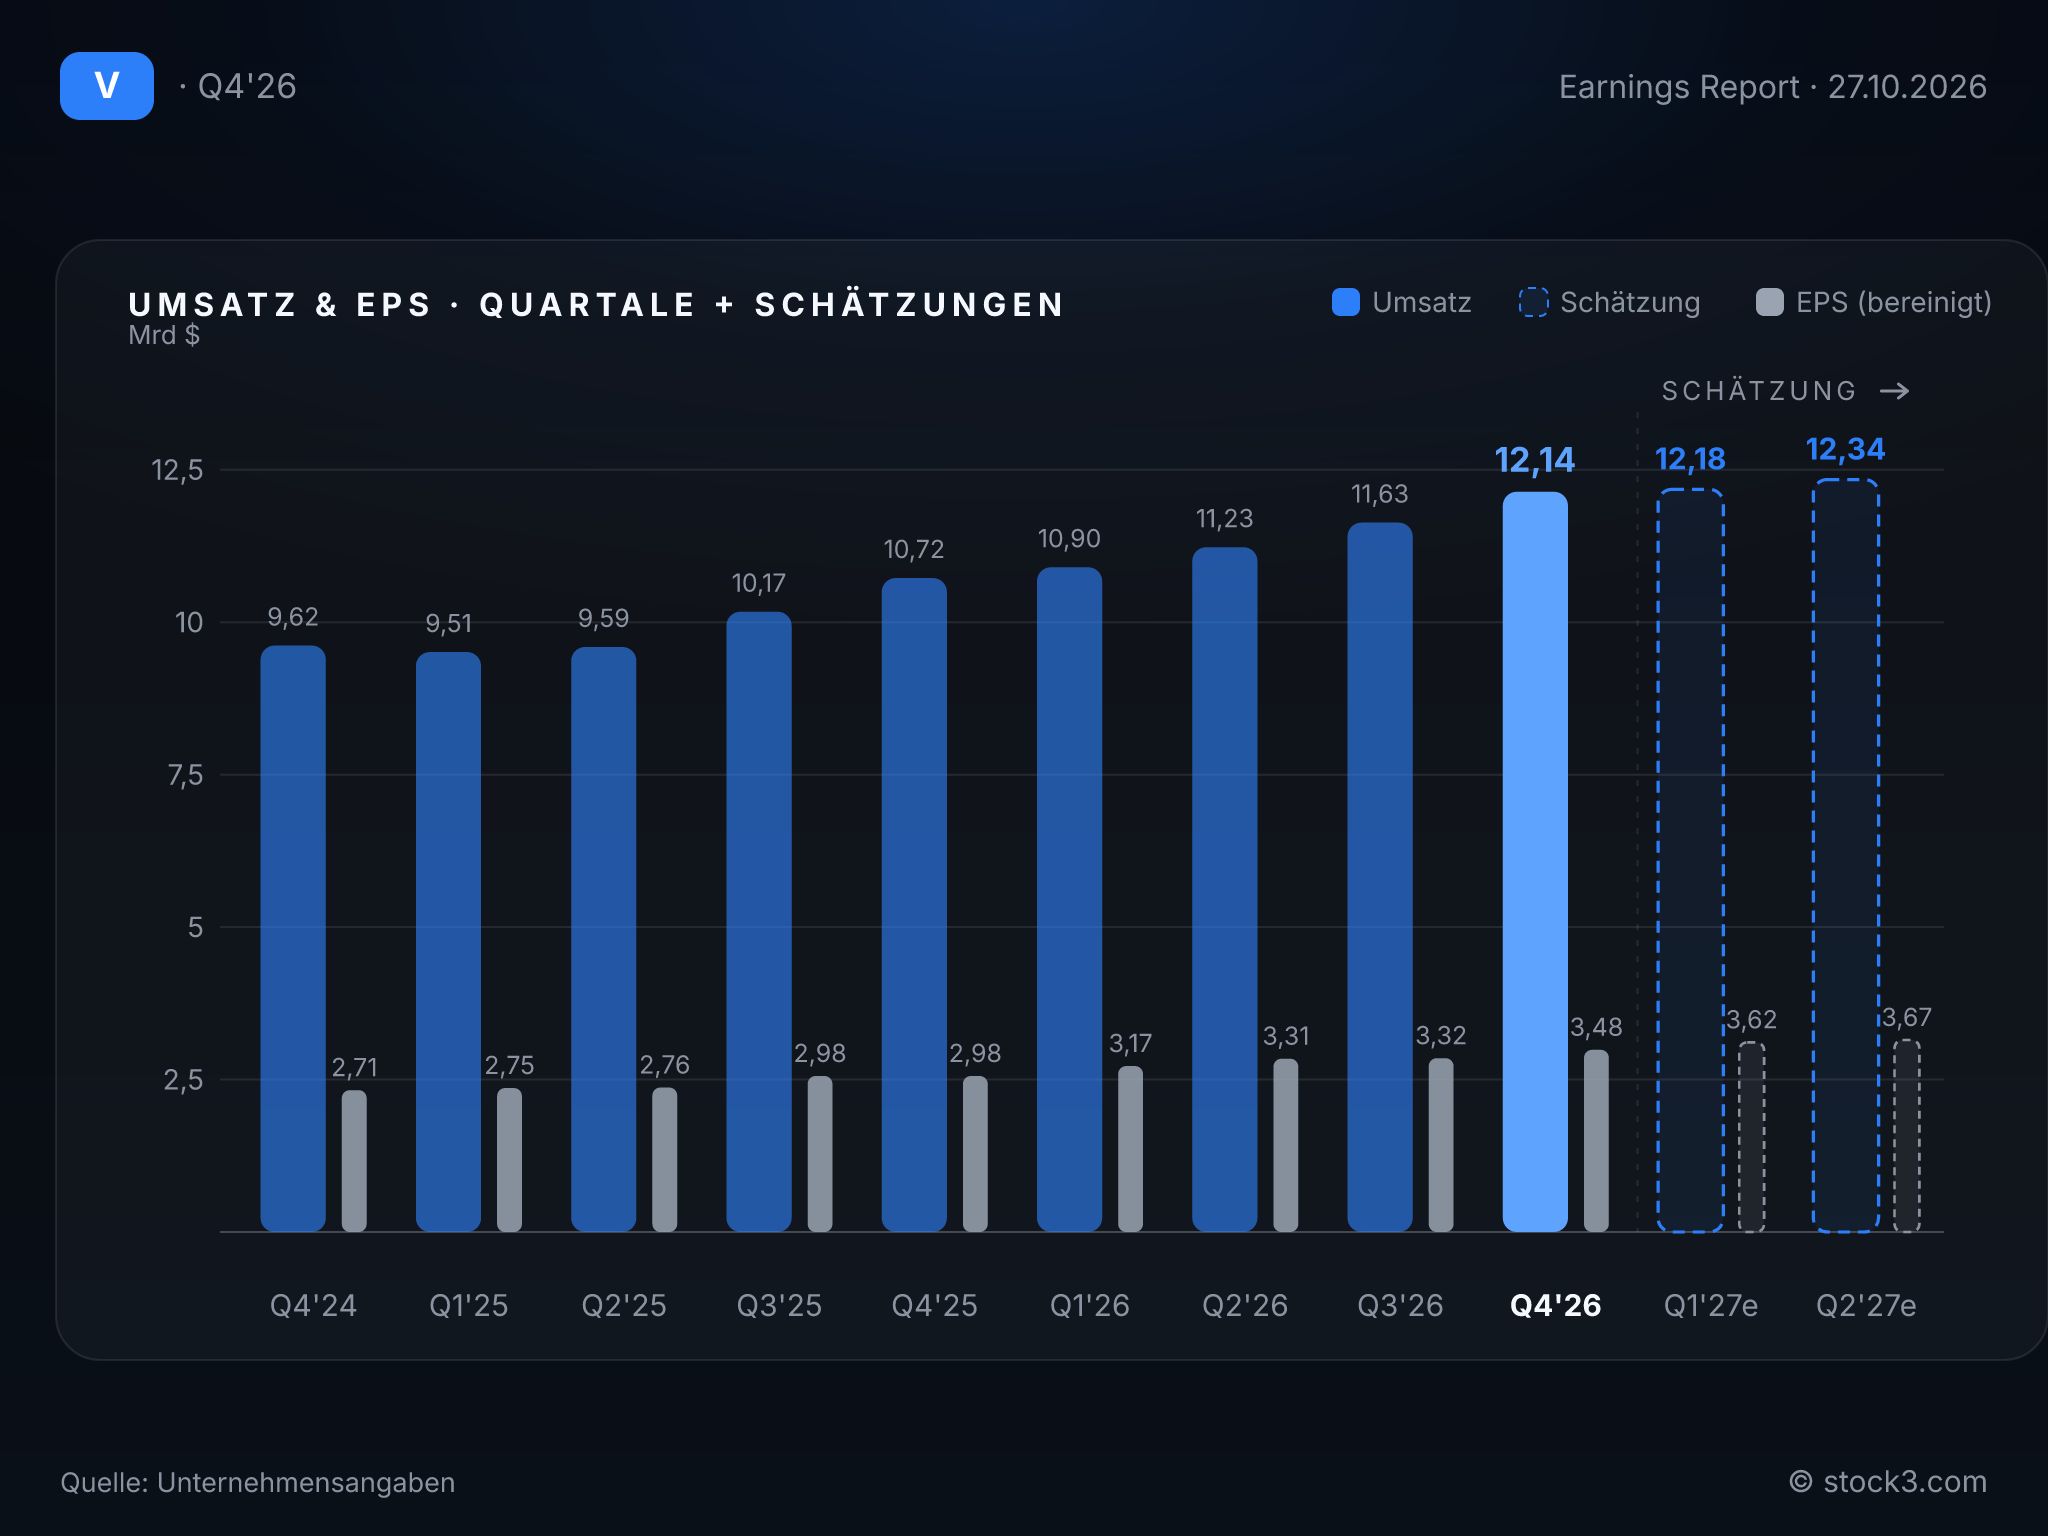
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Wachstumskurve flacht im Jahresverlauf ab: Nach rechnerisch gut 17 % im zweiten und gut 14 % im dritten Geschäftsquartal beträgt das Umsatzplus nun 13 %. Das liegt klar unter den 15 % des Gesamtjahres, in dem der Umsatz auf 45,9 Mrd. USD stieg. Nach Konzernangaben ist das, wenn man die Erholung nach der Pandemie und Zukäufe ausklammert, das stärkste Wachstum seit mehr als 15 Jahren. Das Tempo normalisiert sich damit von einem außergewöhnlich hohen Niveau.
Analysten rechnen für das Geschäftsjahr 2027 im Schnitt mit einem Umsatz von 50,82 Mrd. USD und einem EPS von 15,04 USD, also mit einem Gewinnplus von rund 14 %. Das setzt voraus, dass die Rückkäufe den Gewinn je Aktie weiter stützen und die Anreizzahlungen nicht noch stärker zulegen. CEO Ryan McInerney sieht Vertrauen als nächsten Wachstumstreiber für 2027 und darüber hinaus. In diese Linie passt die BioCatch-Übernahme, die bis Ende des zweiten Geschäftsquartals 2027 abgeschlossen sein soll. Der Rechtsstreit um Interchange-Gebühren kann die GAAP-Zahlen weiter von Quartal zu Quartal verzerren.
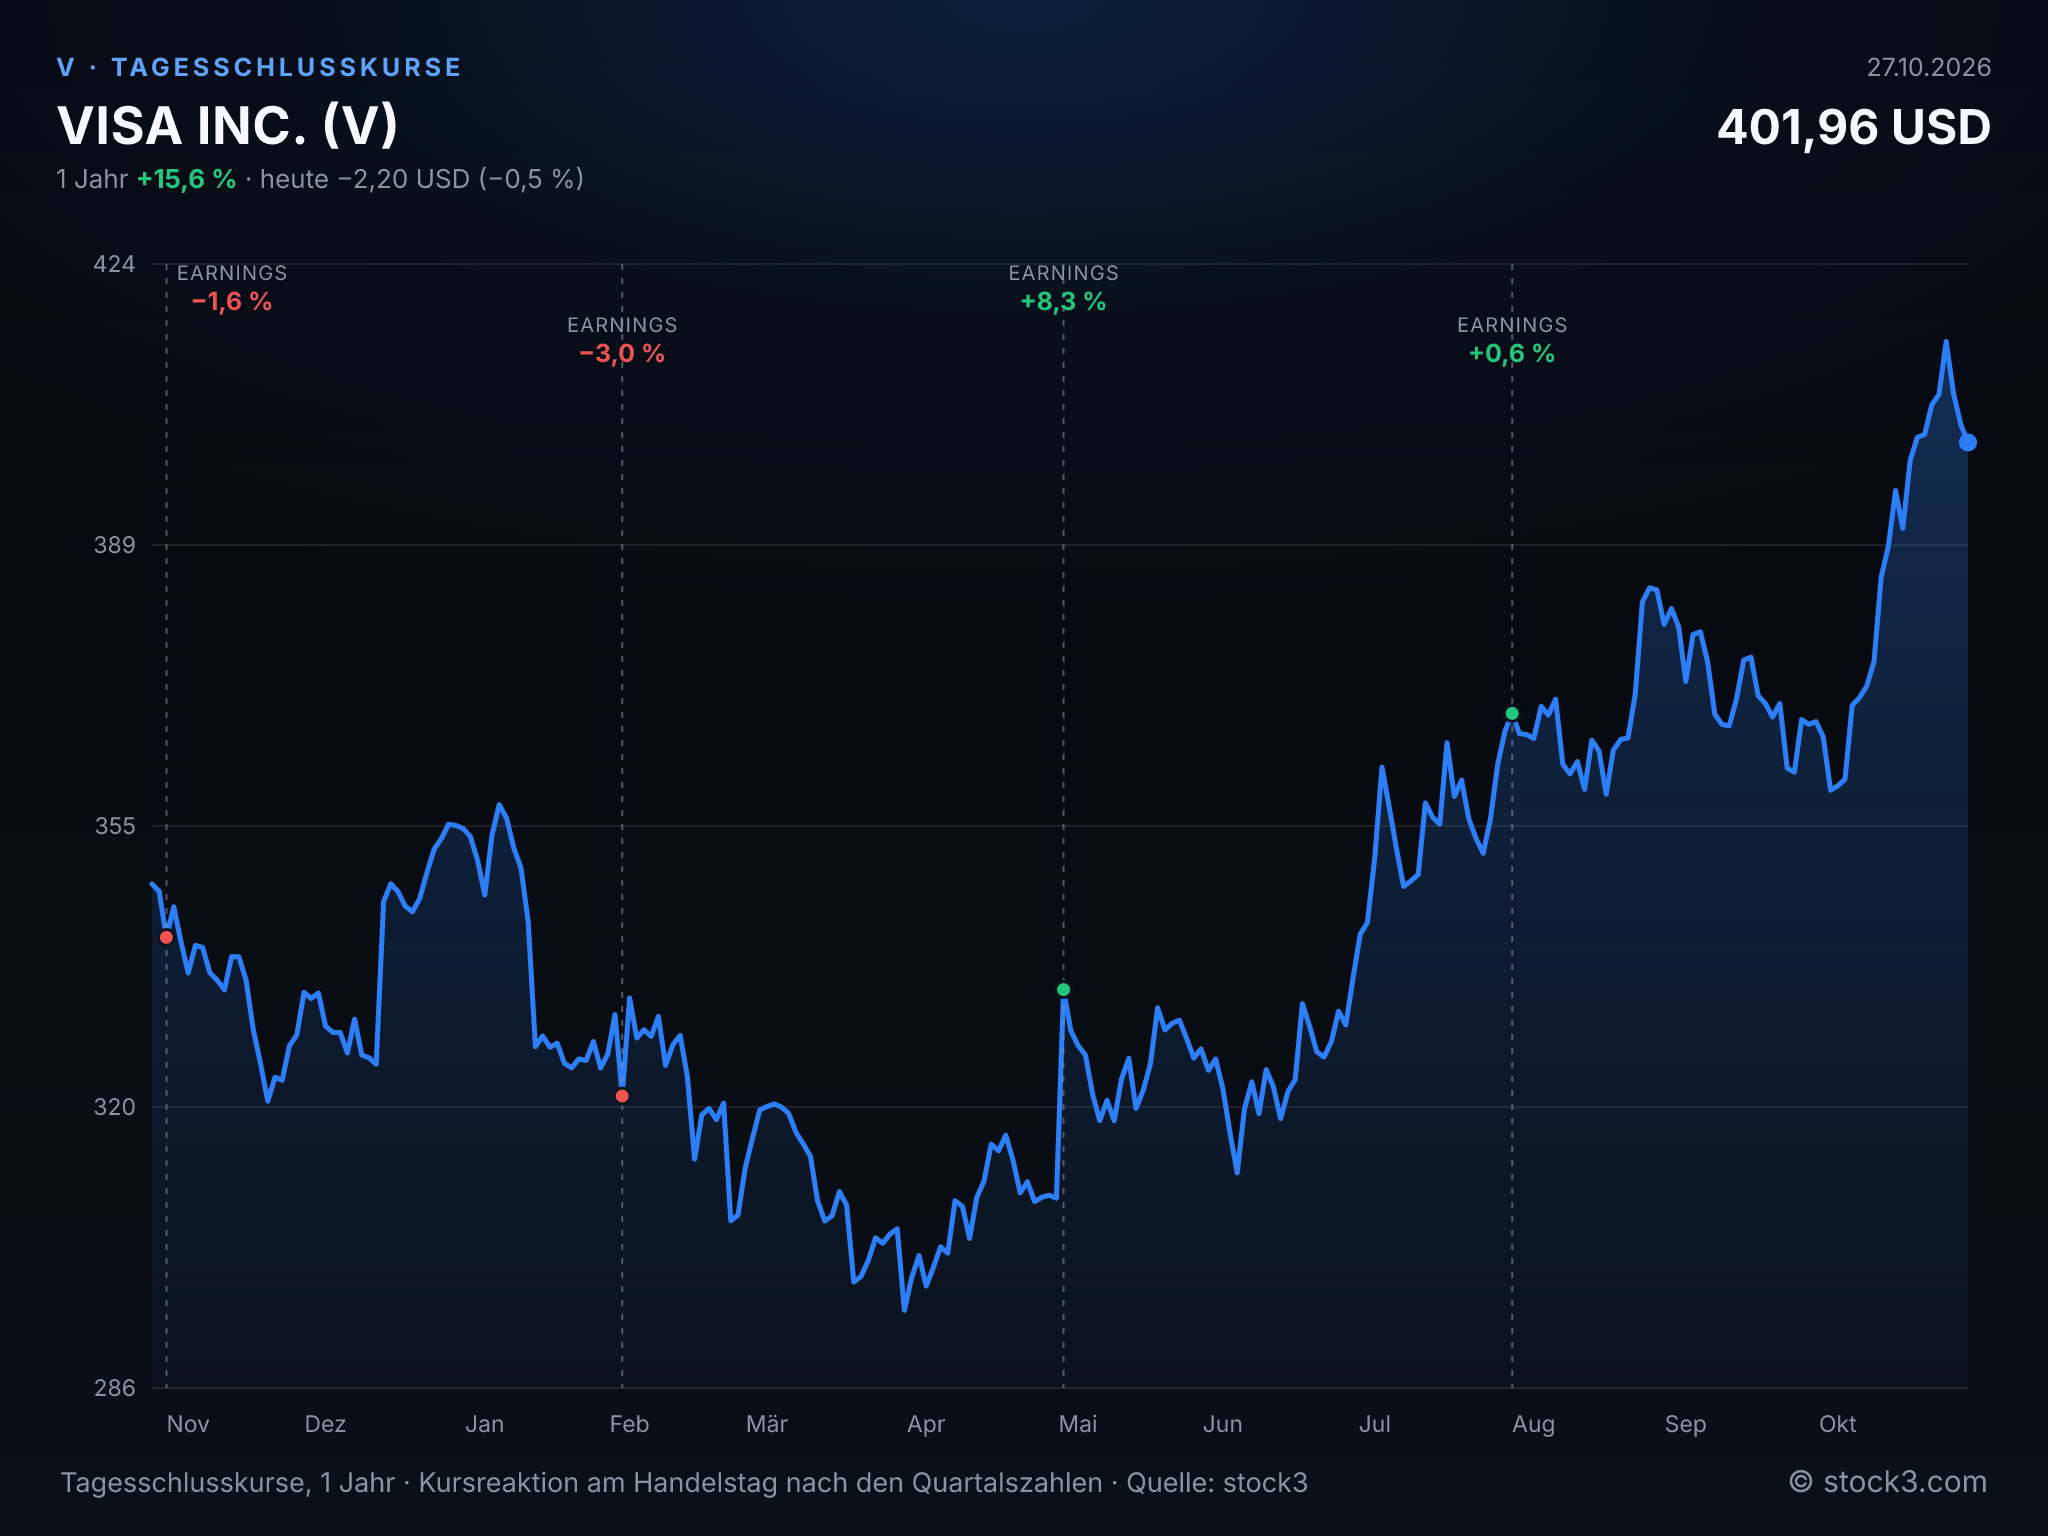
Tagesschlusskurse der VISA INC.-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2026 | 2027e | 2028e |
|---|---|---|---|
| Umsatz | 45,90 Mrd. USD | 50,82 Mrd. USD | 56,11 Mrd. USD |
| EPS | 13,27 USD | 15,04 USD | 17,07 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2026 bereinigt wie berichtet
Fazit: Das bereinigte EPS von 3,48 USD liegt knapp über den Erwartungen, doch das Gewinnplus kommt stärker aus den Rückkäufen als aus steigender Profitabilität. Für das Geschäft sprechen robuste Volumina, vor allem über Grenzen hinweg. Das Netz, über das Jahr für Jahr mehr Zahlungen laufen, trägt weiterhin eine leicht positive Tendenz für die Aktie. Dagegen stehen Anreizzahlungen, die mit 21 % deutlich schneller wachsen als der Nettoumsatz, und ein Umsatzwachstum, das seit dem zweiten Geschäftsquartal an Tempo verliert. Auf Basis der Analystenschätzungen ergibt sich ein KGV von 30,2 für das abgelaufene und von 26,6 für das neue Geschäftsjahr, bei einem erwarteten Gewinnwachstum von 14 %.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

