So wirst Du mit 10.000 $ im Jahr Millionär!
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
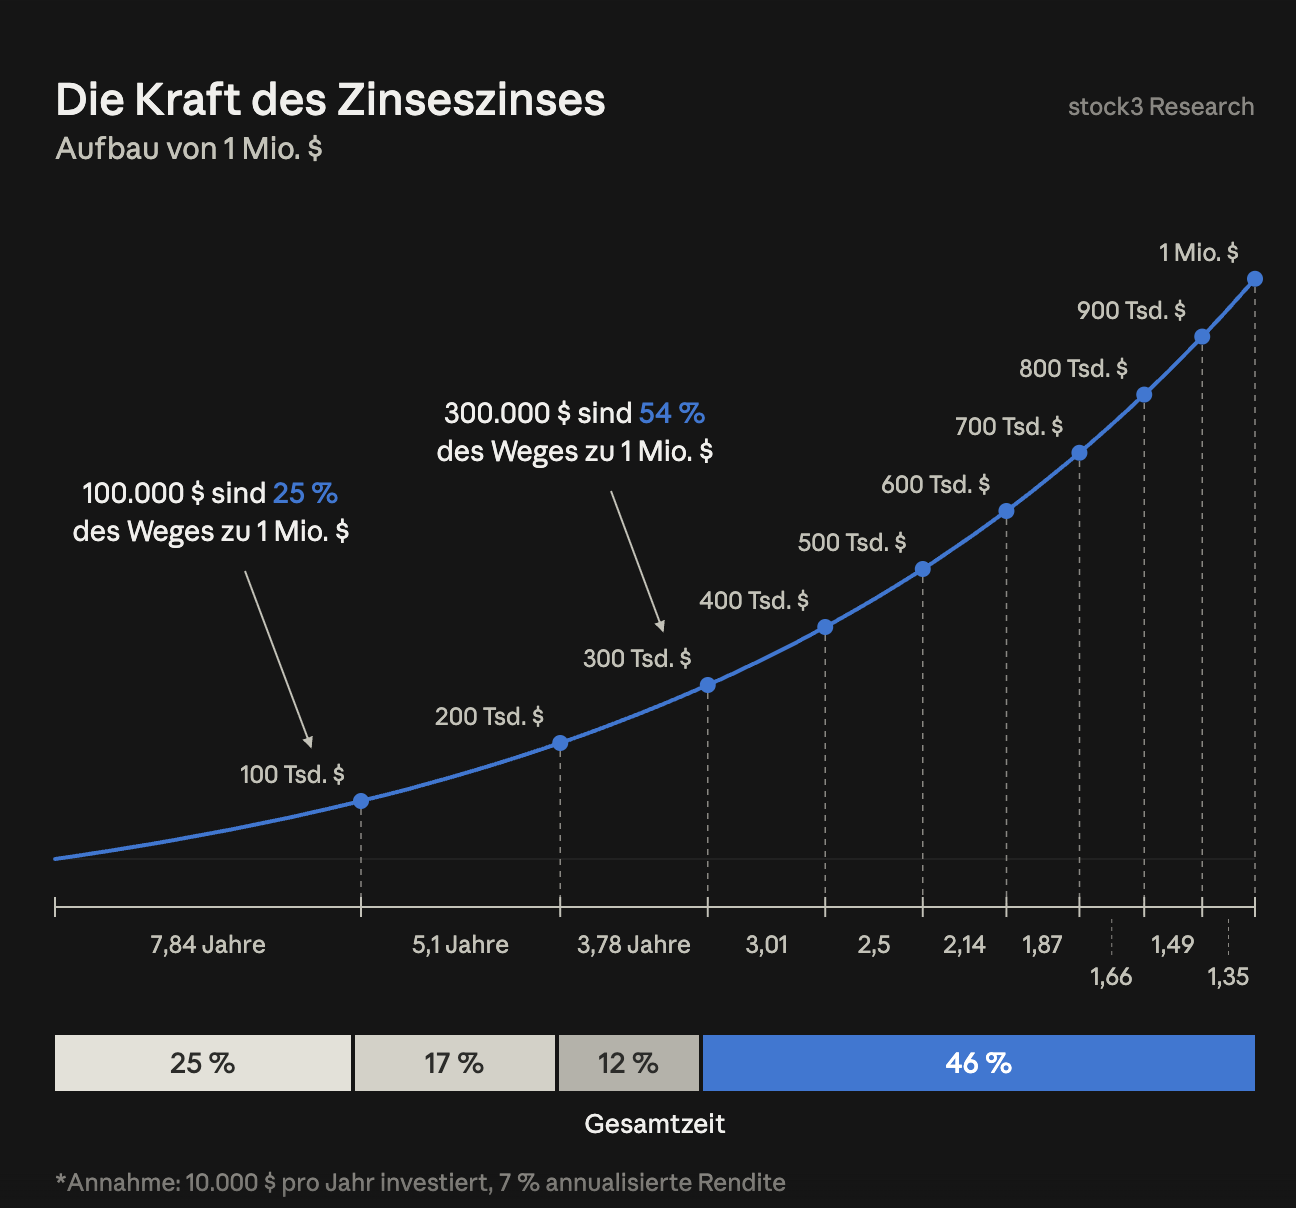
Die enorme Wirkung des Zinseszinseffekts beim langfristigen Vermögensaufbau, ein zentrales Prinzip des sogenannten "Compounding". Der erste große Vermögenssprung ist der brutalste. Danach übernimmt der Zinseszins immer mehr die Arbeit. Wer jedes Jahr 10.000 US-Dollar investiert und langfristig 7% Rendite pro Jahr erzielt, braucht rund 7,84 Jahre für die ersten 100.000 US-Dollar. Für die nächsten 100.000 sind es nur noch 5,1 Jahre, dann 3,78 Jahre, 3,01 Jahre, 2,5 Jahre, 2,14 Jahre, 1,87 Jahre, 1,66 Jahre, 1,49 Jahre und für den Sprung von 900.000 auf 1 Mio. US-Dollar gerade einmal 1,35 Jahre.
Die ersten 100.000 US-Dollar entsprechen zwar nur 10% des Zielvermögens, verschlingen aber bereits rund 25% der gesamten Zeit bis zur Million US-Dollar. Bei 300.000 US-Dollar hat man erst 30% des Kapitals erreicht, aber schon rund 54% des zeitlichen Weges hinter sich. Danach beginnt die Maschine richtig zu laufen.
Warum? Weil irgendwann nicht mehr hauptsächlich die eigenen Einzahlungen das Vermögen aufbauen, sondern das bereits vorhandene Kapital. Bei 100.000 US-Dollar bedeuten 7% Rendite rechnerisch 7.000 US-Dollar pro Jahr. Bei 300.000 US-Dollar sind es 21.000 US-Dollar . Bei 500.000 US-Dollar bereits 35.000 US-Dollar . Und bei 900.000 US-Dollar produziert allein eine Rendite von 7% rechnerisch 63.000 US-Dollar pro Jahr. Die jährliche Einzahlung von 10.000 US-Dollar wird im Verhältnis dazu immer unbedeutender.
Das ist die eigentliche Macht des Zinseszinses: Vermögensaufbau verläuft nicht linear. Am Anfang fühlt es sich quälend langsam an. Später beschleunigt sich derselbe Prozess massiv. Die ersten 100.000 US-Dollar sind deshalb psychologisch und mathematisch eine der wichtigsten Hürden überhaupt. Wer dort durchhält, lässt anschließend zunehmend das Kapital für sich arbeiten.
Natürlich ist das eine Modellrechnung. 7% Rendite kommen an der Börse nicht jedes Jahr sauber und gleichmäßig herein, Steuern, Kosten, Inflation und schwankende Märkte sind hier nicht berücksichtigt. Aber die Main Message bleibt: Zeit ist beim Investieren der Multiplikator. Je früher Kapital aufgebaut wird und je länger es unangetastet arbeiten kann, desto stärker verschiebt sich der Vermögensaufbau vom eigenen Sparen hin zum Zinseszins.
7% durchschnittliche Jahresrendite ? Weit mehr als Index ETFs handeln diese beiden Kollegen jährlich heraus: Ich kann Anlegern unter euch, die gerne Aktien handeln, die von meinem Kollegen Oliver Baron gemanagten Depots (in Select und Ultimate) nur wärmstens empfehlen. Er ist fundamental ausgerichtet, arbeitet stark mit statistischen Ansätzen und hat ein unglaublich gutes Händchen, die Aktien auszuwählen und zu kaufen, die dann auch steigen. Er outperformt Index-ETFs und er liefert sich mit Dirk Siebenhaar ein Kopf-an-Kopf-Rennen in Bezug auf Performance.
Außerdem sehr zu empfehlen: Valentin Schelbert vom Aktienpuls360.
Sehr guter junger Kollege! Mit "sehr gut" meine ich seine Performance, die ist top notch!
Denkt dran: Ihr seid Eures Glückes Schmied, Ihr seid auch Eures Risikos Schmied. Ihr stellt über die Positionsgröße Eurer Risiko ein! Arbeitet besser mit kleineren Positionen. Man unterschätzt die Gefährlichkeit von zu groß bemessenen Positionsgrößen. Klar: Wenn es gut läuft, habt Ihr im Depot brutal Zug nach oben. Wenn es aber mit einer großen Position nicht gut läuft und der Markt gegen Euch tendiert, reißt es Euch große Löcher in Eure Kapitaldecke. Deshalb: Seid vorsichtig, agiert mit kleineren Positionen, die Ihr bei Bedarf später vergrößern könnt.
Außerdem: Cash ist gerade für aktive Anleger in gefährlichen Marktphasen auch eine Position, Cash ist eine sichere Position. (Während unsicherer, signalschwacher Marktphasen macht es Sinn, konsequent hohe bis sehr hohe Cashbestände zu halten. Während relevanter Korrekturphasen an den Märkten sollte versucht werden, möglichst nicht verwundbar mit Positionen im Markt zu stehen. Das ist mein Credo).
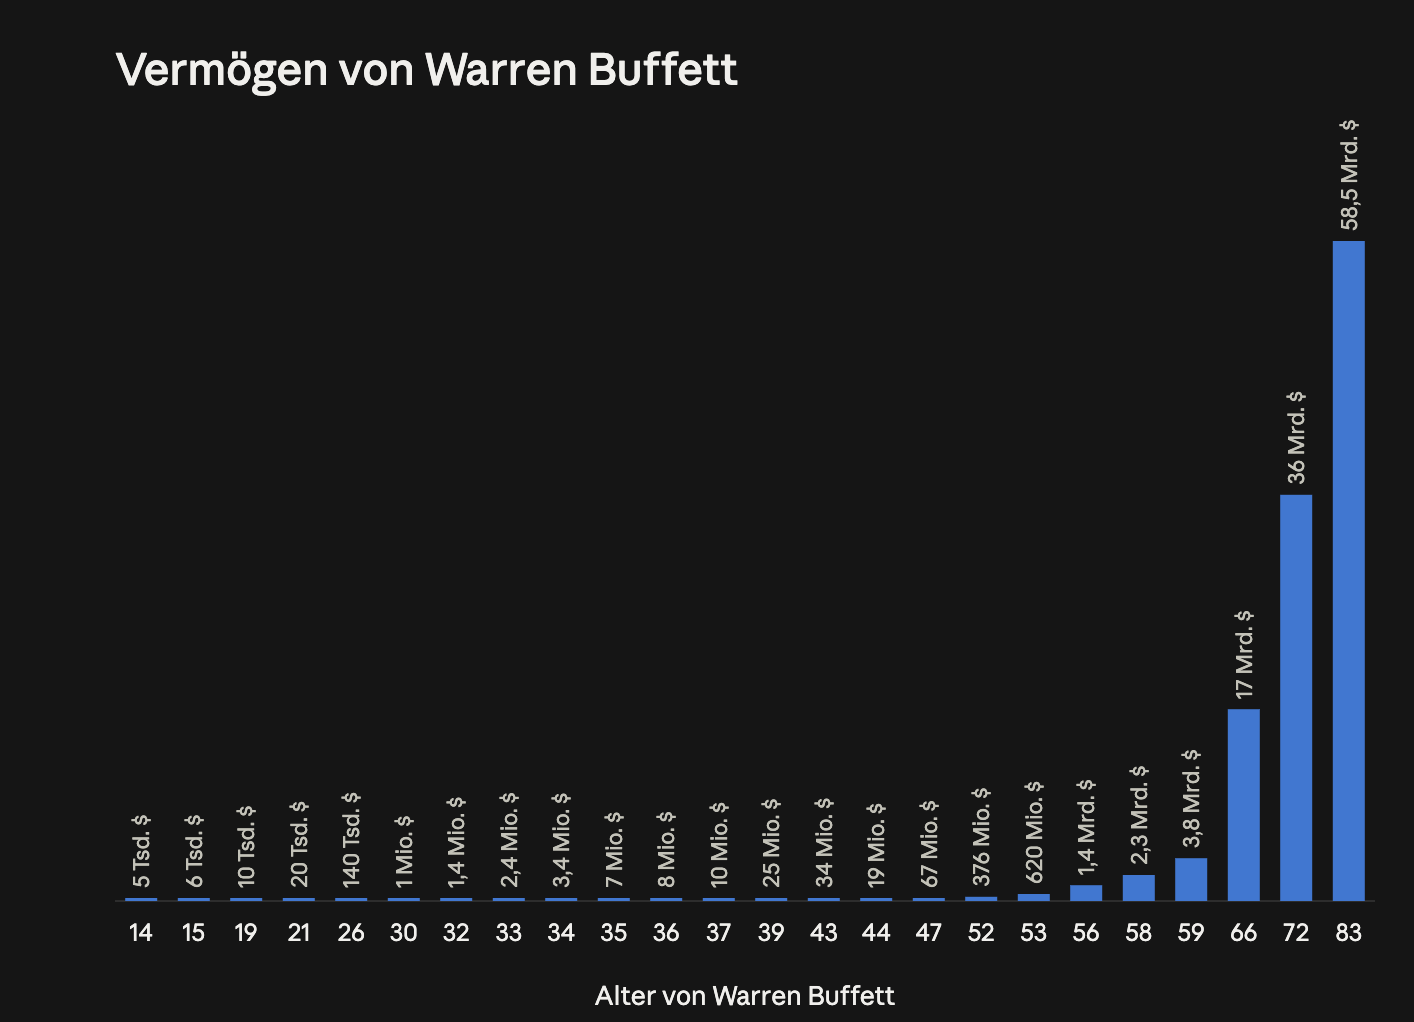
- Mit 52 Jahren: Warren Buffett hatte 376 Mio. US-Dollar , das sind nur etwa 0,6 % seines Vermögens mit 83. Über 99% sind also nach seinem 52. Lebensjahr entstanden.
- Zwischen 30 und 83: Von 1 Mio. US-Dollar auf 58,5 Mrd. entspricht rund 23% pro Jahr. Vom ersten Wert mit 14 Jahren aus gerechnet sind es sogar rund 27% pro Jahr.
- Die letzten Schritte: Zwischen 72 und 83 kamen etwa 22,5 Mrd. US-Dollar dazu, mehr als in den fast 60 Jahren davor zusammen.
Sein Hauptvorteil war die Zeit. Er hat mit 11 angefangen und ist alt geworden. Bei gleicher Rendite, aber einem Start mit 30 und einem Ende mit 60, wäre das Vermögen um ein Vielfaches kleiner geblieben.
Finance26: Triff die stock3-Experten live vor Ort
Am 25. - 26. September findet die Finance in Frankfurt statt & stock3 ist mit dabei. Wir laden Dich ein, uns & unsere Experten näher kennenzulernen. Mit dabei sind u.a. Bastian Galuschka, Rene Berteit, Valentin Schelbert u.v.m.

Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.