REALTY INCOME: Umsatz wächst – je Aktie kommt nicht einmal die Hälfte an
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Realty Income wächst vor allem dort, wo der Vermieter neues Kapital einsetzt: durch Zukäufe und zunehmend im Kreditgeschäft. Der Umsatz übertrifft den Konsens klar, doch bei den Aktionären kommt nur ein Teil dieses Schwungs an.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt im zweiten Quartal um 9,7 % auf 1,55 Mrd. USD und liegt rund 8 % über der durchschnittlichen Analystenschätzung von 1,43 Mrd. USD. • Das AFFO je Aktie wächst um 3,8 % von 1,05 auf 1,09 USD. • Das GAAP-EPS steigt von 0,22 auf 0,37 USD und liegt unter dem Konsens von 0,41 USD. • Die Mieterlöse im vergleichbaren Bestand legen um 1,2 % zu, die Erträge aus Krediten und Vorzugskapital steigen von 39,5 auf 88,5 Mio. USD. • Realty Income hebt die AFFO-Prognose für 2026 auf 4,44 bis 4,45 USD je Aktie an, zuvor 4,41 bis 4,44 USD. |
Im zweiten Quartal steigt der Umsatz um 9,7 % gegenüber dem Vorjahr auf 1,55 Mrd. USD und liegt damit rund 8 % über der durchschnittlichen Analystenschätzung von 1,43 Mrd. USD. Den größten Sprung machen die Zins- und Dividendenerträge aus Krediten und Vorzugskapital: Sie wachsen von 39,5 auf 88,5 Mio. USD und haben sich damit mehr als verdoppelt. Während die Mieterlöse um 6,6 % auf 1.426,5 Mio. USD steigen, beträgt das Plus im vergleichbaren, währungsbereinigten Bestand nur 1,2 %. Das Wachstum ist damit überwiegend zugekauft: Es stammt aus neuen Objekten und Finanzierungen, kaum aus steigenden Mieten bei bestehenden Mietern.
Nach GAAP verdient Realty Income 344,0 Mio. USD nach 196,9 Mio. USD im Vorjahresquartal. Das GAAP-EPS steigt von 0,22 auf 0,37 USD, bleibt aber unter dem üblicherweise auf bereinigter Basis ermittelten Konsens von 0,41 USD. Der Gewinnsprung geht vor allem auf geringere Wertberichtigungen auf Immobilien zurück, die von 142,3 auf 54,2 Mio. USD sinken. Für einen REIT sind ohnehin die bereinigten Mittel aus dem operativen Geschäft (AFFO) maßgeblich. Je Aktie steigen sie um 3,8 % von 1,05 auf 1,09 USD. Daran lässt sich ablesen, wie viel Wachstum tatsächlich bei den Aktionären ankommt: deutlich weniger, als das Umsatzplus vermuten lässt.
Neue Aktien und höhere Zinsen bremsen das Wachstum je Aktie
Absolut wächst das AFFO um 7,9 % auf 1,02 Mrd. USD. Dass der Zuwachs je Aktie nur knapp die Hälfte davon erreicht, liegt an der Finanzierung: Die Zahl der verwässerten Aktien steigt binnen eines Jahres von 906,4 auf 937,3 Mio. Zugleich klettert der Zinsaufwand von 283,8 auf 312,1 Mio. USD.
Insgesamt investiert Realty Income 2,6 Mrd. USD. Davon entfallen 2,1 Mrd. USD auf den eigenen Anteil, der anfänglich eine Rendite von 7,3 % in bar abwerfen soll. Das Modell funktioniert, solange diese Renditen spürbar über den Kapitalkosten liegen. Je Aktie geht es damit aber nur in kleinen Schritten voran. Das neue A-Rating von Fitch sichert den Zugang zu günstigem Fremdkapital zusätzlich ab.
Das Portfolio selbst steht stabil da. Die Vermietungsquote liegt bei 98,8 %; bei Neuvermietungen erzielt Realty Income 102,7 % der bisherigen Miete. Die monatlich gezahlte Dividende steigt dagegen nur um 0,7 % und beansprucht 74,5 % des AFFO je Aktie.
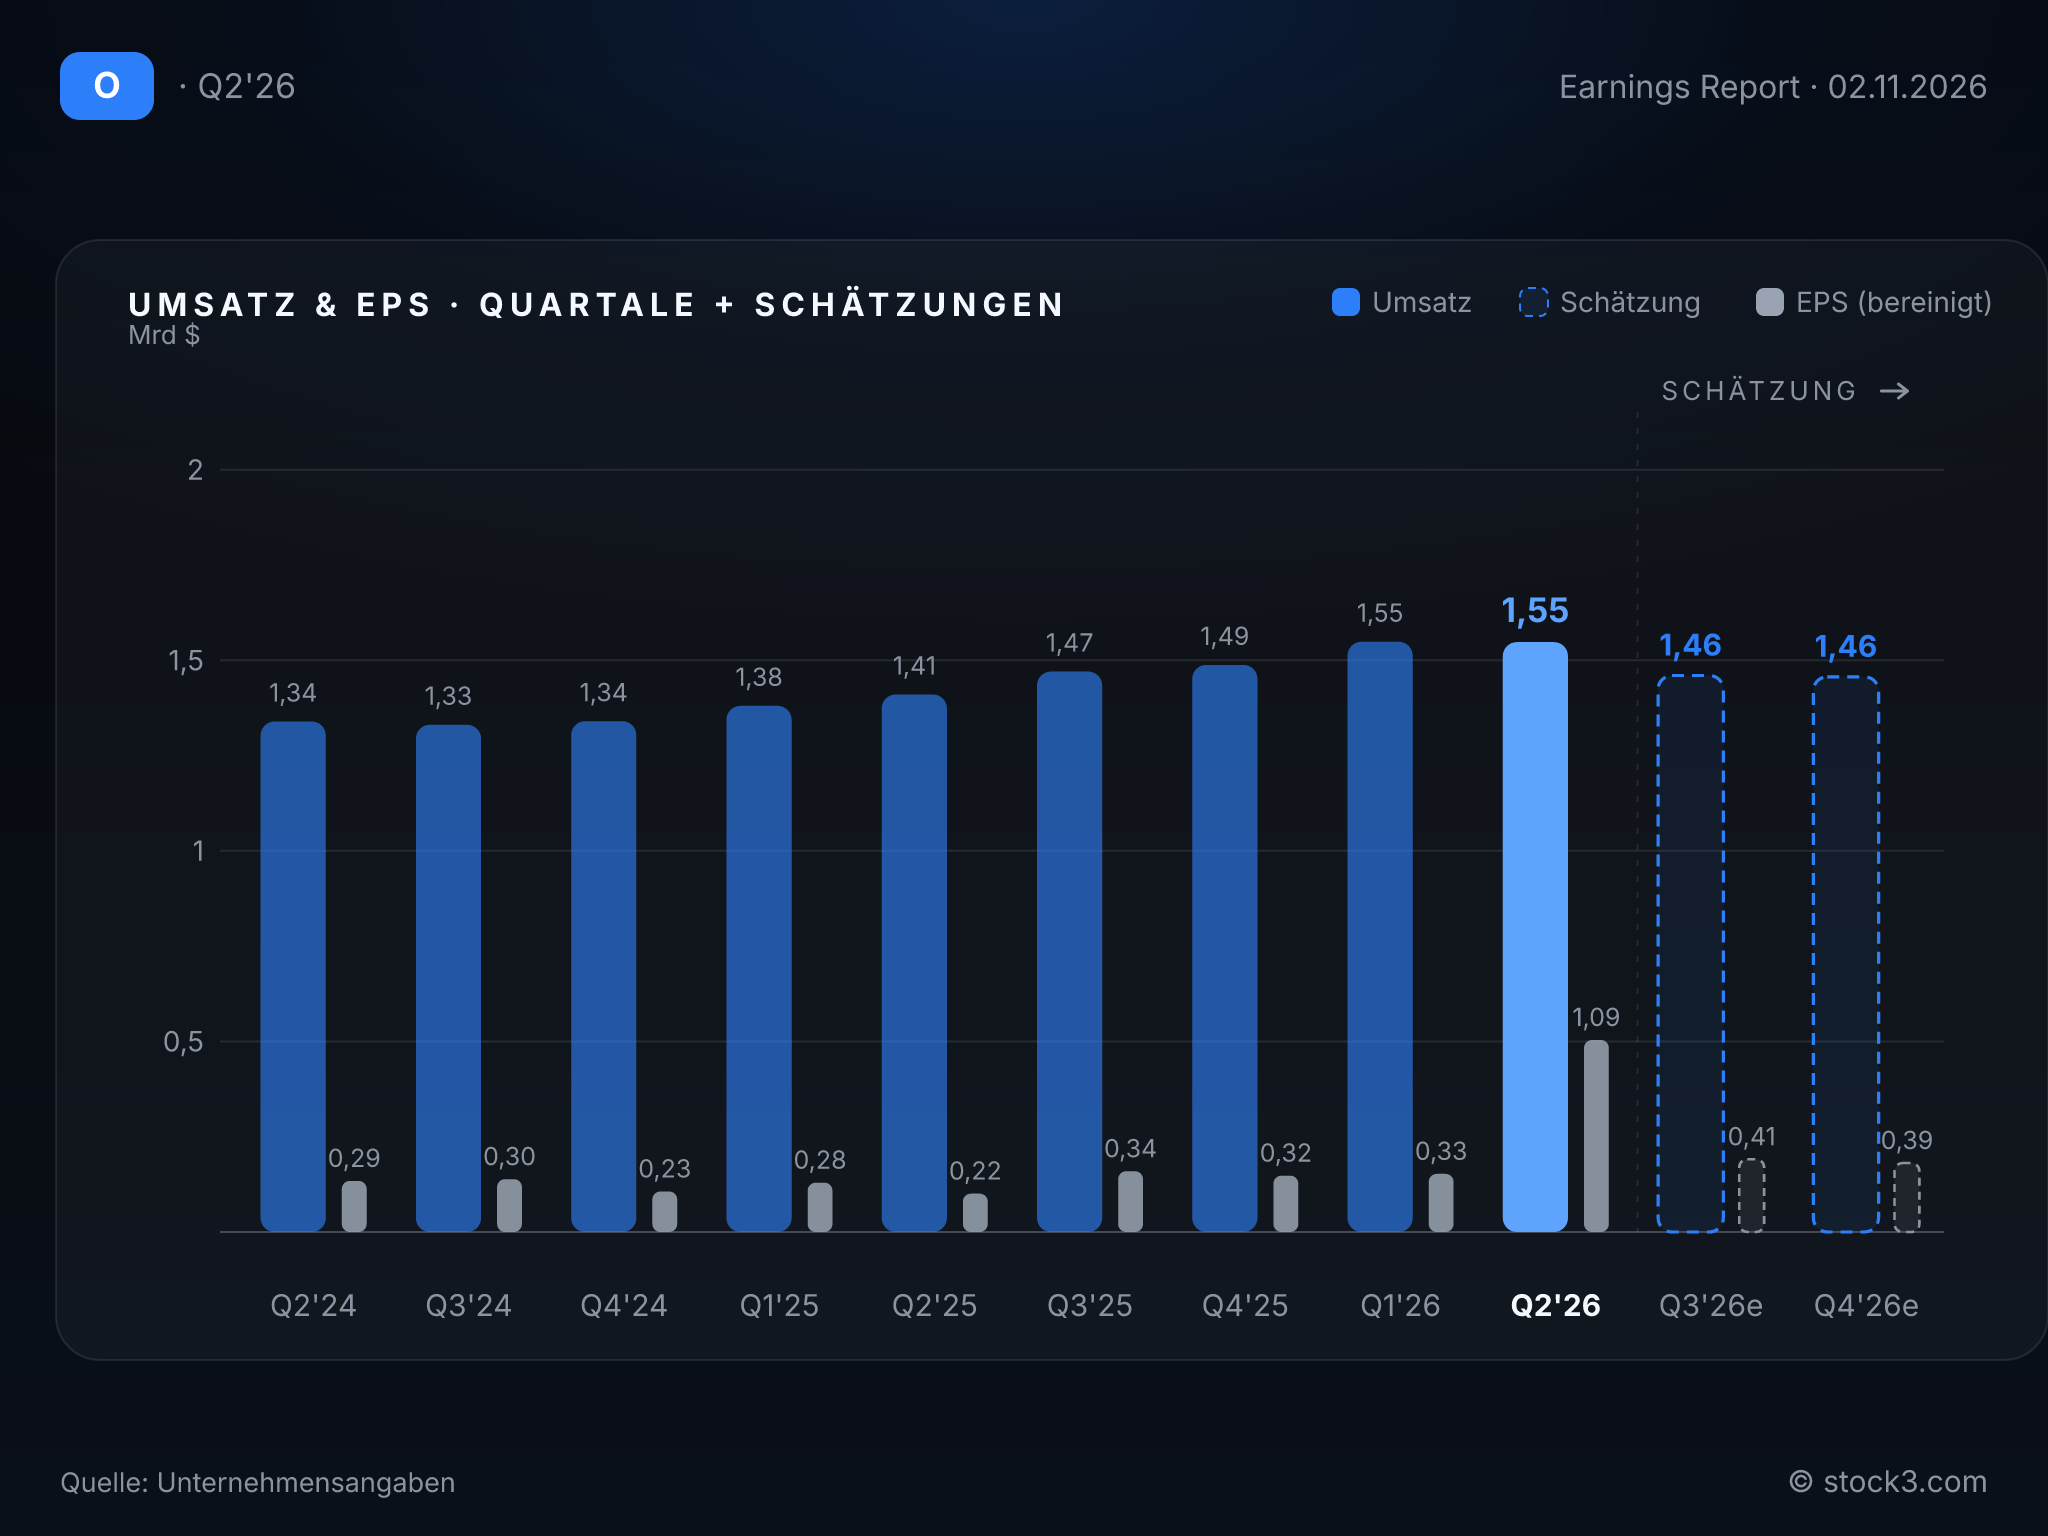
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die knappe Anhebung der Prognose passt zu diesem Wachstumstempo. Für 2026 erwartet das Management nun ein AFFO je Aktie von 4,44 bis 4,45 USD nach zuvor 4,41 bis 4,44 USD. Am Mittelpunkt ergibt sich daraus ein Wachstum von rund 4 %. Das geplante Investitionsvolumen steigt von 9,5 auf 10,0 Mrd. USD, während die Spanne für den GAAP-Gewinn je Aktie leicht auf 1,59 bis 1,60 USD sinkt, nach zuvor 1,60 bis 1,63 USD. Mit 9,7 % bleibt das Umsatzwachstum im Rahmen des bisherigen Tempos. Eine Beschleunigung ist daraus nicht abzulesen.
CEO Sumit Roy richtet den Blick erkennbar auf neue Wachstumskanäle. Dazu gehören vor allem ein angekündigtes Joint Venture für Rechenzentren über 6 Mrd. USD und die Vermögensverwaltung für Dritte. Seine Schwerpunktsetzung legt nahe, dass zusätzliches Tempo künftig eher aus diesen Bereichen kommen soll als aus dem klassischen Mietgeschäft, das zuverlässig, aber langsam wächst.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 5,75 Mrd. USD | 5,70 Mrd. USD | 5,99 Mrd. USD |
| EPS | 1,16 USD | 1,52 USD | 1,68 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Beim AFFO je Aktie bleiben rund 4 % Wachstum: ein solides Ergebnis, obwohl der Umsatz mehr als doppelt so schnell wächst. Für das Quartal sprechen der klar übertroffene Umsatzkonsens, die stabile Vermietung und die angehobene Prognose. Dem stehen das magere Mietplus von 1,2 % im Bestand und ein Wachstum gegenüber, das laufend neue Aktien und höhere Zinskosten erfordert. Auf Basis der Analystenschätzungen wird die Aktie mit einem KGV von 37,4 für 2026 und 34,0 für 2027 gehandelt, bei einem erwarteten Gewinnplus von 10 %. Verlässlichkeit ist damit das stärkere Argument für die Aktie als Wachstumstempo.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

