QUANTA SERVICES ist für Bernstein jetzt ein klarer Kauf
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
- Quanta Services Inc. - WKN: 912294 - ISIN: US74762E1029 - Kurs: 639,210 $ (NYSE)
Die These lautet: Im KI-Boom wird nicht mehr der Strom knapp, sondern die Fachkräfte, und kaum jemand hat davon so viele wie Quanta.
Ein Jahr lang drehte sich die Debatte über die Infrastruktur der künstlichen Intelligenz um eine Frage: Woher soll der Strom kommen? Investoren rechneten Gigawatt um Gigawatt durch, um abzuschätzen, welche Rechenzentren sich überhaupt noch ans Netz bringen lassen. Chad Dillard, Analyst bei Bernstein, hält diese Frage inzwischen für überholt. Der entscheidende Engpass liege künftig nicht mehr im Netz, sondern auf der Baustelle. Es fehlen Elektriker, Leitungsmonteure und erfahrene Handwerker.
Hier setzt seine Neubewertung von Quanta Services an. Der US-Konzern baut Hochspannungsleitungen, Umspannwerke und die elektrische Ausstattung großer Rechenzentren. Lange galt er als einer der verlässlichsten Profiteure des KI-Ausbaus. Zuletzt aber haben Anleger das Interesse verloren. Dillard nimmt das zum Anlass für einen Kurswechsel und hebt seine Einstufung von "Market Perform" auf "Outperform" an.
Ein Kursziel mit Ansage
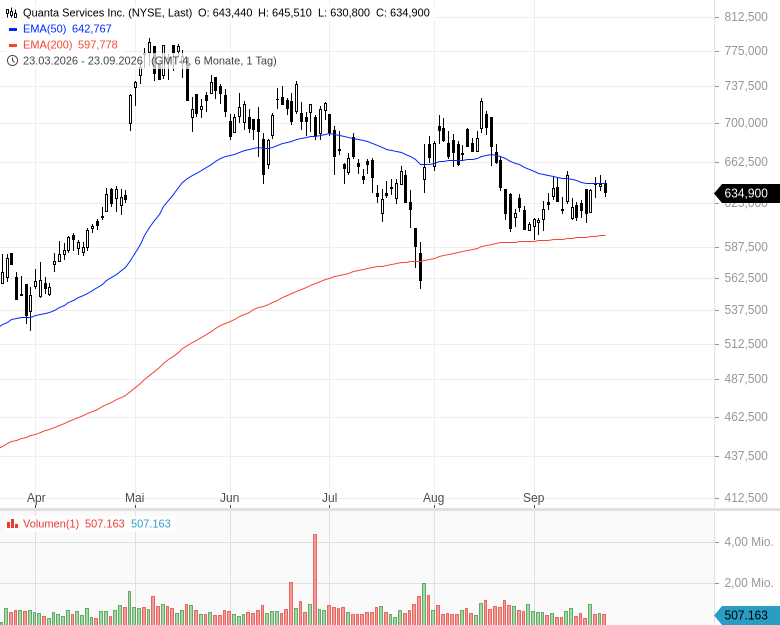
Das neue Kursziel liegt bei 775 USD nach zuvor 748 USD. Gemessen am letzten Schlusskurs von 634,90 USD ergibt sich ein Aufwärtspotenzial von gut 22 %. Bernstein selbst beziffert es auf rund 20 %.
Die jüngste Schwäche der Aktie ist aus Sicht des Analysten kein Warnsignal, sondern ein Einstiegspunkt. Seit Ende Juni lief das Papier dem S&P 500 um 15 % hinterher, das Kurs-Gewinn-Verhältnis ist um rund 30 % geschrumpft. Auch im Vergleich mit Industriewerten ohne KI-Bezug liegt die relative Bewertung inzwischen unter ihrem Vierjahresdurchschnitt. Die Sorgen um die Kreditmärkte, Politik und Regulierung seien damit weitgehend eingepreist.
Das eigentliche Argument ist aber ein anderes. Bernstein traut Quanta ein jährliches Wachstum des Gewinns je Aktie von 25 % zu, der Konsens der Analysten rechnet nur mit 15 %. Dillard fasst es knapp zusammen: "Wenn der Markt nachzieht, steigt die Aktie."
Der neue Engpass heißt Fachkraft
Im Zentrum der Studie steht der Wechsel vom Megawatt zur Manpower. Zwölf Monate lang beherrschte die Stromknappheit die Erzählung. Nun werde der Mangel an qualifizierten Handwerkern zur wichtigsten Grenze des Wachstums. Für die Kunden zählt damit vor allem, wer überhaupt genug Personal auf die Baustelle bringen kann. Nach Bernsteins Rechnung kann Quanta seine Kapazitäten viermal so schnell ausbauen wie der Rest der Branche.
Dazu kommt die Vorfertigung. Wer Bauteile industriell vorproduziert und modular montiert, braucht vor Ort weniger Fachkräfte. So wird die Knappheit zum Hebel für mehr Aufträge beim einzelnen Kunden. In diesen Bereich hat Quanta nach Einschätzung des Analysten besonders aggressiv investiert.
Gleichzeitig erreicht der Netzausbau einen Wendepunkt. Die Investitionsbudgets der Versorger wachsen in den kommenden fünf Jahren schneller, und die großen Übertragungsprojekte beginnen sich zu stapeln. Die Pipeline für solche Projekte ist seit 2025 um 25 % auf 170 Mrd. USD gewachsen. Für Quanta ist das doppelt attraktiv, denn die Margen in diesem Geschäft liegen über dem Konzerndurchschnitt.
Daraus leitet Bernstein bis 2030 ein Plus bei der Marge von 50 Basispunkten ab. Treiber sind ein höherer Anteil großer Übertragungsprojekte, mehr Aufträge in Gebäudetechnik und Vorfertigung sowie eine zunehmende vertikale Integration.
Der vielleicht spannendste Baustein ist die Frage, wohin das Geld fließt. Bis 2030 dürfte Quanta rund 15 Mrd. USD an freiem Cashflow erwirtschaften. Steckt der Konzern dieses Geld in Übernahmen, könnte das den Gewinn je Aktie jedes Jahr um weitere 8 % steigern. Der Reiz liegt in einem Kreislauf, den Dillard als "Alchemie" beschreibt. Jede Akquisition bringt zusätzliche Fachkräfte und Umsetzungskapazität, die am Markt kaum zu bekommen sind. Das stärkt die Wettbewerbsposition, sichert neue Aufträge und erzeugt wiederum Cashflow für den nächsten Zukauf.
Fazit: Die Argumentation ist im Kern schlüssig und trifft einen wunden Punkt der Branche. Es ist plausibel, dass Arbeitskräfte zum knappsten Gut des Infrastrukturbooms werden, und Quanta ist dafür besser aufgestellt als die meisten Wettbewerber. Die jüngste Korrektur hat zudem einen Teil der Bewertungsprämie abgebaut. Bernstein rechnet mit deutlich mehr Gewinnwachstum als der Rest der Wall Street, und gerade diese Lücke soll den Kurs treiben. Dazu muss vor allem der KI-Boom weiterlaufen. Stockt dieser, dann hängt Quanta am Ende da mit dran. Die Quanta-Services-Aktie bleibt spannend, aber auch mit entsprechenden Risiken ausgestattet.
| Jahr | 2025 | 2026e* | 2027e* |
| Umsatz in Mrd. USD | 28,48 | 39,58 | 45,59 |
| Ergebnis je Aktie in USD | 10,75 | 16,73 | 19,72 |
| Gewinnwachstum | 55,63% | 17,87% | |
| KGV | 59 | 38 | 32 |
| KUV | 3,4 | 2,4 | 2,1 |
| PEG | 0,68 | 1,80 | |
| Dividende je Aktie in USD | 0,41 | 0,44 | 0,49 |
| Dividendenrendite | 0,06% | 0,07% | 0,08% |
| *e = erwartet, Berechnungen basieren bei US-Unternehmen auf Non-GAAP-Daten |
Eröffne jetzt Dein kostenloses Depot bei justTRADE und profitiere von vielen Vorteilen:
✓ 50 Euro Startguthaben bei justTRADE
✓ ab 0 € Orderprovision für die Derivate-Emittenten (zzgl. Handelsplatzspread)
✓ 4 € pro Trade im Schnitt sparen mit der Auswahl an 3 Börsen - dank Quote-Request-Order
Nur für kurze Zeit: Erhalte eine Überraschung von stock3 on top!
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.