QUALCOMM: Autochips auf Rekord – Smartphones bestimmen den Takt
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Qualcomm setzt mit Autochips erstmals rund 2 Mrd. USD in einem Quartal um und übertrifft auf Konzernebene die Umsatzschätzungen. Das schrumpfende Smartphone-Geschäft und steigende Kosten drücken den bereinigten Gewinn dennoch um mehr als ein Viertel.
| ✦ Auf einen Blick |
|---|
|
• Der bereinigte Umsatz sinkt im vierten Geschäftsquartal um 7 % auf 10,44 Mrd. USD und liegt über der Analystenschätzung von 10,12 Mrd. USD. • Das bereinigte verwässerte EPS fällt von 3,00 auf 2,17 USD und liegt damit auf Höhe des Konsens von 2,16 USD. • Der Umsatz mit Chips für Autos steigt um 89 % auf 1,99 Mrd. USD, der mit Smartphone-Chips fällt um 26 % auf 5,14 Mrd. USD. • Für das erste Quartal des Geschäftsjahres 2027 erwartet Qualcomm 10,4 bis 11,2 Mrd. USD Umsatz und ein bereinigtes EPS von 2,15 bis 2,35 USD. • Das GAAP-EPS des Gesamtjahres von 12,70 USD enthält eine Steuergutschrift von 5,7 Mrd. USD, bereinigt fällt das EPS von 12,03 auf 10,54 USD. |
Im vierten Geschäftsquartal, das Ende September endete, sinkt der Umsatz gegenüber dem Vorjahr um 8 % auf 10,32 Mrd. USD. Eine Zahlung von 120 Mio. USD an einen Kunden infolge eines Rechtsvergleichs belastet die Erlöse. Qualcomm klammert sie in der bereinigten Rechnung (Non-GAAP) aus und kommt so auf 10,44 Mrd. USD Umsatz, ein Minus von 7 %. Damit liegt der Konzern rund 3 % über der durchschnittlichen Analystenschätzung von 10,12 Mrd. USD und am oberen Ende der eigenen Prognosespanne von 9,7 bis 10,5 Mrd. USD.
Beim Gewinn kommt von diesem Vorsprung wenig an. Das bereinigte Vorsteuerergebnis fällt von 3,79 auf 2,67 Mrd. USD, die Marge von 34 % auf 26 %. Das bereinigte verwässerte EPS sinkt von 3,00 auf 2,17 USD und liegt damit praktisch auf Höhe der durchschnittlichen Analystenschätzung von 2,16 USD. Nach GAAP verdient Qualcomm 1,17 USD je Aktie. Weil eine hohe Steuerbelastung im Vorjahresquartal noch zu einem Verlust von 2,89 USD je Aktie geführt hatte, ist für die Einordnung die bereinigte Größe maßgeblich. Die Aktie notiert nachbörslich in einer ersten Reaktion rund 3,7 % tiefer.
Sinkende Umsätze treffen auf weiter steigende Ausgaben für Forschung und Entwicklung. Dadurch schlägt jeder verlorene Dollar Umsatz überproportional auf den Gewinn durch. Auch für das Gesamtjahr taugt das GAAP-EPS von 12,70 USD nicht als Maßstab, weil es eine Steuergutschrift von 5,7 Mrd. USD enthält. Bereinigt fällt das EPS von 12,03 auf 10,54 USD.
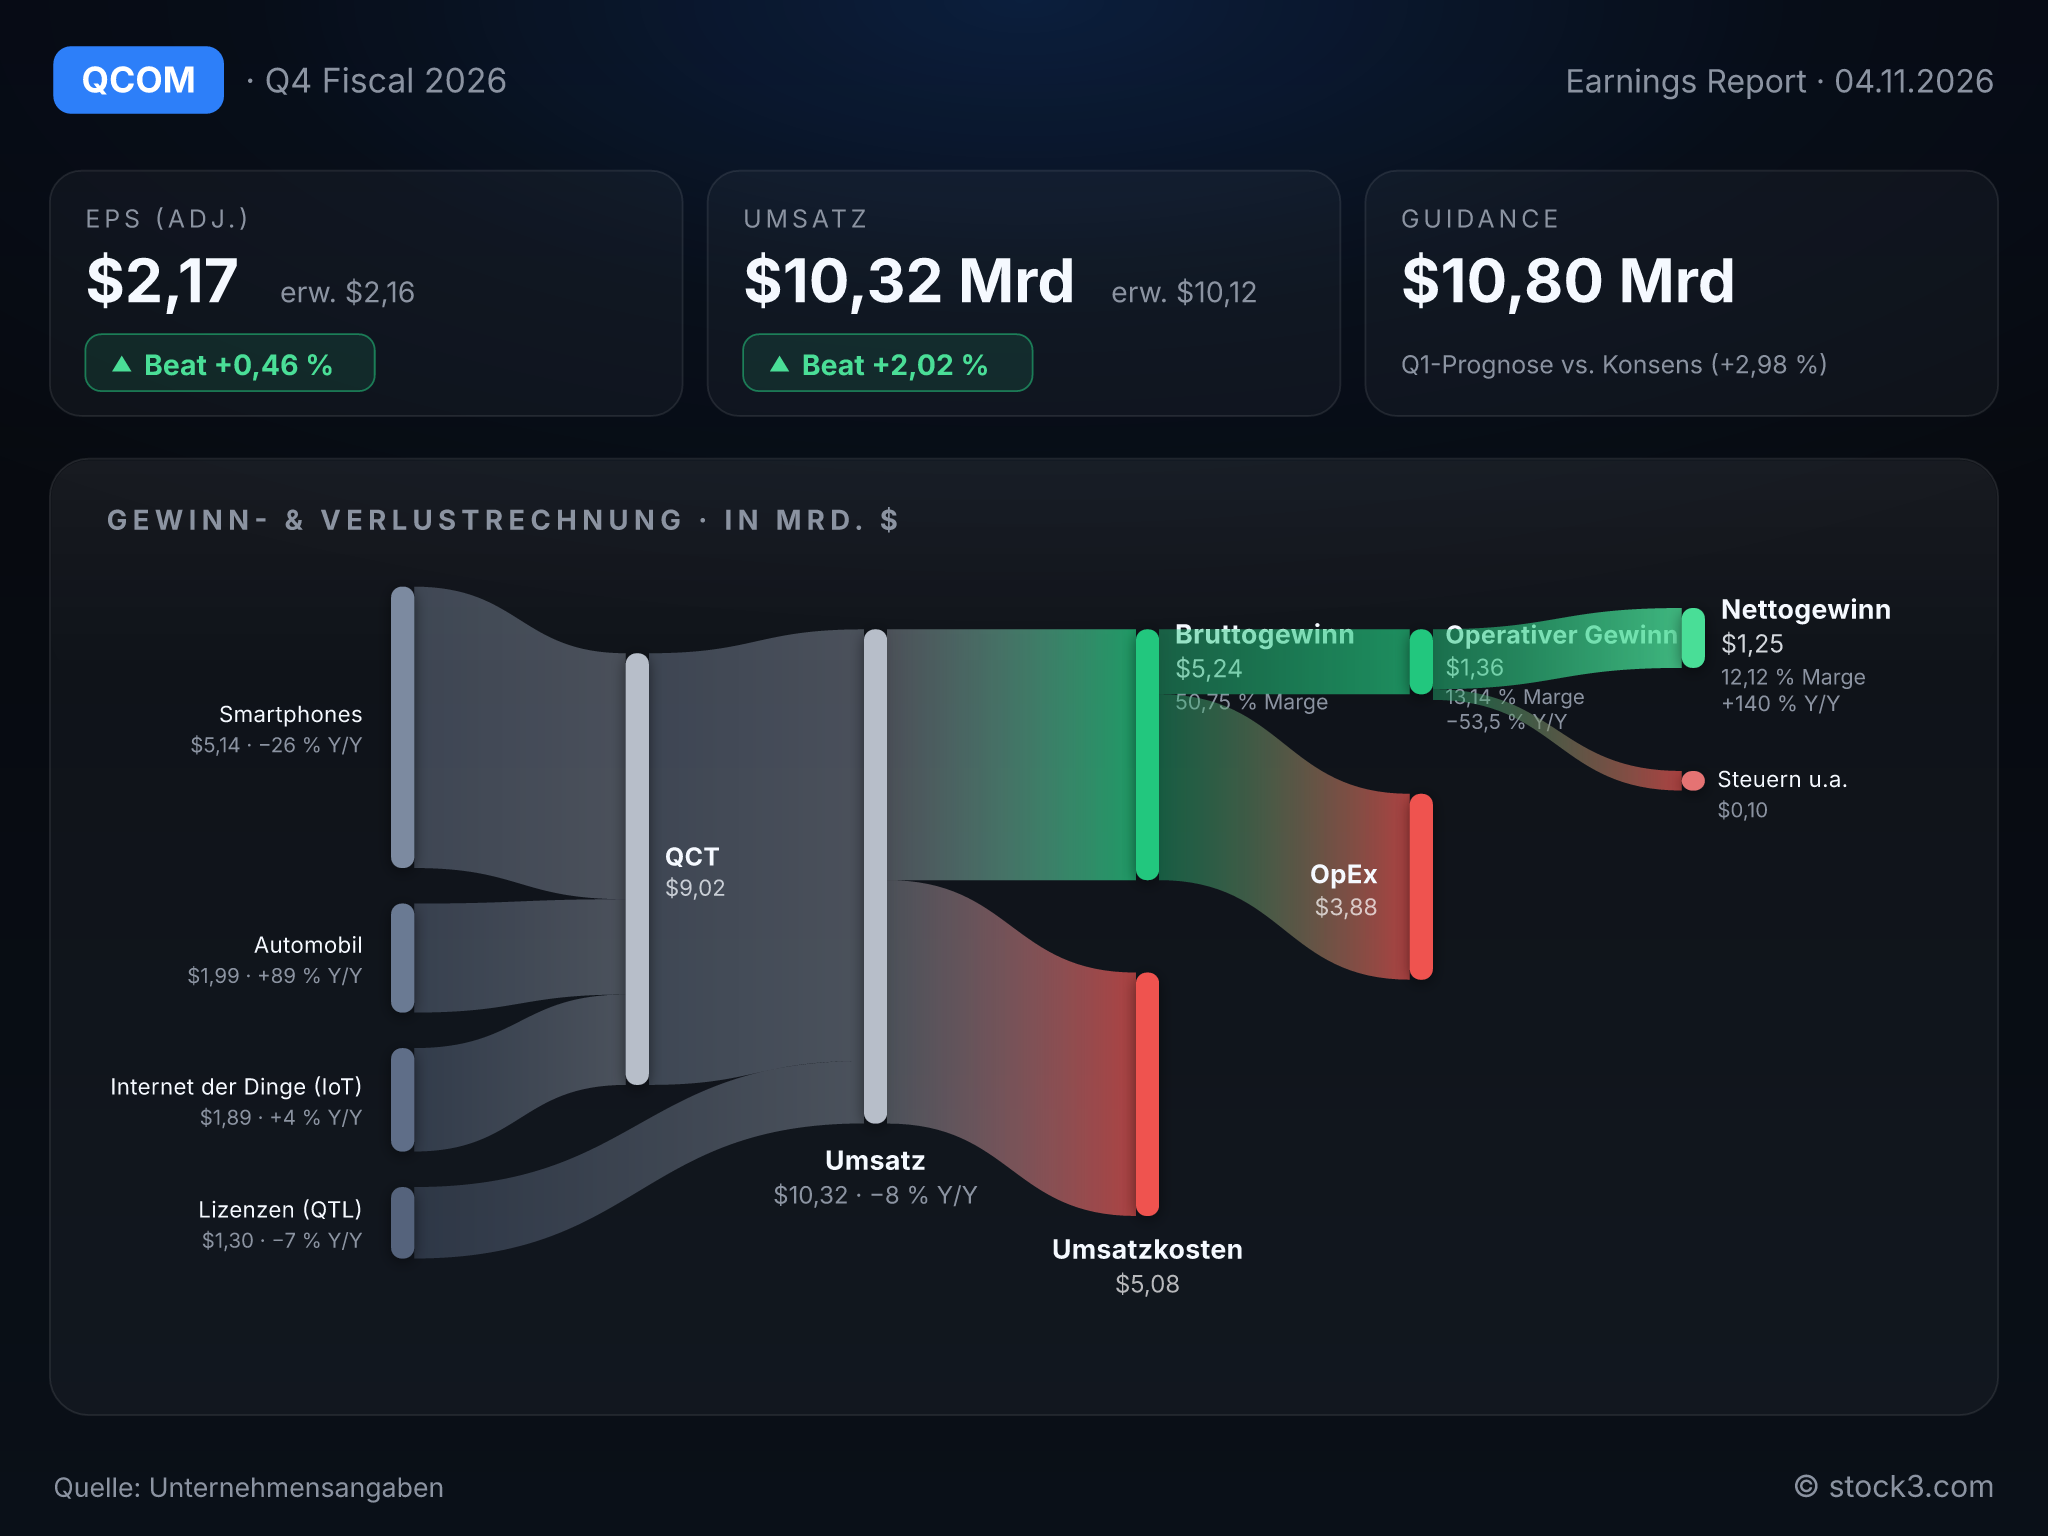
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von QUALCOMM INC/DE. (Quelle: Unternehmensangaben)
Das Auto wächst, das Smartphone bremst
Im Chipgeschäft QCT sinkt der Umsatz um 8 % auf 9,02 Mrd. USD, während die Vorsteuermarge von 29 % auf 24 % fällt. Verantwortlich ist das Smartphone-Geschäft, dessen Erlöse um 26 % auf 5,14 Mrd. USD einbrechen. Mit Autochips steigert Qualcomm den Umsatz dagegen um 89 % auf den Rekordwert von 1,99 Mrd. USD; das IoT-Geschäft wächst um 4 %. Der Umbau ist also messbar, reicht aber noch nicht aus. Solange Smartphones mehr als die Hälfte des Chipumsatzes liefern, entscheidet ihr Zyklus über das Konzernergebnis.
Im Lizenzgeschäft QTL geht der Umsatz um 7 % auf 1,30 Mrd. USD zurück, die Vorsteuermarge gibt von 72 % auf 70 % nach. Mehr Gewicht als die Quartalszahlen haben die verlängerten langfristigen Lizenzverträge mit Apple, Huawei und Transsion. Sie nehmen dieser hochprofitablen Sparte einen Teil der Unsicherheit.
Die Kosten laufen den Preisen voraus
Qualcomm verweist auf einen breiten Anstieg der Einkaufskosten, von der Waferfertigung über das Packaging bis zum Speicher. Der Konzern gibt die Kosten über höhere Preise weiter, erwartet die volle Wirkung auf die Bruttomarge von QCT aber erst im zweiten Halbjahr des Geschäftsjahres 2027. Dass selbst Qualcomm bis weit ins neue Geschäftsjahr braucht, um die Kosten wieder hereinzuholen, zeigt, wie breit der Druck in der Lieferkette inzwischen ist.
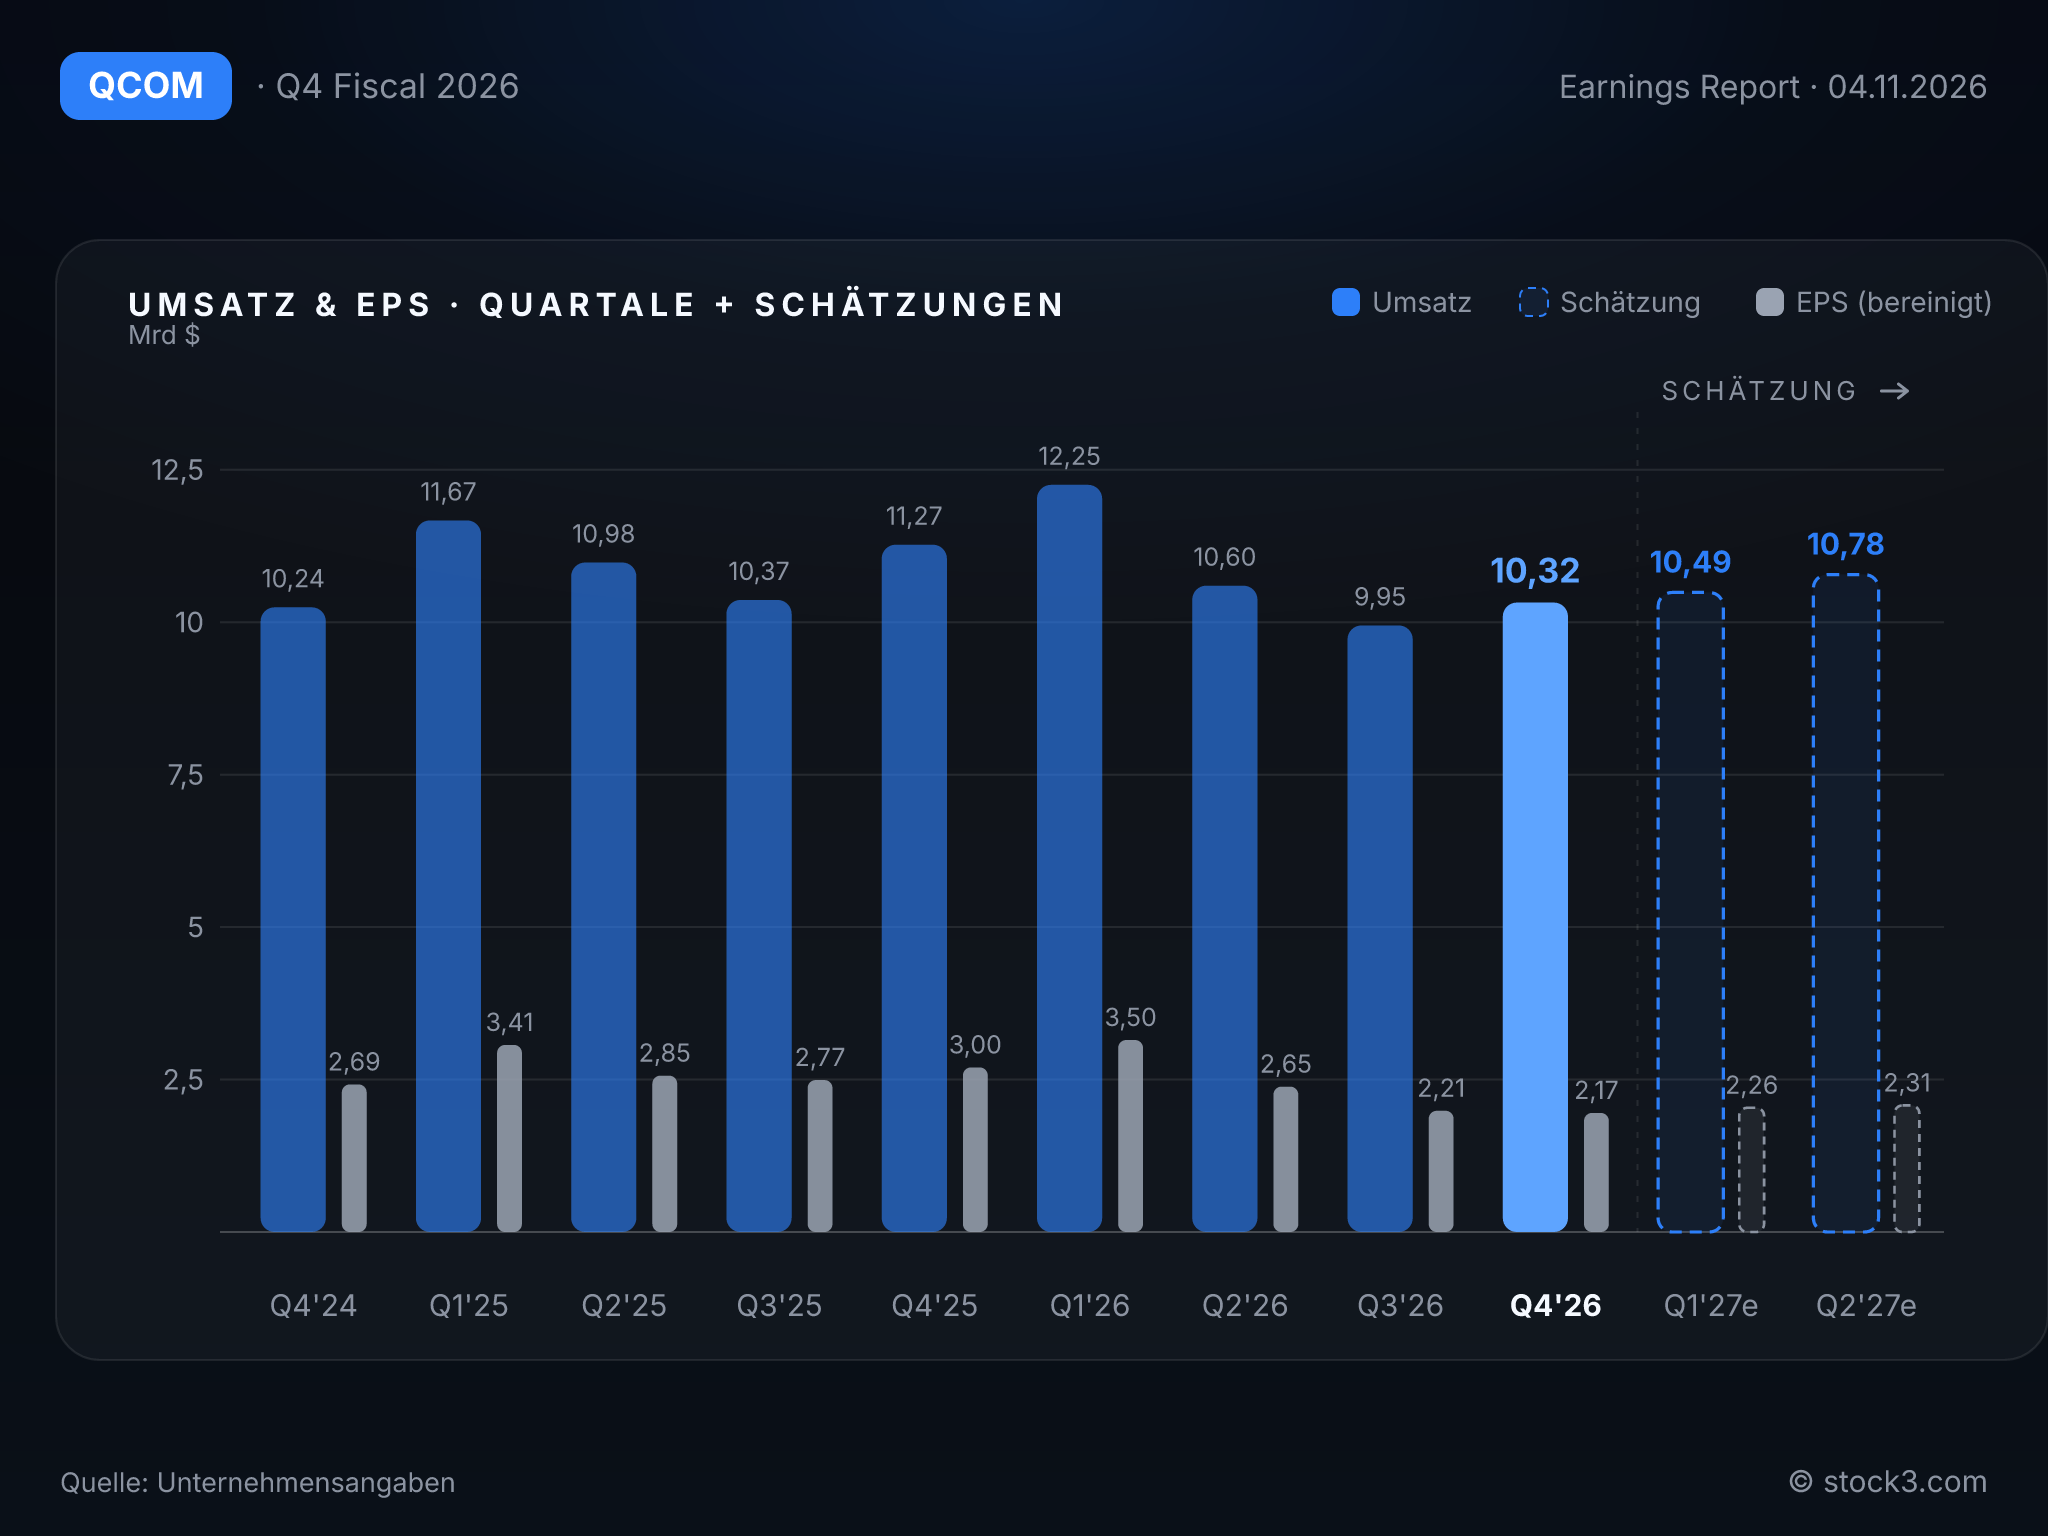
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognose für das erste Quartal liegt beim Umsatz über den Erwartungen, beim Gewinn dagegen nicht. Qualcomm stellt 10,4 bis 11,2 Mrd. USD Umsatz in Aussicht, erstmals einschließlich des Geschäfts mit Rechenzentren. Die Mitte der Spanne von 10,8 Mrd. USD liegt rund 3 % über dem Analystenkonsens von 10,49 Mrd. USD. Für das bereinigte EPS nennt das Management 2,15 bis 2,35 USD, womit die Mitte von 2,25 USD die durchschnittliche Analystenschätzung von 2,26 USD nahezu genau trifft. Gemessen am Vorjahresquartal ergibt die Umsatzmitte einen impliziten Rückgang von knapp 12 %, nach 8 % im abgelaufenen Quartal. Der Abwärtstrend vertieft sich also zunächst.
Vorstandschef Cristiano Amon klingt dennoch zuversichtlich: Für ihn beginnt im Geschäftsjahr 2027 die Wende im Geschäft außerhalb des Smartphones, wo er mit einem Umsatzplus von mehr als 60 % rechnet. Das Umsatzziel von 5 Mrd. USD für Rechenzentren bestätigt er; dazu passt die angekündigte, über mehrere Produktgenerationen angelegte Zusammenarbeit mit Amazon bei KI-Rechenzentren. Die Prognose für das erste Quartal verlangt damit Vertrauen in einen Umbau, der sich beim Gewinn noch nicht niederschlägt.
Kennzahlen im Überblick
| Kennzahl | 2026 | 2027e | 2028e |
|---|---|---|---|
| Umsatz | 43,12 Mrd. USD | 44,77 Mrd. USD | 51,94 Mrd. USD |
| EPS | 10,54 USD | 10,01 USD | 12,83 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2026 bereinigt wie berichtet
Fazit: Die bereinigte Vorsteuermarge fällt von 34 % auf 26 %: Selbst 89 % Wachstum bei Autochips können das Minus von 26 % bei Smartphone-Chips in diesem Quartal nicht ausgleichen. Für Qualcomm sprechen die übertroffene Umsatzschätzung, die verlängerten Lizenzverträge und das bestätigte Ziel für Rechenzentren. Dagegen stehen eine Gewinnprognose, die nur den Konsens trifft, und Kostensteigerungen, die höhere Preise erst im zweiten Halbjahr vollständig auffangen sollen. Dem KGV von 16,3 für das Geschäftsjahr 2027 auf Basis der Analystenschätzungen steht ein erwarteter Gewinnrückgang von 5 % gegenüber. Das ergibt vorerst ein neutrales Bild für die Aktie; höhere Preise müssen die Bruttomarge im Chipgeschäft erst noch entlasten.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

