PALO ALTO NETWORKS: 39 Prozent Wachstum treiben die Jahresprognose nach oben
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Palo Alto Networks wächst im ersten Quartal so schnell wie in keinem der vier Vorquartale und hebt die Jahresprognose auf Werte oberhalb der Analystenerwartungen an. Die Übernahme von CyberArk schmälert allerdings den Zuwachs beim Gewinn je Aktie; zudem stützt sich der GAAP-Gewinn auf einen Steuerertrag.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt im ersten Quartal des Geschäftsjahres 2027 um 39 % auf 3,44 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 3,31 Mrd. USD. • Das bereinigte verwässerte EPS steigt von 0,93 auf 1,05 USD, der Analystenkonsens lag bei 0,97 USD. • Der wiederkehrende Jahresumsatz des Next-Generation-Security-Portfolios (NGS ARR) wächst um 66 % auf 9,73 Mrd. USD. • Die Umsatzprognose für das Geschäftsjahr 2027 steigt von 14,10 bis 14,20 auf 14,52 bis 14,57 Mrd. USD, die Spanne für das bereinigte EPS auf 4,26 bis 4,30 USD. • Der GAAP-Nettogewinn von 482 Mio. USD enthält einen Steuerertrag von 457 Mio. USD, vor Steuern verdient der Konzern 25 Mio. USD. |
Im ersten Quartal des Geschäftsjahres 2027 (bis Ende Oktober) steigt der Umsatz um 39 % gegenüber dem Vorjahr auf 3,44 Mrd. USD und liegt damit über der durchschnittlichen Analystenschätzung von 3,31 Mrd. USD. Getragen wird das Plus vom Abo- und Supportgeschäft, das von 2,04 auf 2,85 Mrd. USD zulegt. Noch schneller wächst der wiederkehrende Jahresumsatz des Next-Generation-Security-Portfolios (NGS ARR) mit 66 % auf 9,73 Mrd. USD. Die vertraglich gesicherten künftigen Umsätze (RPO) steigen um 35 % auf 21,0 Mrd. USD.
Das bereinigte operative Ergebnis (Non-GAAP) steigt von 746 Mio. USD auf 1,06 Mrd. USD, was einer Marge von rund 31 % entspricht. Das bereinigte verwässerte EPS erhöht sich von 0,93 auf 1,05 USD und übertrifft die durchschnittliche Analystenschätzung von 0,97 USD. Maßgeblich ist dabei die bereinigte Rechnung: Nach GAAP fällt das operative Ergebnis von 309 auf 96 Mio. USD, während das GAAP-EPS von 0,47 auf 0,57 USD steigt. Die Aktie notiert in einer ersten nachbörslichen Indikation rund 10,8 % höher.
CyberArk bremst den Gewinnzuwachs je Aktie
Die Übernahme von CyberArk hinterlässt deutliche Spuren in der Ergebnisrechnung. Die Abschreibungen auf erworbene immaterielle Werte steigen von 39 auf 282 Mio. USD, die Zahl der verwässerten Aktien von 709 auf 838 Mio. Während der bereinigte Nettogewinn um ein Drittel auf 881 Mio. USD wächst, bleibt je Aktie nur ein Plus von 13 %. Vom Umsatzwachstum kommt bei den Aktionären also nur ein Teil an.
Auch der höhere GAAP-Nettogewinn von 482 Mio. USD ist mit Vorsicht zu lesen. Vor Steuern verdient der Konzern nur 25 Mio. USD; erst ein Steuerertrag von 457 Mio. USD, der eine einmalige Steueranpassung enthält, hebt das Ergebnis an. Für die Qualität des Geschäfts sprechen ARR und RPO deshalb deutlicher als der GAAP-Gewinn.
Mit Applied Compute folgt der nächste Zukauf
Die Konzernspitze tritt ausgesprochen selbstbewusst auf. Konzernchef Nikesh Arora verweist auf ein beispielloses Bedrohungsumfeld, während Finanzchef Dipak Golechha in einem saisonal eher ruhigen ersten Quartal eine Beschleunigung in allen Segmenten sieht. Zugleich kündigt Palo Alto Networks die Übernahme von Applied Compute an, einer Plattform für Nachtraining und Betrieb offener KI-Modelle. Zwischen den Zeilen liest sich das als Bekenntnis zu weiterem Wachstum durch Zukäufe.
Der bereinigte Free Cashflow steigt von 1,71 auf 1,94 Mrd. USD, während die zugehörige Marge allerdings von 69,2 % auf 56,2 % sinkt.
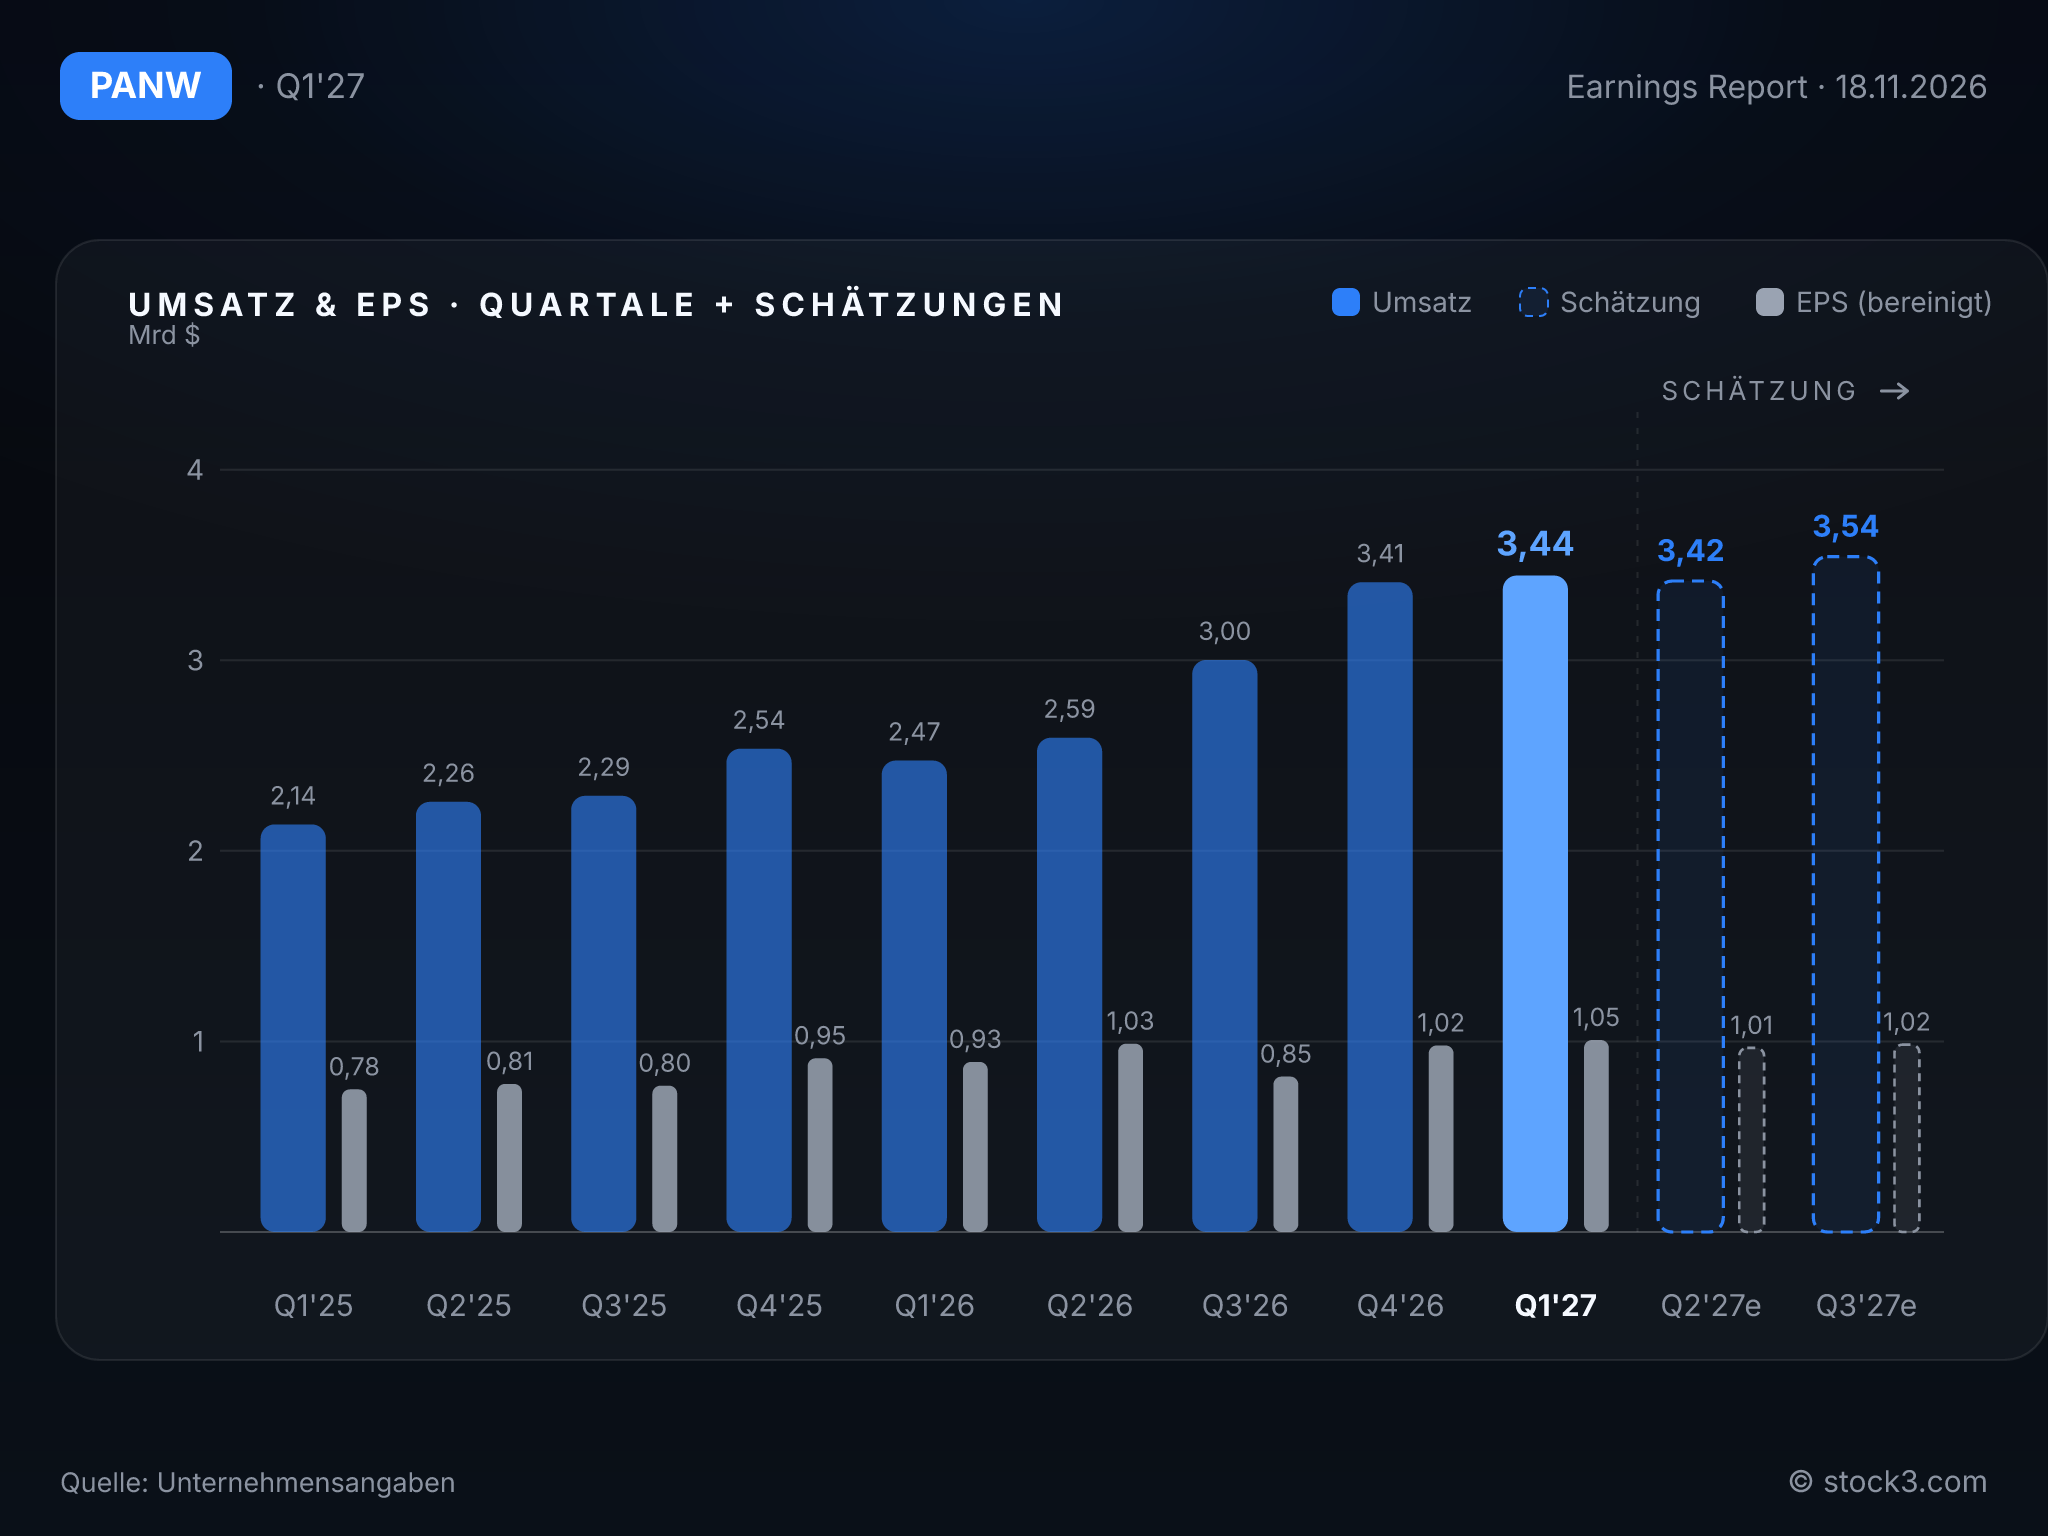
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Anhebung der Jahresprognose geht deutlich über eine Routinekorrektur hinaus. Für das Geschäftsjahr 2027 erwartet der Konzern nun 14,52 bis 14,57 Mrd. USD Umsatz nach zuvor 14,10 bis 14,20 Mrd. USD. Der Mittelpunkt liegt damit rund 400 Mio. USD höher und über dem Analystenkonsens von 14,17 Mrd. USD. Beim bereinigten verwässerten EPS steigt die Spanne von 4,16 bis 4,19 auf 4,26 bis 4,30 USD; der Konsens lag bei 4,18 USD. Die bereinigte Free-Cashflow-Marge von 38,0 % wird bestätigt. Die bereinigte operative Marge soll dagegen mit 29,5 % unter dem Niveau des ersten Quartals liegen.
Für das zweite Quartal stellt das Management 3,53 bis 3,55 Mrd. USD Umsatz und damit ein Wachstum von 36 % bis 37 % sowie ein bereinigtes EPS von 1,01 bis 1,03 USD in Aussicht. Das Umsatzwachstum hat sich von rund 15 % in der ersten Hälfte des Geschäftsjahres 2026 über 31 % und 34 % auf nun 39 % beschleunigt. Die Prognose für das zweite Quartal liegt knapp darunter, aber weiterhin über den 34 % aus dem vierten Quartal 2026. Das Management rechnet also damit, das zuletzt erreichte hohe Wachstumstempo weitgehend zu halten.
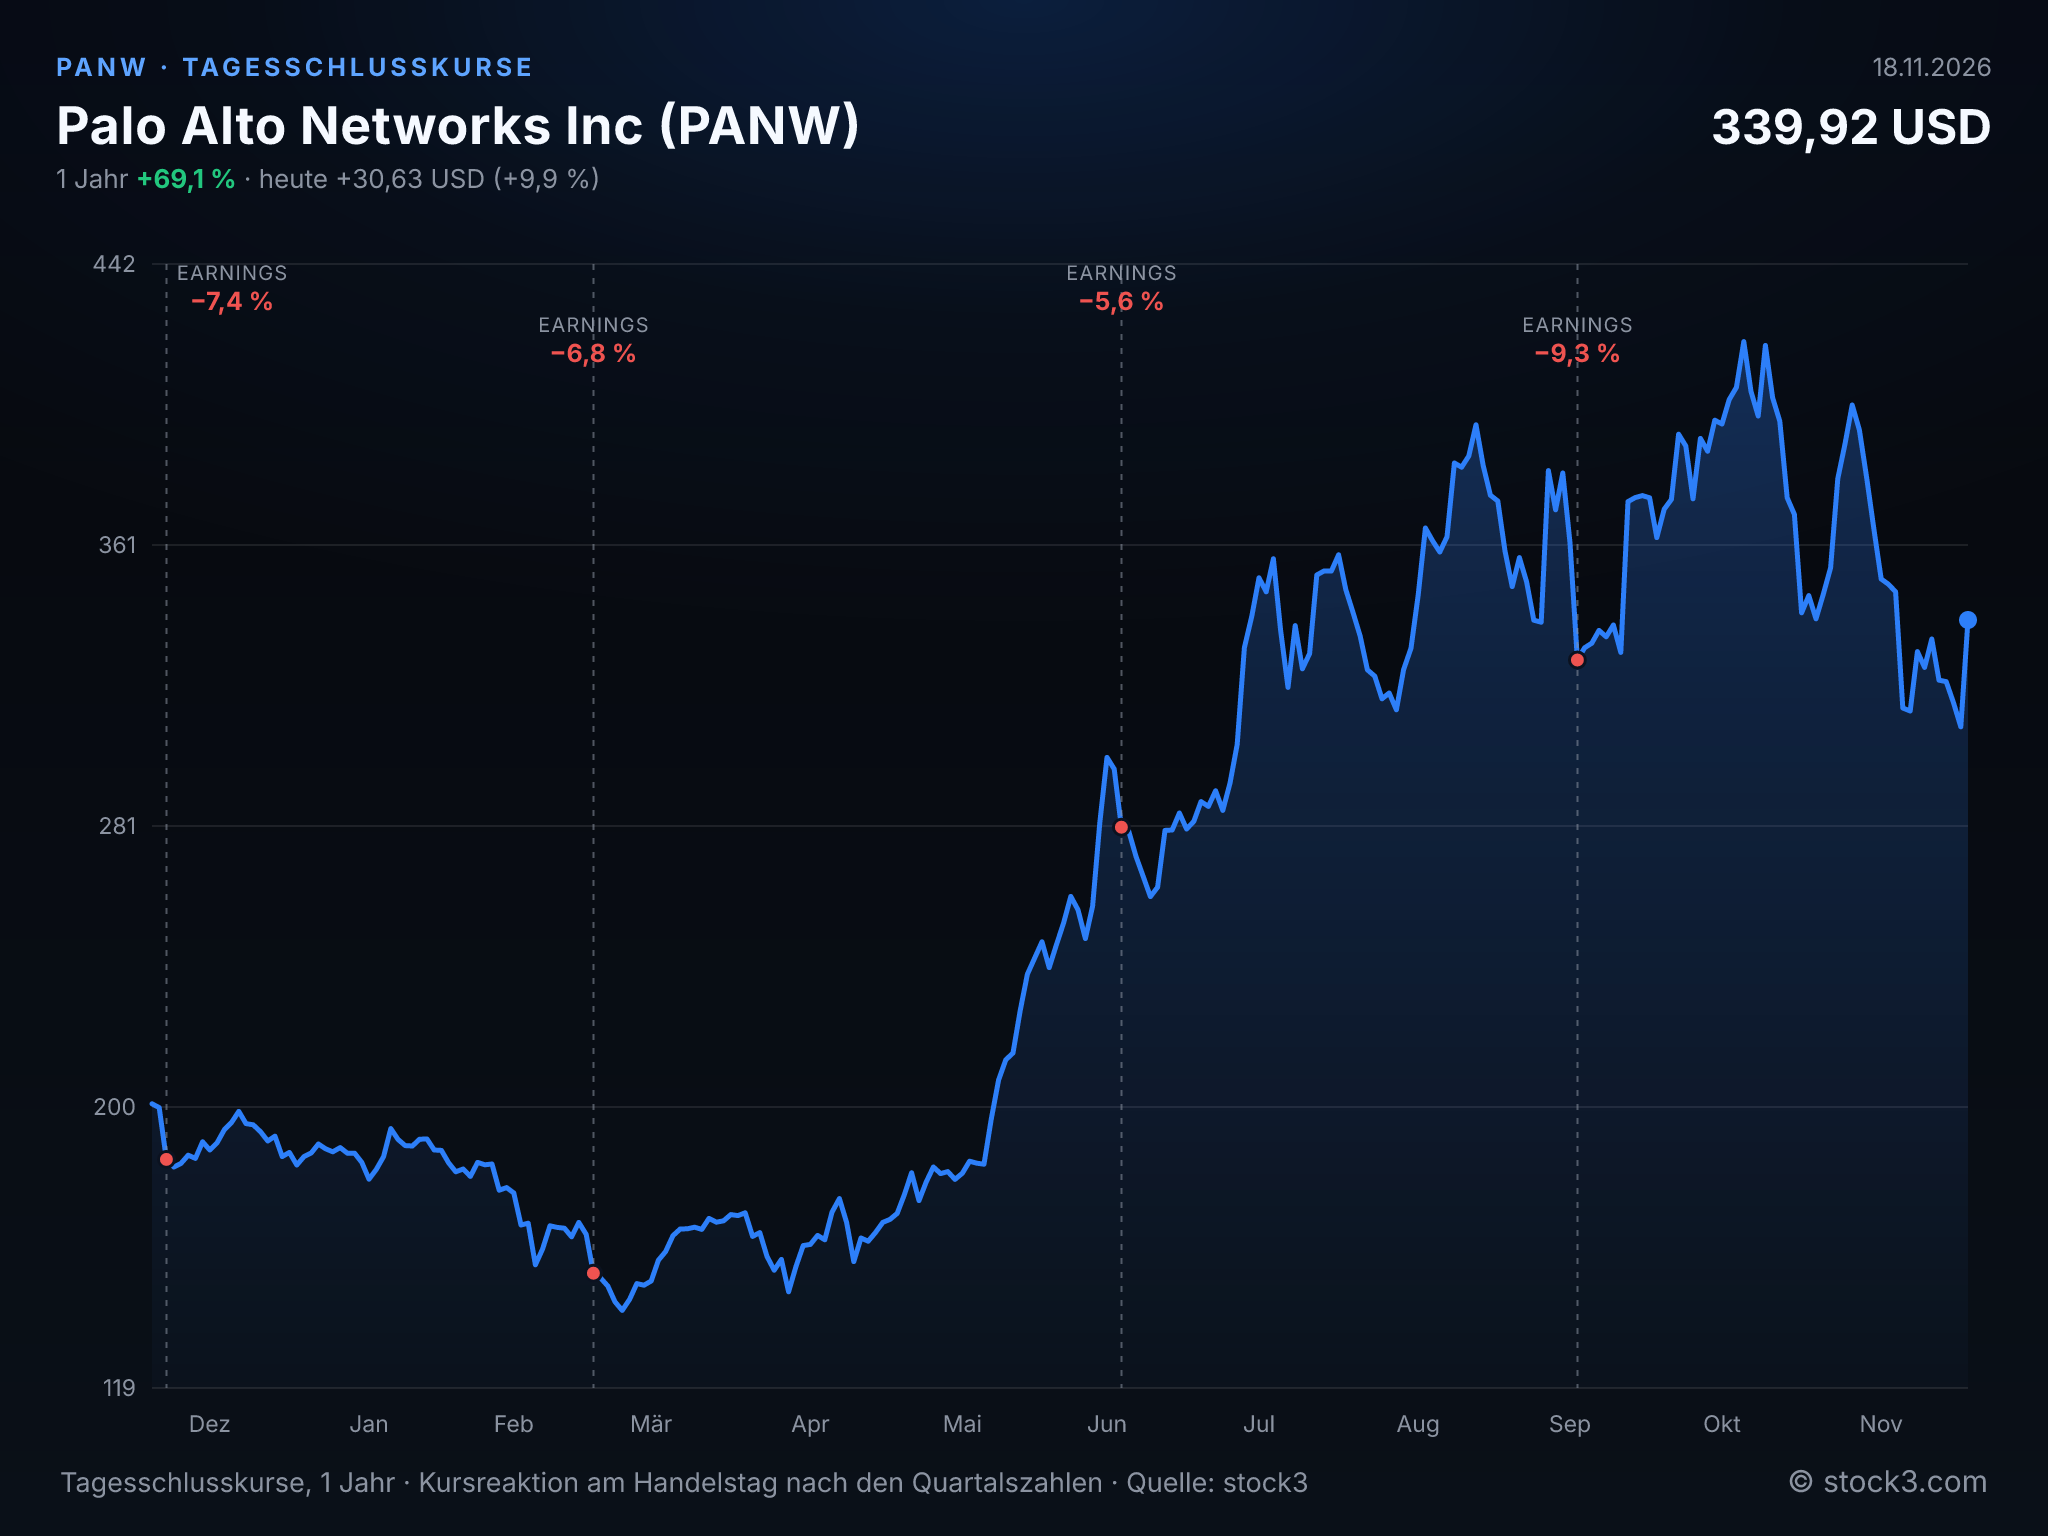
Tagesschlusskurse der Palo Alto Networks Inc-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2026 | 2027e | 2028e |
|---|---|---|---|
| Umsatz | 11,48 Mrd. USD | 14,17 Mrd. USD | 16,19 Mrd. USD |
| EPS | 3,83 USD | 4,18 USD | 4,86 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2026 bereinigt (Summe der Quartale)
Fazit: Palo Alto Networks startet mit 39 % Umsatzwachstum, einem bereinigten EPS über dem Konsens und einer Jahresprognose oberhalb der Analystenerwartungen überzeugend ins Geschäftsjahr. Dem stehen die Verwässerung durch die CyberArk-Übernahme, ein nur dank eines Steuerertrags steigender GAAP-Gewinn und eine operative Margenprognose unter dem Quartalswert gegenüber. Auf Basis der Analystenschätzungen ergibt sich ein KGV von 81,2 für das laufende und von 70,0 für das kommende Geschäftsjahr, bei einem erwarteten Gewinnwachstum von 16 %. Die angehobene Prognose stützt die Aktie. Angesichts dieser Erwartungen muss das Geschäft auch nach der Integration der Zukäufe weiter kräftig wachsen.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

