NUCOR: Gewinn je Aktie mehr als verdoppelt – doch es reicht nicht
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Nucor verkauft seinen Stahl fast ein Fünftel teurer als vor einem Jahr und verdient je Aktie mehr als doppelt so viel. Dennoch bleibt der Gewinn knapp unter den Analystenerwartungen, während das Management für den Winter eher ein Plateau als einen weiteren Anstieg in Aussicht stellt.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt im dritten Quartal um 32 % auf 11,25 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 10,84 Mrd. USD. • Das verwässerte EPS steigt von 2,63 auf 5,80 USD und verfehlt den Konsens von 5,84 USD knapp. • Das Segment Steel mills steigert sein Vorsteuerergebnis von 793 Mio. auf 1,79 Mrd. USD, der externe Durchschnittspreis je Tonne klettert um 19 % auf 1.233 USD. • In den ersten neun Monaten erzielt Nucor einen Free Cashflow von 2,66 Mrd. USD und schüttet 1,36 Mrd. USD an die Aktionäre aus. • Für das vierte Quartal erwartet Nucor ein Ergebnis etwa auf Höhe des dritten Quartals oder leicht darüber. |
Der Umsatz steigt im dritten Quartal gegenüber dem Vorjahresquartal um 32 % auf 11,25 Mrd. USD und liegt damit klar über der durchschnittlichen Analystenschätzung von 10,84 Mrd. USD. Den größeren Teil des Wachstums tragen höhere Preise: Externe Kunden zahlen im Schnitt 1.493 USD je Tonne und damit 19 % mehr als vor einem Jahr, während die verkaufte Menge um 11 % zulegt.
Das Vorsteuerergebnis wächst von 883 Mio. auf 1,87 Mrd. USD, die Vorsteuermarge klettert von 10,4 % auf 16,6 %. Der Nettogewinn erreicht 1,32 Mrd. USD nach 607 Mio. USD im Vorjahresquartal. Das verwässerte EPS steigt von 2,63 auf 5,80 USD und verfehlt die durchschnittliche Analystenschätzung von 5,84 USD knapp. Weil das Quartal frei von Sondereffekten ist, lässt sich das GAAP-Ergebnis direkt mit dem Konsens vergleichen.
Die Lücke von vier Cent ist zwar schmal, zeigt aber, wo ein Teil des Umsatzschubs hängen bleibt: Die Marketing-, Verwaltungs- und sonstigen Kosten steigen von 300 Mio. auf 444 Mio. USD; Konzernkosten samt Eliminierungen belasten mit 491 Mio. USD. Hinzu kommen 124 Mio. USD an Anlaufkosten für neue Werke.
Gegenüber dem Vorquartal fällt der Fortschritt dagegen größer aus, als die nackten Zahlen nahelegen. Das zweite Quartal hatte von einer Höherbewertung der Beteiligung am Fusionsenergie-Unternehmen Helion (0,20 USD je Aktie) sowie von 130 Mio. USD an Rückerstattungen früherer Rohstoffkosten in den Stahlwerken profitiert. Da beide Effekte diesmal entfallen, ist das aktuelle Ergebnis sauberer verdient.
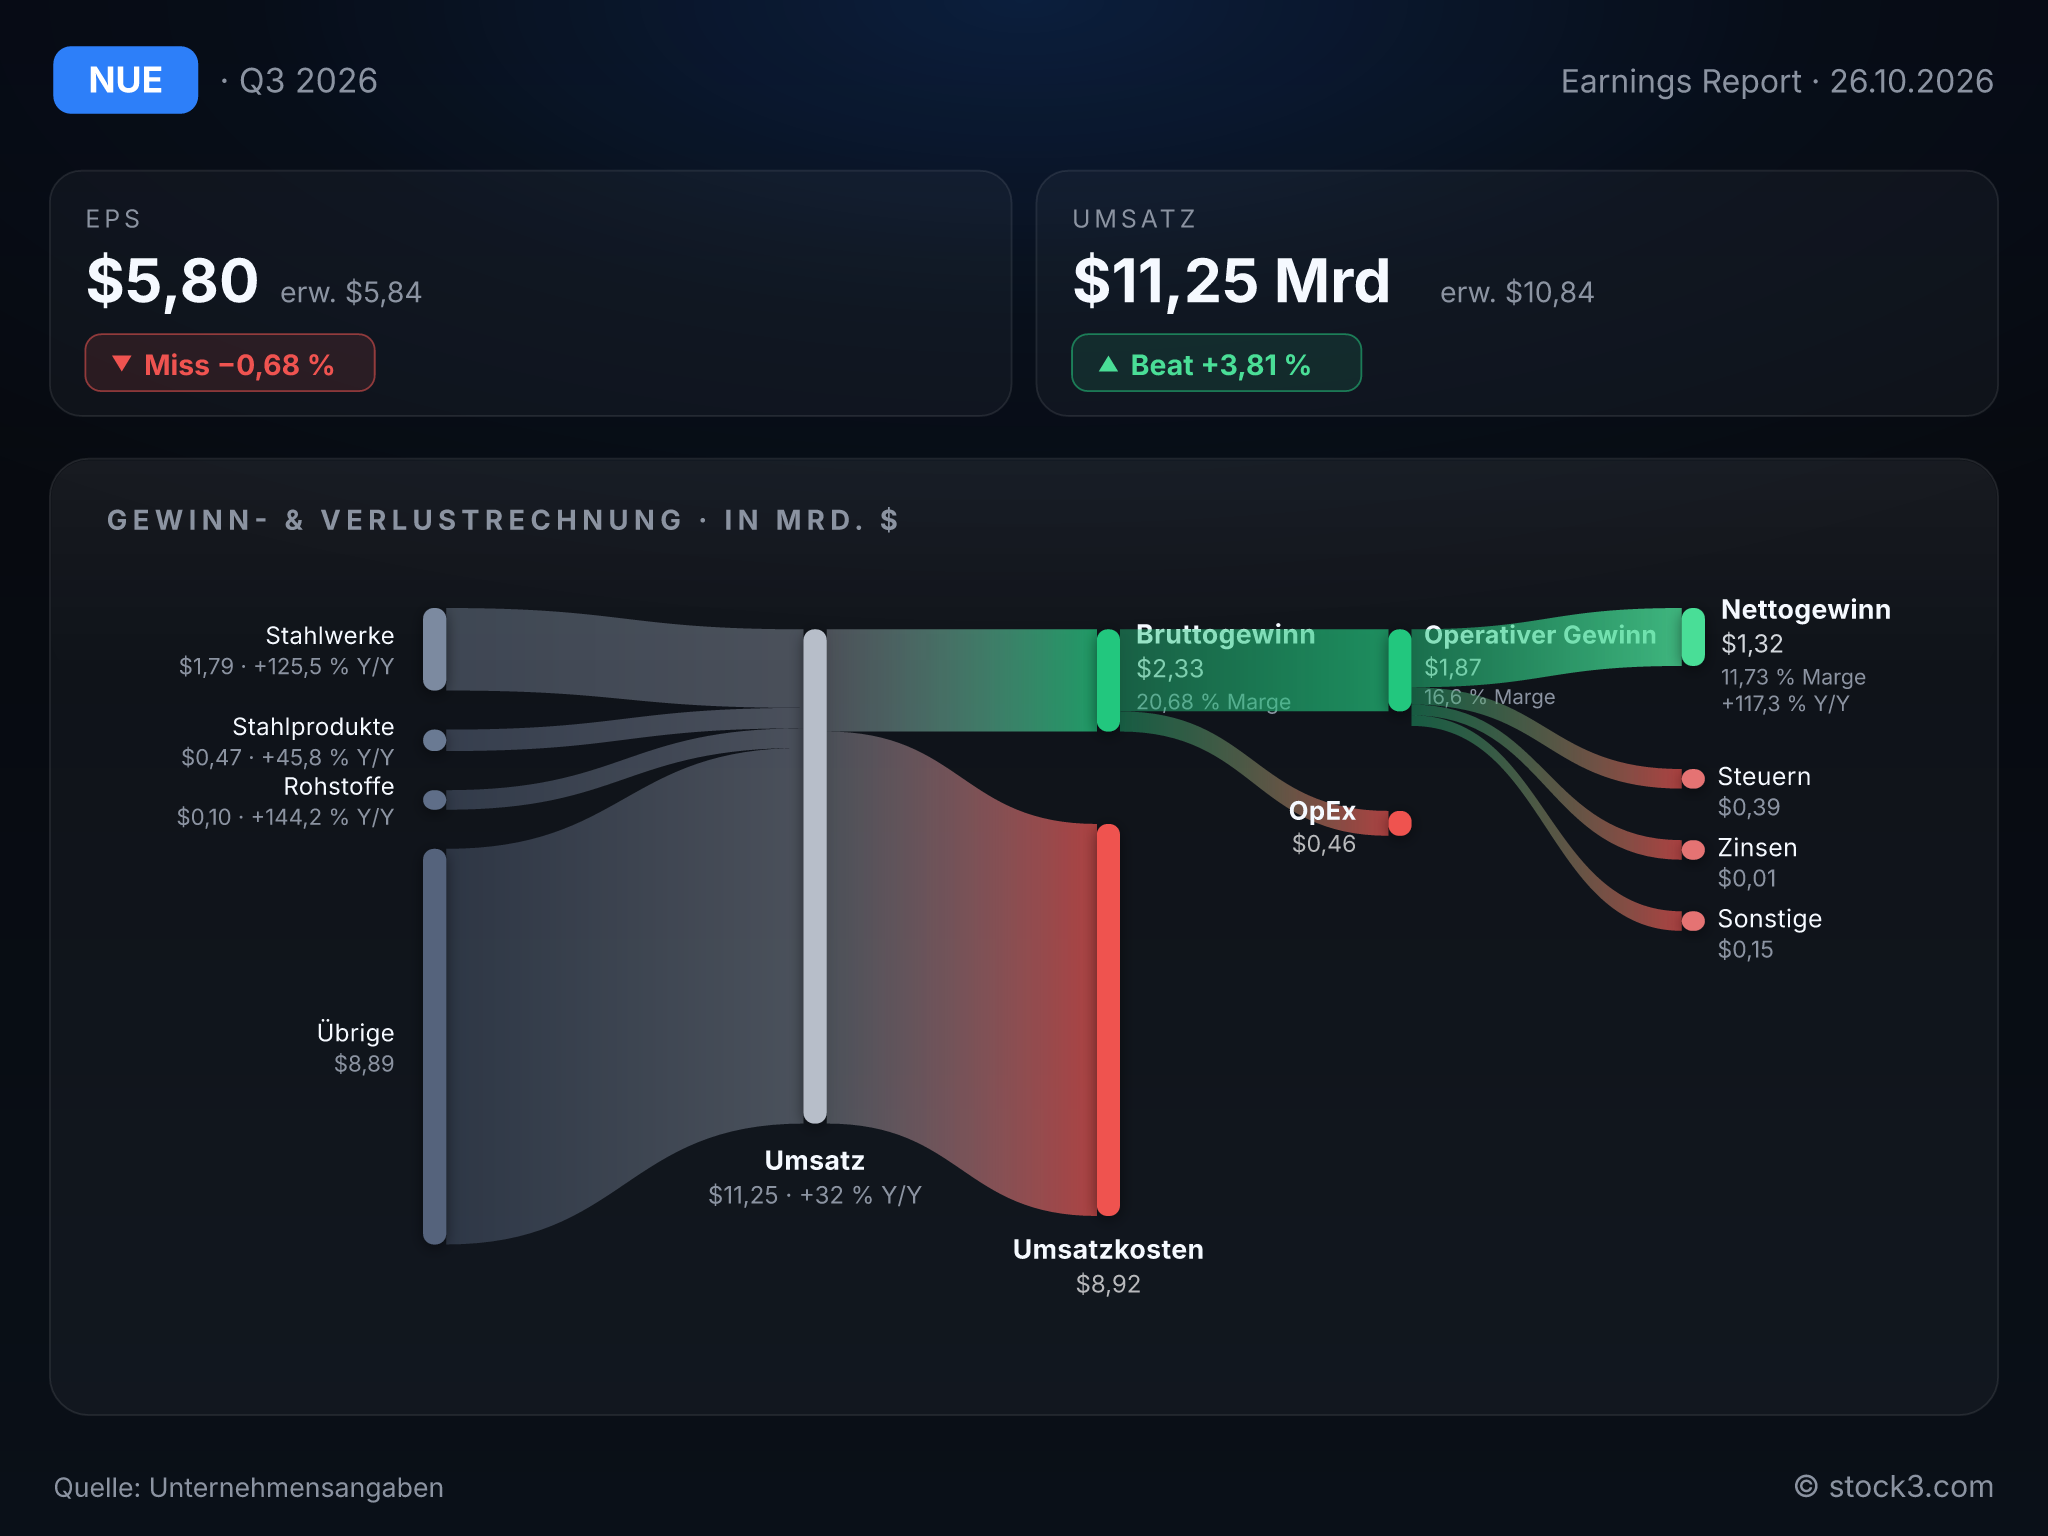
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von NUCOR CORP. (Quelle: Unternehmensangaben)
Die Stahlwerke verdienen am Abstand zum Schrottpreis
Das Segment Steel mills steigert sein Vorsteuerergebnis von 793 Mio. auf 1,79 Mrd. USD. Den Ausschlag gibt die Spanne: Der externe Durchschnittspreis je Tonne steigt um 19 % auf 1.233 USD, während Schrott und Schrottersatz je Tonne nur um 8 % teurer werden. Gleichzeitig verbessert sich die Auslastung von 85 % auf 89 %. Steel products steigert sein Vorsteuerergebnis dank höherer Mengen und Preise von 319 Mio. auf 465 Mio. USD; bei Rohrprodukten verkauft Nucor 82 % mehr Tonnen als vor einem Jahr. Bei Raw materials sinkt das Vorsteuerergebnis gegenüber dem Vorquartal dagegen von 146 Mio. auf 105 Mio. USD.
Damit beruht der Gewinnsprung ganz überwiegend auf höheren Preisen und Margen im Kerngeschäft. Das macht ihn ergiebig, aber auch anfällig, denn Stahlpreise bewegen sich nicht dauerhaft in eine Richtung.
Der Cashflow finanziert Ausbau und Rückkäufe zugleich
In den ersten neun Monaten erwirtschaftet Nucor einen Free Cashflow von 2,66 Mrd. USD und gibt 1,36 Mrd. USD über Dividenden und Rückkäufe an die Aktionäre zurück. Parallel investiert der Konzern weiter: Im neuen Blechwerk in West Virginia ist im September die erste Schmelze gelaufen; in Berkeley ist eine zweite Verzinkungslinie angelaufen. Der Vorstandschef verweist auf eine robuste Nachfrage in wichtigen Endmärkten und klingt dabei zuversichtlich, ohne zu übertreiben. Dass der Konzern Wachstumsprojekte und Ausschüttungen gleichzeitig aus eigener Kraft stemmt, gibt der Equity-Story auch für schwächere Phasen im Zyklus Halt.
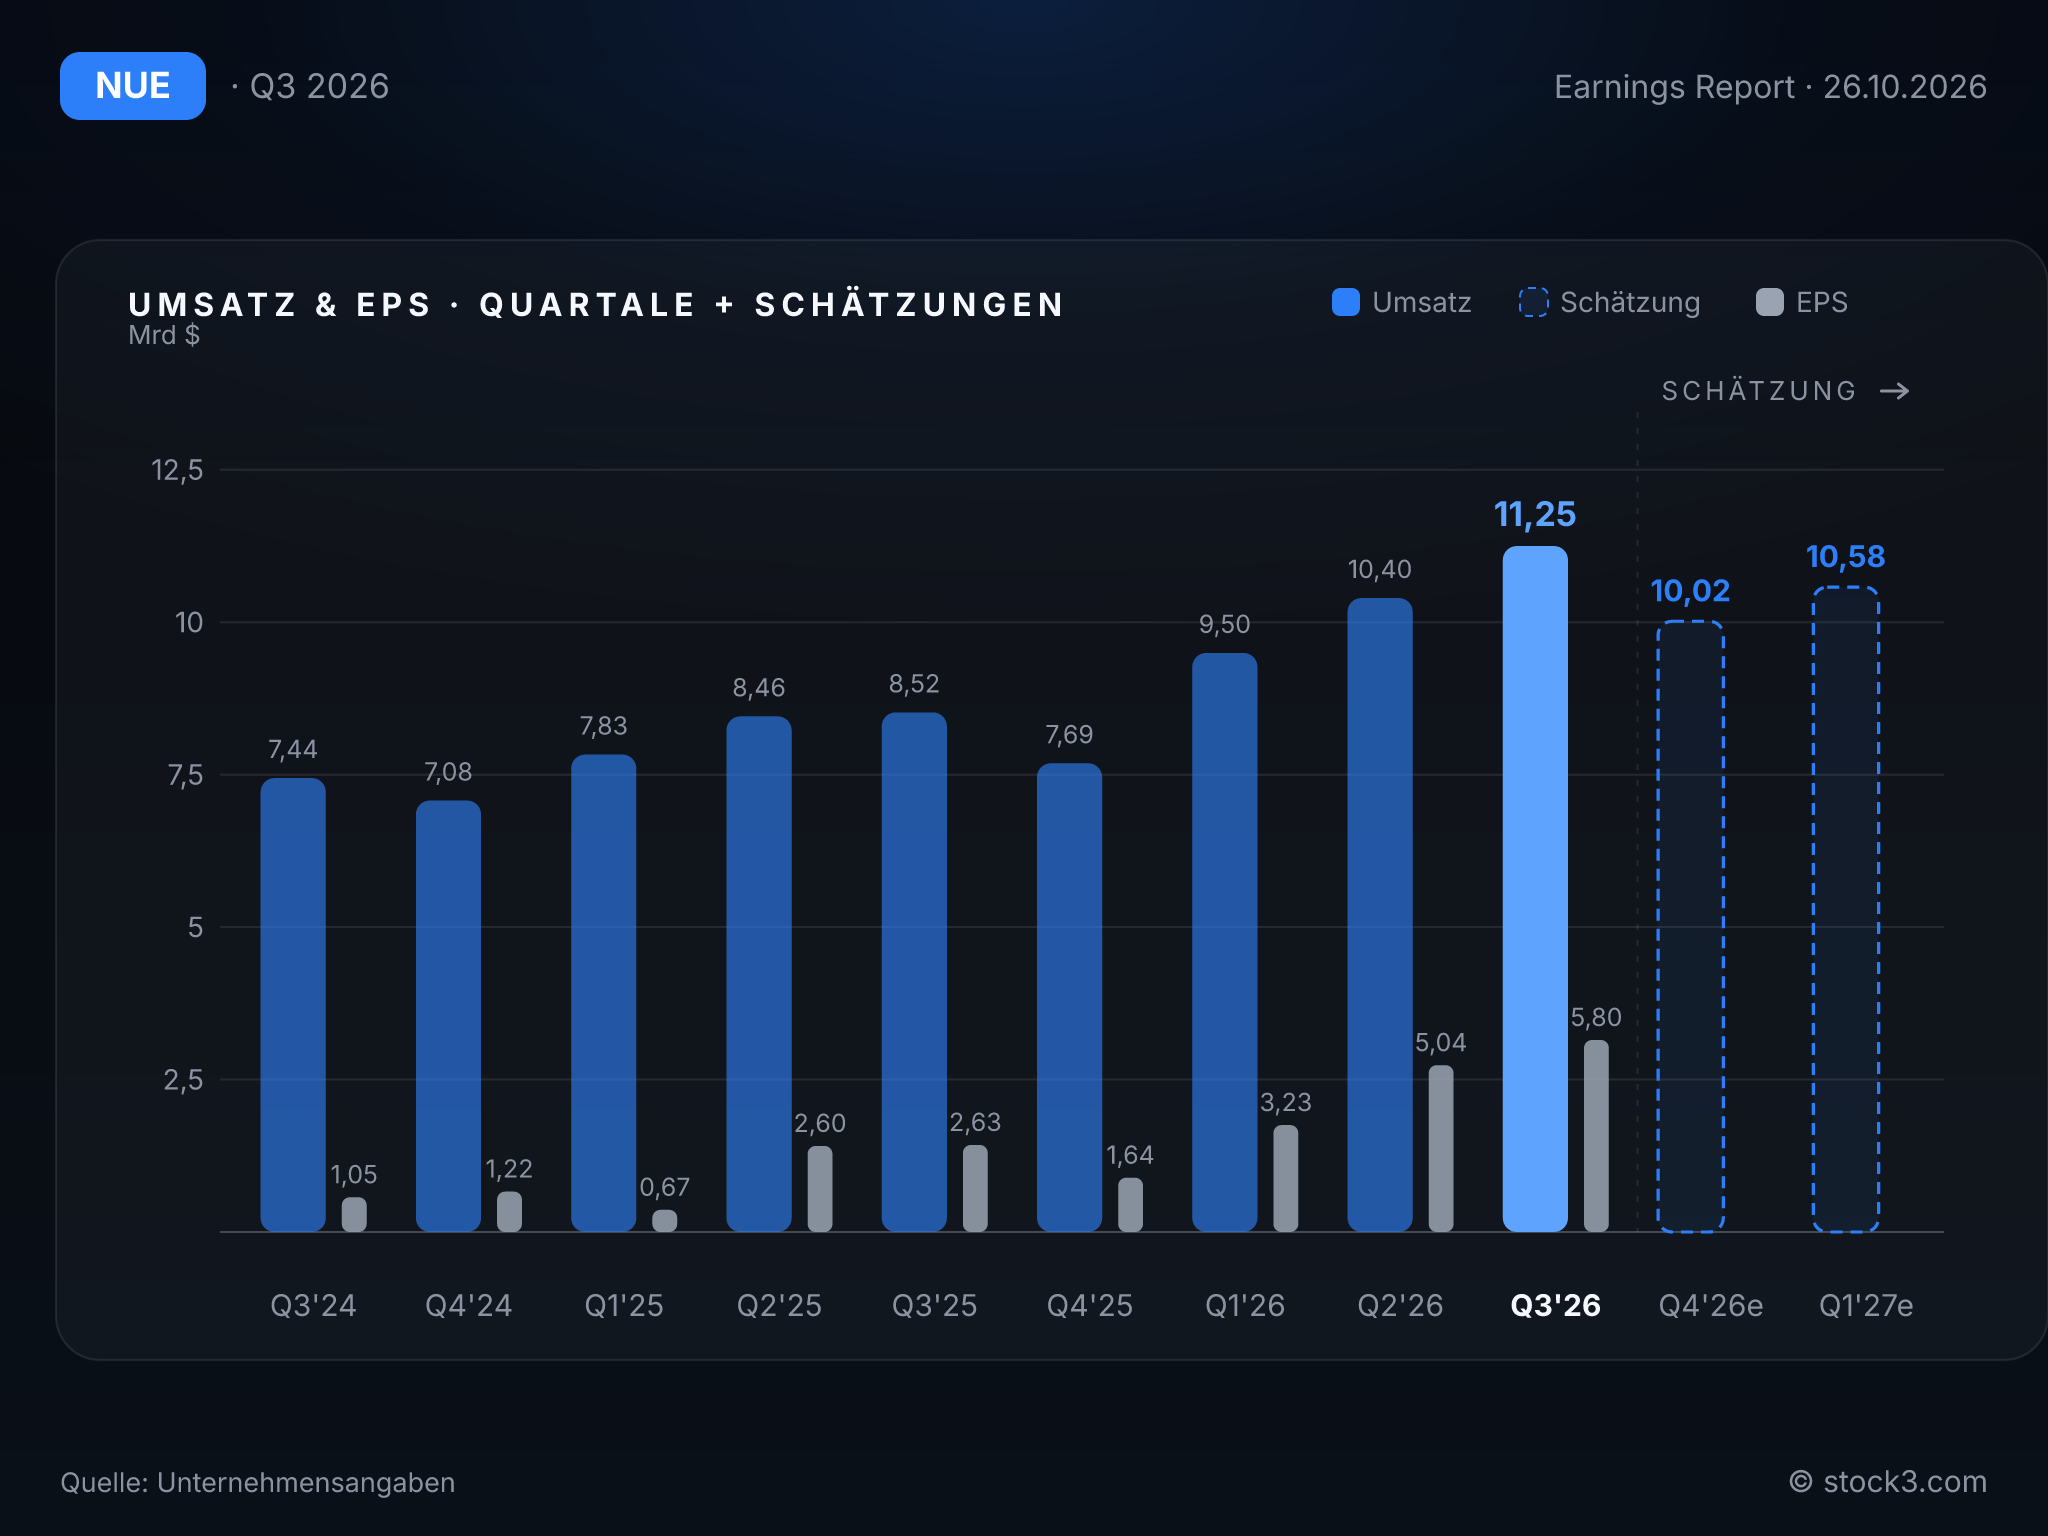
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognose sichert das erreichte Gewinnniveau ab, stellt aber keinen weiteren Sprung in Aussicht. Die Vorgabe aus dem Vorquartal, im dritten Quartal mehr zu verdienen als im zweiten, hat Nucor eingelöst. Für das vierte Quartal erwartet das Management nun ein Ergebnis in etwa auf Höhe des dritten Quartals oder leicht darüber. In den Stahlwerken sollen höhere Preise lediglich die saisonal geringeren Mengen und steigenden Kosten ausgleichen. Für Steel products wird ein stabiles Ergebnis erwartet, für Raw materials wegen niedrigerer Preise für Eisenschwamm ein leichter Rückgang.
Während sich das Umsatzwachstum von 23 % im Vorquartal auf 32 % beschleunigt, läuft die Gewinnprognose für den Winter auf ein Plateau hinaus. Ob es dabei bleibt, hängt vor allem davon ab, ob die Preise je Tonne halten.
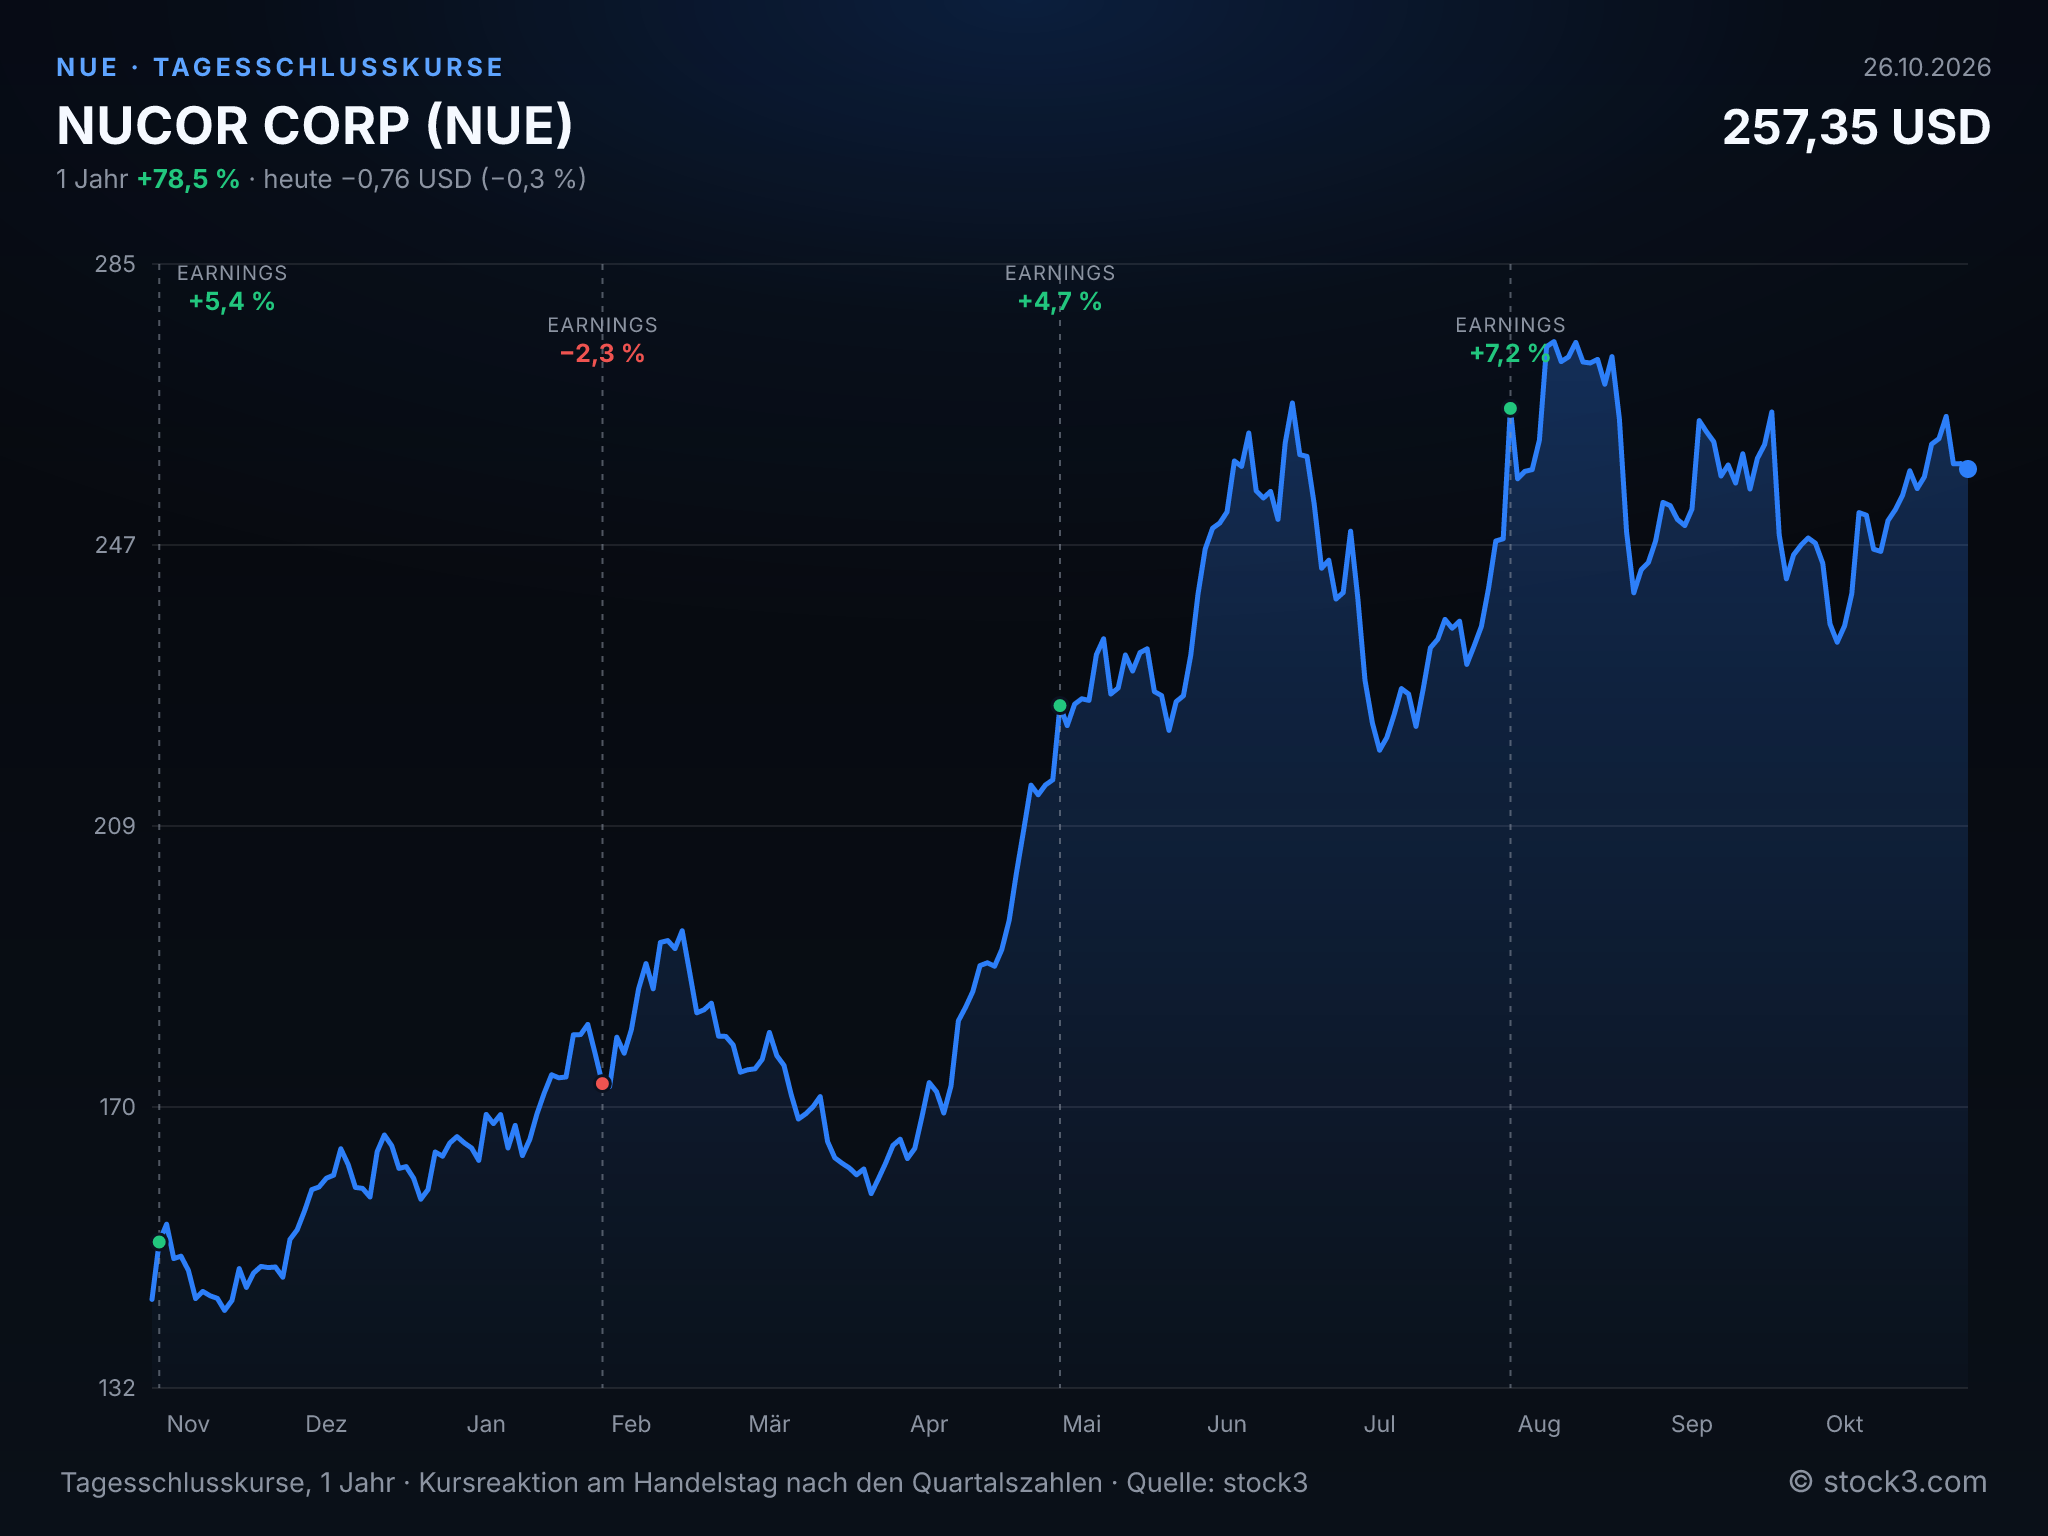
Tagesschlusskurse der NUCOR CORP-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 32,49 Mrd. USD | 40,79 Mrd. USD | 42,36 Mrd. USD |
| EPS | 7,73 USD | 19,23 USD | 20,72 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Nucor setzt den Preisaufschwung bei Stahl in mehr als doppelt so viel Gewinn je Aktie wie im Vorjahr und einen Umsatz klar über den Schätzungen um. Die EPS-Lücke zum Konsens von vier Cent wiegt dabei weniger schwer als der Ausblick: Für das vierte Quartal ist nur ein stabiles bis leicht höheres Ergebnis vorgesehen, der Gewinn bleibt vorerst an den Stahlpreis gekoppelt. Auf Basis der Analystenschätzungen liegt das KGV bei 13,4 für 2026 und bei 12,4 für 2027; unterstellt ist ein Gewinnplus von 8 %. Solange teurer Stahl den Gewinn antreibt, bleibt die Tendenz für die Aktie positiv. Doch derselbe Hebel kann den Gewinn auch nach unten ziehen.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

