NORMA will weniger ausschütten und plant langsames Wachstum
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
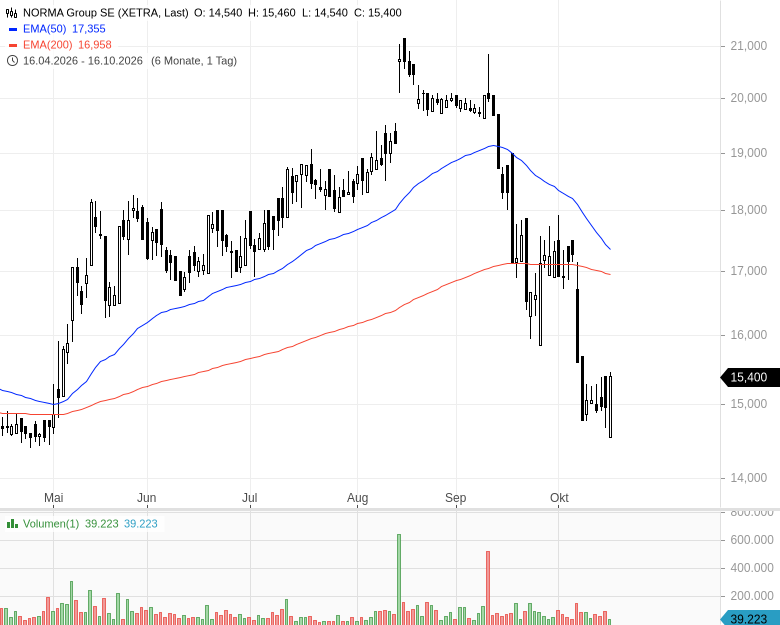
- NORMA Group SE - WKN: A1H8BV - ISIN: DE000A1H8BV3 - Kurs: 15,400 € (XETRA)
Eine Dividendenkürzung ist für Aktionäre selten eine gute Nachricht. Bei der NORMA Group fällt sie dennoch kaum ins Gewicht. Für 2025 schlug das Management 0,14 EUR je Aktie vor, bei einem bereinigten Konzernergebnis von −30,9 Mio. EUR. Das eigentliche Geld floss in diesem Jahr auf anderem Weg zurück: In zwei Rückkaufangeboten erwarb der Konzern rund 39 % seines Grundkapitals für zusammen gut 260 Mio. EUR, finanziert aus dem Verkauf des Water-Management-Geschäfts.
Mit dem Strategy Update in Frankfurt macht der Vorstand diese Gewichtung nun zur Regel. Ab dem Geschäftsjahr 2027 orientiert sich die Dividende an einer Quote von mindestens 10 % des bereinigten Konzernjahresergebnisses. Bisher galten 30 bis maximal 35 %. Der Spielraum soll in profitables Wachstum und mögliche weitere Rückkäufe fließen.
Drittes Quartal setzt den Trend fort
Die operative Basis dafür wird langsam gelegt. Nach vorläufigen, nicht testierten Zahlen erzielte die NORMA Group im dritten Quartal einen Umsatz von 207,8 Mio. EUR, gut 5 % mehr als die 197,5 Mio. EUR im fortgeführten Geschäft des Vorjahresquartals. Die bereinigte EBIT-Marge stieg auf 3,7 % nach 1,9 % ein Jahr zuvor. Damit setzt sich die Reihe nach 3,0 % im ersten und 3,6 % im zweiten Quartal fort. Im Gesamtjahr 2025 hatte die Marge bei mageren 0,8 % gelegen.
Die Jahresprognose mit einem Umsatzplus von 0 bis 2 %, einer bereinigten EBIT-Marge von 2 bis 4 % und einem operativen Netto-Cashflow von 10 bis 20 Mio. EUR bestätigt der Konzern. Details folgen mit der Zwischenmitteilung am 3. November.
Quelle: Norma-Group-Präsentation
Die Rechnung geht über die Kosten auf
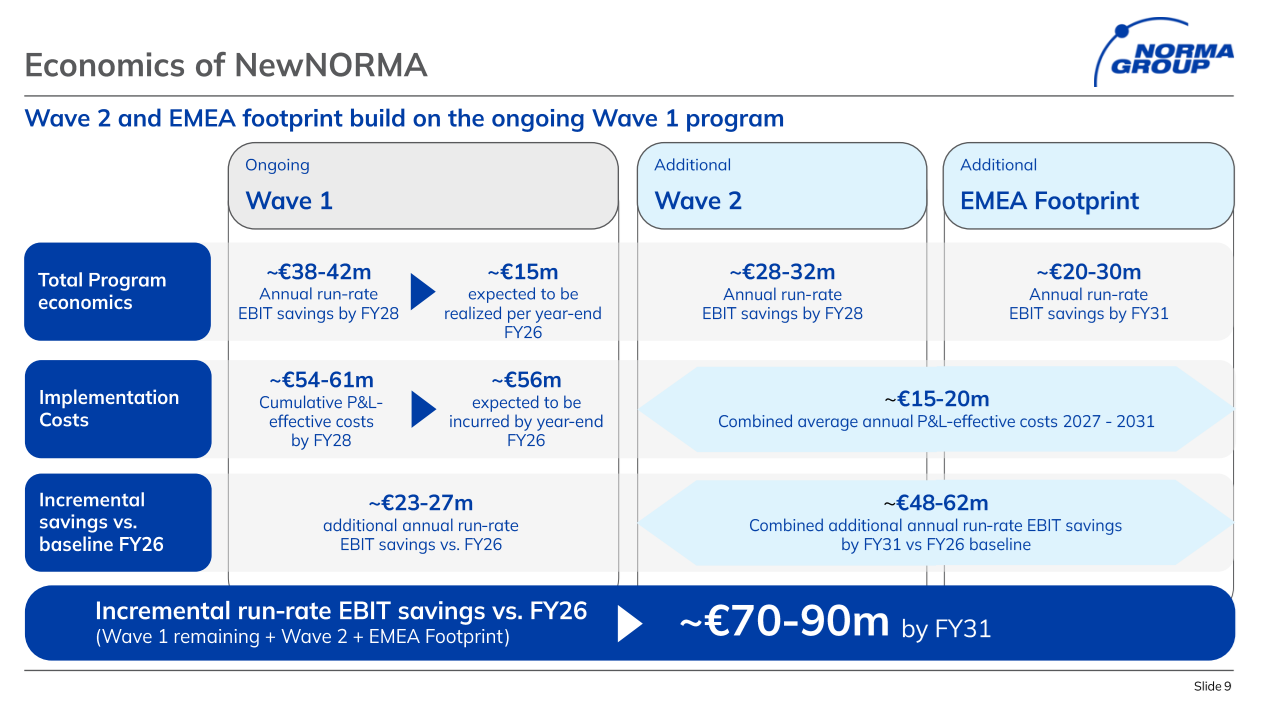
Bis 2031 soll die bereinigte EBIT-Marge über 10 % klettern, der Umsatz vor Währungseffekten jährlich um 1 bis 3 % wachsen und die Cash Conversion 70 % übertreffen. Drei Initiativen sollen das leisten: ein Sales Push, die Straffung des Standortnetzes und ein Transformationsprogramm. Zusammen sollen sie bis 2031 annualisierte EBIT-Einsparungen von 70 bis 90 Mio. EUR gegenüber 2026 bringen, davon 20 bis 30 Mio. EUR aus der Bündelung der neun strukturell unterausgelasteten Werke in EMEA. Vorstandschefin Birgit Seeger formuliert das Zielbild so: ein "Industrial Powerhouse für Verbindungstechnik“.
Aufschlussreich ist die Arithmetik. Gemessen an der Prognosespanne liegt das bereinigte EBIT 2026 im niedrigen zweistelligen Millionenbereich. Kommen die Einsparungen vollständig an, wäre die Zielmarge nahezu erreicht, ohne dass das Wachstum viel beitragen müsste. Erste Vertriebserfolge gibt es: Das Lifetime-Volumen neu gewonnener Aufträge in Mobility & New Energy stieg in den ersten neun Monaten um rund 45 %.
Raus aus der Autoabhängigkeit
Mobility & New Energy stand 2025 mit 570 Mio. EUR für knapp 70 % des Umsatzes und hängt an einer Fahrzeug- und Lkw-Produktion, die in Europa und Nordamerika schwächelt. Überkapazitäten sind das Thema der gesamten Zuliefererbranche; Schwergewichte wie ZF oder Schaeffler bauen in Deutschland Tausende Stellen ab. Wachstum soll deshalb aus Industry Applications kommen, über Rechenzentren, Batteriespeicher, Wärmepumpen und Haushaltsgeräte. Um diese Märkte, allen voran die Kühlung von Rechenzentren, werben allerdings viele Industriezulieferer. Finanziell hat der Konzern ausreichend Luft und verfügt über eine gute Cashaustattung und kann sich auch weitere Akquisitionen leisten..
Fazit: Ich halte die Norma-Group-Aktie derzeit nicht für sonderlich spannend. Der Umbau wird noch einige Jahre in Anspruch nehmen. Der Vorstand soll erstmal liefern. Zudem sind auch Zukäufe mit Risiken verunden. Immerhin, man verfügt über rund 90 Mio. EUR Nettofinanzmittel. Das ist eine stabile Basis. Abwarten!
Weitere Analysen & News zur Aktie unserer Redaktion findest Du hier.
| Jahr | 2025 | 2026e* | 2027e* |
| Umsatz in Mio. EUR | 821,66 | 827,00 | 865,00 |
| Ergebnis je Aktie in EUR | -0,97 | 1,11 | 0,88 |
| KGV | -16 | 14 | 18 |
| Dividende je Aktie in EUR | 0,14 | 0,30 | 0,30 |
| Dividendenrendite | 0,91% | 1,95% | 1,95% |
|
*e = erwartet, Berechnungen basieren bei |
Eröffne jetzt Dein kostenloses Depot bei justTRADE und profitiere von vielen Vorteilen:
✓ 50 Euro Startguthaben bei justTRADE
✓ ab 0 € Orderprovision für die Derivate-Emittenten (zzgl. Handelsplatzspread)
✓ 4 € pro Trade im Schnitt sparen mit der Auswahl an 3 Börsen - dank Quote-Request-Order
Nur für kurze Zeit: Erhalte eine Überraschung von stock3 on top!
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.