NIKE: Wie lange kann Sparen den Gewinn noch stützen?
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Nike hält den Quartalsgewinn mit höherer Bruttomarge und strafferen Kosten nahezu auf Vorjahresniveau. Die Jahresprognose lässt allerdings einen verschärften Umsatzrückgang erwarten, während der neue Umbauplan Pace zunächst Geld kostet.
| ✦ Auf einen Blick |
|---|
|
• Nike setzt im ersten Quartal 11,2 Mrd. USD um, 4 % weniger als im Vorjahr und knapp unter der durchschnittlichen Analystenschätzung von 11,32 Mrd. USD. • Das verwässerte EPS nach GAAP sinkt von 0,49 auf 0,48 USD und liegt über dem Konsens von 0,44 USD. • Der Umsatz in Greater China fällt um 22 %, währungsbereinigt um 26 %. • Für das Geschäftsjahr 2027 erwartet Nike einen Umsatzrückgang im hohen einstelligen Prozentbereich und ein bereinigtes EPS von 1,15 bis 1,35 USD bei einem Konsens von 1,67 USD. • Das Umbauprogramm Pace soll bis zum Geschäftsjahr 2031 kumuliert rund 2,5 Mrd. USD einsparen und rund 1,0 Mrd. USD an Aufwendungen vor Steuern verursachen. |
Nike meldet für das Ende August abgeschlossene erste Quartal des Geschäftsjahres 2027 einen Umsatz von 11,2 Mrd. USD. Das sind 4 % weniger als im Vorjahresquartal mit 11,72 Mrd. USD, währungsbereinigt beträgt das Minus 5 %. Die durchschnittliche Analystenschätzung von 11,32 Mrd. USD verfehlt der Konzern damit knapp. Schwerer wiegt die Richtung: Im Vorquartal war der Umsatz nur um 1,1 % geschrumpft, davor stagnierte er weitgehend. Der Rückgang beschleunigt sich also.
Beim Ergebnis hält Nike dagegen. Die Bruttomarge steigt dank niedrigerer Lager- und Logistikkosten von 42,2 % auf 42,8 %, die Gemeinkosten sinken um 6 %. Das EBIT, das Nike als Non-GAAP-Größe ausweist, bleibt mit 907 Mio. USD praktisch stabil.
Der Nettogewinn sinkt um 2 % auf 712 Mio. USD, auch weil die Steuerquote nach Einigungen bei ausländischen Steuerprüfungen von 21,1 % auf 22,7 % steigt. Das verwässerte EPS nach GAAP geht von 0,49 auf 0,48 USD zurück und übertrifft damit die durchschnittliche Analystenschätzung von 0,44 USD, die üblicherweise auf bereinigter Basis erfasst wird. Gestützt wird der Gewinn allerdings eindeutig von der Kostenseite, nicht vom Wachstum. Ein schrumpfender Konzern kann sich eine Weile stabil sparen; auf Dauer trägt das die Investmentstory nicht.
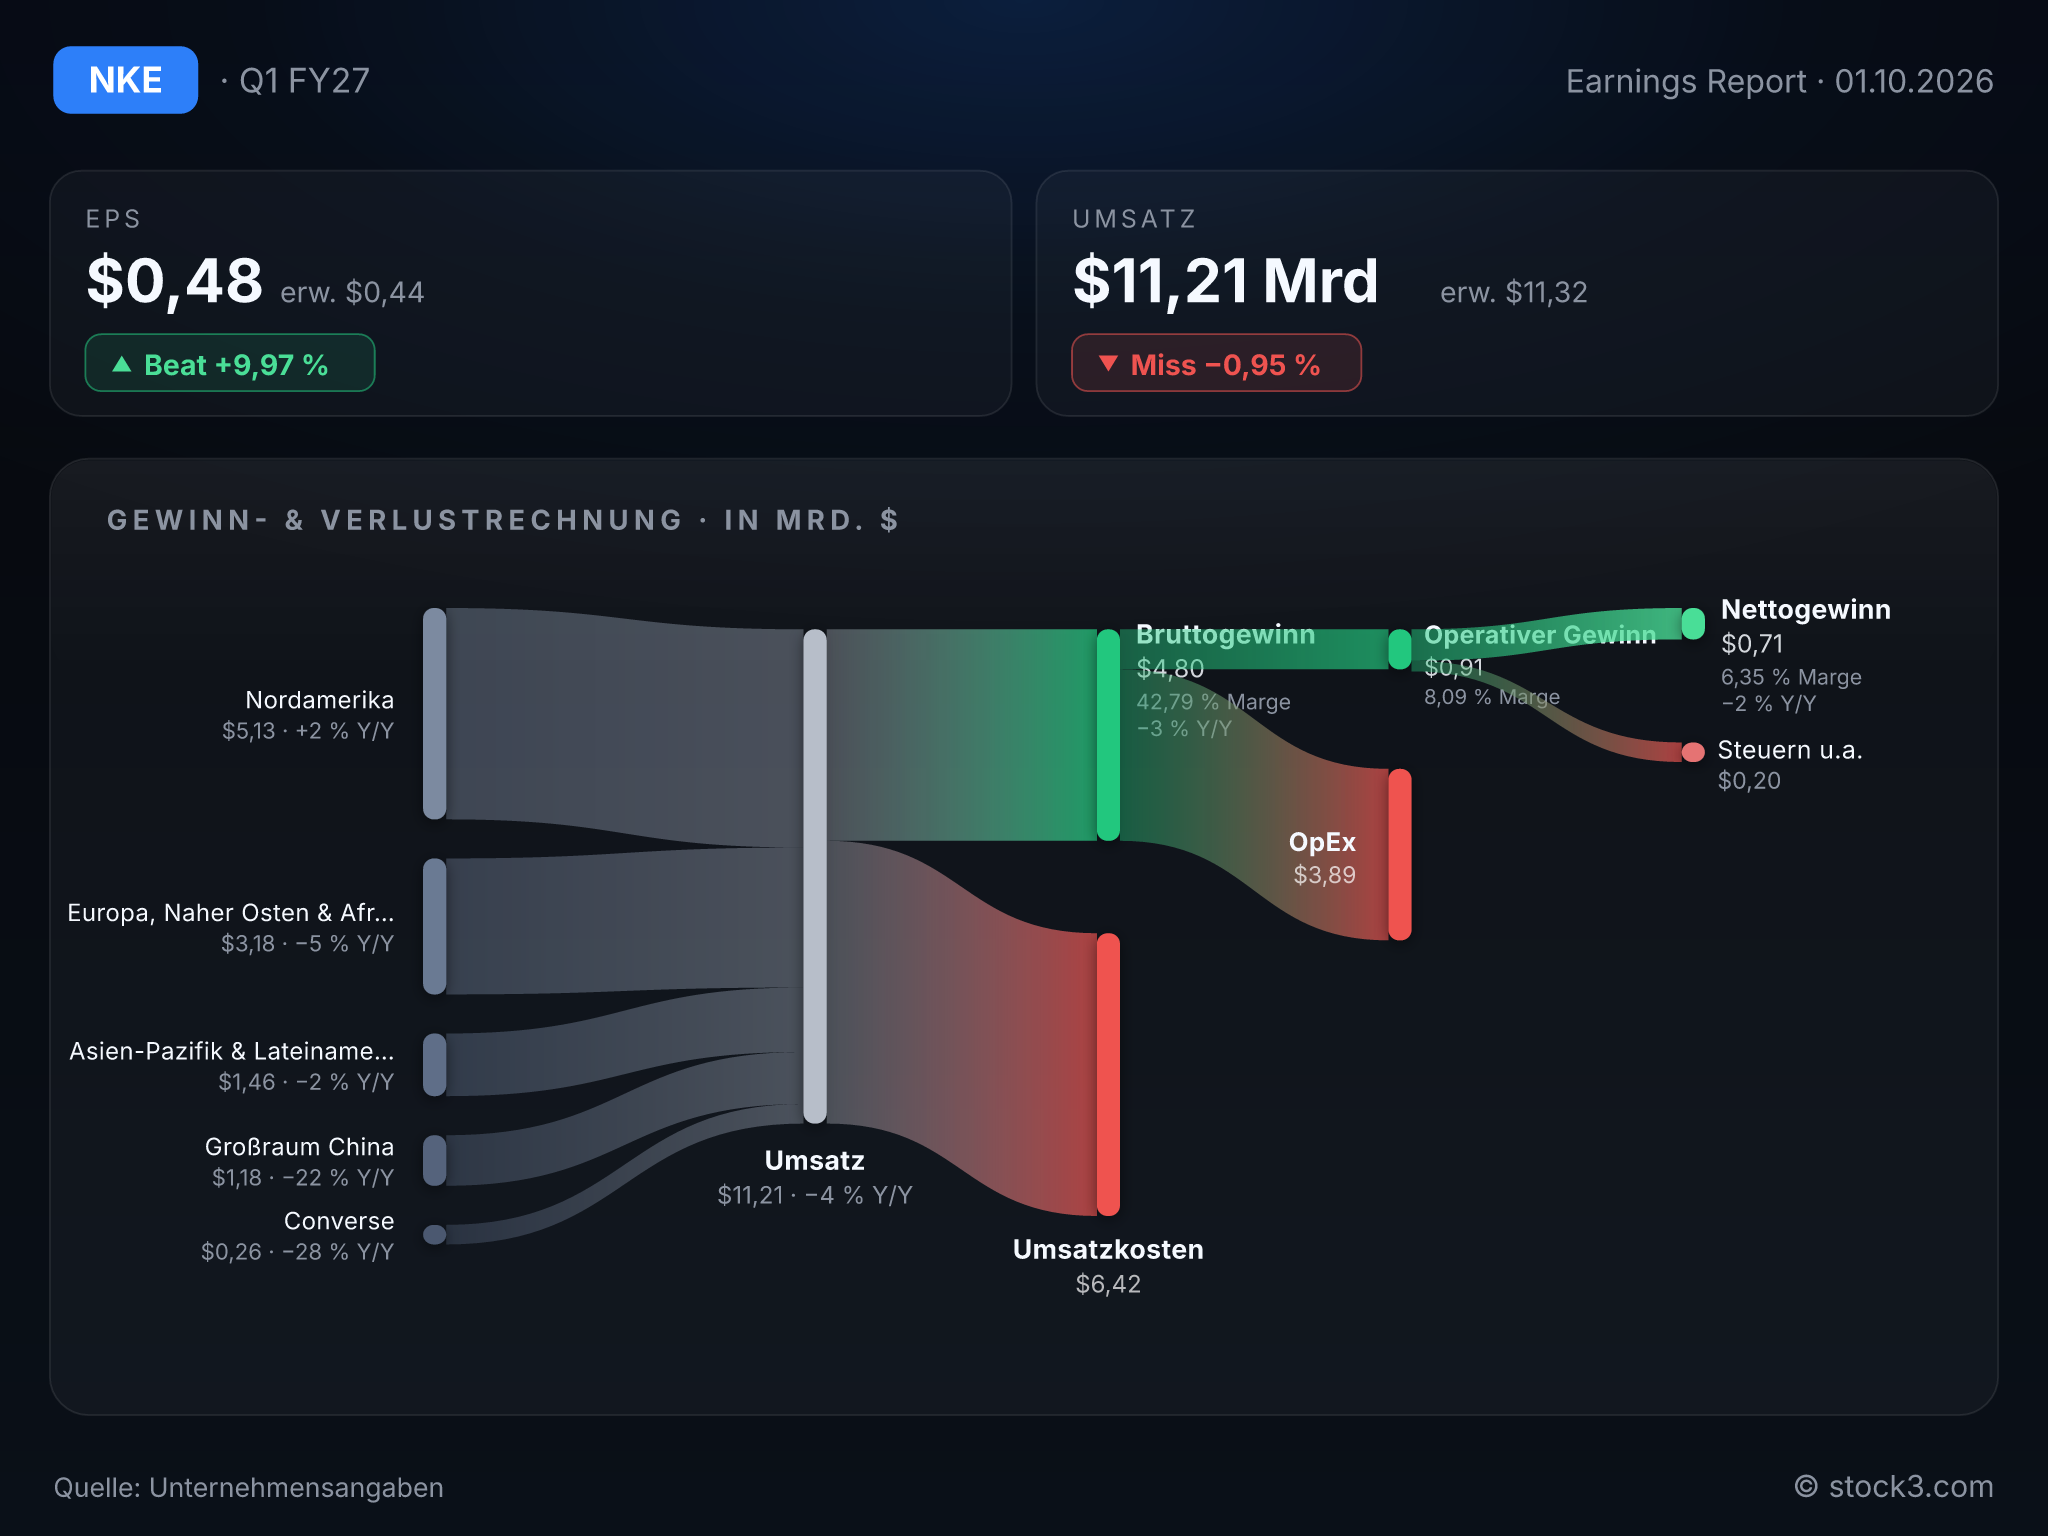
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von NIKE, Inc.. (Quelle: Unternehmensangaben)
Greater China wird zum Bremsklotz
In Greater China bricht der Umsatz um 22 % auf 1,18 Mrd. USD ein, währungsbereinigt sogar um 26 %. Das regionale EBIT fällt um 34 % auf 248 Mio. USD. CEO Elliott Hill räumt offen ein, dass neben China auch bei NIKE Sportswear und Jordan Brand noch viel Arbeit wartet, und setzt auf bewusst langfristig angelegte Korrekturen. Das liest sich als Absage an eine schnelle Wende auf diesen drei Baustellen.
Den Gegenpol bildet Nordamerika. Der größte Markt wächst um 2 %, getragen von einem Plus von 9 % im Großhandel. Zugleich schrumpft NIKE Direct konzernweit um 8 %. Nike holt sich Wachstum derzeit also über die Handelspartner zurück, während der eigene Vertrieb an Boden verliert. Converse bleibt mit einem Umsatzminus von 28 % ein Sanierungsfall.
Pace kostet zuerst, bevor es spart
Mit Pace baut Nike das Betriebsmodell um und schließt dabei den im März 2026 angekündigten Kostenplan ein: Die Lieferkette wird modernisiert, in Indien entsteht ein neuer Standort, der Konzern ordnet sich in drei Regionen neu und verschlankt die Organisation. Bis zum Geschäftsjahr 2031 sollen kumuliert rund 2,5 Mrd. USD an Einsparungen zusammenkommen. Dem stehen rund 1,0 Mrd. USD an Aufwendungen vor Steuern gegenüber, davon etwa 0,3 Mrd. USD im laufenden Jahr. Die von Nike genannten Einsparungen verstehen sich zudem vor möglichen Reinvestitionen. Ein Programm mit einem Horizont bis 2031 zeigt, wie tief der Umbau reicht.
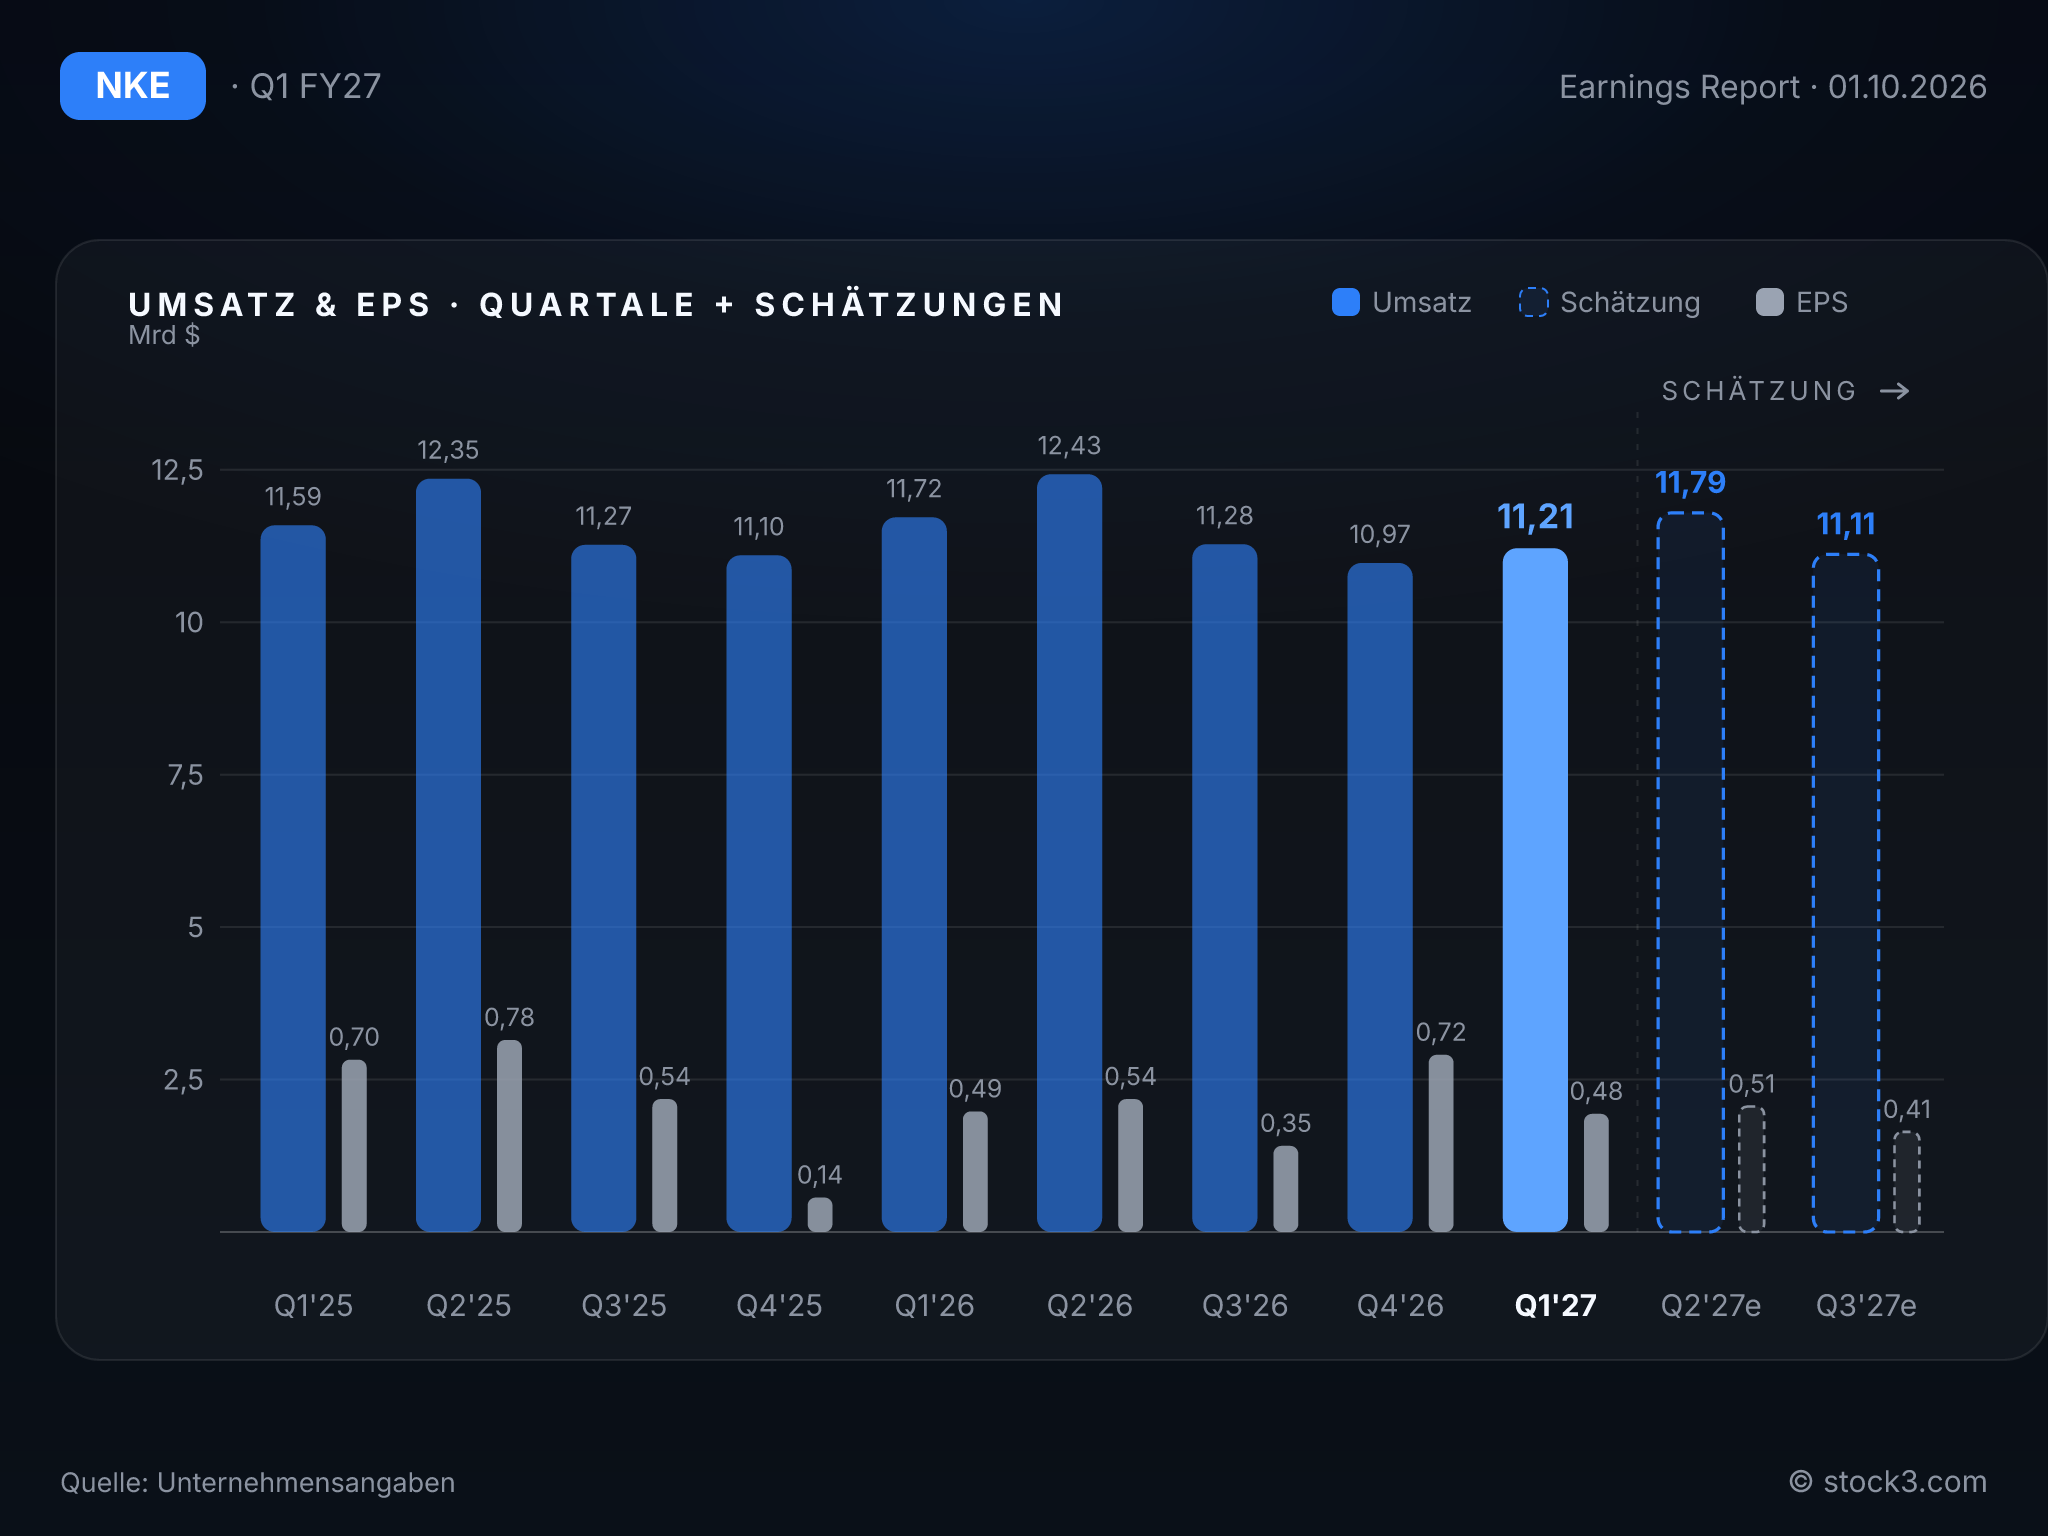
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Jahresprognose wiegt schwerer als das stabile Ergebnis des Auftaktquartals. Nike erwartet für das Geschäftsjahr 2027 einen Umsatzrückgang im hohen einstelligen Prozentbereich. Nach einem Minus von 4 % im ersten Quartal impliziert die Prognose für die verbleibenden drei Quartale einen noch steileren Rückgang. Analysten rechnen dagegen im Schnitt mit 45,34 Mrd. USD Jahresumsatz und damit nur mit einem leichten Rückgang.
Beim Gewinn ist die Lücke noch größer. Das bereinigte verwässerte EPS soll zwischen 1,15 und 1,35 USD liegen, wobei rund 0,15 USD Umbaukosten für Pace ausgeklammert sind. Mit 1,67 USD liegt die durchschnittliche Analystenschätzung über dem oberen Ende dieser Spanne. Hinzu kommt die höhere Steuerquote: Nike erwartet sie bei Mitte 20 % und damit über den 22,7 % des ersten Quartals. Finanzchef Dave Denton betont, das Quartal habe den eigenen Erwartungen entsprochen. Das klingt beruhigend, bedeutet im Umkehrschluss aber auch: Das schwache Jahr ist intern so eingeplant.
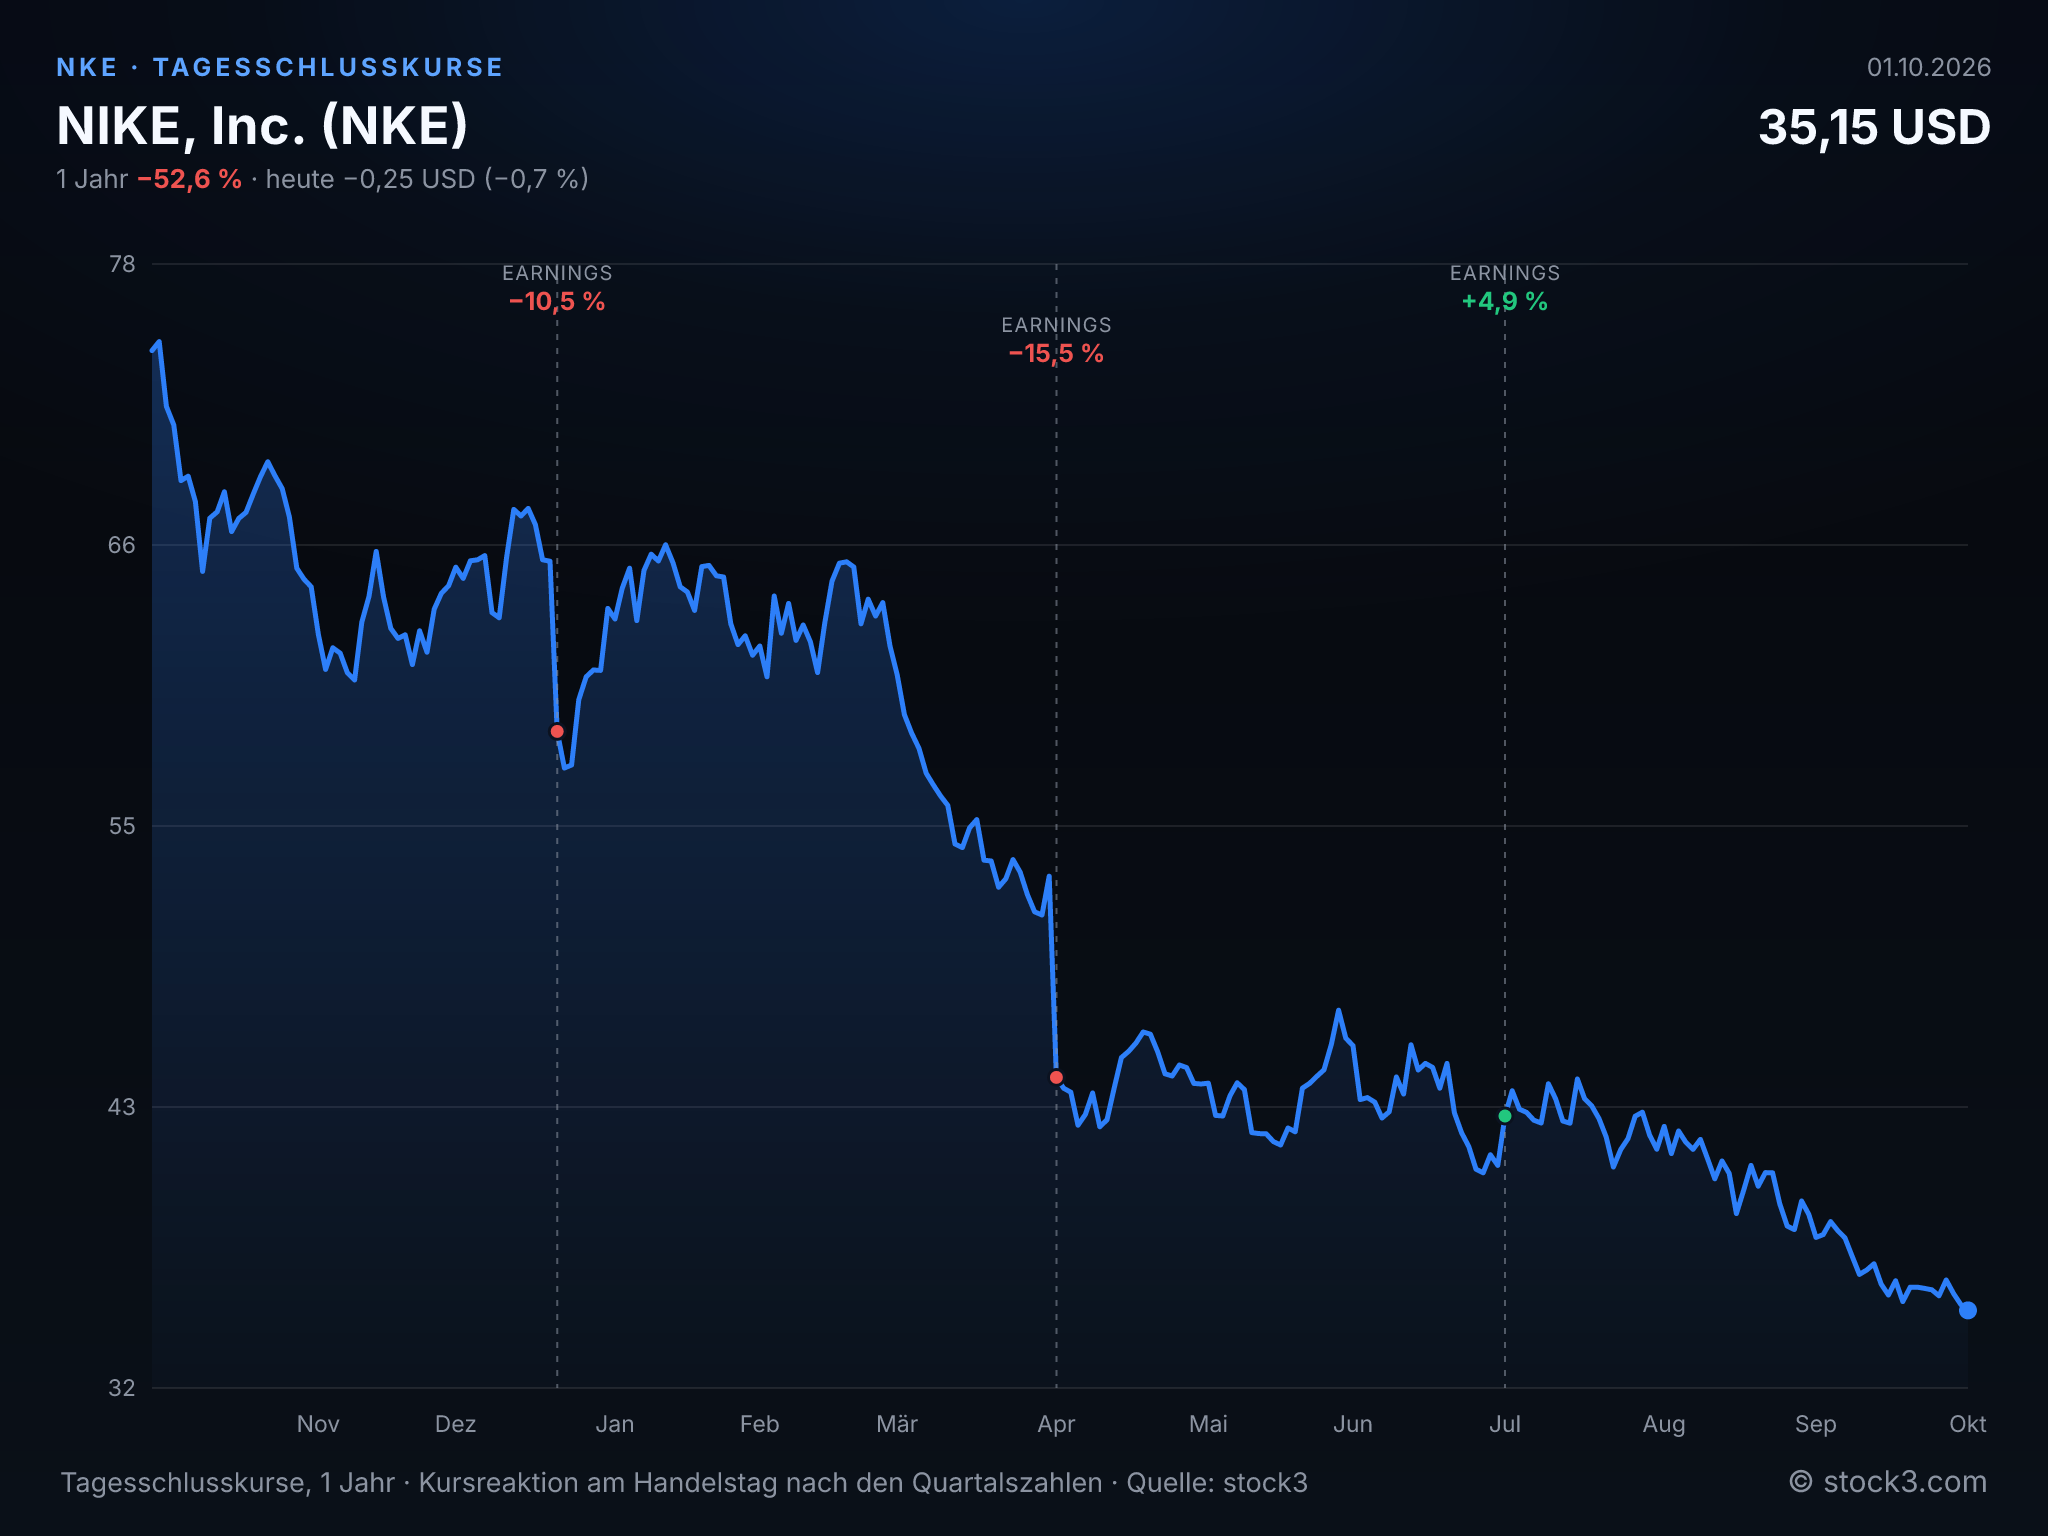
Tagesschlusskurse der NIKE, Inc.-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2026 | 2027e | 2028e |
|---|---|---|---|
| Umsatz | 46,40 Mrd. USD | 45,34 Mrd. USD | 46,82 Mrd. USD |
| EPS | 2,09 USD | 1,67 USD | 2,07 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2026 bereinigt (Summe der Quartale)
Fazit: Nike plant für 2027 mit 1,15 bis 1,35 USD bereinigtem Gewinn je Aktie klar unter den bisherigen Analystenerwartungen. Diese Lücke wiegt schwerer als das stabile Auftaktquartal. Höhere Bruttomarge, sinkende Gemeinkosten und Wachstum in Nordamerika stehen einem sich beschleunigenden Umsatzrückgang, dem Einbruch in Greater China und einem Umbau gegenüber, dessen Einsparungen sich bis 2031 strecken. Das KGV von 21,9 auf Basis der Analystenschätzungen für 2027 stützt sich auf ein EPS, das Nike selbst nicht in Reichweite sieht. Gegen die Aktie spricht vorerst, dass die für 2028 erwarteten 24 % Gewinnwachstum den Erfolg von Pace bereits voraussetzen.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

