NEWMONT: Weniger Gold – trotzdem steigt der Gewinn
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Der höhere Goldpreis und laufende Aktienrückkäufe lassen Newmonts Gewinn je Aktie deutlich steigen, obwohl der Konzern weniger Gold fördert als vor einem Jahr. Zum Jahresende sollen die Kosten je Unze allerdings wieder anziehen.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 15 % auf 6,36 Mrd. USD und liegt leicht über der Analystenschätzung von 6,26 Mrd. USD. • Das bereinigte EPS erhöht sich von 1,71 auf 2,20 USD, der Konsens lag bei 1,96 USD. • Die zurechenbare Goldproduktion sinkt von 1,42 auf 1,30 Mio. Unzen, der erzielte Goldpreis steigt von 3.539 auf 4.317 USD je Unze. • Newmont bestätigt das Produktionsziel von 5,3 Mio. Unzen und verbessert die Prognose für die AISC auf 1.520 USD je Unze. • Seit dem letzten Quartalsbericht hat Newmont 1,9 Mrd. USD über Dividende und Rückkäufe an die Aktionäre ausgeschüttet. |
Der Umsatz steigt im dritten Quartal gegenüber dem Vorjahr um 15 % auf 6,36 Mrd. USD und liegt damit leicht über der durchschnittlichen Analystenschätzung von 6,26 Mrd. USD. Der bereinigte Nettogewinn erreicht mit 2,3 Mrd. USD einen Rekord für ein drittes Quartal; das bereinigte EBITDA klettert von 3,31 auf 3,95 Mrd. USD.
Bereinigt verdient Newmont je Aktie 2,20 USD nach 1,71 USD im Vorjahresquartal und übertrifft den Konsens von 1,96 USD damit klar. Nach GAAP liegt das verwässerte EPS mit 2,35 USD (Vorjahr: 1,67 USD) noch höher. Das Ergebnis profitiert allerdings von Steuereffekten in Höhe von 215 Mio. USD, während Sanierungsaufwendungen von 116 Mio. USD für stillgelegte Altstandorte belasten. Maßgeblich für die Bewertung ist deshalb die bereinigte Größe.
Der Goldpreis ersetzt die fehlenden Unzen
Das Wachstum stammt dabei fast vollständig aus dem Preis. Der durchschnittlich erzielte Goldpreis steigt von 3.539 auf 4.317 USD je Unze, während die zurechenbare Produktion von 1,42 auf 1,30 Mio. Unzen sinkt. Zusätzlich stützen die Rückkäufe den Gewinn je Aktie: Die Zahl der verwässerten Aktien schrumpft binnen eines Jahres von 1,10 auf 1,05 Mrd. Bei der Fördermenge wächst Newmont derzeit nicht; das Ergebnis hängt am Metallpreis und an der Kapitalrückführung. Diese Rechnung geht nur auf, solange Gold auf diesem Niveau bleibt.
Bei den Kosten fällt die Bilanz gemischt aus. Die vollständigen Förderkosten je Unze (All-in Sustaining Costs, AISC) liegen mit 1.454 USD um 10 % unter dem Vorquartal, das durch das seismische Ereignis in Cadia belastet war. Gegenüber den 1.303 USD des Vorjahresquartals sind sie jedoch spürbar gestiegen.
Der Cashflow fließt an die Aktionäre zurück
Der Free Cashflow steigt von 1,57 auf 1,91 Mrd. USD, obwohl das Working Capital 565 Mio. USD bindet. Mit Dividende und Rückkäufen hat Newmont seit dem letzten Quartalsbericht 1,9 Mrd. USD an die Aktionäre zurückgeführt. Die Aktienzahl ist seit Februar 2024 um rund 10 % gesunken.
Die Nettoliquidität von 3,2 Mrd. USD schrumpft im vierten Quartal allerdings um die vereinbarte Zahlung von 1,95 Mrd. USD an Barrick aus der neu geordneten Partnerschaft in Nevada. Die Rückkäufe sind derzeit der verlässlichste Hebel der Investmentstory, setzen aber voraus, dass der Goldpreis weiter so viel Cash abwirft.
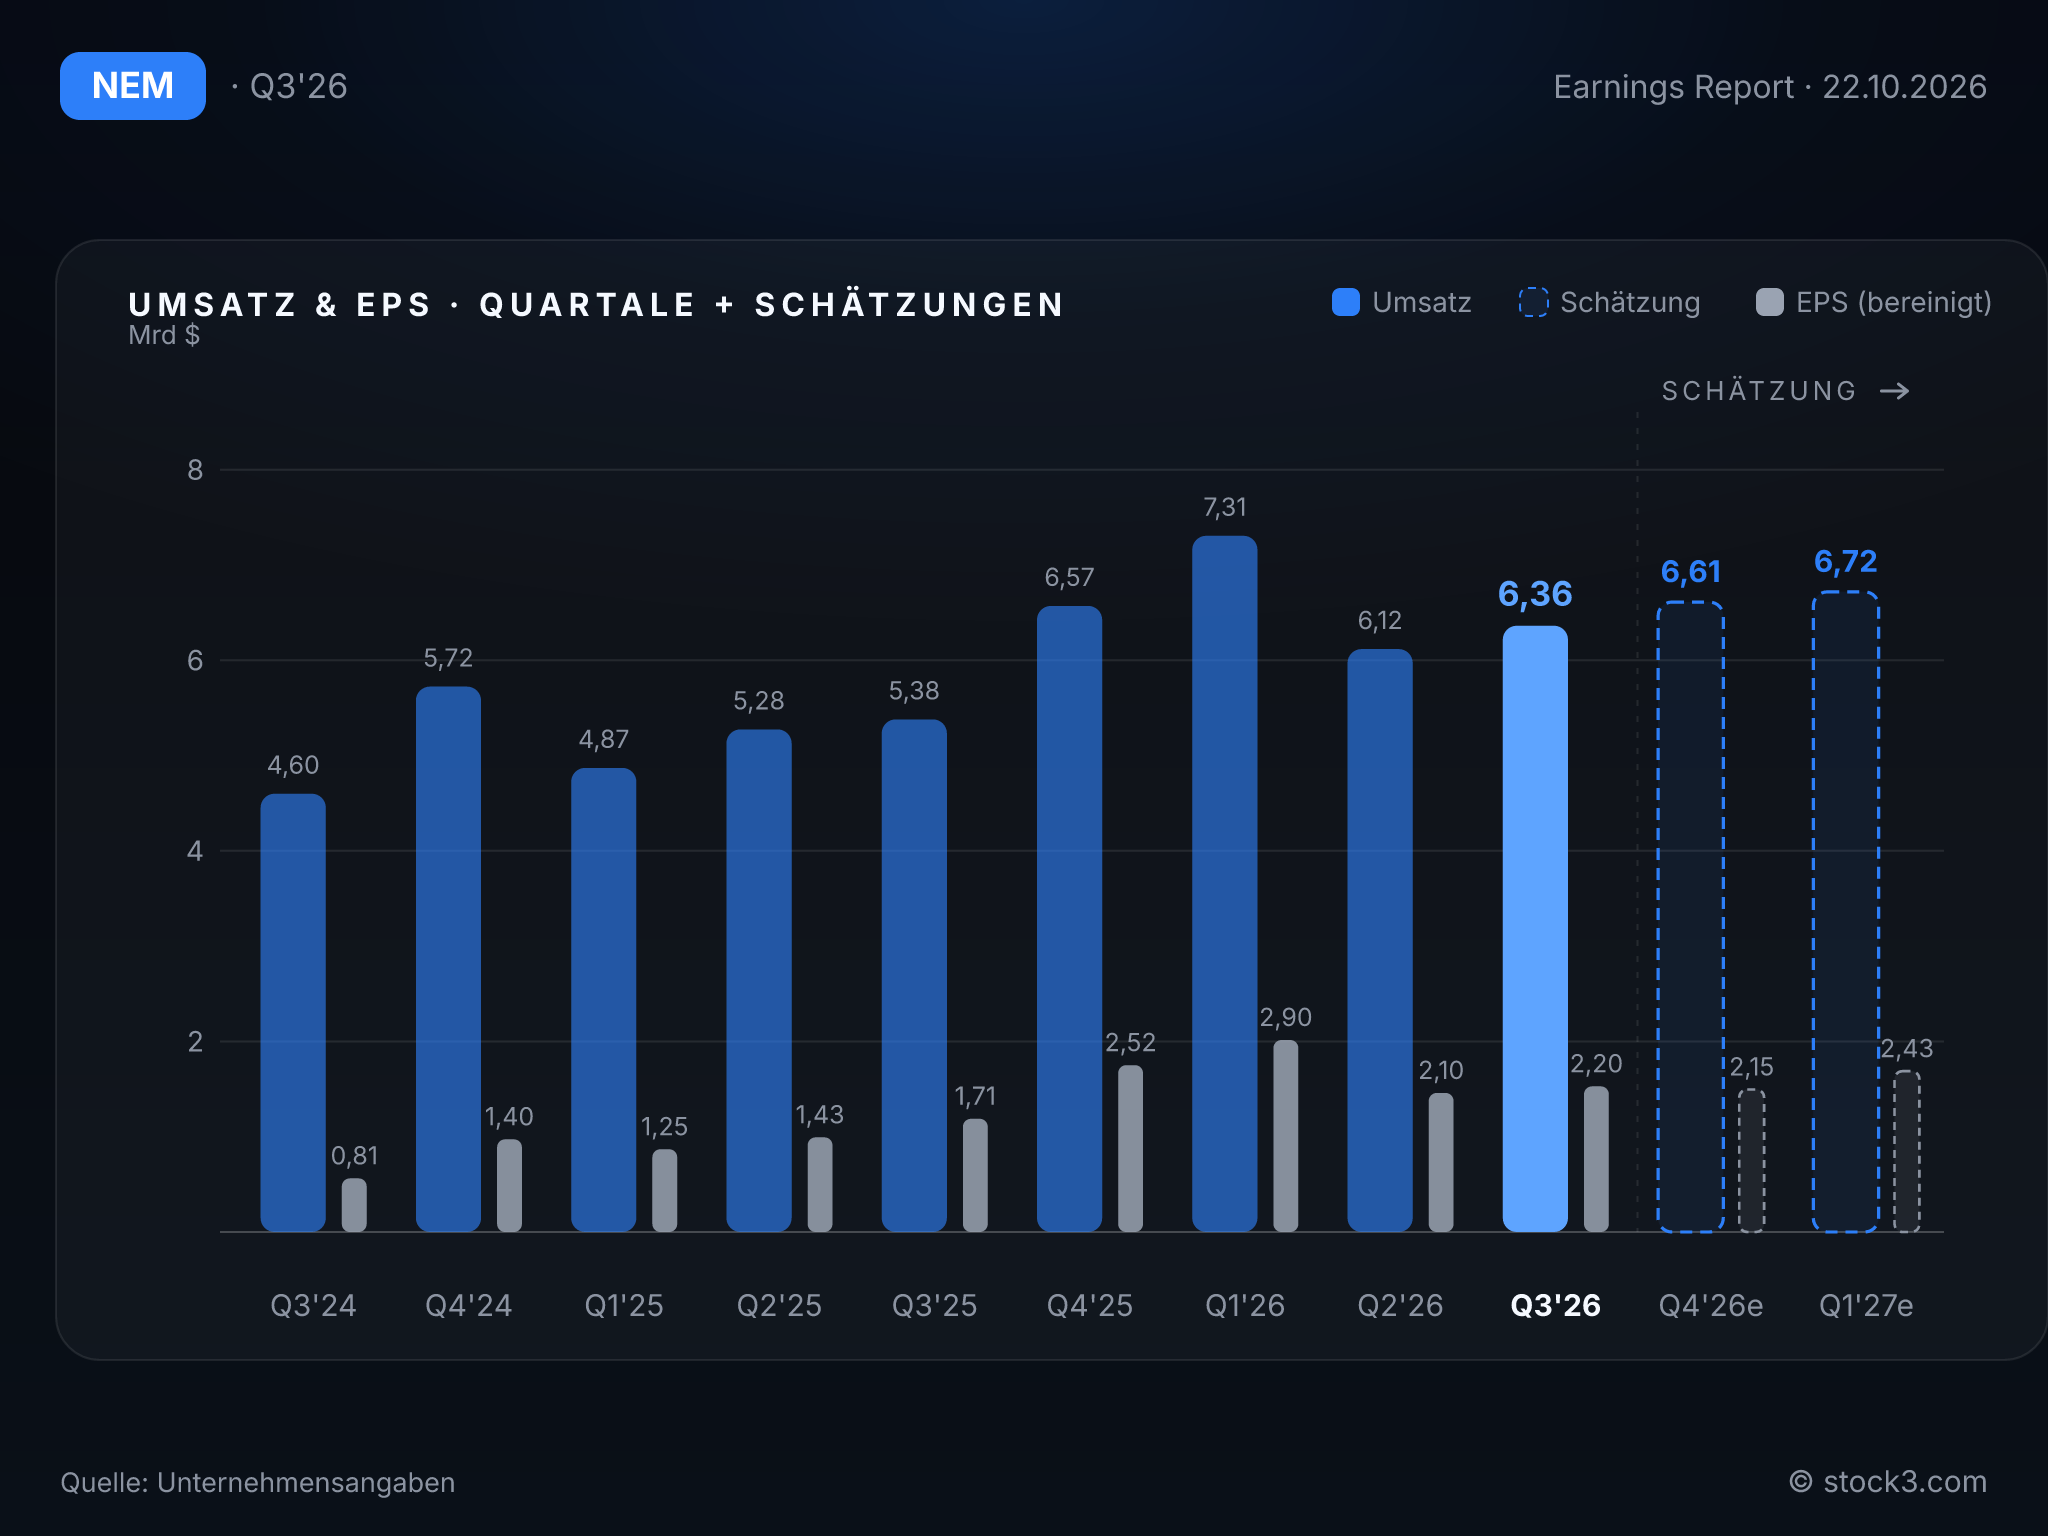
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Jahresprognose wirkt solide, verlangt aber ein kräftiges Schlussquartal. Newmont bestätigt das Produktionsziel von 5,3 Mio. Unzen sowie die Budgets von 1,95 Mrd. USD für Erhaltungsinvestitionen und 1,4 Mrd. USD für Entwicklungsprojekte. Die Kostenprognose verbessert das Management auf 925 USD je Unze bei den direkten Förderkosten (CAS) und auf 1.520 USD bei den AISC. Für das vierte Quartal rechnet der Konzern mit 1,365 Mio. Unzen, dem stärksten Wert des Jahres, zugleich aber mit AISC von rund 1.900 USD je Unze. Als Risiko nennt Newmont eine durch El Niño verursachte Dürre auf Lihir, die Produktion und Kosten belasten könnte.
Für 2027 stellt Newmont wieder ein Produktionswachstum im niedrigen bis mittleren einstelligen Prozentbereich in Aussicht, unter anderem dank der Erweiterung Tanami Expansion 2, die früher als geplant fertig sein soll. Gleichzeitig sollen die Stückkosten steigen, weil Inflation, Dieselpreise, ungünstige Wechselkurse beim australischen Dollar und weniger Silber aus Peñasquito belasten. Die Entwicklungsinvestitionen steigen um rund 500 Mio. USD, denn für das Gold-Kupfer-Projekt Red Chris in Kanada steht Anfang 2027 die Investitionsentscheidung an. Veranschlagt sind dafür 4,2 bis 4,8 Mrd. USD, bezogen auf 100 % des Projekts.
Das liest sich vorsichtig: Die Förderung soll wieder wachsen, allerdings zu höheren Kosten. Das Umsatzwachstum von 15 % bleibt damit eine Frage des Goldpreises und nicht der Fördermenge.
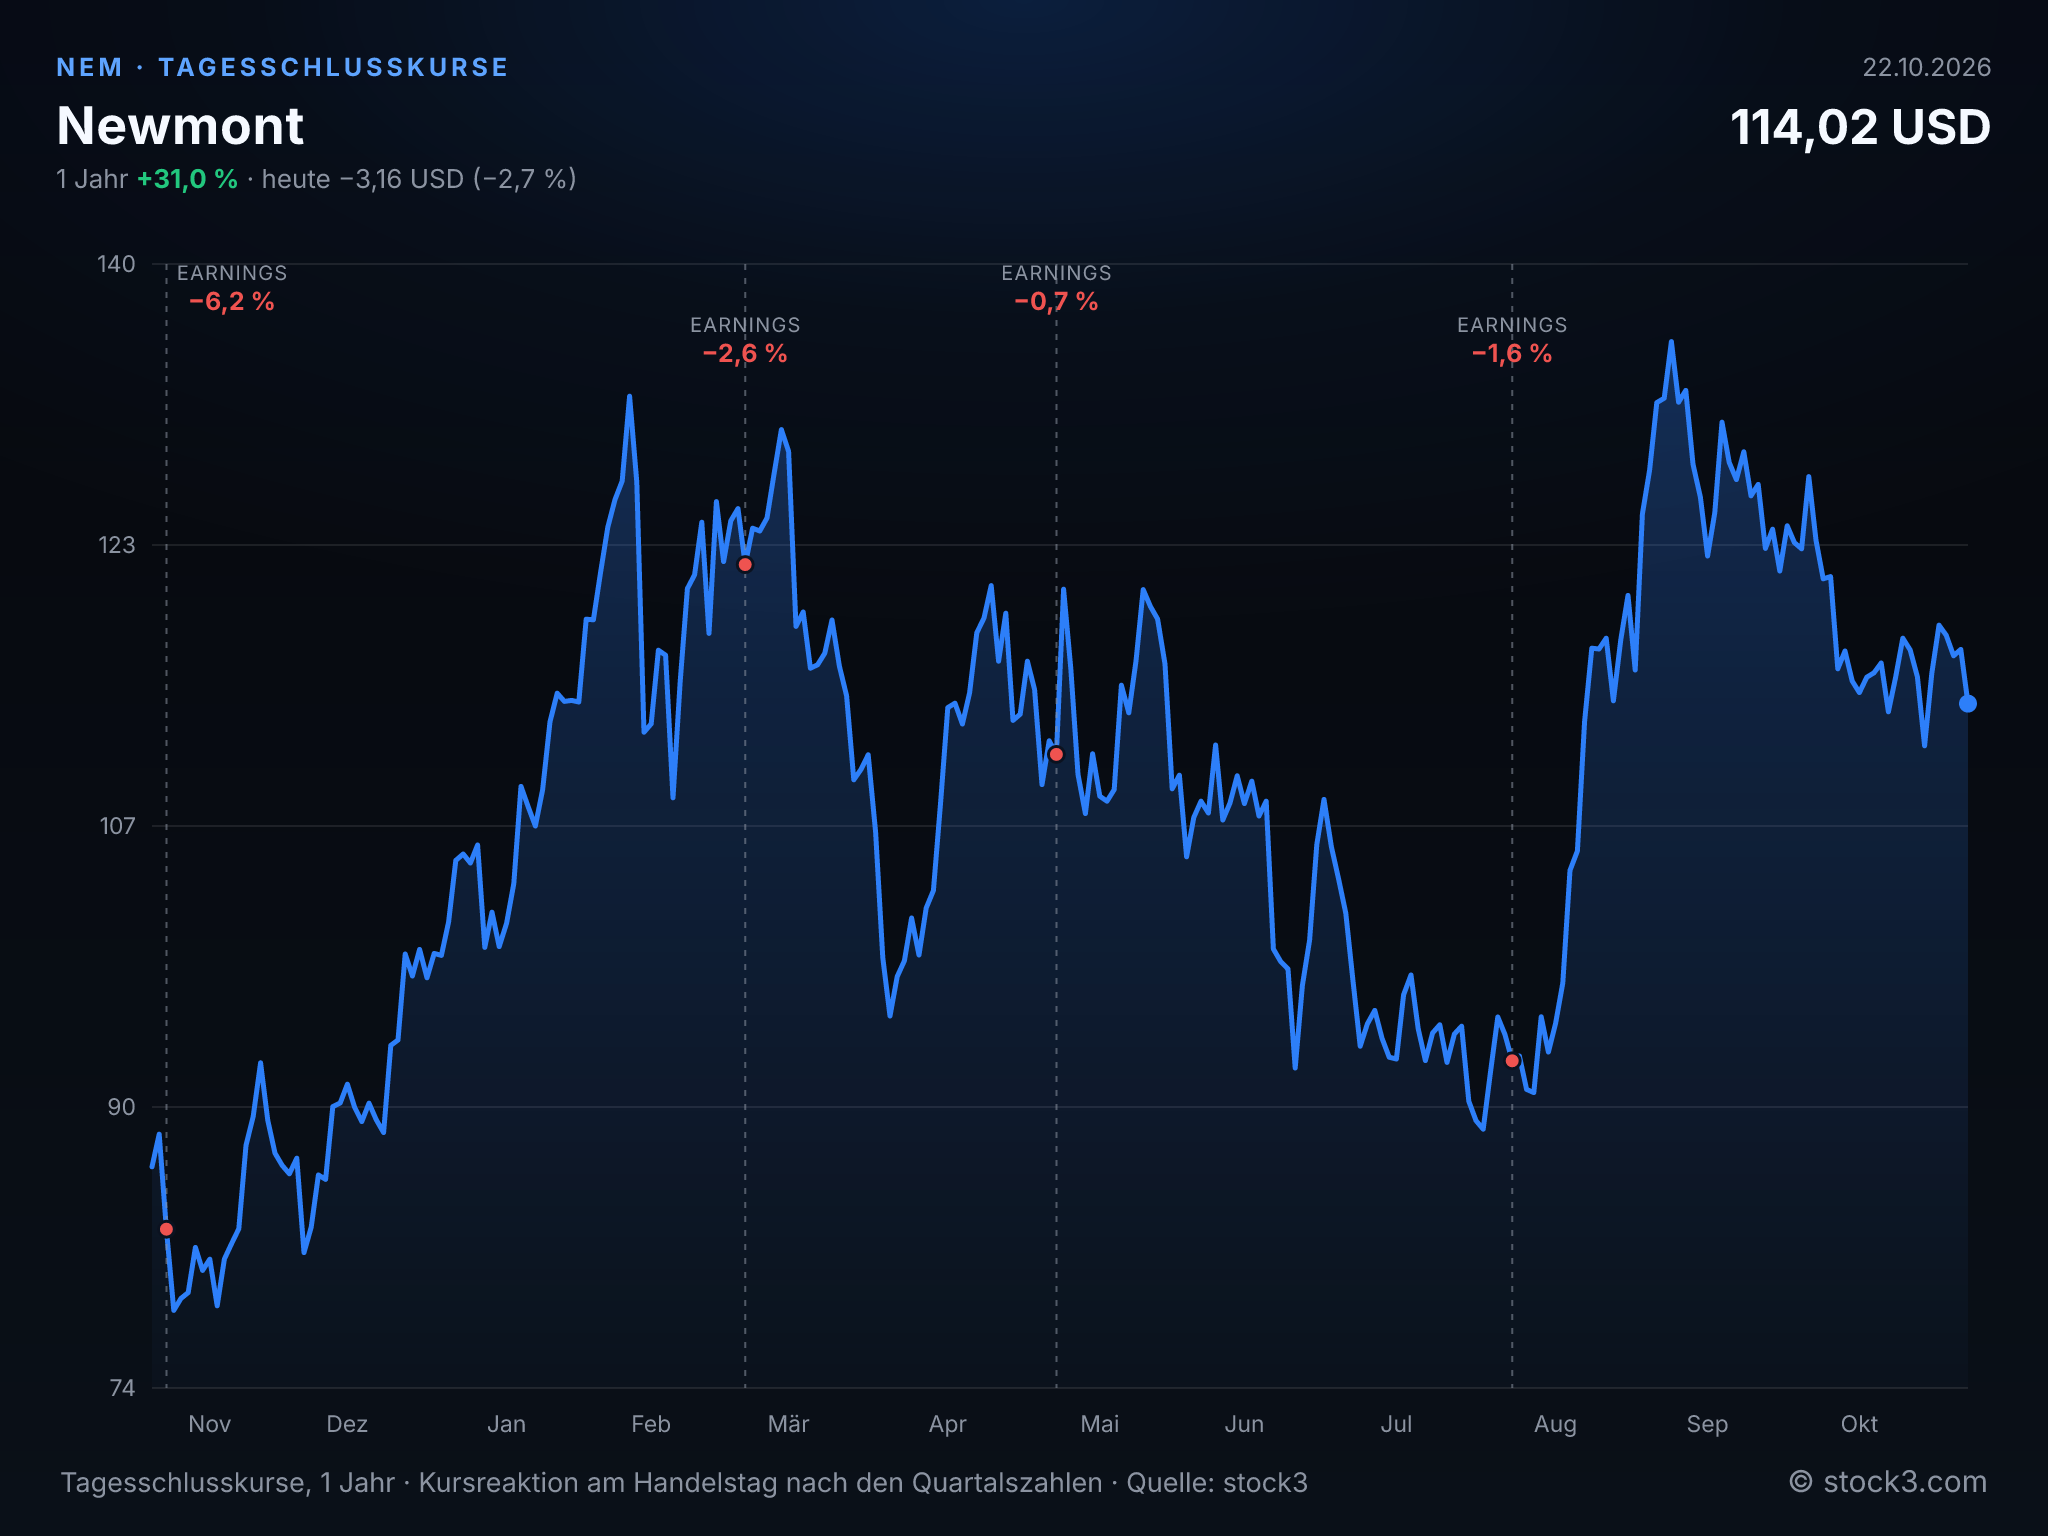
Tagesschlusskurse der Newmont-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 22,67 Mrd. USD | 26,66 Mrd. USD | 28,58 Mrd. USD |
| EPS | 6,91 USD | 9,22 USD | 10,24 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Newmont verdient bereinigt 2,20 USD je Aktie und damit klar mehr als erwartet, obwohl weniger Gold aus den Minen kommt. Den Gewinnsprung tragen der Goldpreis und die schrumpfende Aktienzahl. Für den Konzern sprechen der hohe Free Cashflow, die verbesserte Kostenprognose und die konsequenten Rückkäufe. Dagegen stehen die rückläufige Produktion und Stückkosten, die im vierten Quartal sowie 2027 wieder steigen sollen. Bei erwarteten 11 % Gewinnwachstum liegt das KGV auf Basis der Analystenschätzungen für 2026 bei 12,2 und für 2027 bei 11,0. Die Tendenz für die Aktie bleibt positiv, solange der Goldpreis hält. Ab 2027 müssen die Minen wieder zum Wachstum beitragen, das derzeit der Goldpreis trägt.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

