LOCKHEED MARTIN: Rekordauftragsbestand – F-35 wird zum Finanzierungsrisiko
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Lockheed Martin verdankt das Wachstum im dritten Quartal vor allem Patriot-Abfangraketen und Präzisionsraketen: Der Auftragsbestand der Raketensparte hat sich seit Jahresbeginn verdreifacht und hebt den Konzernbestand auf einen Rekordwert. Der zum zweiten Mal angehobenen Prognose stehen allerdings eine leicht sinkende Marge und ein ungelöstes Finanzierungsproblem beim F-35 gegenüber.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 11 % auf 20,71 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 20,48 Mrd. USD. • Das verwässerte EPS nach GAAP steigt von 6,95 auf 7,97 USD, der Konsens lag bei 7,52 USD. • Der Auftragsbestand erreicht mit 292,0 Mrd. USD einen Rekord, davon entfallen 142,5 Mrd. USD auf Missiles and Fire Control. • Lockheed Martin hebt die Jahresprognose zum zweiten Mal an und erwartet nun rund 80 bis 82 Mrd. USD Umsatz sowie ein EPS von rund 30,35 bis 30,75 USD. • Das Ziel für den Free Cashflow steigt auf rund 7,8 bis 8,0 Mrd. USD, im Quartal sinkt er von 3,3 auf 3,0 Mrd. USD. |
Lockheed Martin steigert den Umsatz im dritten Quartal um 11 % gegenüber dem Vorjahr auf 20,71 Mrd. USD und übertrifft damit die durchschnittliche Analystenschätzung von 20,48 Mrd. USD. Alle vier Segmente wachsen, allerdings in sehr unterschiedlichem Tempo.
Beim Gewinn fällt das Bild weniger rund aus. Der operative Konzerngewinn steigt um 7 % auf 2,44 Mrd. USD, während die operative Marge von 12,3 % auf 11,8 % sinkt. Das verwässerte EPS nach GAAP klettert von 6,95 auf 7,97 USD und liegt über der durchschnittlichen Analystenschätzung von 7,52 USD.
Ein Teil des Gewinnzuwachses entsteht allerdings unterhalb der operativen Ebene. Die effektive Steuerquote fällt dank höherer Steuerabzüge auf im Ausland erzielte Einkünfte von 16,5 % auf 15,1 %; zugleich sinken die Zinskosten und die Zahl der Aktien. Im Umsatz stecken zudem 270 Mio. USD aus dem C-130-Programm, die auf vorab angefallene Kosten zurückgehen und erst mit einer Auftragsvergabe verbucht werden konnten. Das Volumen wächst also zweistellig, doch die Profitabilität hält nicht ganz Schritt.
Die Raketensparte zieht Umsatz und Aufträge
Missiles and Fire Control steigert den Umsatz um 24 % auf 4,50 Mrd. USD. Den Ausschlag geben hochgefahrene Produktionsraten bei der Luft- und Raketenabwehr mit PAC-3 und THAAD sowie bei taktischen Raketen wie GMLRS und PrSM. Der operative Gewinn wächst im Gleichschritt, die Marge hält sich bei 14,0 %.
Noch bemerkenswerter ist das Auftragsbuch: Der Bestand der Sparte springt von 46,7 Mrd. USD zum Jahresende auf 142,5 Mrd. USD und macht damit fast die Hälfte des Konzernbestands von 292,0 Mrd. USD aus, der allein seit dem zweiten Quartal um 27 % zulegt. Diese Aufträge reichen weit über die kommenden Quartale hinaus und verlagern das Gewicht im Konzern spürbar vom Kampfjet zu Munition und Abwehrsystemen.
Beim F-35 wird die Finanzierung zum Risiko
Bei Aeronautics steigt der Umsatz um 13 % auf 8,21 Mrd. USD, vor allem dank 710 Mio. USD mehr Umsatz im F-35-Programm. Die Marge der Sparte sinkt jedoch von 9,4 % auf 9,0 %, weil negative Ergebnisanpassungen bei F-16 und C-130 belasten.
Schwerer wiegt die offene Finanzierung der F-35-Lose ab Nummer 20. Die Verhandlungen mit der US-Regierung laufen noch; seit dem dritten Quartal übersteigen die angefallenen Kosten für Los 20 die bisherige vertragliche Freigabe und Finanzierung. Ohne zusätzliche Mittel werden Ergebnis und Cashflow in künftigen Perioden belastet, wie der Konzern selbst einräumt. Lockheed Martin geht bei seinem wichtigsten Programm also in Vorleistung, ohne dass die Gegenleistung vertraglich gesichert ist.
Die übrigen Sparten Rotary and Mission Systems und Space wachsen nur einstellig; im Weltraumgeschäft stagniert der operative Gewinn.
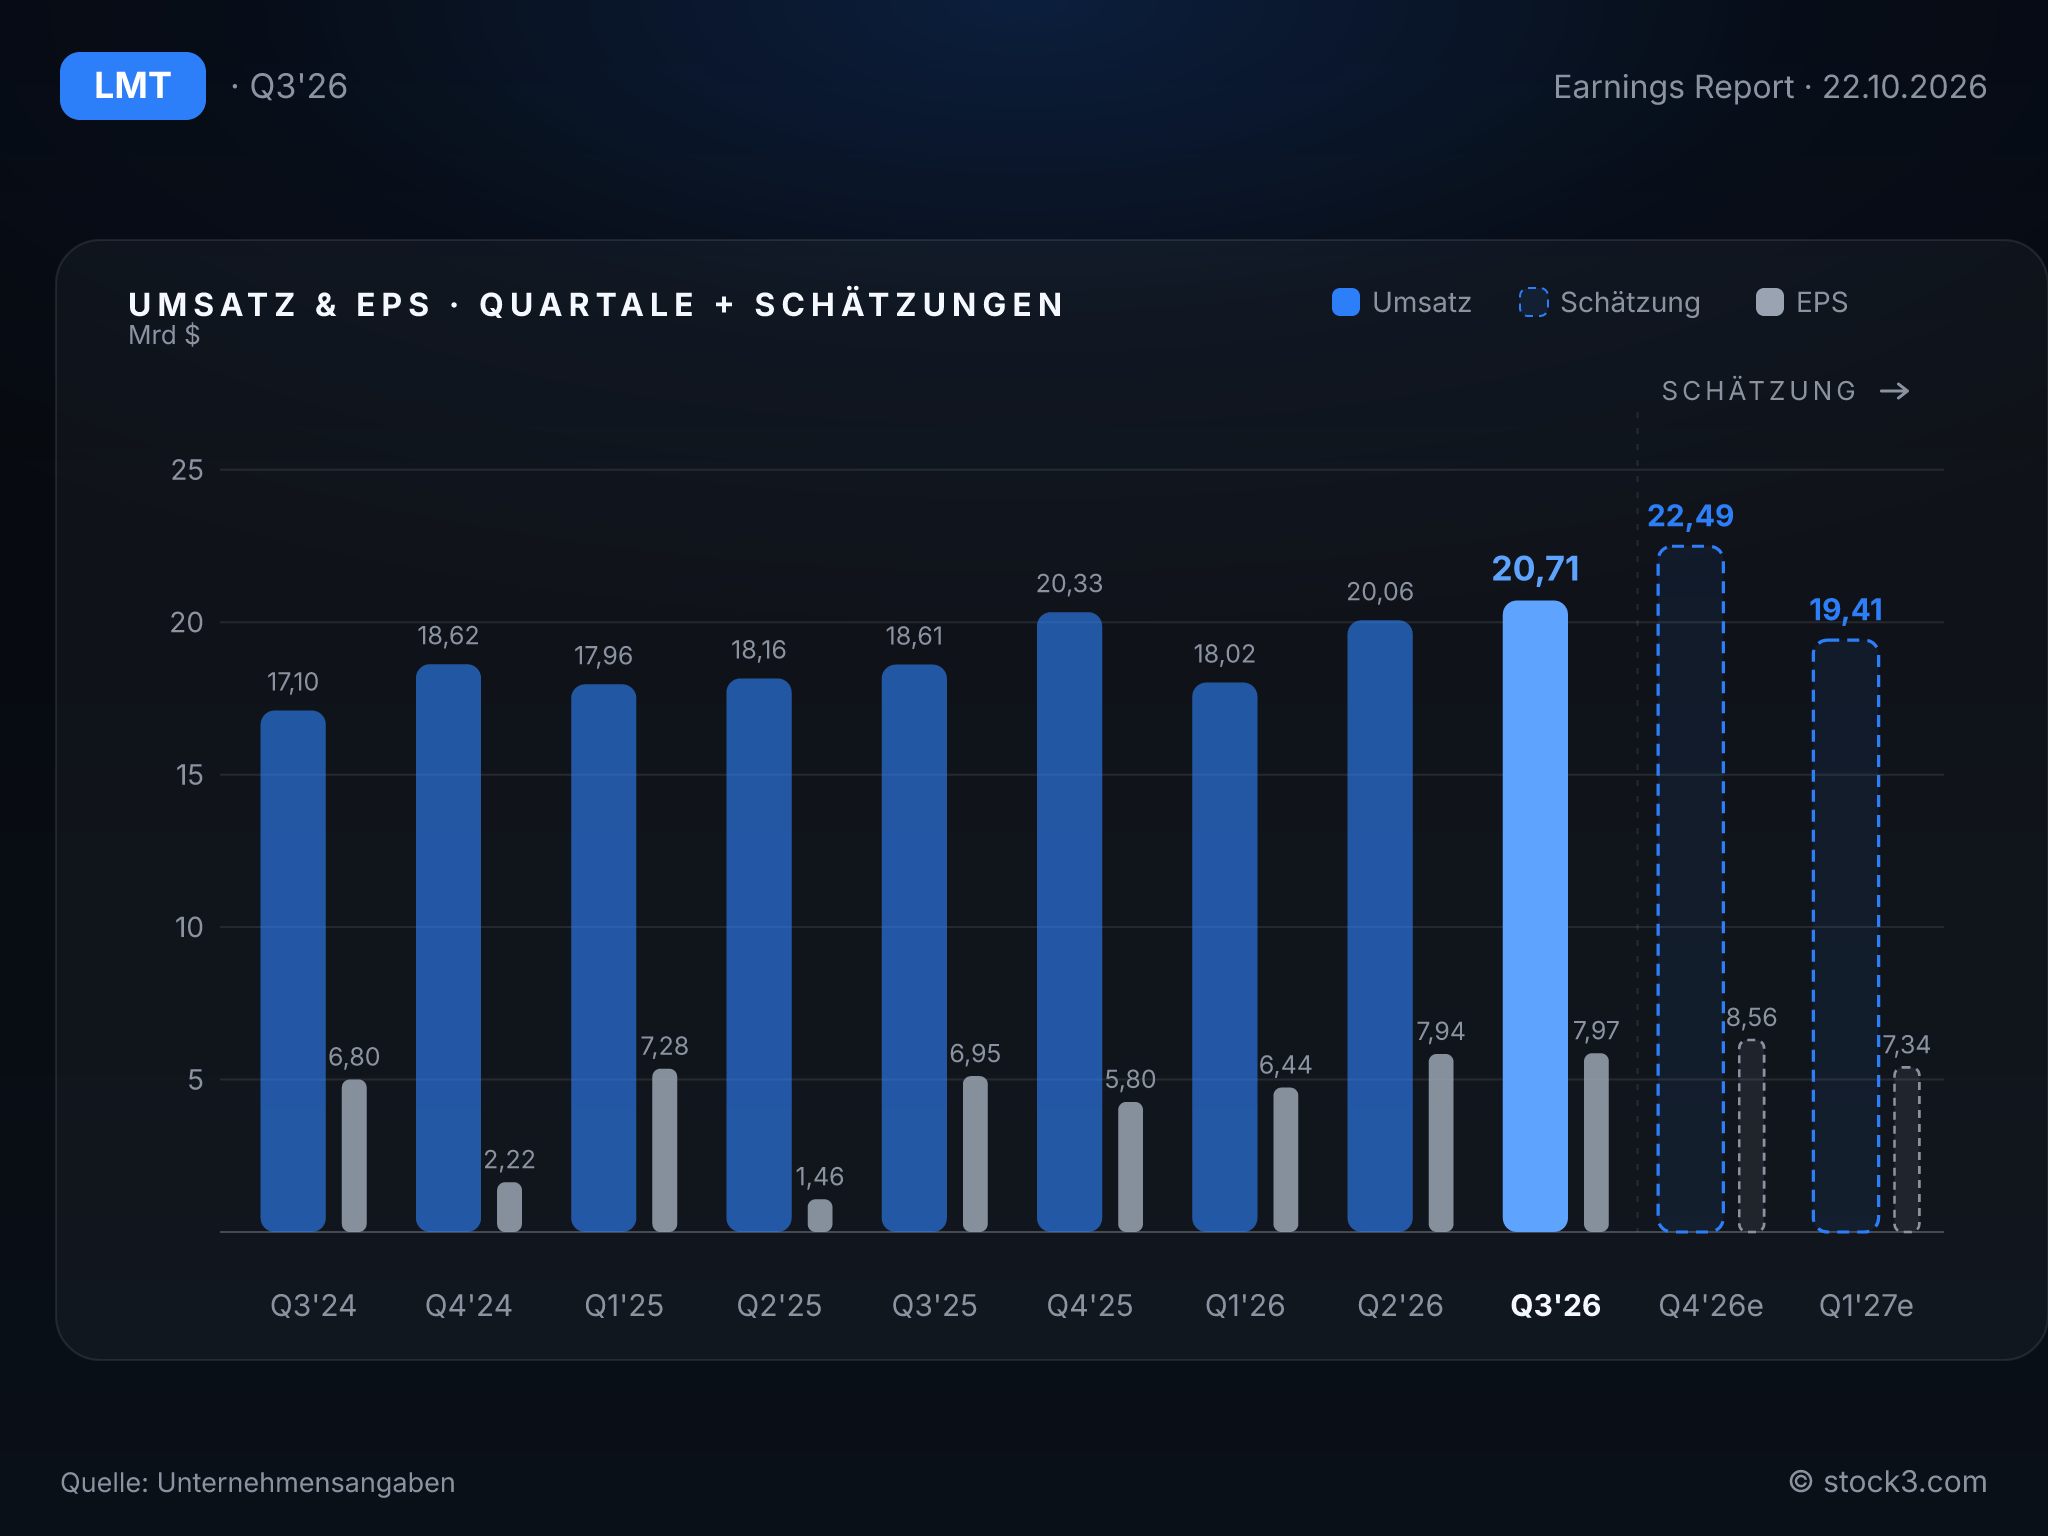
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die zweite Prognoseanhebung in Folge fällt je nach Kennzahl unterschiedlich kräftig aus. Beim Umsatz hebt Lockheed Martin die Spanne von 79,75 bis 81,75 Mrd. USD auf rund 80 bis 82 Mrd. USD an; die Mitte trifft den Analystenkonsens von 80,97 Mrd. USD ziemlich genau. Das verwässerte EPS soll nun bei rund 30,35 bis 30,75 USD statt 29,95 bis 30,65 USD liegen, leicht über der Konsensschätzung von 30,43 USD. Den operativen Segmentgewinn grenzt das Management auf rund 8.575 bis 8.675 Mio. USD ein, wobei die Mitte nur um 25 Mio. USD steigt.
Den größten Sprung macht das Ziel für den Free Cashflow: Es steigt von 7,0 bis 7,2 auf rund 7,8 bis 8,0 Mrd. USD. Im Quartal geht der Wert dagegen wegen außergewöhnlich hoher Kundenzahlungen im Vorjahr von 3,3 auf 3,0 Mrd. USD zurück.
Aus der Umsatzprognose ergibt sich für das Schlussquartal ein implizites Wachstum von 9,2 % nach 11,3 % im dritten Quartal, obwohl das vierte Quartal 2026 eine Woche mehr umfasst als das Vorjahresquartal. Das Tempo bleibt damit im bisherigen Rahmen; eine Beschleunigung signalisiert die Prognose nicht. Konzernchef Jim Taiclet begründet die Anhebung mit dem anhaltenden Schwung im gesamten Portfolio. Die nüchterne Warnung zum F-35 steht dazu in auffälligem Kontrast.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 75,06 Mrd. USD | 80,97 Mrd. USD | 85,90 Mrd. USD |
| EPS | 21,49 USD | 30,43 USD | 32,79 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Der Rekordbestand von 292,0 Mrd. USD und das deutlich angehobene Cashflow-Ziel wiegen schwerer als die leicht rückläufige Marge und der Steuereffekt im Gewinn. Das Raketengeschäft trägt Lockheed Martin solide über die Erwartungen; für die Aktie ergibt sich eine leicht positive Tendenz. Auf Basis der Analystenschätzungen kommt sie auf ein KGV von 18,1 für 2026 und 16,8 für 2027, bei einem erwarteten Gewinnwachstum von 8 %. Ein Makel bleibt die Vorleistung beim F-35: Der Konzern streckt Kosten vor, für die noch keine Finanzierung steht. Zusätzlichen Rückhalt gäbe der Aktie erst eine Einigung mit der US-Regierung über die F-35-Lose.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

