LENNAR: Jahresziel gekappt, Gewinn bricht ein
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Lennar verfehlt im dritten Quartal die Umsatzerwartungen und senkt das Auslieferungsziel für das Gesamtjahr. Die Aktie notiert nach den Zahlen in einer ersten nachbörslichen Reaktion rund 2,1 % tiefer.
| Auf einen Blick |
|---|
| Der Umsatz sinkt im dritten Quartal um 8,7 % auf 8,05 Mrd. USD und verfehlt die durchschnittliche Analystenschätzung von 8,32 Mrd. USD. |
| Das bereinigte EPS fällt von 2,00 USD auf 1,23 USD und liegt unter dem Konsens von 1,28 USD, das GAAP-EPS sinkt von 2,29 USD auf 1,19 USD. |
| Die Bruttomarge auf Hausverkäufe schrumpft von 17,5 % auf 15,8 %, während die SG&A-Quote von 8,2 % auf 9,2 % steigt. |
| Lennar senkt die Jahresprognose für 2026 von zuletzt 82.000 bis 83.000 auf nun 80.000 bis 81.000 ausgelieferte Häuser. |
| Die Aktie notiert nach den Zahlen in einer ersten nachbörslichen Reaktion rund 2,1 % tiefer. |
Lennar, einer der größten Hausbauer der USA, meldet für das dritte Quartal 2026 (zum 31. August) einen Konzernumsatz von 8,05 Mrd. USD. Das liegt unter der durchschnittlichen Analystenschätzung von 8,32 Mrd. USD und um 8,7 % unter dem Vorjahresquartal. Das verwässerte GAAP-EPS sinkt von 2,29 USD auf 1,19 USD; bereinigt um Bewertungsverluste bei Technologiebeteiligungen und Einmaleffekte im Finanzdienstleistungssegment weist Lennar 1,23 USD aus, verglichen mit 2,00 USD im Vorjahr auf vergleichbarer Basis. Damit verfehlt auch das bereinigte Ergebnis den Analystenkonsens von 1,28 USD je Aktie klar. Der Nettogewinn bricht von 591 Mio. USD auf 284 Mio. USD ein.
Im Kerngeschäft Wohnungsbau schrumpft die operative Marge: Die Bruttomarge auf Hausverkäufe sinkt von 17,5 % auf 15,8 %, weil niedrigere Erlöse je Quadratfuß und höhere Grundstückskosten nur teilweise durch gesunkene Baukosten ausgeglichen werden. Gleichzeitig steigen die Vertriebs- und Verwaltungskosten als Anteil der Hausverkaufserlöse von 8,2 % auf 9,2 %, weil sich fixe Kosten bei geringerem Umsatz schlechter verteilen und Lennar mehr für Marketing und Verkaufsförderung ausgibt. Die Nettomarge im Hausverkauf fällt auf 6,6 %. Eine Ergebnisbelastung von 53 Mio. USD aus Bewertungsverlusten bei Technologieinvestments sowie ein Einmaleffekt von 39 Mio. USD im Finanzdienstleistungssegment aus einer Rückstellungsauflösung nach einem Gerichtsurteil verzerren das ausgewiesene Ergebnis zusätzlich. Doch selbst ohne diese Effekte bliebe der Ergebnisrückgang deutlich, wenn auch weniger ausgeprägt als die reine GAAP-Zahl suggeriert.
Die Auslieferungen sinken um 3 % auf 20.840 Häuser und bewegen sich damit innerhalb der eigenen Prognosespanne von 20.500 bis 21.500 Häusern, allerdings im unteren Teil dieser Spanne. Deutlicher fallen die Auftragseingänge zurück, um 9 % auf 20.879 Häuser, während der durchschnittliche Verkaufspreis von 383.000 USD auf 372.000 USD sinkt. Lennar begründet den Preisrückgang mit anhaltender Marktschwäche und nennt Anreize von rund 12,0 % auf den Verkaufspreis. Der Auftragsbestand schrumpft leicht auf 16.857 Häuser mit einem Dollarwert von 6,3 Mrd. USD.
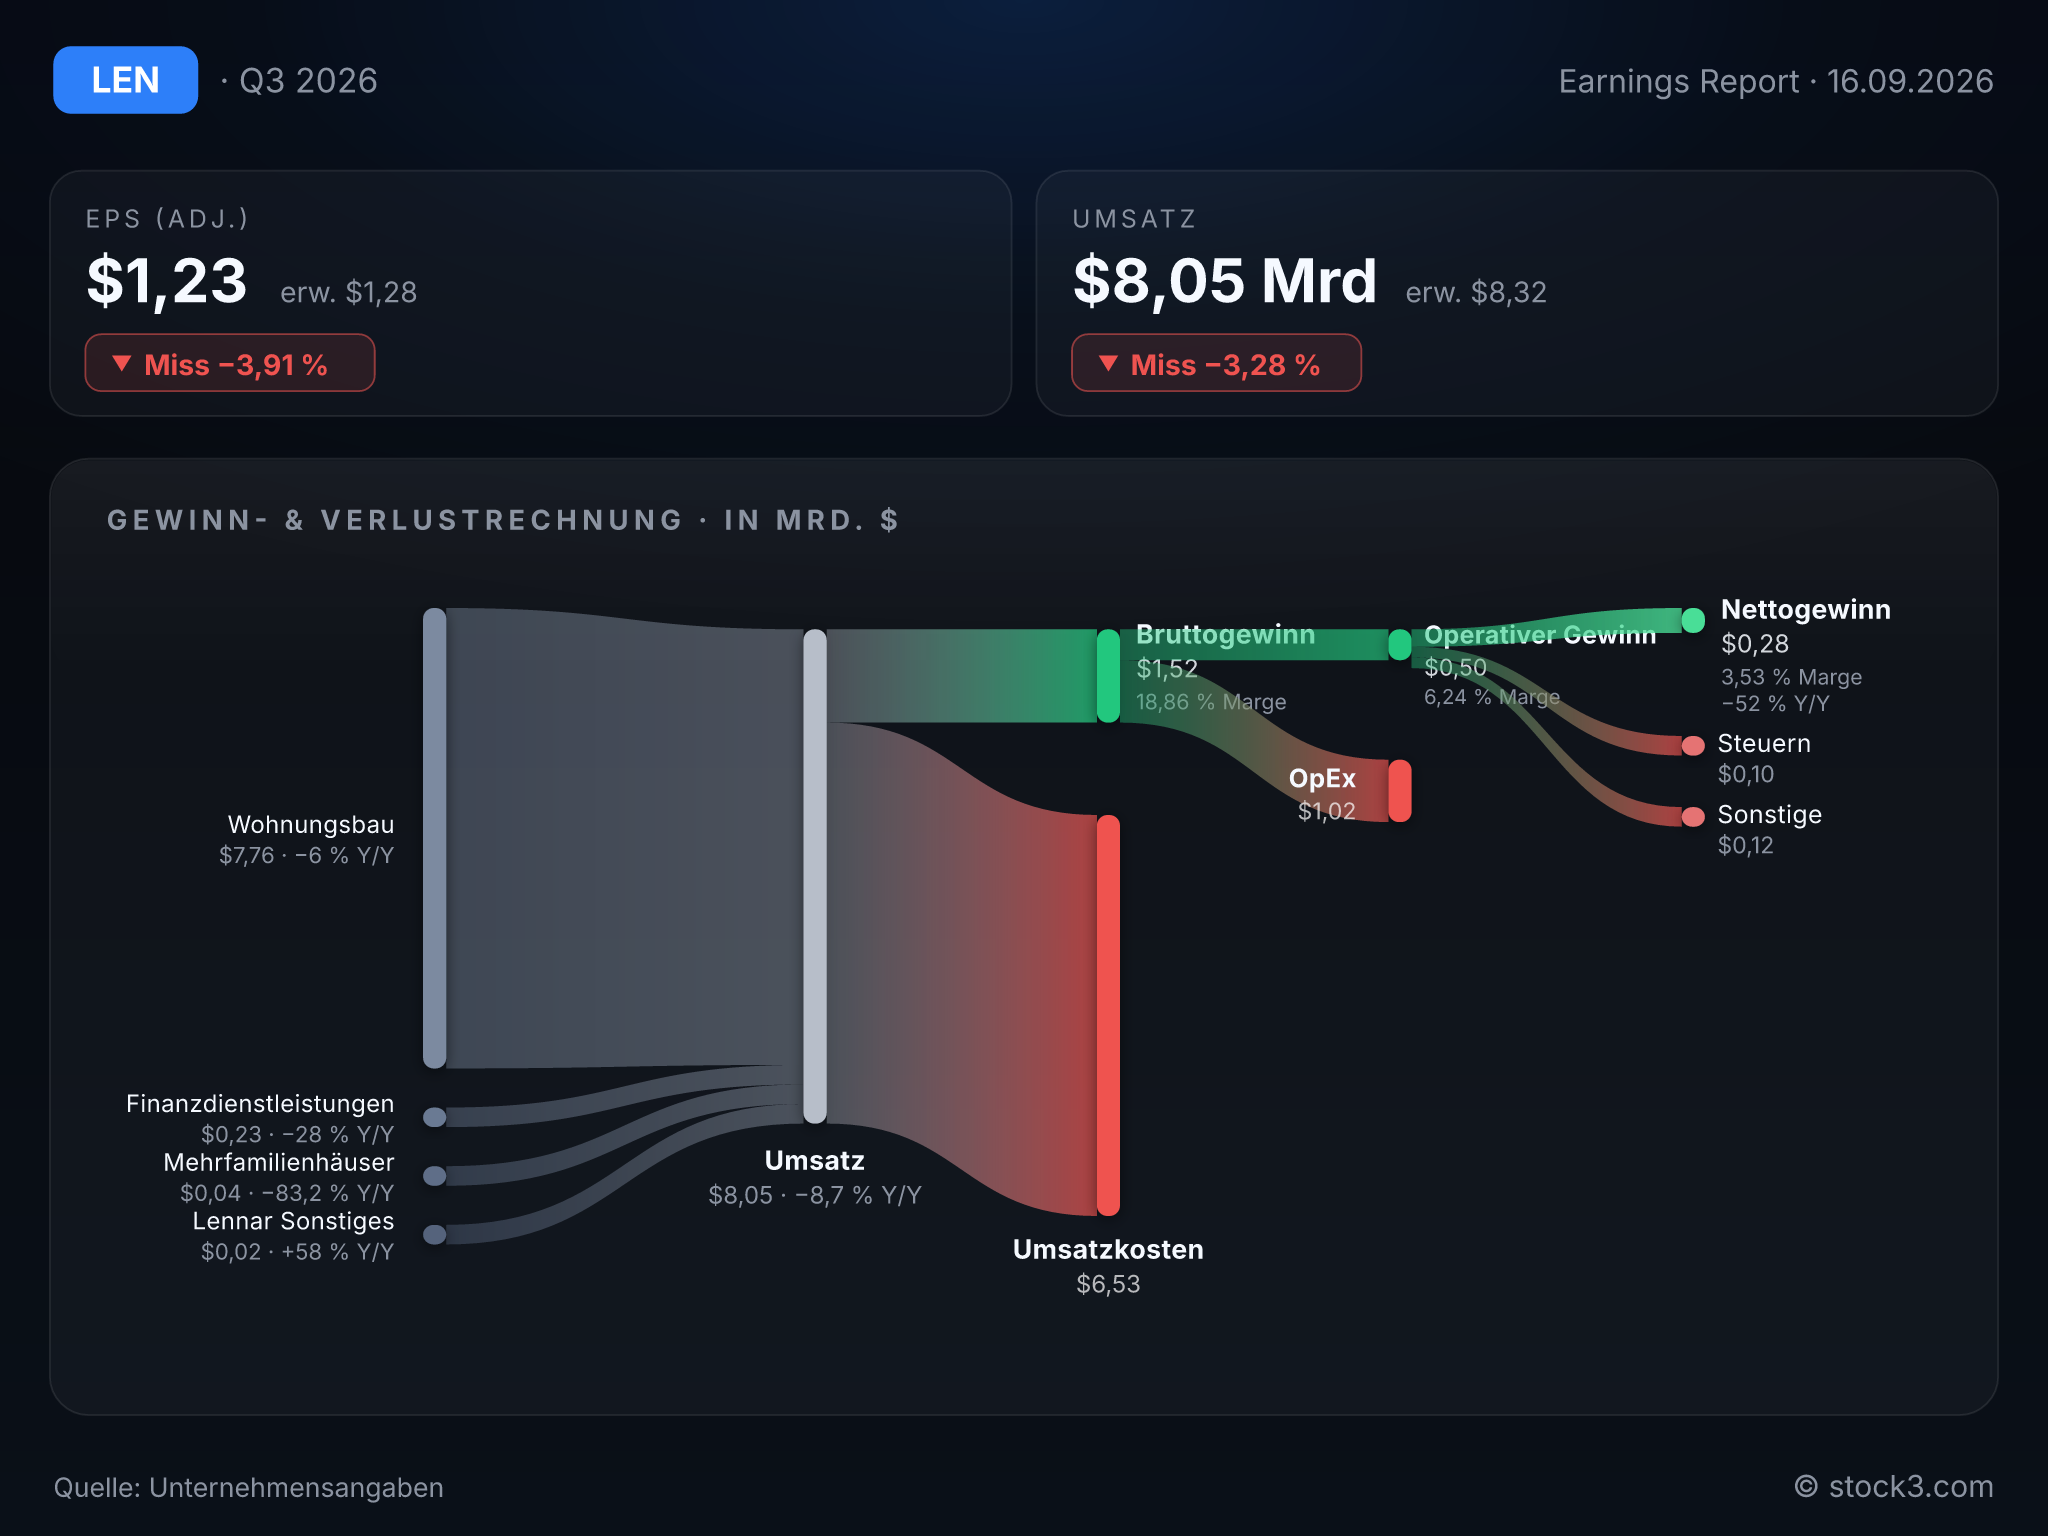
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von LENNAR CORP /NEW/. (Quelle: Unternehmensangaben)
Volumenstrategie trifft auf schwächeres Umfeld
Lennar hält an seiner Strategie fest, über konstante Bauvolumina die Kosten zu senken, statt auf eine Markterholung zu warten. Die Baukosten je Quadratfuß sinken sequenziell um 1 % und im Jahresvergleich um 6 %, die Bauzeit fällt auf einen Rekordtiefstand von 116 Tagen. Diese operativen Fortschritte zeigen, dass das Management die Effizienzhebel zieht, die in der eigenen Kontrolle liegen, den Nachfragerückgang durch steigende Hypothekenzinsen und sinkendes Verbrauchervertrauen können sie jedoch nicht kompensieren. Der 30-jährige Hypothekenzins lag zum Quartalsende bei rund 6,8 % und laut Unternehmensangaben seither noch höher. Das Management beschreibt das Umfeld als seit dem letzten Earnings Call spürbar verschlechtert, betont aber zugleich, der strukturelle Wohnungsmangel in den USA bestehe fort und stütze die Nachfrage mittelfristig.
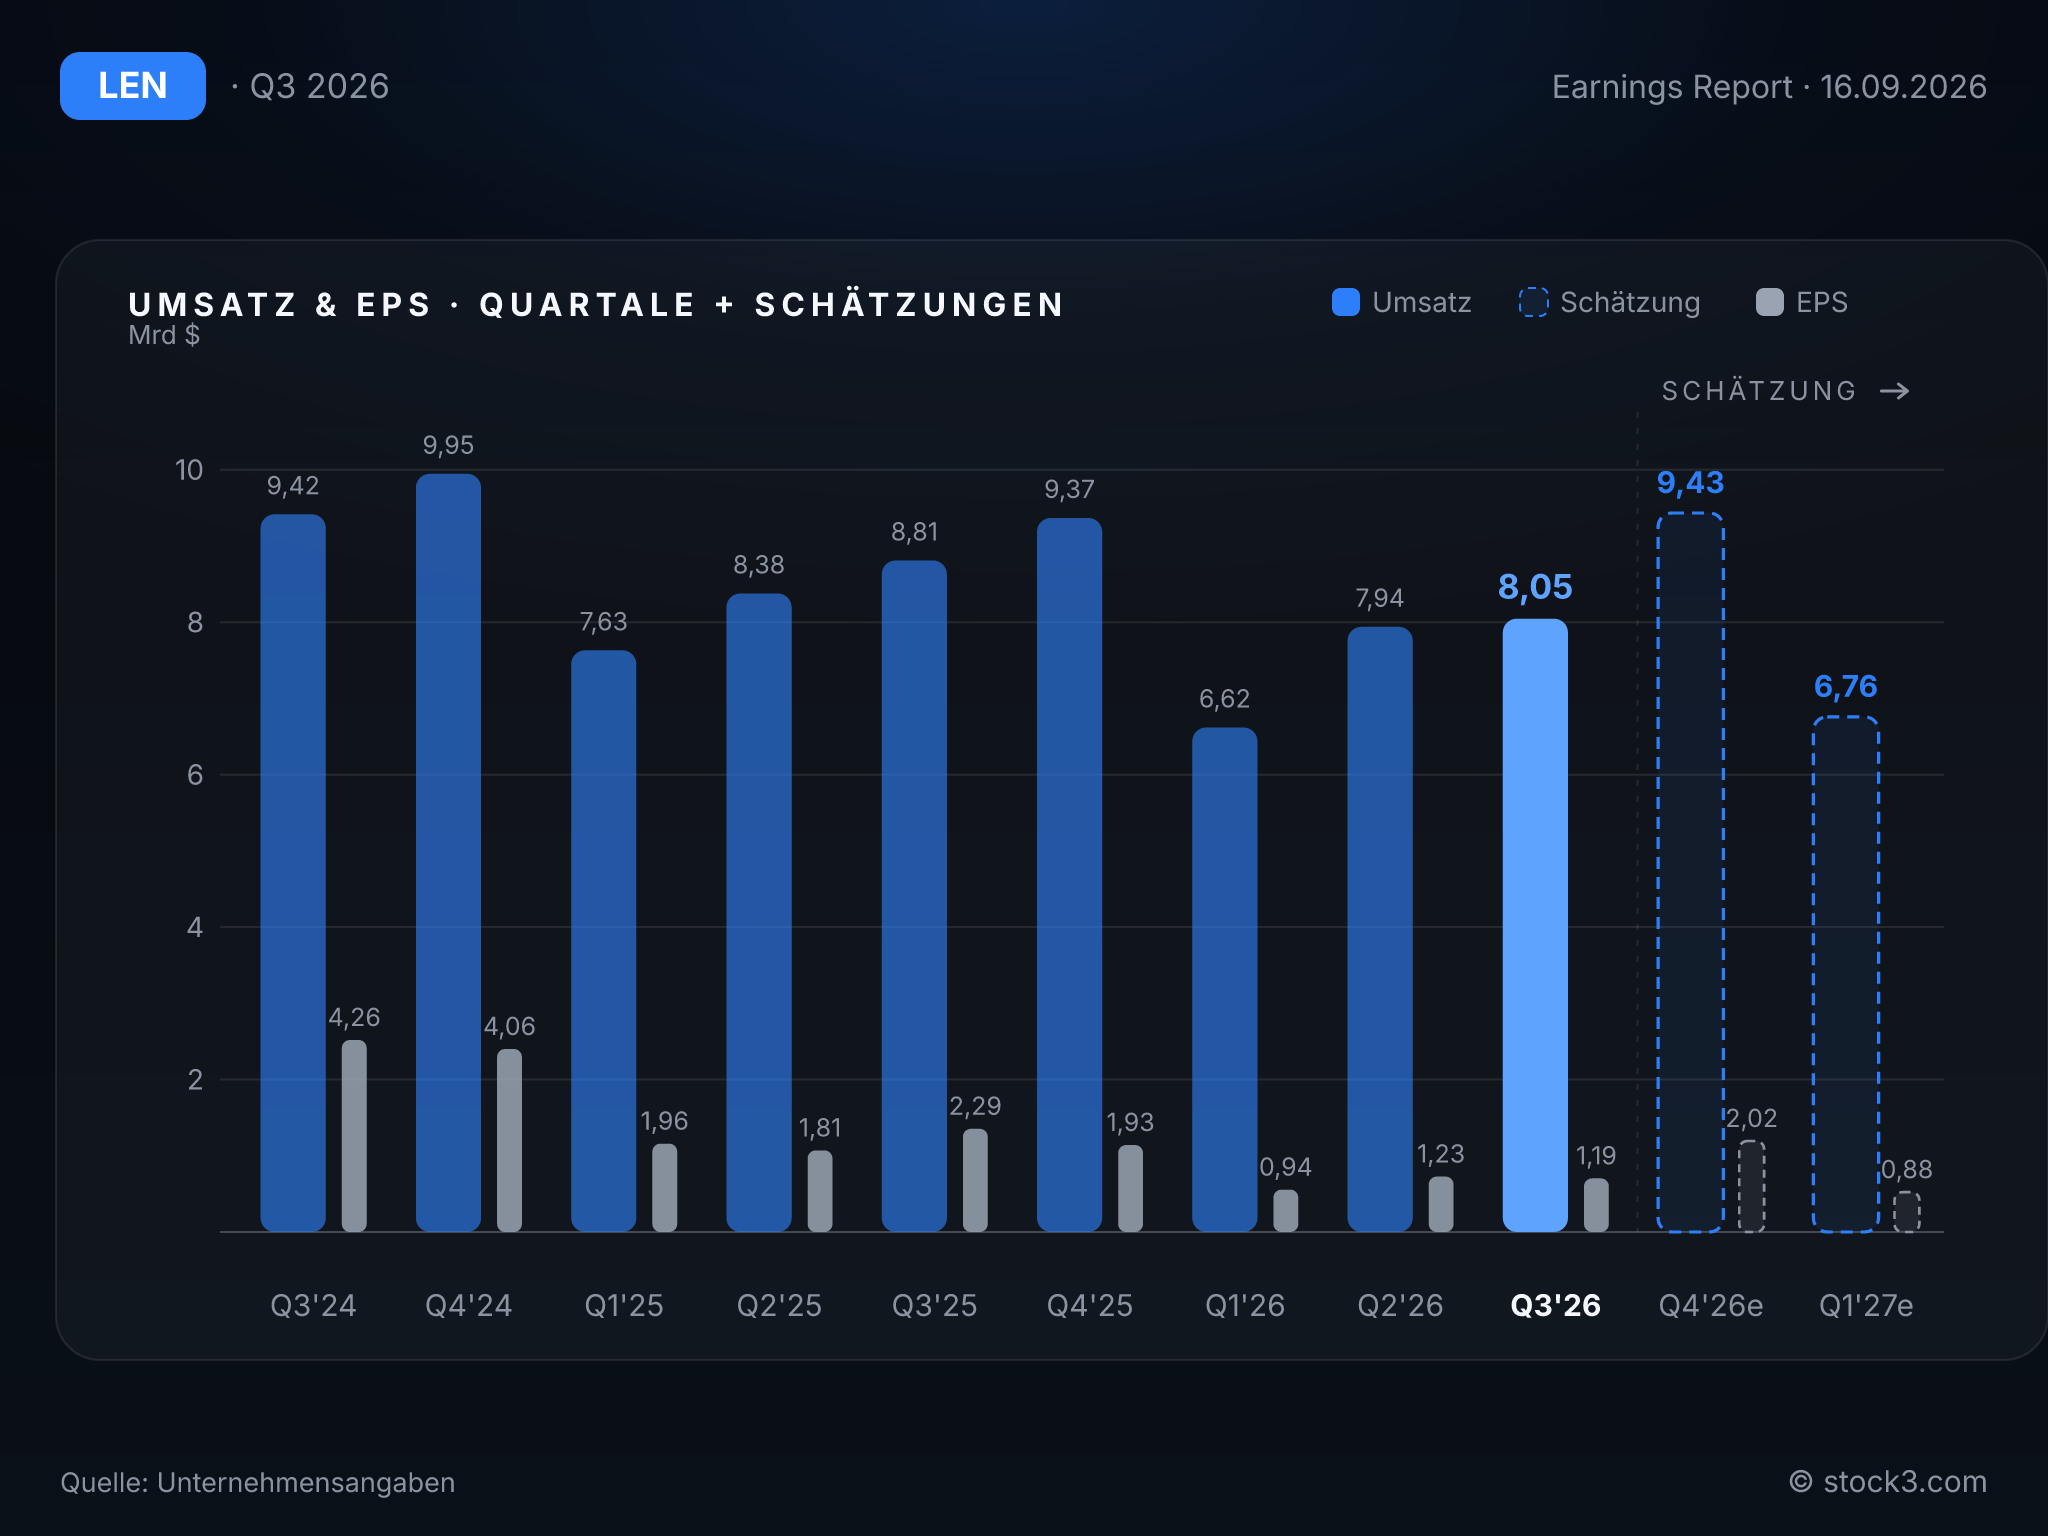
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Lennar senkt die Jahresprognose für die Auslieferungen 2026 von zuletzt 82.000 bis 83.000 auf nun 80.000 bis 81.000 Häuser. Für das vierte Quartal erwartet das Unternehmen 22.000 bis 23.000 Auslieferungen bei einer Bruttomarge von 15,5 % bis 16,0 %, ein Korridor, der den im dritten Quartal erreichten Wert von 15,8 % einschließt, aber keine klare Verbesserung signalisiert. Die implizite Wachstumsrate der Prognose bewegt sich damit im Rahmen des zuletzt gemeldeten Rückgangs von 8,7 % gegenüber dem Vorjahresquartal, eine Beschleunigung ist nicht erkennbar. Die erwarteten Auftragseingänge von 19.500 bis 20.500 Häusern liegen zudem unter dem aktuellen Quartalswert. Die SG&A-Quote soll sich auf 8,7 % bis 9,0 % verbessern, was angesichts der zuletzt gestiegenen Kostenquote eine Entlastung wäre, aber von der tatsächlichen Marktentwicklung im vierten Quartal abhängt. Insgesamt zeichnet die Prognose das Bild eines Unternehmens, das sein Volumenziel der Realität eines schwächeren Marktes anpasst, statt auf eine schnelle Erholung zu setzen.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 34,19 Mrd. USD | 32,32 Mrd. USD | 33,10 Mrd. USD |
| EPS | 7,98 USD | 5,46 USD | 6,35 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 wie berichtet (GAAP)
Fazit: Gesenktes Jahresziel, verfehlter Umsatz und ein Gewinneinbruch von 591 auf 284 Mio. USD: Das dritte Quartal fällt schwach aus. Dem stehen operative Fortschritte gegenüber: sinkende Baukosten, ein Rekordtief bei der Bauzeit und ein reduzierter Bestand an unverkauften Fertighäusern zeigen, dass Lennar auf der Kostenseite liefert. Das genügt jedoch nicht, um steigende Zinsen und schwindendes Käufervertrauen aufzuwiegen, die sich in fallenden Auftragseingängen und schrumpfender Marge niederschlagen. Auf Basis der Analystenschätzungen liegt das KGV für das Geschäftsjahr 2027 bei rund 12,3 gegenüber einem trailing KGV von 12,8, bei einem erwarteten EPS-Wachstum von 16 % im selben Jahr, ein Verhältnis, das derzeit eher eine Wette auf eine Erholung des Marktes ist als auf beschleunigtes Wachstum aus eigener Kraft. Die Guidance-Kürzung dürfte das Vertrauen in die kurzfristige Prognosefähigkeit des Managements zunächst belasten.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|