J.B. HUNT: Wo bleibt der Gewinn bei 20 Prozent Umsatzplus?
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Im dritten Quartal wächst der Umsatz von J.B. Hunt zehnmal so schnell wie der operative Gewinn. Treibstoffzuschläge und teuer eingekaufte Fremdkapazität treiben die Erlöse nach oben, während höhere Fahrer- und Versicherungskosten die Marge drücken.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 20 % auf 3,68 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 3,59 Mrd. USD. • Das verwässerte GAAP-EPS steigt von 1,76 auf 1,82 USD, der Konsens lag bei 1,81 USD. • Der operative Gewinn wächst um 2 % auf 247,1 Mio. USD, die operative Marge sinkt von 7,9 % auf 6,7 %. • Im Segment Dedicated Contract Services fällt der operative Gewinn um 22 % auf 81,7 Mio. USD. • Für 2026 erwartet J.B. Hunt eine Steuerquote von rund 24,0 % nach zuvor 24,0 % bis 24,5 %. |
J.B. Hunt, ein nordamerikanischer Anbieter von Intermodal-, Lkw- und Logistikdiensten, steigert den Umsatz im dritten Quartal um 20 % gegenüber dem Vorjahr auf 3,68 Mrd. USD. Damit übertrifft der Konzern die durchschnittliche Analystenschätzung von 3,59 Mrd. USD. Ohne Treibstoffzuschläge bleibt ein Plus von 13 %. Dahinter stehen 8 % mehr Ladungen im Intermodal-Geschäft sowie um 27 % bis 29 % höhere Erlöse je Ladung in der Frachtvermittlung und im Lkw-Verkehr.
Beim Gewinn kommt davon wenig an. Der operative Gewinn steigt nur um 2 % auf 247,1 Mio. USD, während die operative Marge von 7,9 % auf 6,7 % fällt. Der Nettogewinn liegt mit 172,4 Mio. USD kaum über dem Vorjahreswert von 170,8 Mio. USD. Das verwässerte EPS nach GAAP klettert von 1,76 auf 1,82 USD und liegt damit knapp über dem üblicherweise auf bereinigter Basis erfassten Konsens von 1,81 USD. Die Aktie notiert in einer ersten nachbörslichen Indikation rund 1 % tiefer.
Dass der Gewinn je Aktie stärker wächst als der Nettogewinn, liegt vor allem an Aktienrückkäufen: Allein im Quartal kauft J.B. Hunt rund 704.000 Aktien für 174 Mio. USD zurück. In die Gegenrichtung wirkt die höhere Steuerquote von 25,5 % nach 24,0 %, bedingt durch den Zeitpunkt einzelner Steuerposten. Schwerer wiegt die Kostenseite. Mieten und eingekaufte Transportleistungen beanspruchen 47,8 % des Umsatzes nach 43,6 % im Vorjahresquartal. Ein guter Teil des Wachstums entfällt damit auf Treibstoffzuschläge und zugekaufte Kapazität, die zwar die Erlöse erhöhen, deren Kosten aber im selben Zug mitwachsen.
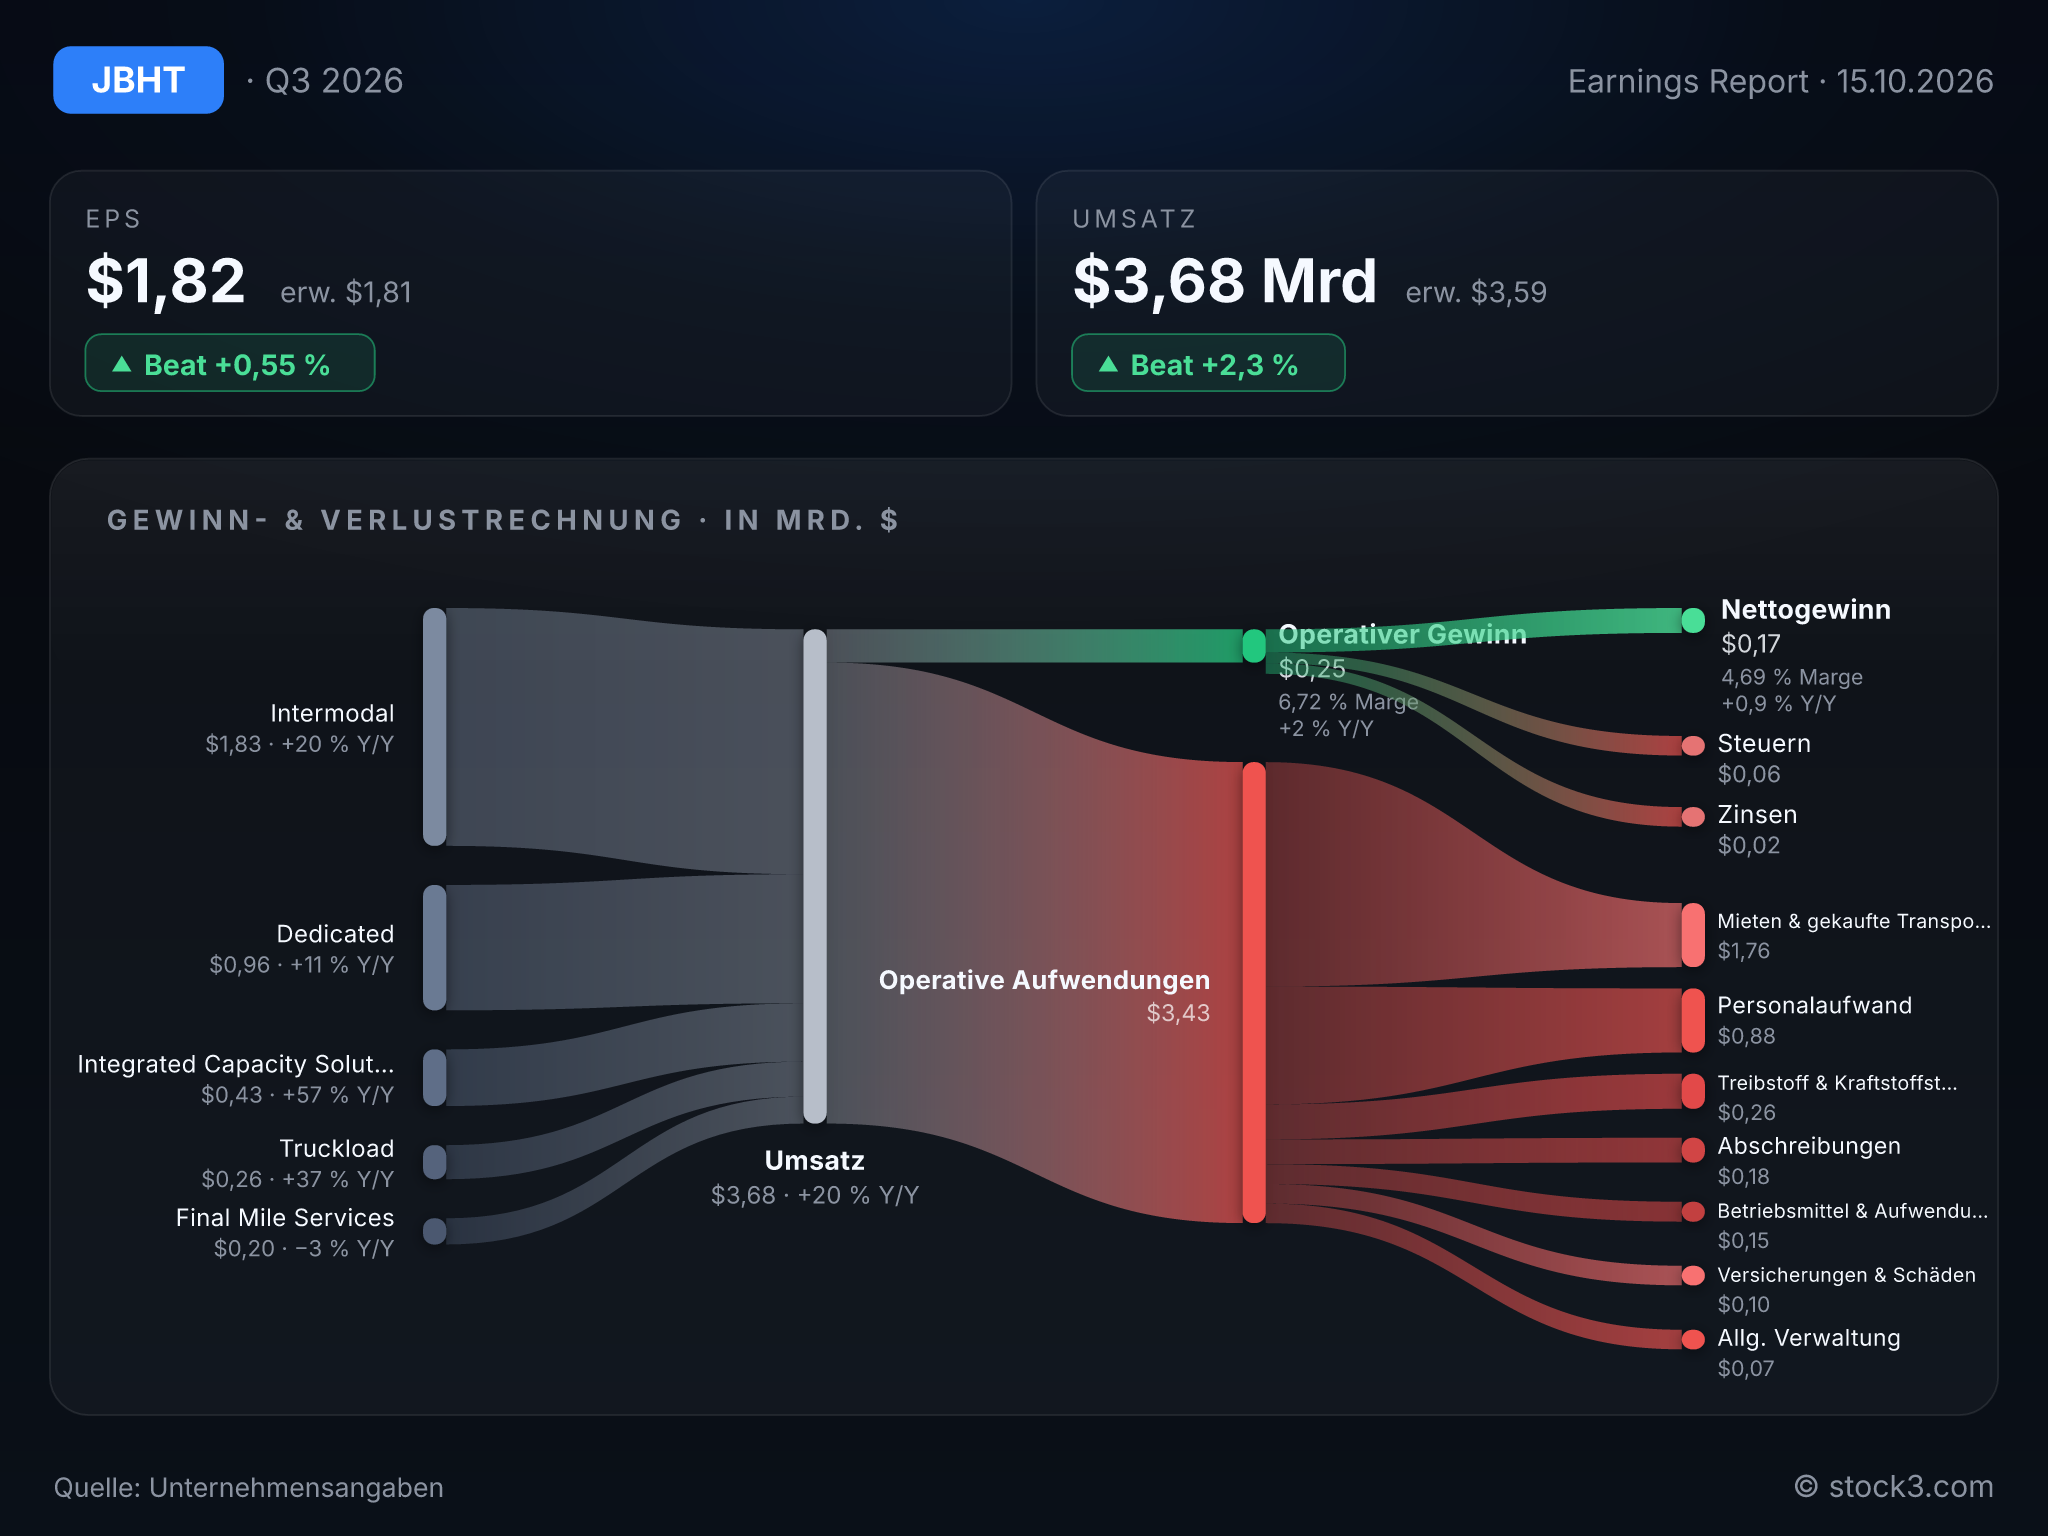
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von J.B. Hunt. (Quelle: Unternehmensangaben)
Intermodal liefert den Löwenanteil
Das Intermodal-Geschäft (JBI), also der kombinierte Verkehr aus Schiene und Lkw, steigert den Umsatz um 20 % auf 1,83 Mrd. USD und den operativen Gewinn um 18 % auf 147,5 Mio. USD. Das Wachstum trägt vor allem das höhere Transportvolumen: Im östlichen Netz legt die Zahl der Ladungen um 18 % zu, weil Kunden laut Unternehmen weiter Fracht von der Straße auf die Schiene verlagern. Der Erlös je Ladung ohne Treibstoffzuschläge steigt dagegen nur um 2 %. Dass der Gewinn trotzdem fast im Gleichschritt mit dem Umsatz wächst, spricht für eine bessere Auslastung des Netzes und niedrigere Kosten. Hier stimmt die Qualität des Wachstums. Auch die Frachtvermittlung Integrated Capacity Solutions (ICS) kommt voran und dreht mit 9,6 Mio. USD operativem Gewinn nach einem Verlust von 0,8 Mio. USD ins Plus.
Dedicated wird zum Kostenproblem
Dedicated Contract Services (DCS), das Geschäft mit fest zugeordneten Flotten für einzelne Kunden, steigert den Umsatz um 11 % auf 960 Mio. USD. Der operative Gewinn sinkt dagegen um 22 % auf 81,7 Mio. USD. J.B. Hunt nennt als Gründe höhere Kosten für Fahrer, Krankenversicherung und Versicherungsprämien sowie Anlaufkosten für Neugeschäft. Letztere sind eine Vorleistung: Die Flotte wächst gegenüber dem Vorquartal um 120 Lkw, während die Kundenbindung bei rund 96 % liegt. Die höheren Fahrer- und Versicherungskosten bleiben dagegen auch nach der Anlaufphase eine Belastung. Hinzu kommen kleinere Baustellen: Bei der Zustellung auf der letzten Meile (FMS) bricht der operative Gewinn um 76 % ein, im Truckload-Segment sinkt er um 6 %.
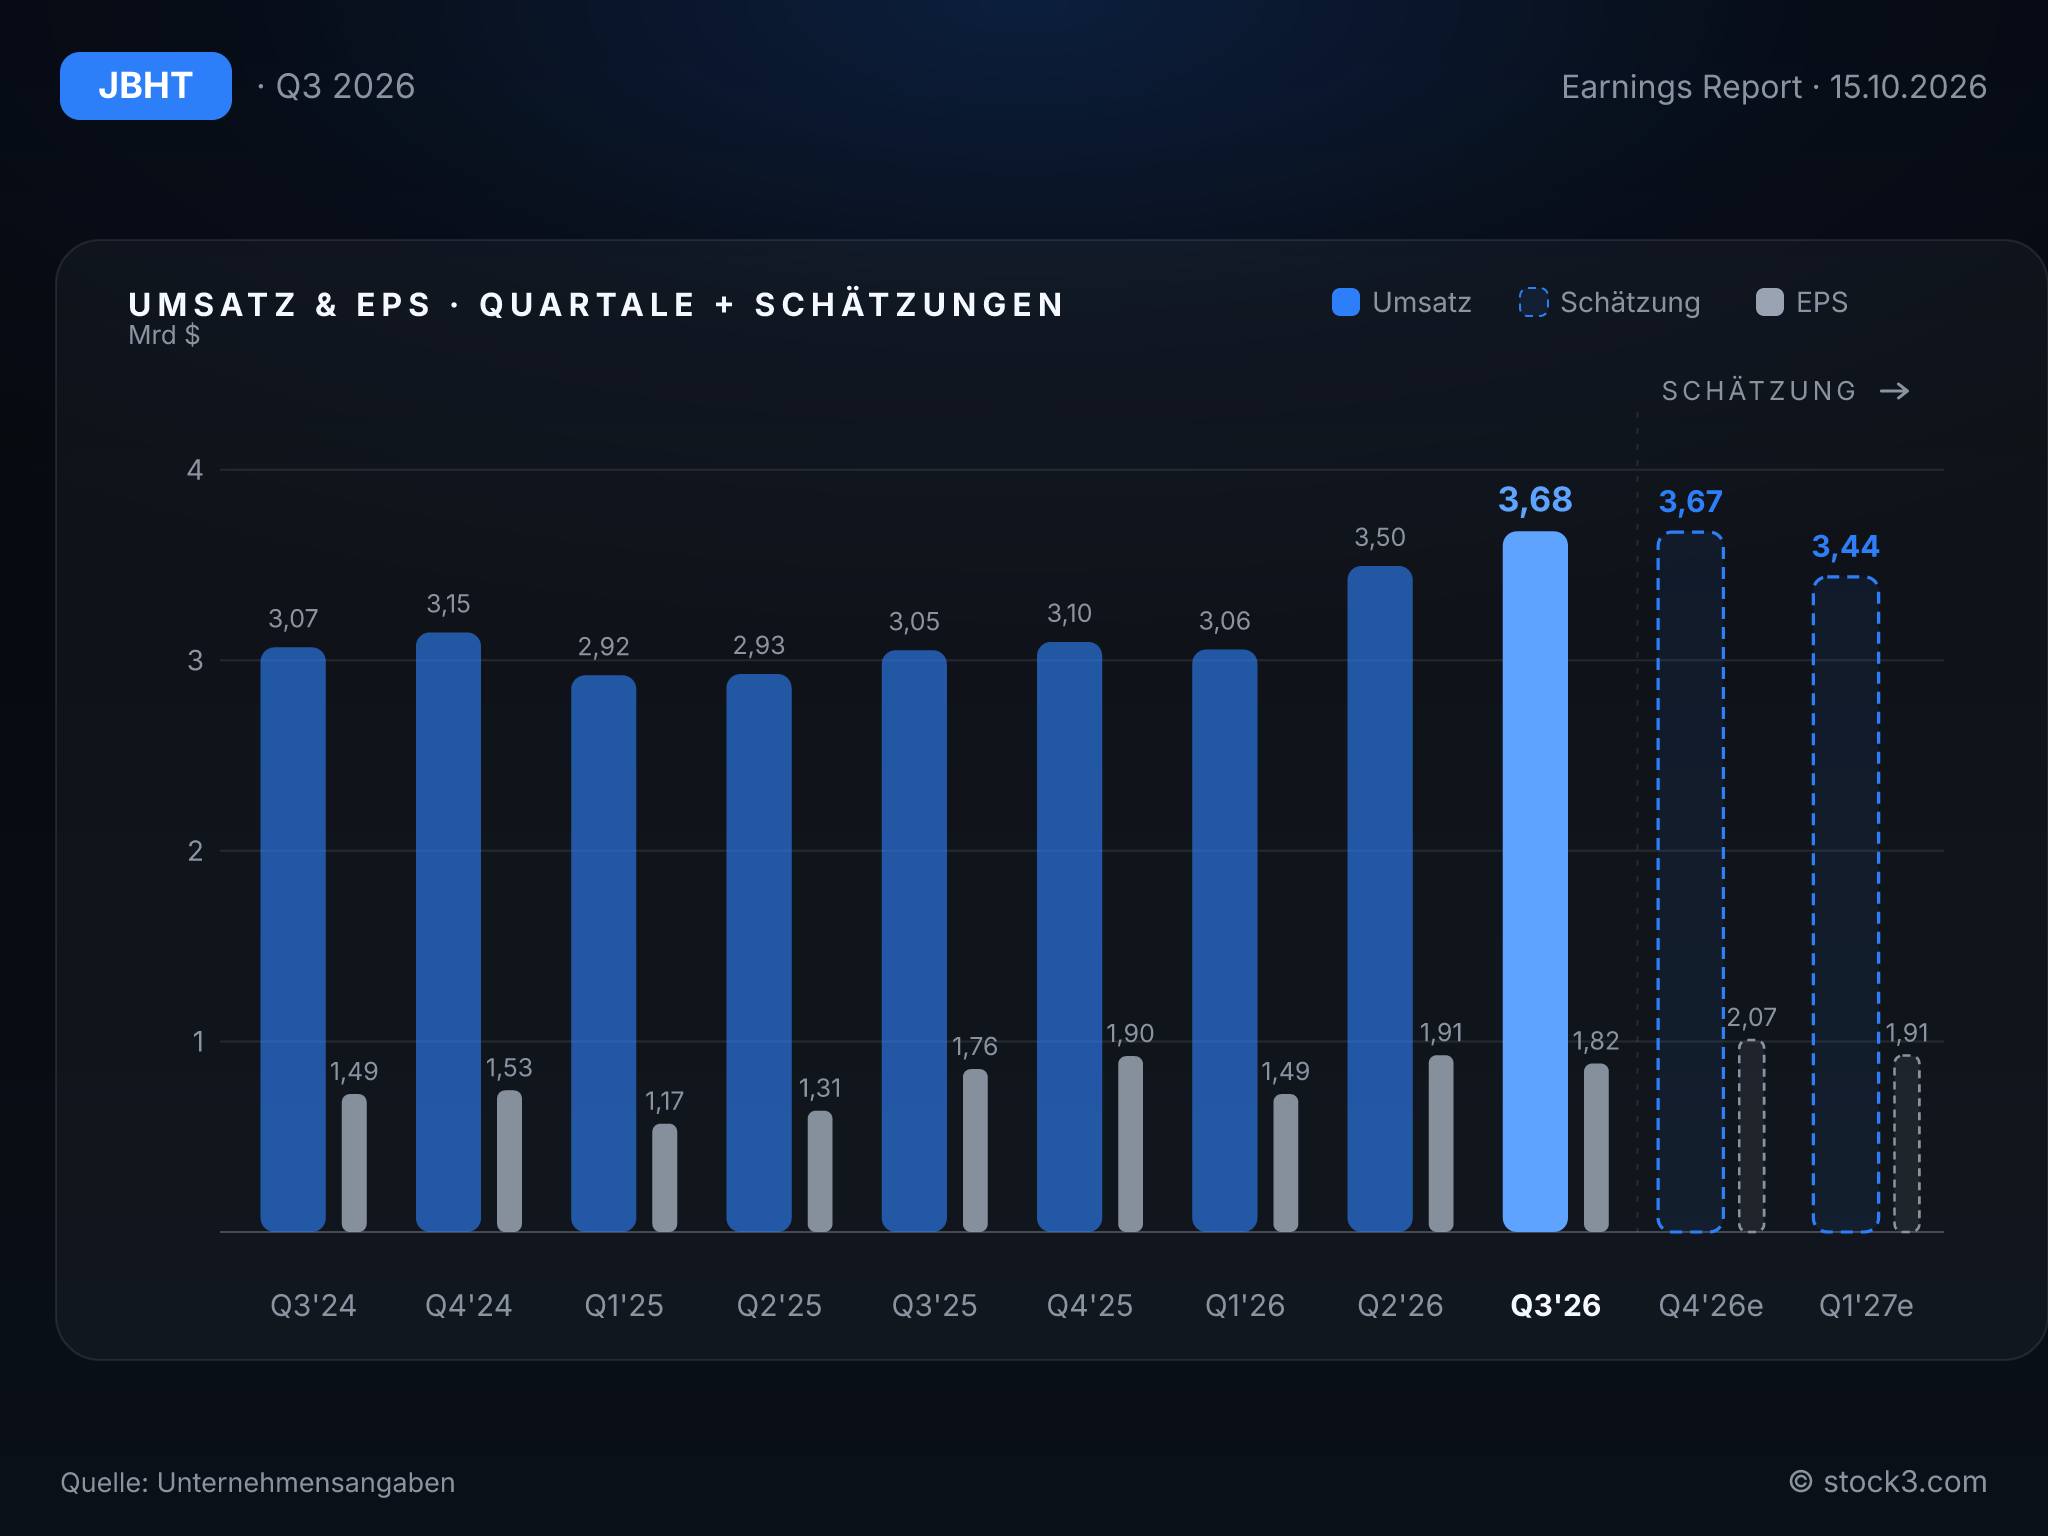
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Der Umsatz ist kaum der Engpass für die weitere Entwicklung. Das Wachstum hat sich seit Jahresbeginn deutlich beschleunigt, nachdem die Erlöse Ende 2025 noch leicht geschrumpft waren. Die offene Flanke bleibt die Kostenseite. Konkret wird J.B. Hunt bei der Steuerquote: Für 2026 rechnet der Konzern nun mit rund 24,0 % nach zuvor 24,0 % bis 24,5 %, also mit dem unteren Ende der bisherigen Spanne.
Die Analystenschätzungen verdeutlichen, wo der Druck liegt. Für das Gesamtjahr liegt der Umsatzkonsens bei 13,81 Mrd. USD; nach 10,23 Mrd. USD in den ersten neun Monaten liegt die Messlatte für das Schlussquartal damit sogar unter dem gerade gemeldeten Wert. Beim Gewinn ist es umgekehrt: Um die durchschnittliche Schätzung von 7,30 USD je Aktie zu erreichen, muss das vierte Quartal nach 5,21 USD auf GAAP-Basis in neun Monaten spürbar mehr liefern als die 1,82 USD des dritten Quartals. Konzernchefin Shelley Simpson zeigt sich zuversichtlich, bleibt in ihren Aussagen aber allgemein. Sie verweist auf die Strategie und den Aufbau neuer Fähigkeiten für langfristig profitables Wachstum.
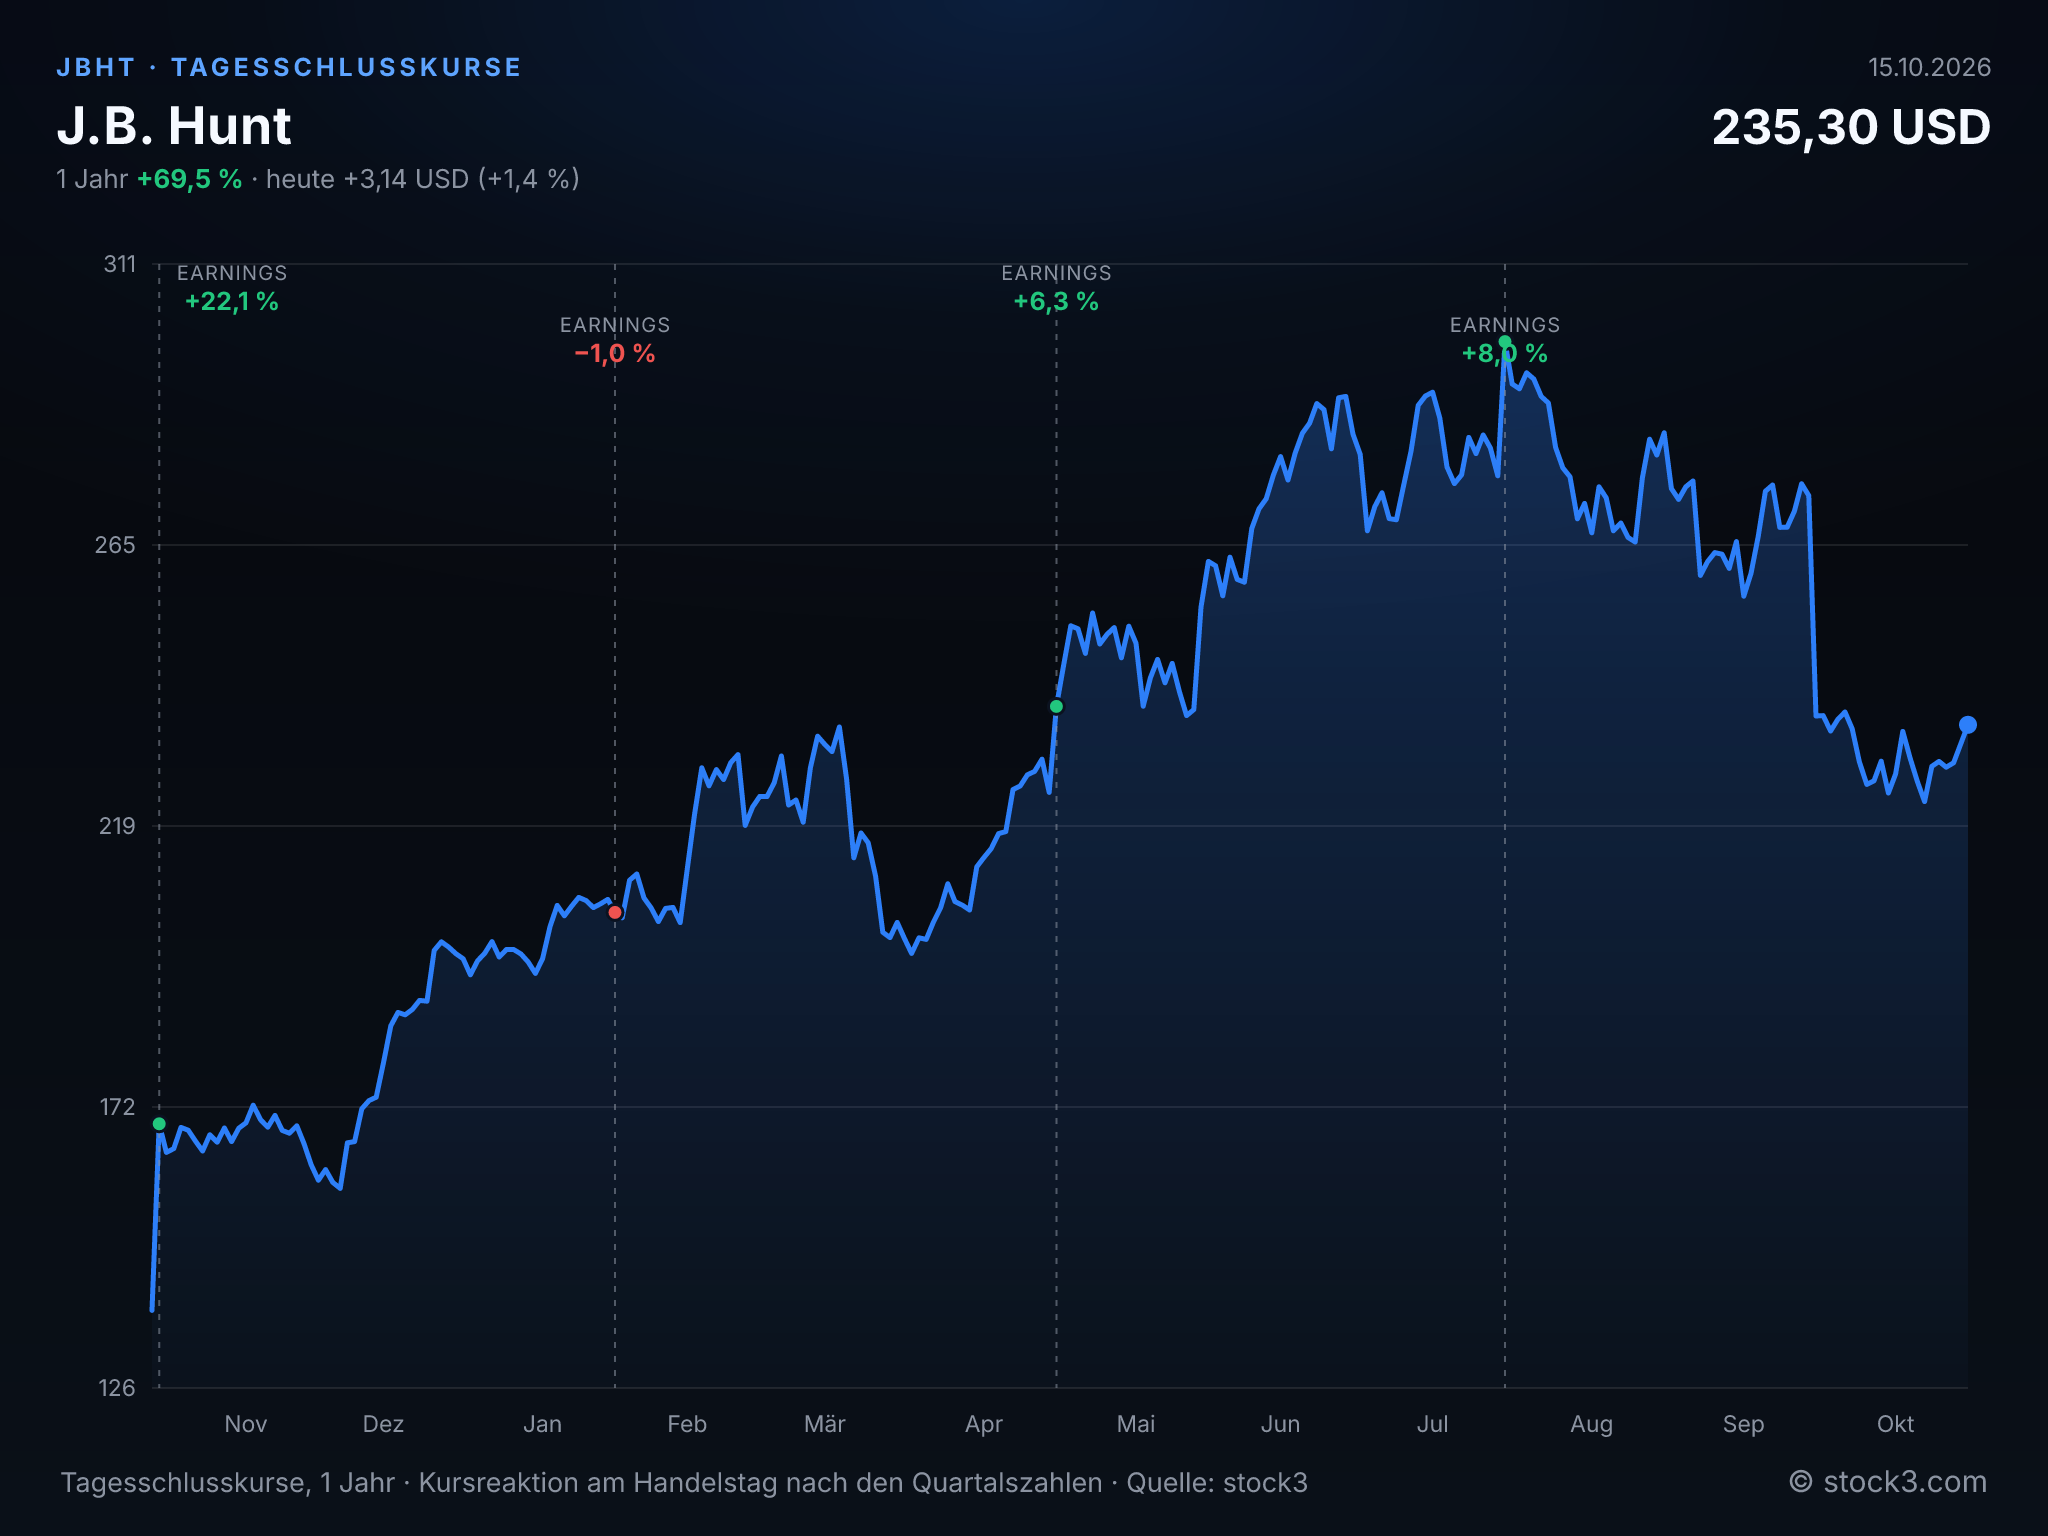
Tagesschlusskurse der J.B. Hunt-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 12,00 Mrd. USD | 13,81 Mrd. USD | 15,24 Mrd. USD |
| EPS | 6,14 USD | 7,30 USD | 9,94 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Den Umsatzkonsens übertrifft J.B. Hunt klar, doch von 20 % mehr Erlös bleiben nur 2 % mehr operativer Gewinn übrig. Für das Quartal sprechen ein Intermodal-Geschäft mit sauberer Gewinnentwicklung und die Wende in der Frachtvermittlung; dagegen stehen die von 7,9 % auf 6,7 % gesunkene operative Marge und ein Dedicated-Segment, dessen Gewinn um 22 % schrumpft. Solange das Umsatzwachstum der Kostenkontrolle vorausläuft, bleibt die Tendenz für die Aktie neutral. Auf Basis der Analystenschätzungen sinkt das KGV zwar von 32,2 für 2026 auf 23,7 für 2027. Dahinter steht jedoch ein erwartetes Gewinnwachstum von 36 %, das ohne Fortschritte bei Fahrer-, Versicherungs- und Fremdfrachtkosten schwer erreichbar ist.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

