INTEL: Xeon-Chips sind knapp – trotzdem soll der Umsatz sinken
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Intel kommt mit der Fertigung seiner Xeon-Serverchips kaum hinterher und erwartet für das Schlussquartal trotzdem weniger Umsatz und einen nicht einmal halb so hohen bereinigten Gewinn je Aktie. Die anhaltende PC-Schwäche holt das starke dritte Quartal damit wieder ein.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 21 % auf 16,5 Mrd. USD und liegt knapp unter der durchschnittlichen Analystenschätzung von 16,56 Mrd. USD. • Das bereinigte verwässerte EPS steigt von 0,23 USD auf 0,52 USD und übertrifft den Konsens von 0,41 USD sowie die eigene Prognose von 0,38 USD. • Die Sparte Data Center and AI wächst um 78 % auf 7,3 Mrd. USD, während das PC-Geschäft CCPG um 5 % auf 8,1 Mrd. USD schrumpft. • Für das vierte Quartal erwartet Intel 15,0 bis 16,0 Mrd. USD Umsatz, eine bereinigte Bruttomarge von 38,0 % und ein bereinigtes EPS von 0,25 USD. • Die Zahl der verwässerten Aktien steigt binnen Jahresfrist von 4,53 Mrd. auf 5,31 Mrd. Stück, die jüngste Kapitalerhöhung brachte 23 Mrd. USD ein. |
Intel steigert den Umsatz im dritten Quartal um 21 % gegenüber dem Vorjahr auf 16,5 Mrd. USD. Damit verfehlt der Konzern die durchschnittliche Analystenschätzung von 16,56 Mrd. USD hauchdünn, liegt aber oberhalb der Mitte seiner eigenen Prognosespanne von 15,8 bis 16,8 Mrd. USD. Die Profitabilität verbessert sich deutlich stärker: Die bereinigte Bruttomarge (Non-GAAP) klettert von 40,0 % auf 44,1 %, die bereinigte operative Marge von 11,2 % auf 19,6 %.
Dieser Hebel zeigt sich beim Gewinn je Aktie. Das bereinigte verwässerte EPS steigt von 0,23 USD auf 0,52 USD und liegt damit klar über der durchschnittlichen Analystenschätzung von 0,41 USD sowie der eigenen Zielmarke von 0,38 USD. Nach GAAP sinkt das verwässerte EPS dagegen von 0,90 USD auf 0,60 USD. Für die Einordnung ist die bereinigte Größe maßgeblich, denn beide GAAP-Werte sind verzerrt: Im Vorjahresquartal steuerte der Verkauf der Altera-Mehrheit 1,20 USD je Aktie bei, diesmal hebt ein Bewertungsgewinn auf treuhänderisch verwahrte Aktien für die US-Regierung das Ergebnis um 0,17 USD.
Bei den Aktionären kommt der operative Fortschritt allerdings nicht in vollem Umfang an. Während der bereinigte Nettogewinn um 169 % auf 2,8 Mrd. USD steigt, legt das bereinigte EPS nur um 126 % zu. Die Lücke erklärt sich durch die Zahl der verwässerten Aktien, die binnen Jahresfrist von 4,53 Mrd. auf 5,31 Mrd. Stück wächst; allein die jüngste Kapitalerhöhung brachte 23 Mrd. USD ein. Der Mittelzufluss verschafft Spielraum für den Kapazitätsausbau, doch der Gewinn verteilt sich auf deutlich mehr Aktien.
Das Rechenzentrum zieht den Konzern
Getragen wird das Quartal von der Sparte Data Center and AI (DCAI). Ihr Umsatz steigt um 78 % auf 7,3 Mrd. USD, während sich der operative Gewinn auf 3,04 Mrd. USD mehr als verdreifacht. Finanzchef David Zinsner spricht vom stärksten Wachstum im Rechenzentrumsgeschäft seit 15 Jahren. Aufschlussreich ist die Priorität von CEO Lip-Bu Tan: Vordringlich sei es, zusätzliches Angebot freizusetzen, um die außergewöhnliche Nachfrage nach Xeon-Prozessoren zu bedienen. Im Servergeschäft begrenzt derzeit also eher die eigene Lieferfähigkeit als die Nachfrage das Wachstum.
Das PC-Geschäft, die Client Computing and Physical AI Group (CCPG), läuft in die Gegenrichtung. Der Umsatz sinkt um 5 % auf 8,1 Mrd. USD, der operative Gewinn geht von 2,69 Mrd. auf 2,29 Mrd. USD zurück. Das Rechenzentrum verdient inzwischen spürbar mehr als die umsatzstärkere PC-Sparte. Das macht den Konzern robuster, fängt die Schwäche im PC-Markt aber nicht vollständig auf.
Die Fertigung wächst, bleibt aber tief im Minus
Intel Foundry steigert den Umsatz um 58 % auf 6,7 Mrd. USD. Der operative Verlust verringert sich von 2,32 Mrd. auf 1,85 Mrd. USD. Die Richtung stimmt, doch die Fertigung zehrt weiterhin einen erheblichen Teil dessen auf, was die Produktsparten erwirtschaften. Der bereinigte Free Cashflow steigt unterdessen auf 1,64 Mrd. USD nach 0,90 Mrd. USD im Vorjahresquartal.
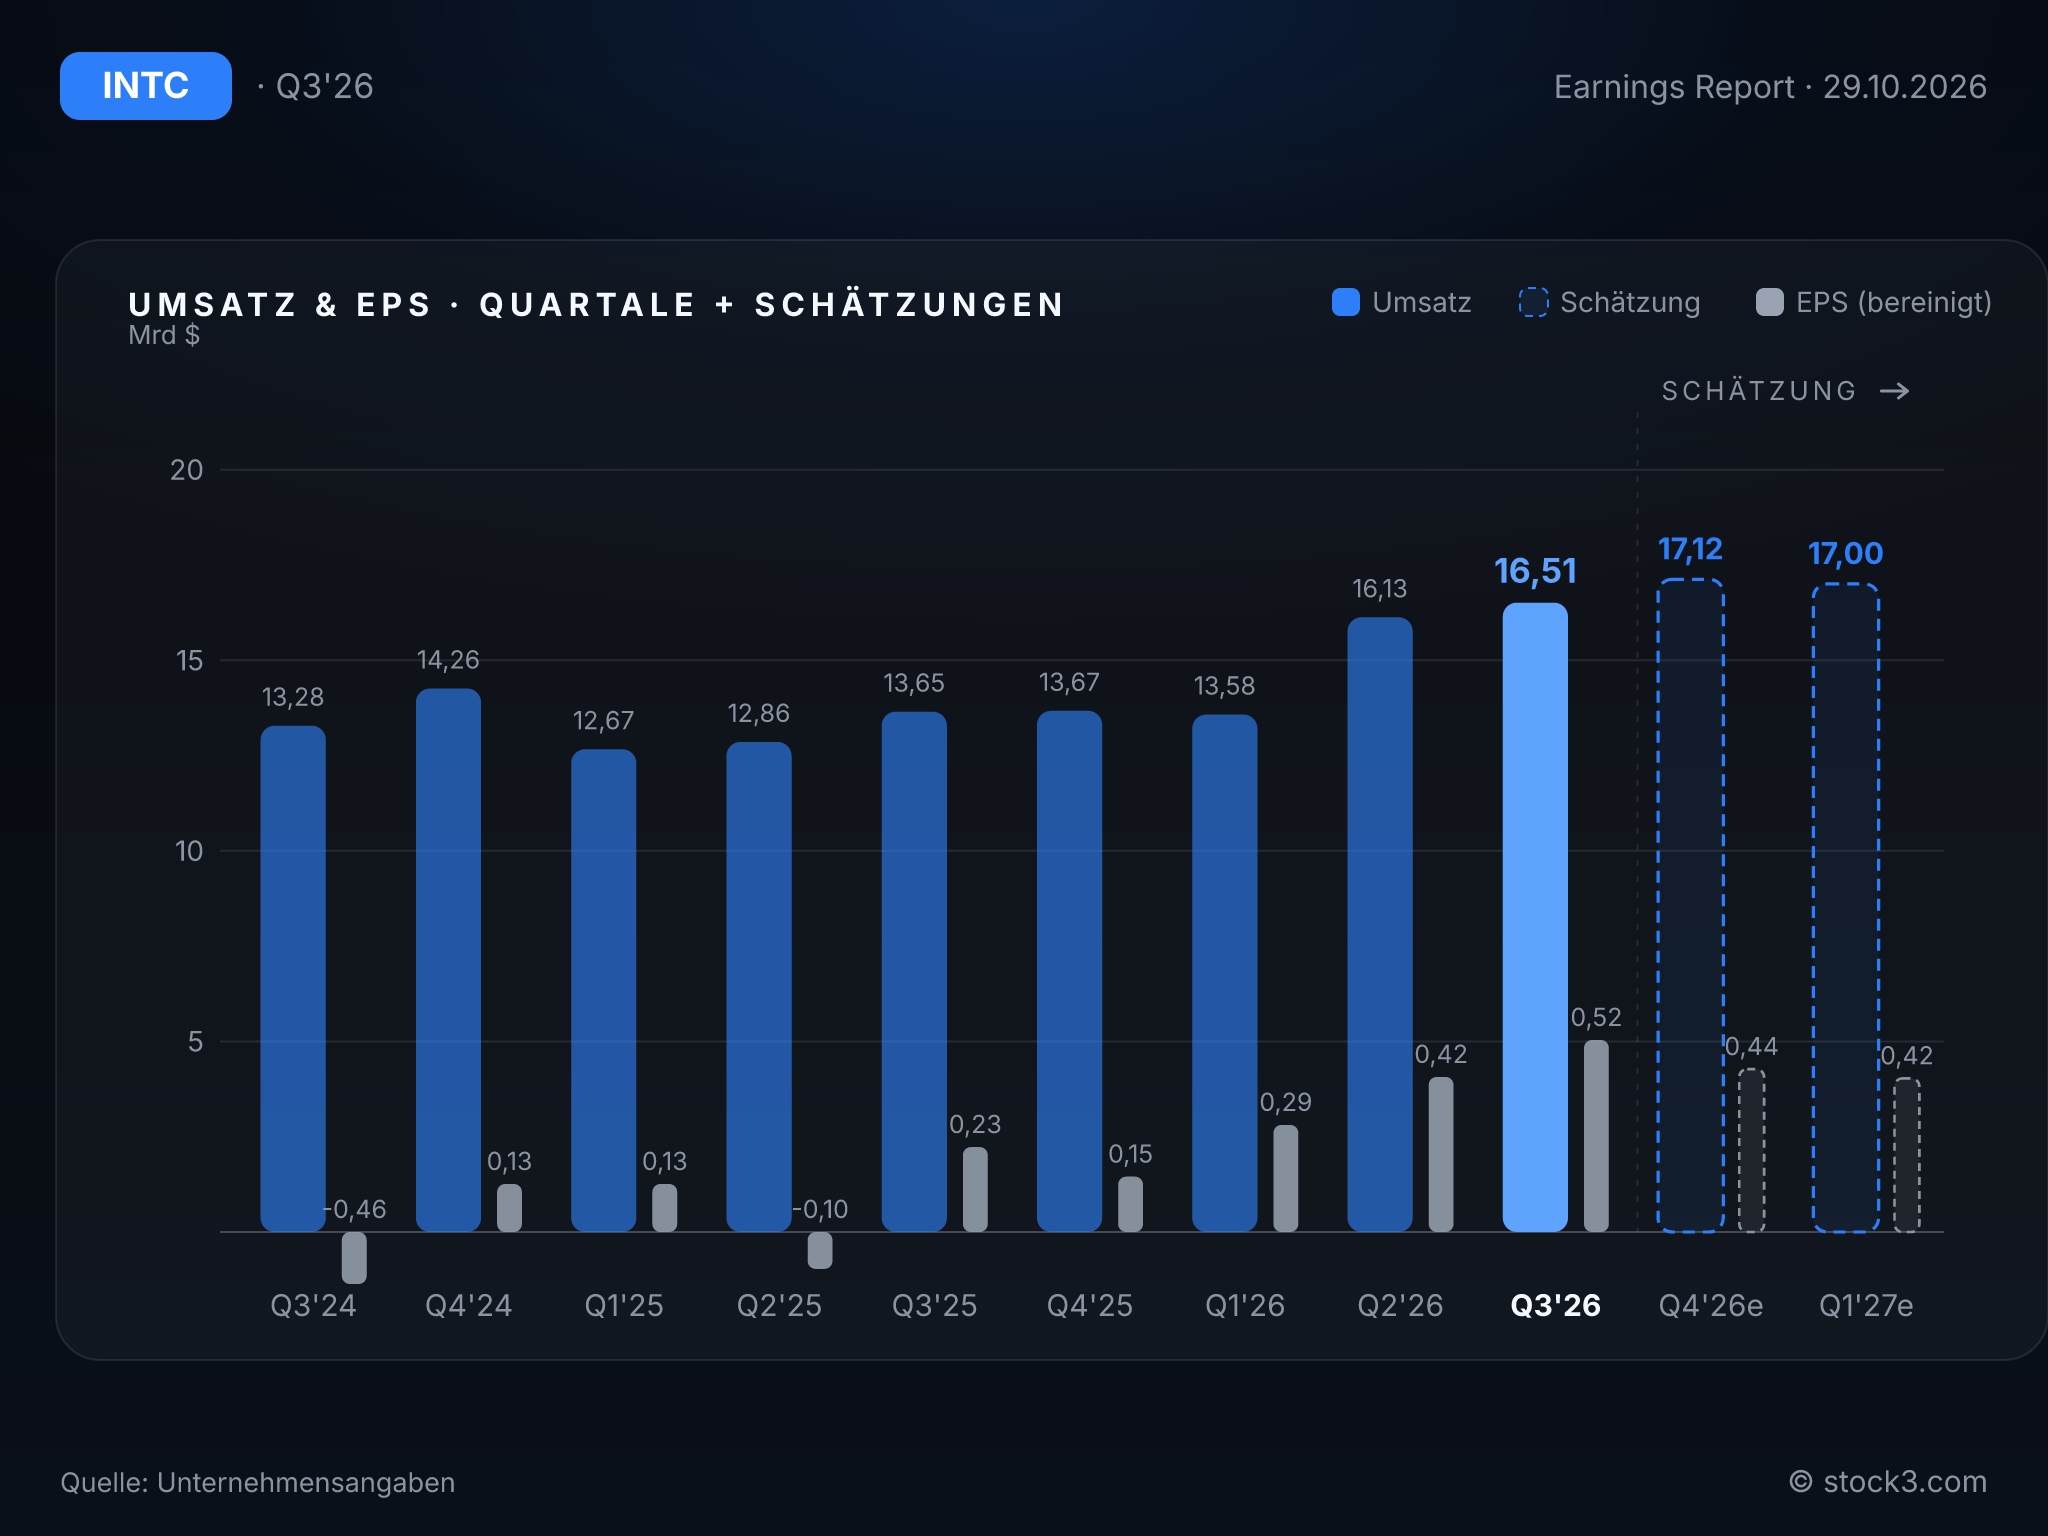
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognose für das Schlussquartal bleibt deutlich hinter dem gerade Erreichten zurück. Intel erwartet einen Umsatz von 15,0 bis 16,0 Mrd. USD; die Mitte läge rund 1 Mrd. USD unter dem dritten Quartal. Die bereinigte Bruttomarge soll auf 38,0 % fallen und damit gut sechs Prozentpunkte unter den jetzt erreichten 44,1 % liegen. Beim bereinigten EPS plant das Management mit 0,25 USD, nach GAAP mit 0,10 USD.
Zinsner rechnet damit, dass die Abschwächung im PC-Markt mindestens bis zum Ende des ersten Halbjahres 2027 anhält. Tan räumt kurzfristige Belastungen in der PC-Branche ebenfalls ein, betont aber die robuste Nachfrage nach Prozessoren. Zusammengenommen liest sich das als Eingeständnis: Solange das Angebot knapp bleibt, kann der Serverschub die PC-Schwäche nicht ausgleichen. Über das Jahr hat sich das Umsatzwachstum von 2,8 % im Vorjahresquartal auf 21 % beschleunigt, allerdings liegt es unter den 25,4 % des zweiten Quartals. Die Prognose kündigt nun einen Umsatzrückgang gegenüber dem Vorquartal an.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 52,85 Mrd. USD | 63,43 Mrd. USD | 74,10 Mrd. USD |
| EPS | 0,41 USD | 1,56 USD | 2,21 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Dem bereinigten EPS von 0,52 USD bei erwarteten 0,41 USD steht für das Schlussquartal eine Prognose von nur 0,25 USD gegenüber: Intel überzeugt im dritten Quartal, stellt aber einen deutlichen Rückschritt in Aussicht. Für den Konzern sprechen das Rechenzentrum mit 78 % Wachstum und der Margensprung, dagegen stehen die schrumpfende PC-Sparte, die anhaltenden Fertigungsverluste und die Verwässerung durch die Kapitalerhöhung. Auf Basis der Analystenschätzungen sinkt das bereinigte KGV von 58,9 für 2026 auf 41,5 für 2027, was ein Gewinnwachstum von 40 % unterstellt. Nach den Aussagen zum PC-Markt müsste ein Großteil davon in der zweiten Jahreshälfte 2027 anfallen. Erst wenn deutlich mehr Xeon-Chips die Werke verlassen, kann das Rechenzentrum die PC-Flaute auffangen. Bis dahin reichen die Argumente für die Intel-Aktie kaum über das bereits Erreichte hinaus.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

