GENERAL MILLS: Organischer Umsatz stagniert, Prognose bleibt stehen
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
General Mills schafft es im ersten Geschäftsquartal 2027, den organischen Umsatzschwund zu stoppen, muss dafür aber weiter Ergebnis abgeben. Der Konzern bestätigt seine Jahresprognose, doch die Zahlen zeigen, wie viel Kraft das kostet.
| Auf einen Blick |
|---|
| Der Umsatz sinkt im ersten Quartal des Geschäftsjahres 2027 um 3 % auf 4,39 Mrd. USD, leicht über der Analystenschätzung von 4,35 Mrd. USD. |
| Das bereinigte EPS fällt von 0,86 auf 0,75 USD (minus 13 % währungsbereinigt) und liegt damit über dem Konsens von 0,717 USD. |
| Das ausgewiesene EPS bricht von 2,22 auf 0,74 USD ein, verzerrt durch einen Buchgewinn von 1,05 Mrd. USD aus dem Joghurt-Verkauf im Vorjahresquartal. |
| North America Retail verliert 7 % Umsatz und 15 % Segmentergebnis, während International um 4 % beim Umsatz und 14 % beim Ergebnis zulegt. |
| General Mills bestätigt die Jahresprognose mit einem erwarteten bereinigten EPS zwischen 3,00 und 3,20 USD sowie Kosteneinsparungen von mindestens 750 Mio. USD. |
General Mills meldet für das erste Quartal des Geschäftsjahres 2027 einen Umsatz von 4,39 Mrd. USD, ein Rückgang um 3 % gegenüber dem Vorjahresquartal und knapp über der durchschnittlichen Analystenschätzung von 4,35 Mrd. USD. Der Rückgang geht fast vollständig auf den Verkauf des US-Joghurtgeschäfts zurück: Ohne diesen Effekt blieb der organische Umsatz gegenüber dem Vorjahr nahezu unverändert.
Das ausgewiesene verwässerte EPS fällt von 2,22 USD im Vorjahresquartal auf 0,74 USD, ein Rückgang um 67 %. Dahinter steht praktisch vollständig ein Sondereffekt: Vor einem Jahr hatte General Mills durch den Verkauf des US-Joghurtgeschäfts einen Buchgewinn von rund 1,05 Mrd. USD verbucht, der die damalige Vergleichsbasis künstlich aufgebläht hat. Bereinigt um solche Posten sinkt das EPS von 0,86 auf 0,75 USD, ein Rückgang von 13 % währungsbereinigt, und liegt damit leicht über der durchschnittlichen Analystenschätzung von 0,717 USD. Das operative Ergebnis von 634 Mio. USD ist nominal um 63 % niedriger als vor einem Jahr, doch auch hier verzerrt der damalige Einmalgewinn den Vergleich; das bereinigte operative Ergebnis (Adjusted Operating Profit) sinkt um 11 % währungsbereinigt, bei einer bereinigten operativen Marge, die von 15,7 % im Vorjahr auf 14,4 % im aktuellen Quartal zurückgeht.
Der Konzern übertrifft damit die Gewinnerwartung knapp, doch die Qualität des Quartals ist gemischt: Die bereinigte operative Marge sinkt von 15,7 % auf 14,4 %, getrieben von höheren Rohstoffkosten und einem Rückgang der verkauften Menge, während höhere Preise und ein besserer Produktmix nur einen Teil davon auffangen.
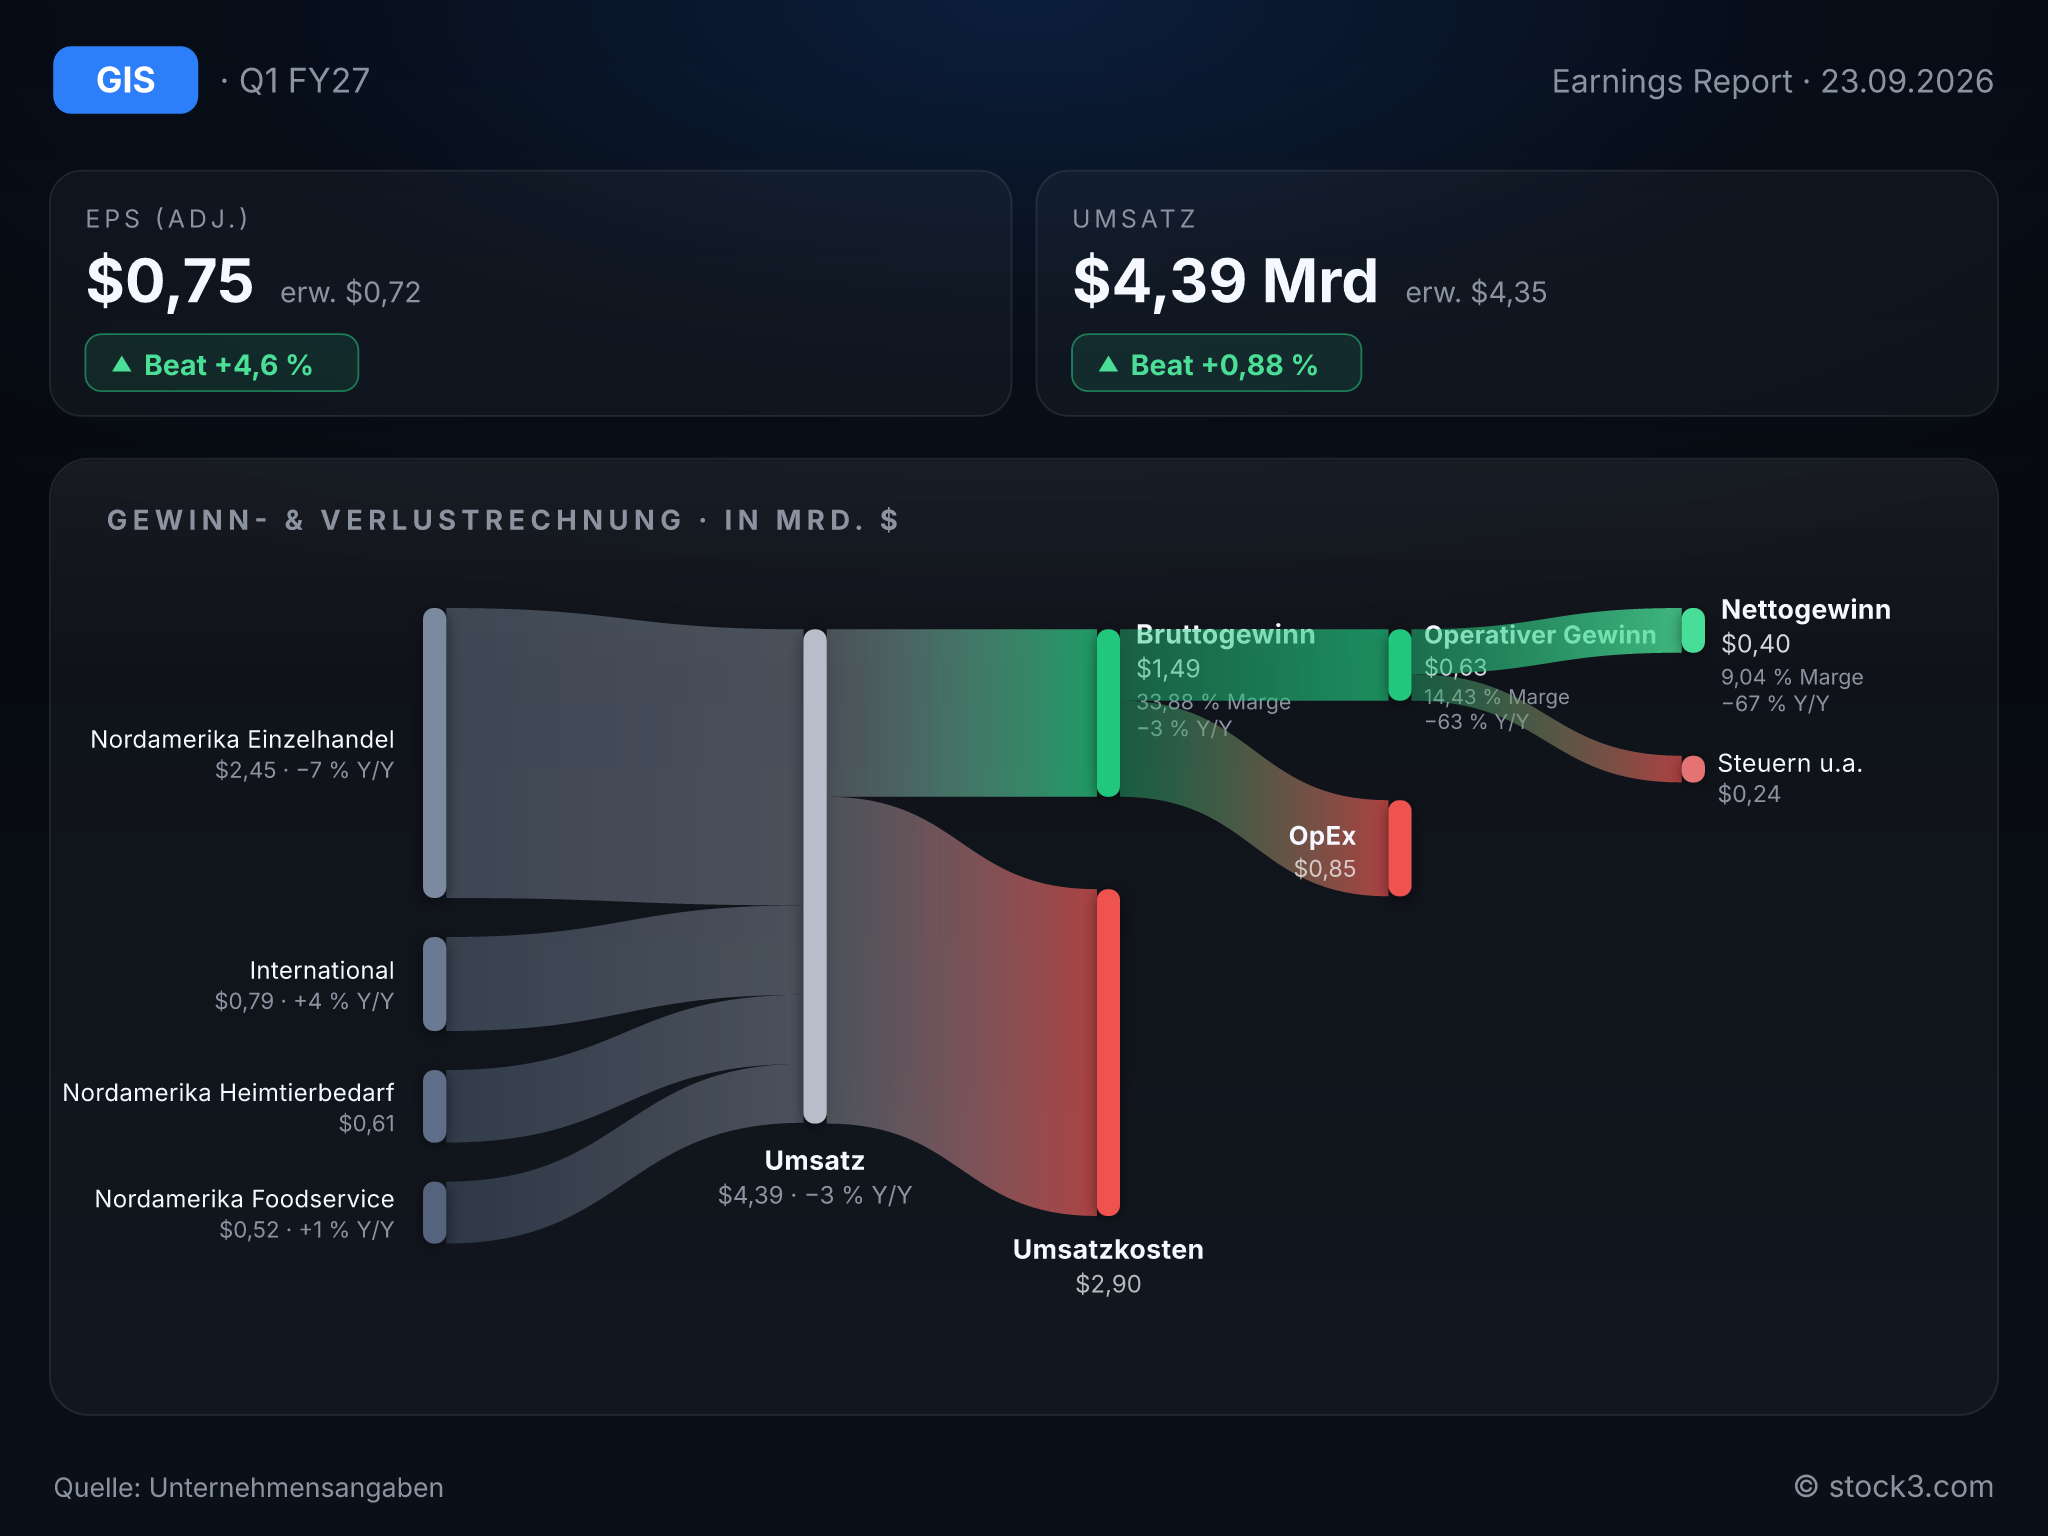
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von GENERAL MILLS INC. (Quelle: Unternehmensangaben)
Nordamerika bleibt die Problemzone, International liefert
Das mit Abstand größte Segment, North America Retail, verliert 7 % Umsatz auf 2,45 Mrd. USD, davon vier Prozentpunkte allein durch den Joghurt-Verkauf. Der organische Umsatz sinkt um 3 %, das Segmentergebnis bricht um 15 % ein auf 479 Mio. USD, belastet durch geringere Mengen und höhere Kosten. Auch das Heimtiersegment North America Pet tritt mit stagnierendem Umsatz von 613 Mio. USD auf der Stelle, das Ergebnis sinkt dort um 12 % auf 100 Mio. USD.
Deutlich anders sieht es im International-Segment aus: Der Umsatz steigt um 4 % auf 794 Mio. USD, getragen von Wachstum in Vertriebsmärkten, Indien und China, das Segmentergebnis legt um 14 % auf 75 Mio. USD zu. Auch North America Foodservice wächst organisch um 4 % und steigert das Ergebnis um 12 % auf 79 Mio. USD. Die Spreizung zeigt, dass die Kernmärkte in Nordamerika für die Konzern-Story weiterhin die größte Bürde sind, während kleinere Segmente die Wachstumsdelle abfedern, ohne sie zu schließen.
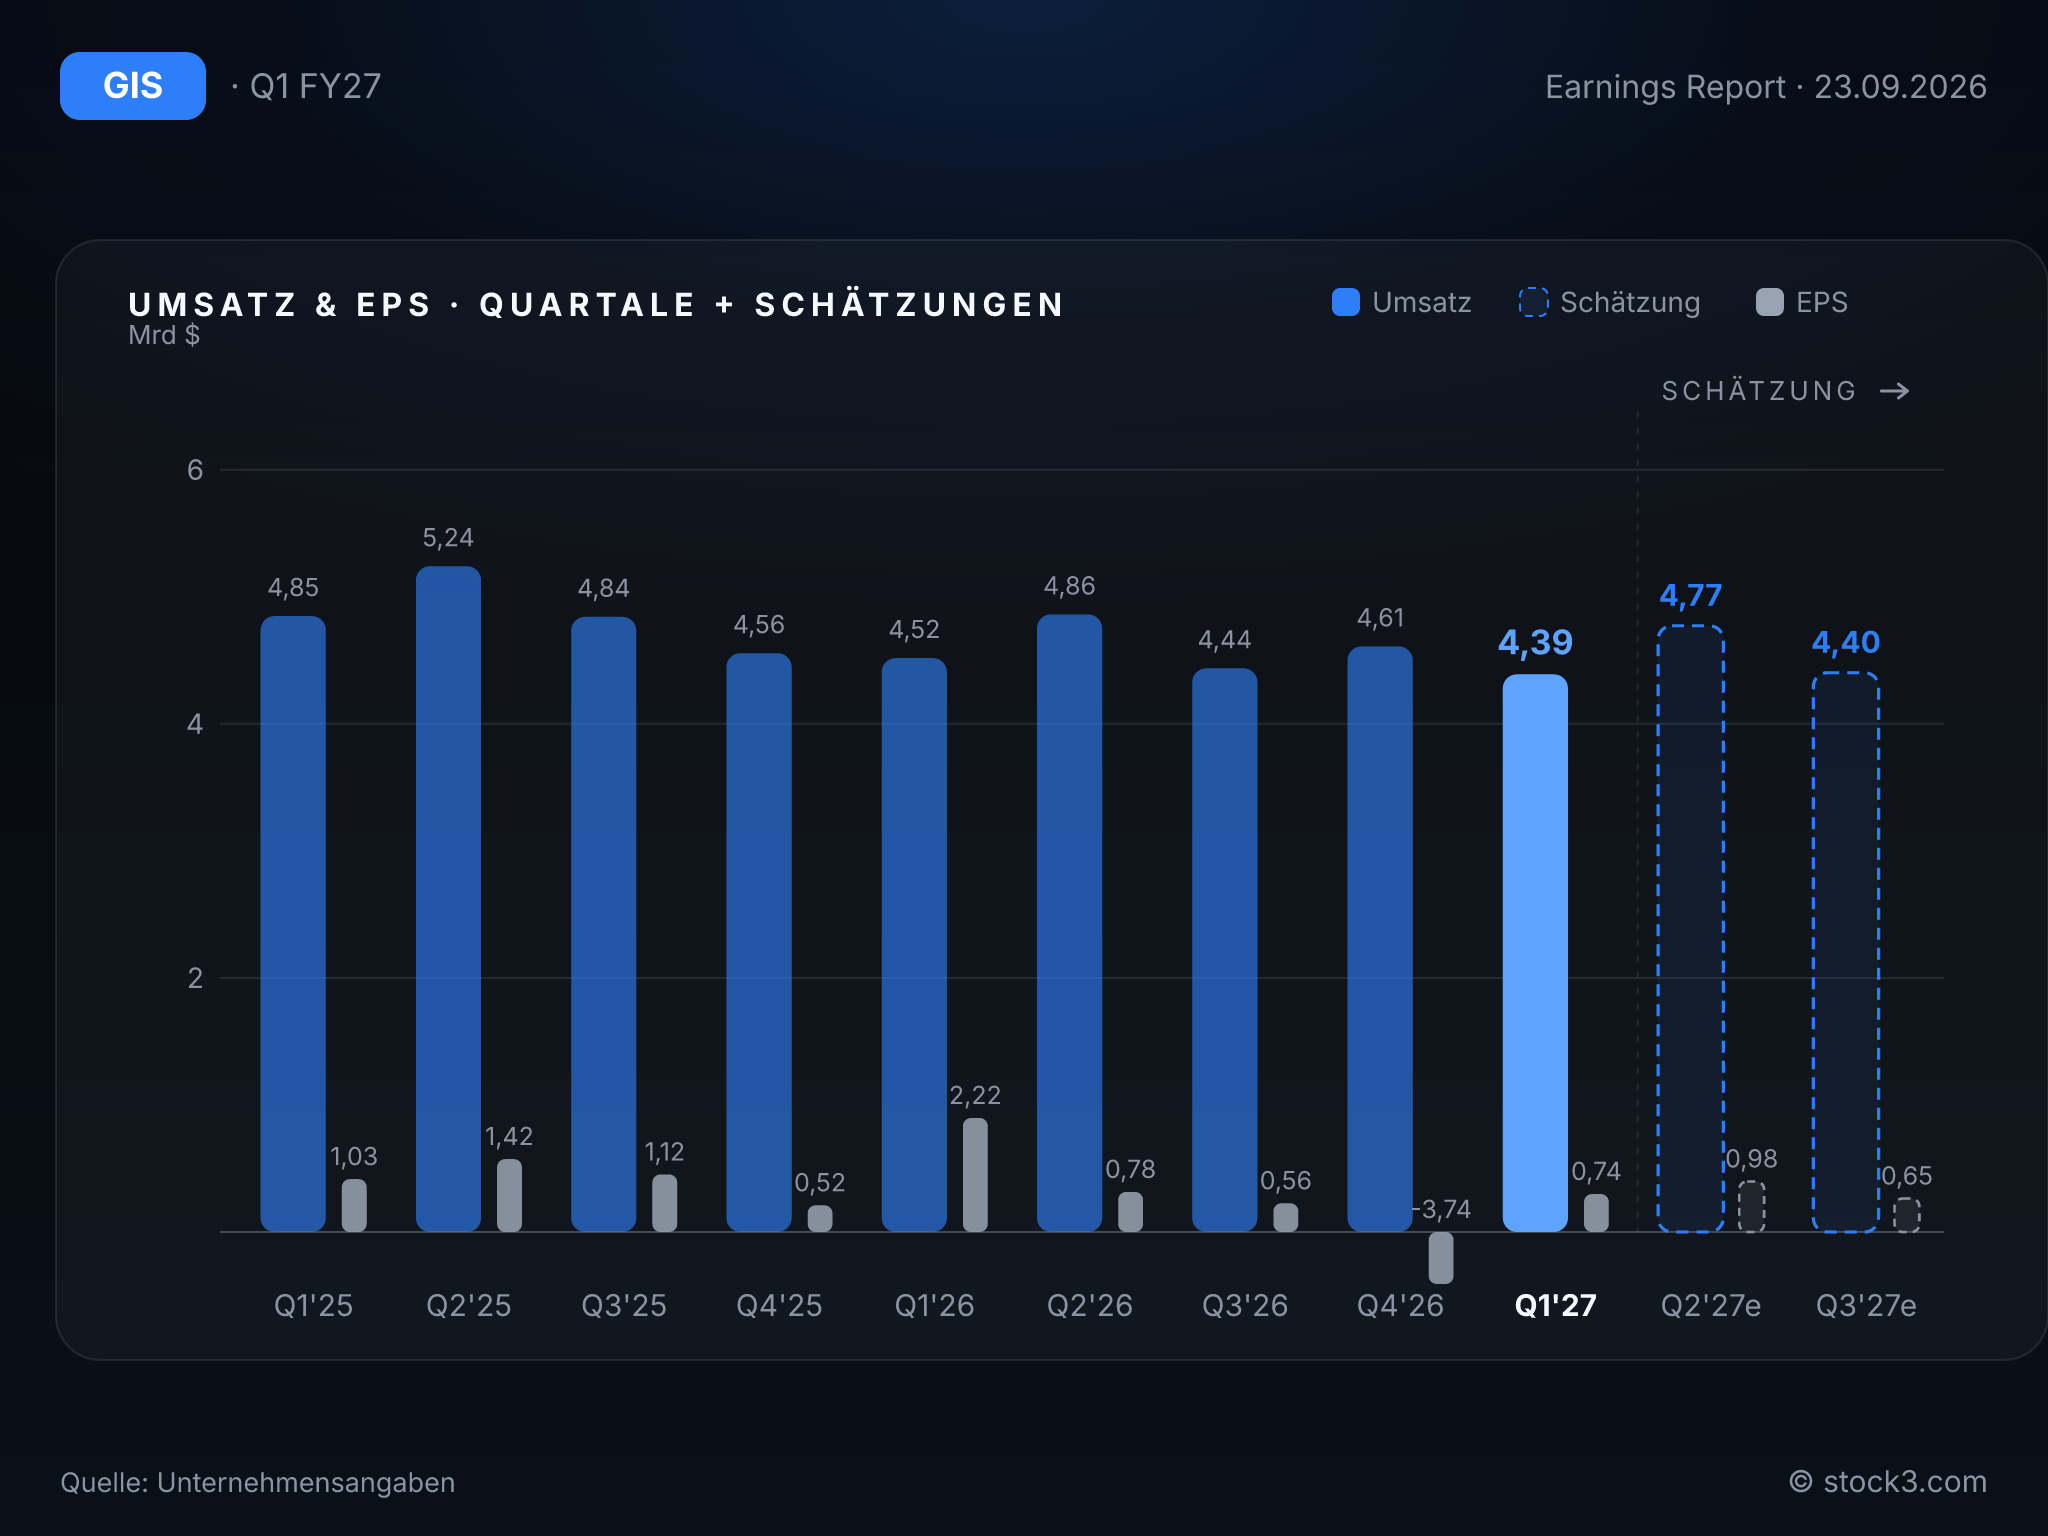
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
General Mills bestätigt die Jahresprognose für das Geschäftsjahr 2027 unverändert, was angesichts eines Quartals mit stagnierendem organischem Umsatz und sinkender bereinigter Marge weniger nach Komfort klingt als nach dem Versuch, die Zielmarke zu halten. Der Konzern erwartet weiterhin einen organischen Umsatz zwischen minus 1,5 % und plus 0,5 %, ein um 8 bis 13 % niedrigeres bereinigtes operatives Ergebnis währungsbereinigt sowie ein bereinigtes verwässertes EPS zwischen 3,00 und 3,20 USD. Die implizite Wachstumsrate der Prognose bewegt sich damit im selben Rahmen wie das gerade gemeldete Quartal, das laut Wachstumsdynamik-Daten zuletzt zwischen minus 8,4 % und plus 1,2 % schwankte. Von einer Trendwende kann also noch keine Rede sein, die Guidance schreibt das bisherige Tempo fort.
Zusätzlich bekräftigt General Mills die zuvor kommunizierten Kosteneinsparungsziele von mindestens 750 Mio. USD im laufenden Geschäftsjahr über das Holistic-Margin-Management-Programm und die globale Transformationsinitiative, mit einem kumulierten Ziel von 3 Mrd. USD bis Geschäftsjahr 2030. Diese Einsparungen sollen die Inflation bei Vorprodukten und höhere Markeninvestitionen auffangen, was zeigt, dass die Ergebnisverteidigung derzeit stärker über Kosten läuft als über Mengenwachstum.
Kennzahlen im Überblick
| Kennzahl | 2026 | 2027e | 2028e |
|---|---|---|---|
| Umsatz | 18,42 Mrd. USD | 17,81 Mrd. USD | 17,94 Mrd. USD |
| EPS | -0,16 USD | 3,08 USD | 3,19 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2026 wie berichtet (GAAP)
Fazit: Ein Quartal mit gestopptem organischem Umsatzrückgang, aber weiter sinkender bereinigter operativer Marge und einem Nordamerika-Geschäft, das nach wie vor Ergebnis verliert, bleibt in der Bilanz unauffällig bis leicht angeschlagen. Das bereinigte EPS von 0,75 USD übertrifft den Konsens knapp, doch der zugrunde liegende Rückgang von 13 % gegenüber dem Vorjahr und die bestätigte, nicht angehobene Jahresprognose sprechen nicht für eine Wende zum Besseren. Auf Basis der Analystenschätzungen liegt das KGV für das Geschäftsjahr 2027 bei rund 11,5 gegenüber einem trailing KGV von rund 10,0, ein Abstand, der keine nennenswerte Bewertungsentlastung verspricht. Die Generall-Mills-Aktie dürfte auf diese Zahlen kaum neue Fantasie ziehen, solange North America Retail nicht wieder Tritt fasst.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|