GE HEALTHCARE: Gewinnprognose über Konsens – die Marge muss weiter zulegen
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
GE HealthCare wächst im dritten Quartal schneller und verbessert dank höherer Absatzmengen, gestiegener Preise und einer geringeren Zollbelastung die Margen in allen drei Sparten. Der Auftragseingang hält mit dem Umsatztempo allerdings nicht ganz Schritt.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt im dritten Quartal um 7,2 % auf 5,51 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 5,35 Mrd. USD. • Das bereinigte EPS erhöht sich von 1,07 auf 1,34 USD, der Konsens lag bei 1,20 USD. • Die bereinigte EBIT-Marge steigt von 14,8 % auf 16,6 %. • GE HealthCare hebt die Prognose für das bereinigte EPS von 4,80 bis 5,00 USD auf 4,95 bis 5,05 USD an. • Die Sparte Pharmaceutical Diagnostics wächst organisch um 13,8 %. |
GE HealthCare, Hersteller von Bildgebungssystemen, Geräten zur Patientenüberwachung und Diagnostika, steigert den Umsatz im dritten Quartal gegenüber dem Vorjahr um 7,2 % auf 5,51 Mrd. USD und übertrifft damit die durchschnittliche Analystenschätzung von 5,35 Mrd. USD. Ohne Zukäufe und Währungseffekte bleibt ein organisches Plus von 6,2 %, zu dem alle Sparten beitragen. Der Auftragseingang wächst organisch um 4,0 %. Mit einem Auftragsbestand von 23,7 Mrd. USD und mehr neuen Bestellungen als abgerechneten Umsätzen ist die Nachfrage gut abgesichert. Dass die Aufträge langsamer zulegen als die Erlöse, begrenzt allerdings den Spielraum für eine weitere Beschleunigung.
Beim Ergebnis fällt der Fortschritt deutlicher aus. Das bereinigte EBIT (Adjusted EBIT) klettert von 761 auf 913 Mio. USD, die Marge von 14,8 % auf 16,6 %. Das bereinigte EPS steigt von 1,07 auf 1,34 USD und übertrifft die durchschnittliche Analystenschätzung von 1,20 USD um 14 Cent.
Nach GAAP verdient GE HealthCare 1,36 USD je Aktie nach 0,98 USD. Der Anstieg um 39,1 % geht allerdings auch auf die Steuerquote zurück, die unter anderem durch eine Einigung nach einer Steuerprüfung im Ausland von 27,8 % auf 17,1 % sinkt. Maßgeblich ist deshalb das bereinigte Ergebnis, dessen Steuerquote mit 22,0 % nahezu stabil bleibt. Die Aktie notiert vorbörslich in einer ersten Indikation rund 3,7 % höher.
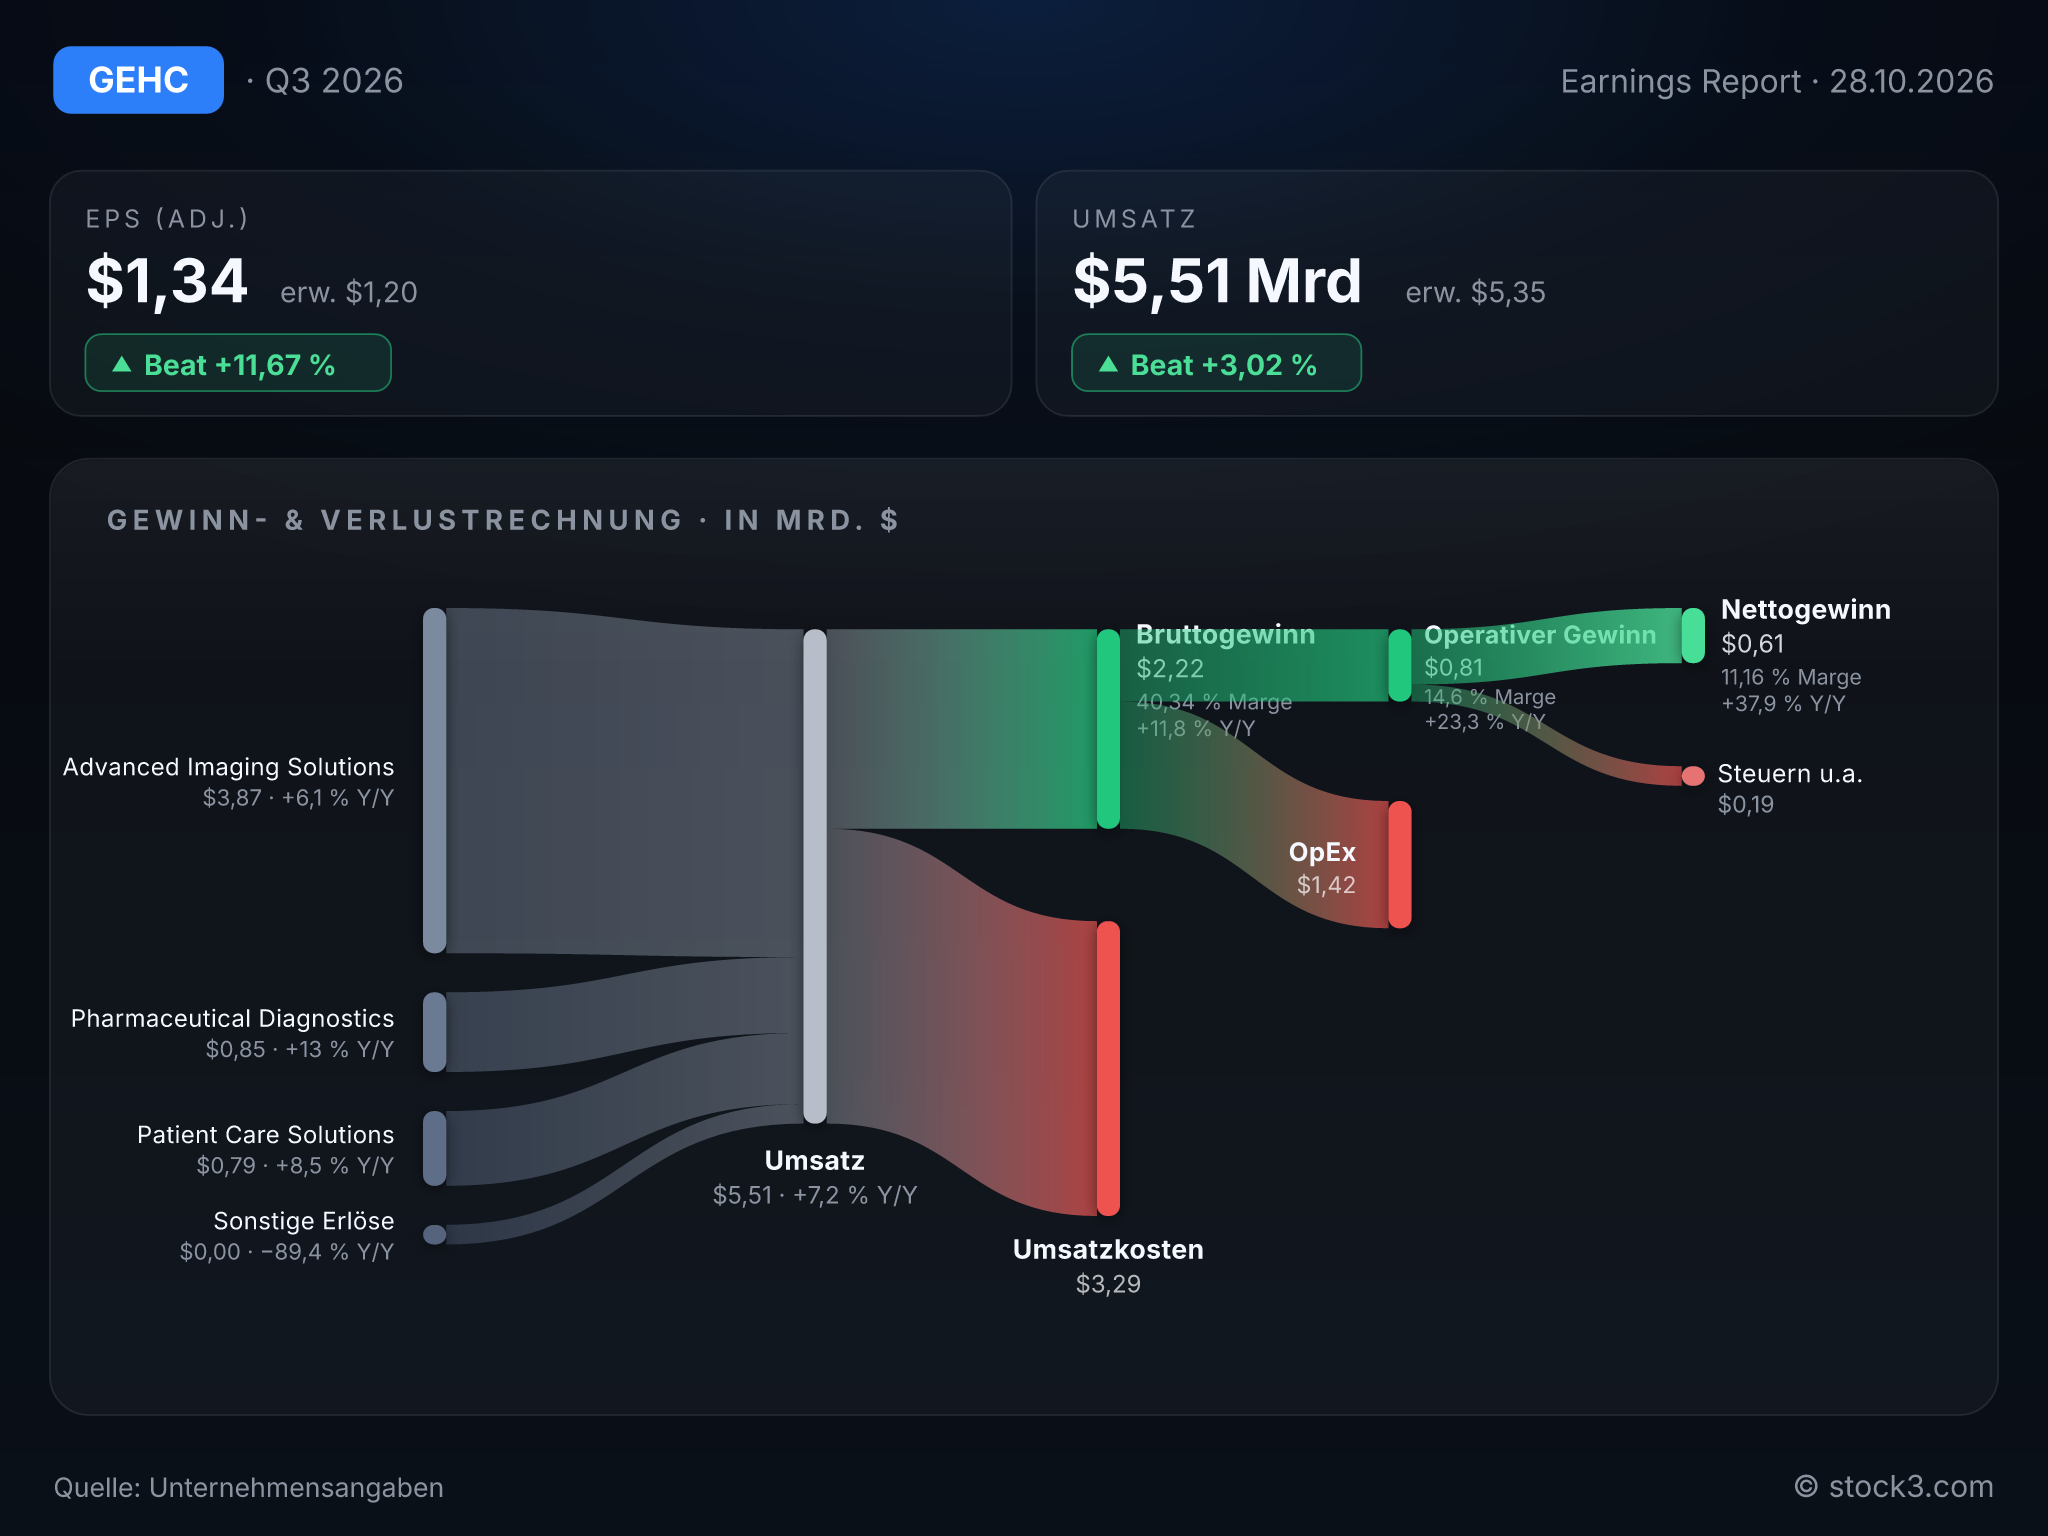
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von GE HealthCare Technologies Inc.. (Quelle: Unternehmensangaben)
Die Zollpolitik schiebt die Marge mit an
Als Treiber nennt das Management höhere Absatzmengen, gestiegene Preise und Kosteneinsparungen aus dem hauseigenen Effizienzprogramm Heartbeat sowie eine im Vorjahresvergleich günstigere Zollbelastung. Die Inflation wirkt dagegen. Rückerstattungen bereits gezahlter Zölle rechnet der Konzern aus dem bereinigten EBIT heraus, im Free Cashflow sind sie dagegen enthalten: Er springt von 483 auf 793 Mio. USD, davon stammen 55 Mio. USD aus einer solchen Rückerstattung. Der Margenfortschritt ruht damit auf breiter Basis, hängt aber zum Teil an der Handelspolitik, die GE HealthCare nicht selbst steuert. Die Quartalsdividende steigt um 14 % auf 0,04 USD.
Das Wachstum kommt aus den kleineren Sparten
Pharmaceutical Diagnostics (PDx) wächst organisch um 13,8 % bei einer Segmentmarge von 29,9 %. Hier setzt die geplante Übernahme von SOFIE Biosciences für 945 Mio. USD an: GE HealthCare will damit die Belieferung mit PET-Radiopharmaka in den USA bis zum Kunden absichern. Patient Care Solutions (PCS) legt organisch um 8,8 % zu und verbessert die Marge um 480 Basispunkte auf 8,6 %; ausgerechnet jetzt wechselt Spartenchefin Jeannette Bankes auf einen CEO-Posten bei einem anderen börsennotierten Unternehmen.
Die mit Abstand größte Sparte Advanced Imaging Solutions (AIS) wächst organisch nur um 4,5 %, steigert die Marge aber auf 15,3 %. Die Bildgebung liefert damit vor allem über die Kostenseite; für das Tempo sorgen Diagnostika und Patientenüberwachung.
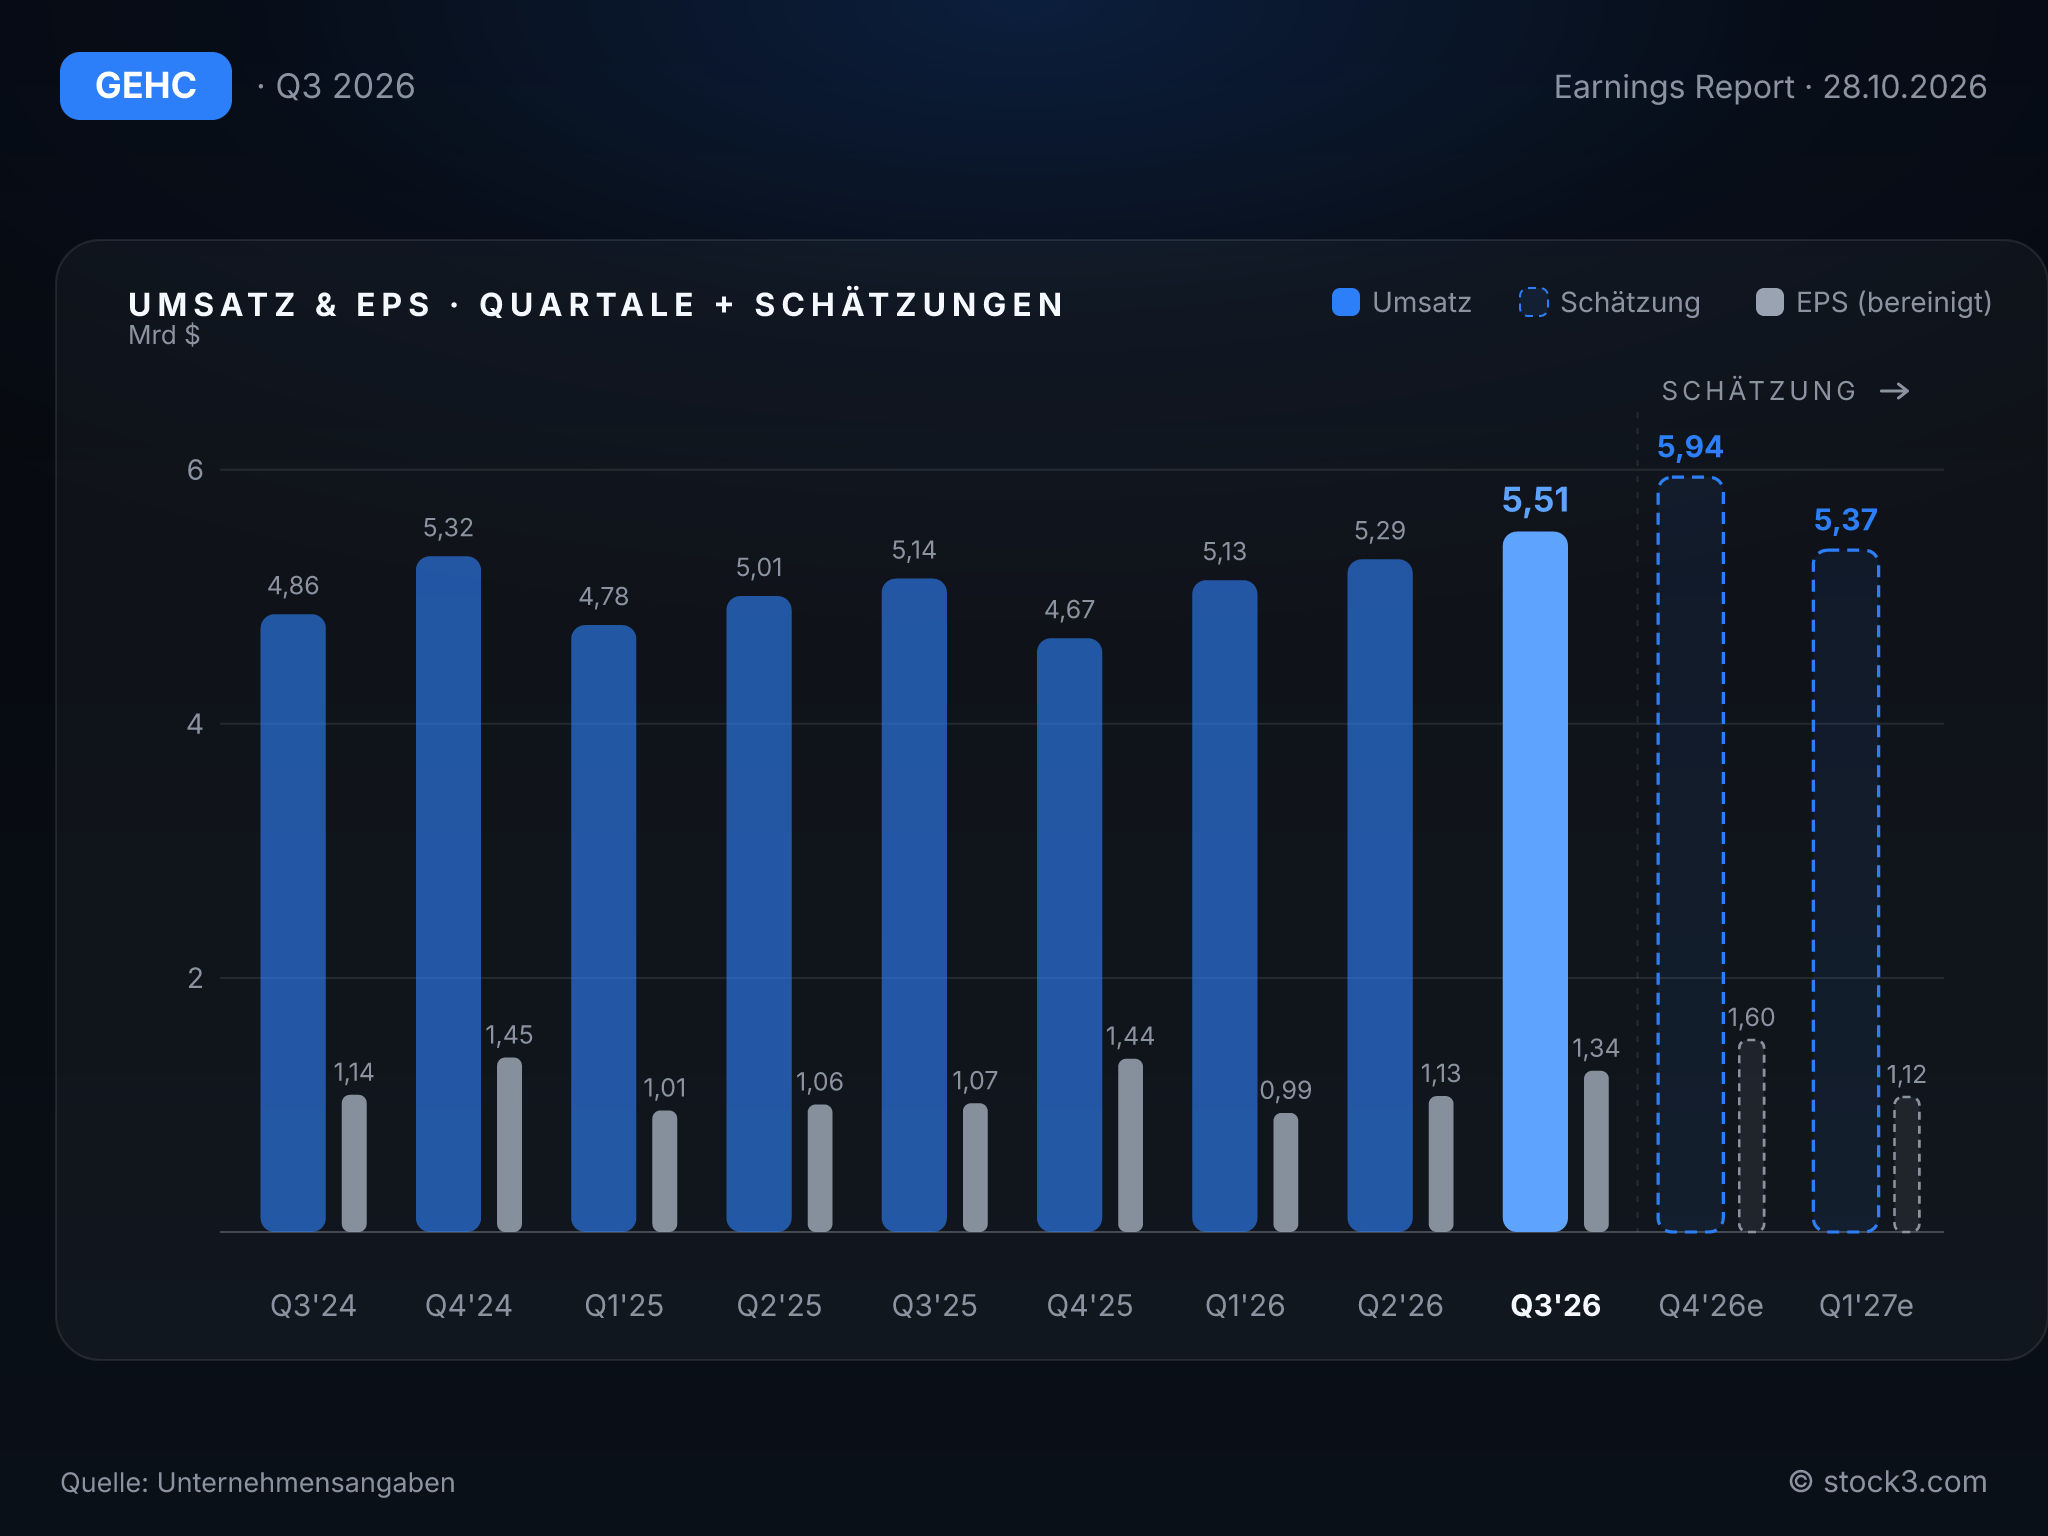
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Beim Gewinn fällt die Anhebung substanziell aus, beim Umsatz legt sich der Konzern auf das obere Ende der bisherigen Spanne fest. Das bereinigte EPS soll nun 4,95 bis 5,05 USD statt 4,80 bis 5,00 USD erreichen; die gesamte Spanne liegt damit über der durchschnittlichen Analystenschätzung von 4,92 USD. Das organische Wachstum soll 4,0 % erreichen, zuvor waren 3,0 bis 4,0 % angepeilt. Der Free Cashflow soll mehr als 1,6 Mrd. USD betragen; für die bereinigte EBIT-Marge hebt der Konzern die Untergrenze an und erwartet nun 15,5 bis 15,7 %. Der CEO begründet den Schritt mit der verbesserten Entwicklung seit Jahresbeginn und dem Schwung im Geschäft.
Die Dynamik spricht für ihn: Im dritten Quartal beschleunigt sich das ausgewiesene Umsatzwachstum nach 5,8 % im Vorquartal auf 7,2 %. Die Jahresprognose für das organische Wachstum liegt mit 4,0 % knapp unter den 4,2 % der ersten neun Monate und ist damit vorsichtig gefasst. Bei der Marge ist der Anspruch höher. Nach 14,8 % in den ersten neun Monaten setzt die Jahresspanne ein margenstarkes viertes Quartal voraus. Zum Jahresende muss der Gewinn deshalb einen größeren Teil der Arbeit übernehmen.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 20,63 Mrd. USD | 21,72 Mrd. USD | 22,73 Mrd. USD |
| EPS | 4,58 USD | 4,92 USD | 5,44 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: GE HealthCare überzeugt: Der bereinigte Gewinn je Aktie liegt 14 Cent über dem Konsens, das Umsatzwachstum beschleunigt sich auf 7,2 % und die Gewinnprognose liegt vollständig über den Schätzungen. Dem stehen Aufträge, die mit 4,0 % langsamer wachsen als der Umsatz, eine Zollrückerstattung im Free Cashflow und eine vorsichtig gefasste Umsatzprognose gegenüber. Auf Basis der Analystenschätzungen kommt die Aktie auf ein KGV von 14,4 für 2026 und 13,1 für 2027 bei einem erwarteten Gewinnanstieg von rund 10 %. Der angekündigte weitere Margenanstieg im vierten Quartal bleibt die Bedingung für die insgesamt positive Tendenz.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

