CSX: Rekordumsatz – der Gewinn wächst mehr als doppelt so schnell
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Mehr Fracht zu höheren Preisen lässt den Gewinn von CSX überproportional steigen. Eine Abschreibung im Vorjahr verstärkt die gemeldeten Zuwachsraten, doch auch ohne diesen Effekt legt der Gewinn je Aktie um 30 % zu.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 12 % auf den Rekordwert von 4,02 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 3,96 Mrd. USD. • Das verwässerte EPS erhöht sich von 0,37 auf 0,57 USD und liegt über dem Konsens von 0,53 USD. • Gegenüber dem um eine Goodwill-Abschreibung von 164 Mio. USD bereinigten Vorjahreswert wächst das EPS um 30 %. • Das operative Ergebnis steigt auf 1,57 Mrd. USD, die operative Marge um 8,8 Prozentpunkte auf 39,1 %. • Das Transportvolumen legt um 5 % auf 1,69 Mio. Einheiten zu, im Intermodal-Geschäft um 7 %. |
CSX steigert den Umsatz im dritten Quartal um 12 % gegenüber dem Vorjahr auf den Rekordwert von 4,02 Mrd. USD und übertrifft damit die durchschnittliche Analystenschätzung von 3,96 Mrd. USD klar. Zum Plus tragen höhere Treibstoffzuschläge sowie mehr Volumen und höhere Preise im Industriegüterverkehr (Merchandise), im Intermodal-Geschäft und bei Kohle bei. Insgesamt transportiert CSX 1,69 Mio. Einheiten und damit 5 % mehr als im Vorjahresquartal.
Das operative Ergebnis wächst um 44 % auf 1,57 Mrd. USD, die operative Marge steigt um 8,8 Prozentpunkte auf 39,1 %. Der Nettogewinn legt von 694 Mio. USD auf 1,05 Mrd. USD zu. Verwässert verdient CSX je Aktie 0,57 USD nach 0,37 USD im Vorjahr. Da das Unternehmen für das laufende Quartal keine Bereinigungen vornimmt, ist diese GAAP-Zahl zugleich die maßgebliche Größe: Sie übertrifft den üblicherweise auf bereinigter Basis ermittelten Konsens von 0,53 USD. Die Aktie notiert nachbörslich in einer ersten Indikation rund 2,5 % höher.
Den Vergleich begünstigt allerdings eine nicht zahlungswirksame Goodwill-Abschreibung von 164 Mio. USD, die das Vorjahresquartal belastet hatte. Gemessen an den bereinigten Vorjahreswerten wächst das operative Ergebnis um 25 %, der Nettogewinn um 29 % und das EPS um 30 % von 0,44 auf 0,57 USD. Ohne den Basiseffekt fallen die Zuwächse also deutlich geringer aus, bleiben aber stark.
Entscheidend ist das Verhältnis: Der Gewinn wächst mehr als doppelt so schnell wie der Umsatz. Jede zusätzliche Fuhre auf dem bestehenden Netz bringt also weit mehr Gewinn, als die Umsatzzahl allein vermuten lässt. Eine Einschränkung gilt für den Umsatz: Ein Teil stammt aus Treibstoffzuschlägen, die mit dem Dieselpreis schwanken und weniger über die Nachfrage verraten als Mengen und Preise.
Das Wachstum steht auf drei Beinen
Das Intermodal-Geschäft, also der kombinierte Transport von Containern auf Schiene und Lkw, legt beim Volumen um 7 % zu und wächst damit schneller als der Konzern. Die Stärke liegt in der Breite: CSX setzt nicht nur in einem Segment, sondern im Industriegüterverkehr, im Intermodal-Geschäft und bei Kohle sowohl mehr Menge als auch höhere Preise durch. Gelingt beides gleichzeitig, spricht das für eine solide Nachfrage und für ein Netz, das die zusätzliche Fracht zuverlässig bewältigt.
Vorstandschef Steve Angel führt das Ergebnis auf diszipliniertes Arbeiten zurück: Die Bahn habe mehr Fracht für mehr Kunden bewegt, ohne bei Sicherheit und Service Abstriche zu machen. Gerade bei einer Bahn hat dieser Nachsatz Gewicht, denn Wachstum auf Kosten der Pünktlichkeit rächt sich meist schnell. Angel gibt sich selbstbewusst: Er sieht das Unternehmen gut aufgestellt für das vierte Quartal und nennt für 2027 offen das Ziel, zu den Besten der Branche aufzuschließen.
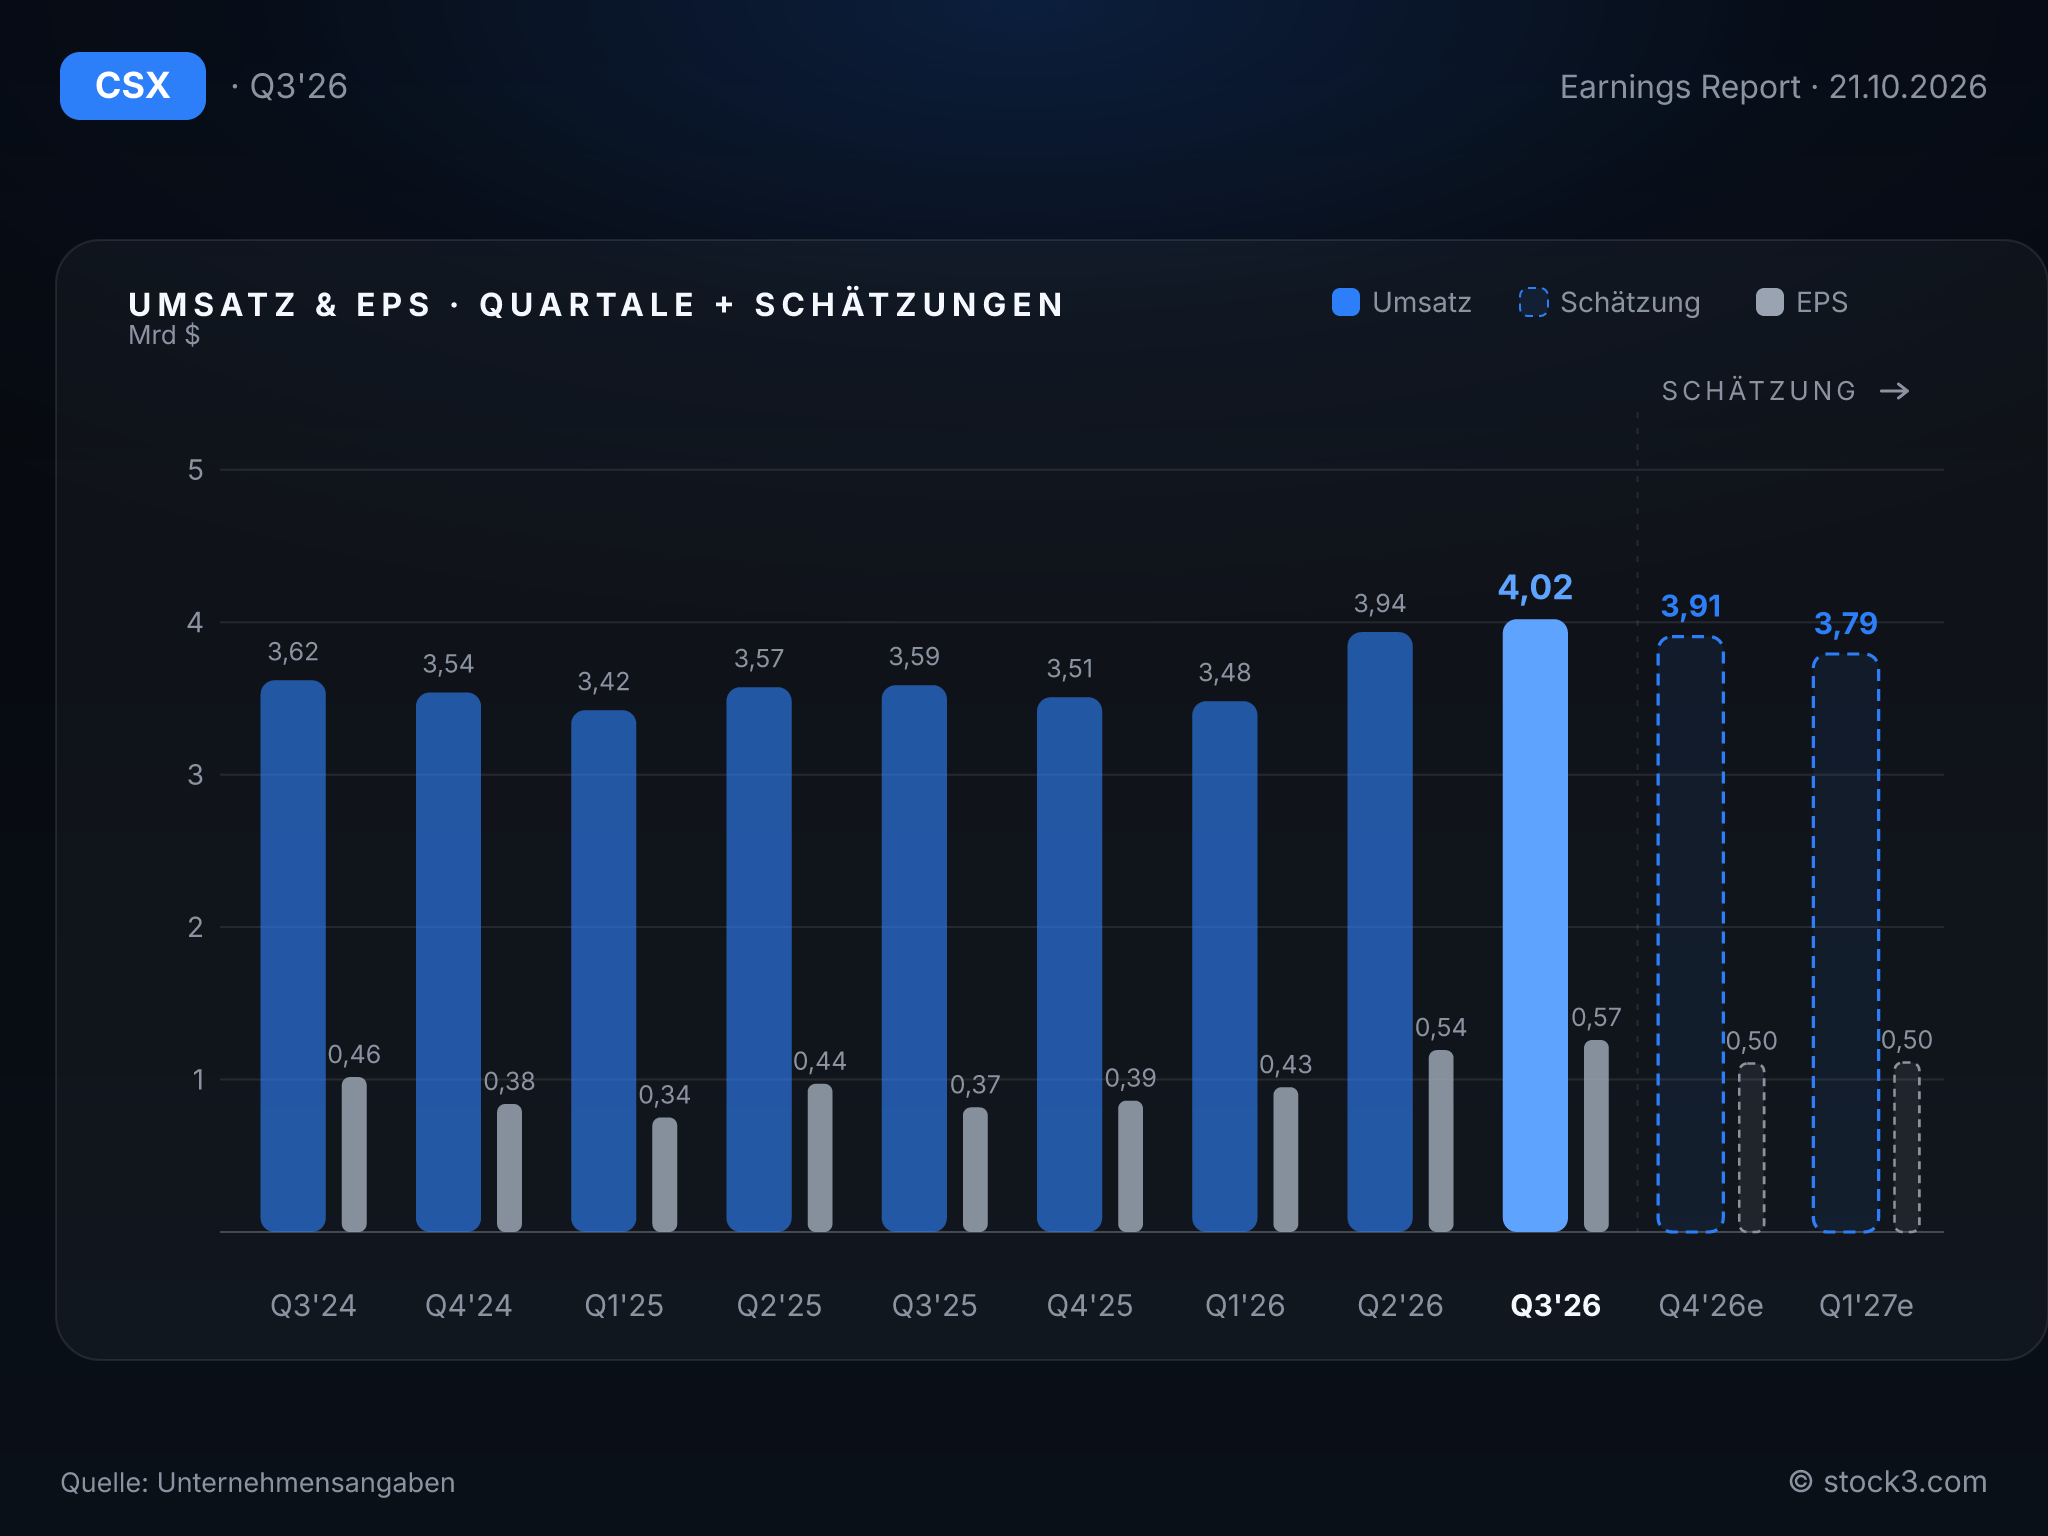
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Mit dem Anspruch auf Bestwerte im Jahr 2027 setzt das Management die Messlatte hoch. Rückenwind gibt das zunehmende Tempo: Das Umsatzwachstum beschleunigt sich auf 12 %, nachdem es im Vorquartal bei gut 10 % lag und Ende des vergangenen Jahres noch leicht im Minus war. Die Verbesserung gerät bisher also nicht ins Stocken.
Analysten rechnen für das Gesamtjahr 2026 im Schnitt mit einem Umsatz von 15,30 Mrd. USD und einem EPS von 2,00 USD, für 2027 mit 2,29 USD je Aktie. Damit dieser Pfad hält, muss das Volumen weiter wachsen und CSX die Kosten im Griff behalten, denn der Basiseffekt aus der Vorjahresabschreibung hilft künftig nicht mehr. Der Treibstoffzuschlag kann zudem in beide Richtungen ausschlagen.
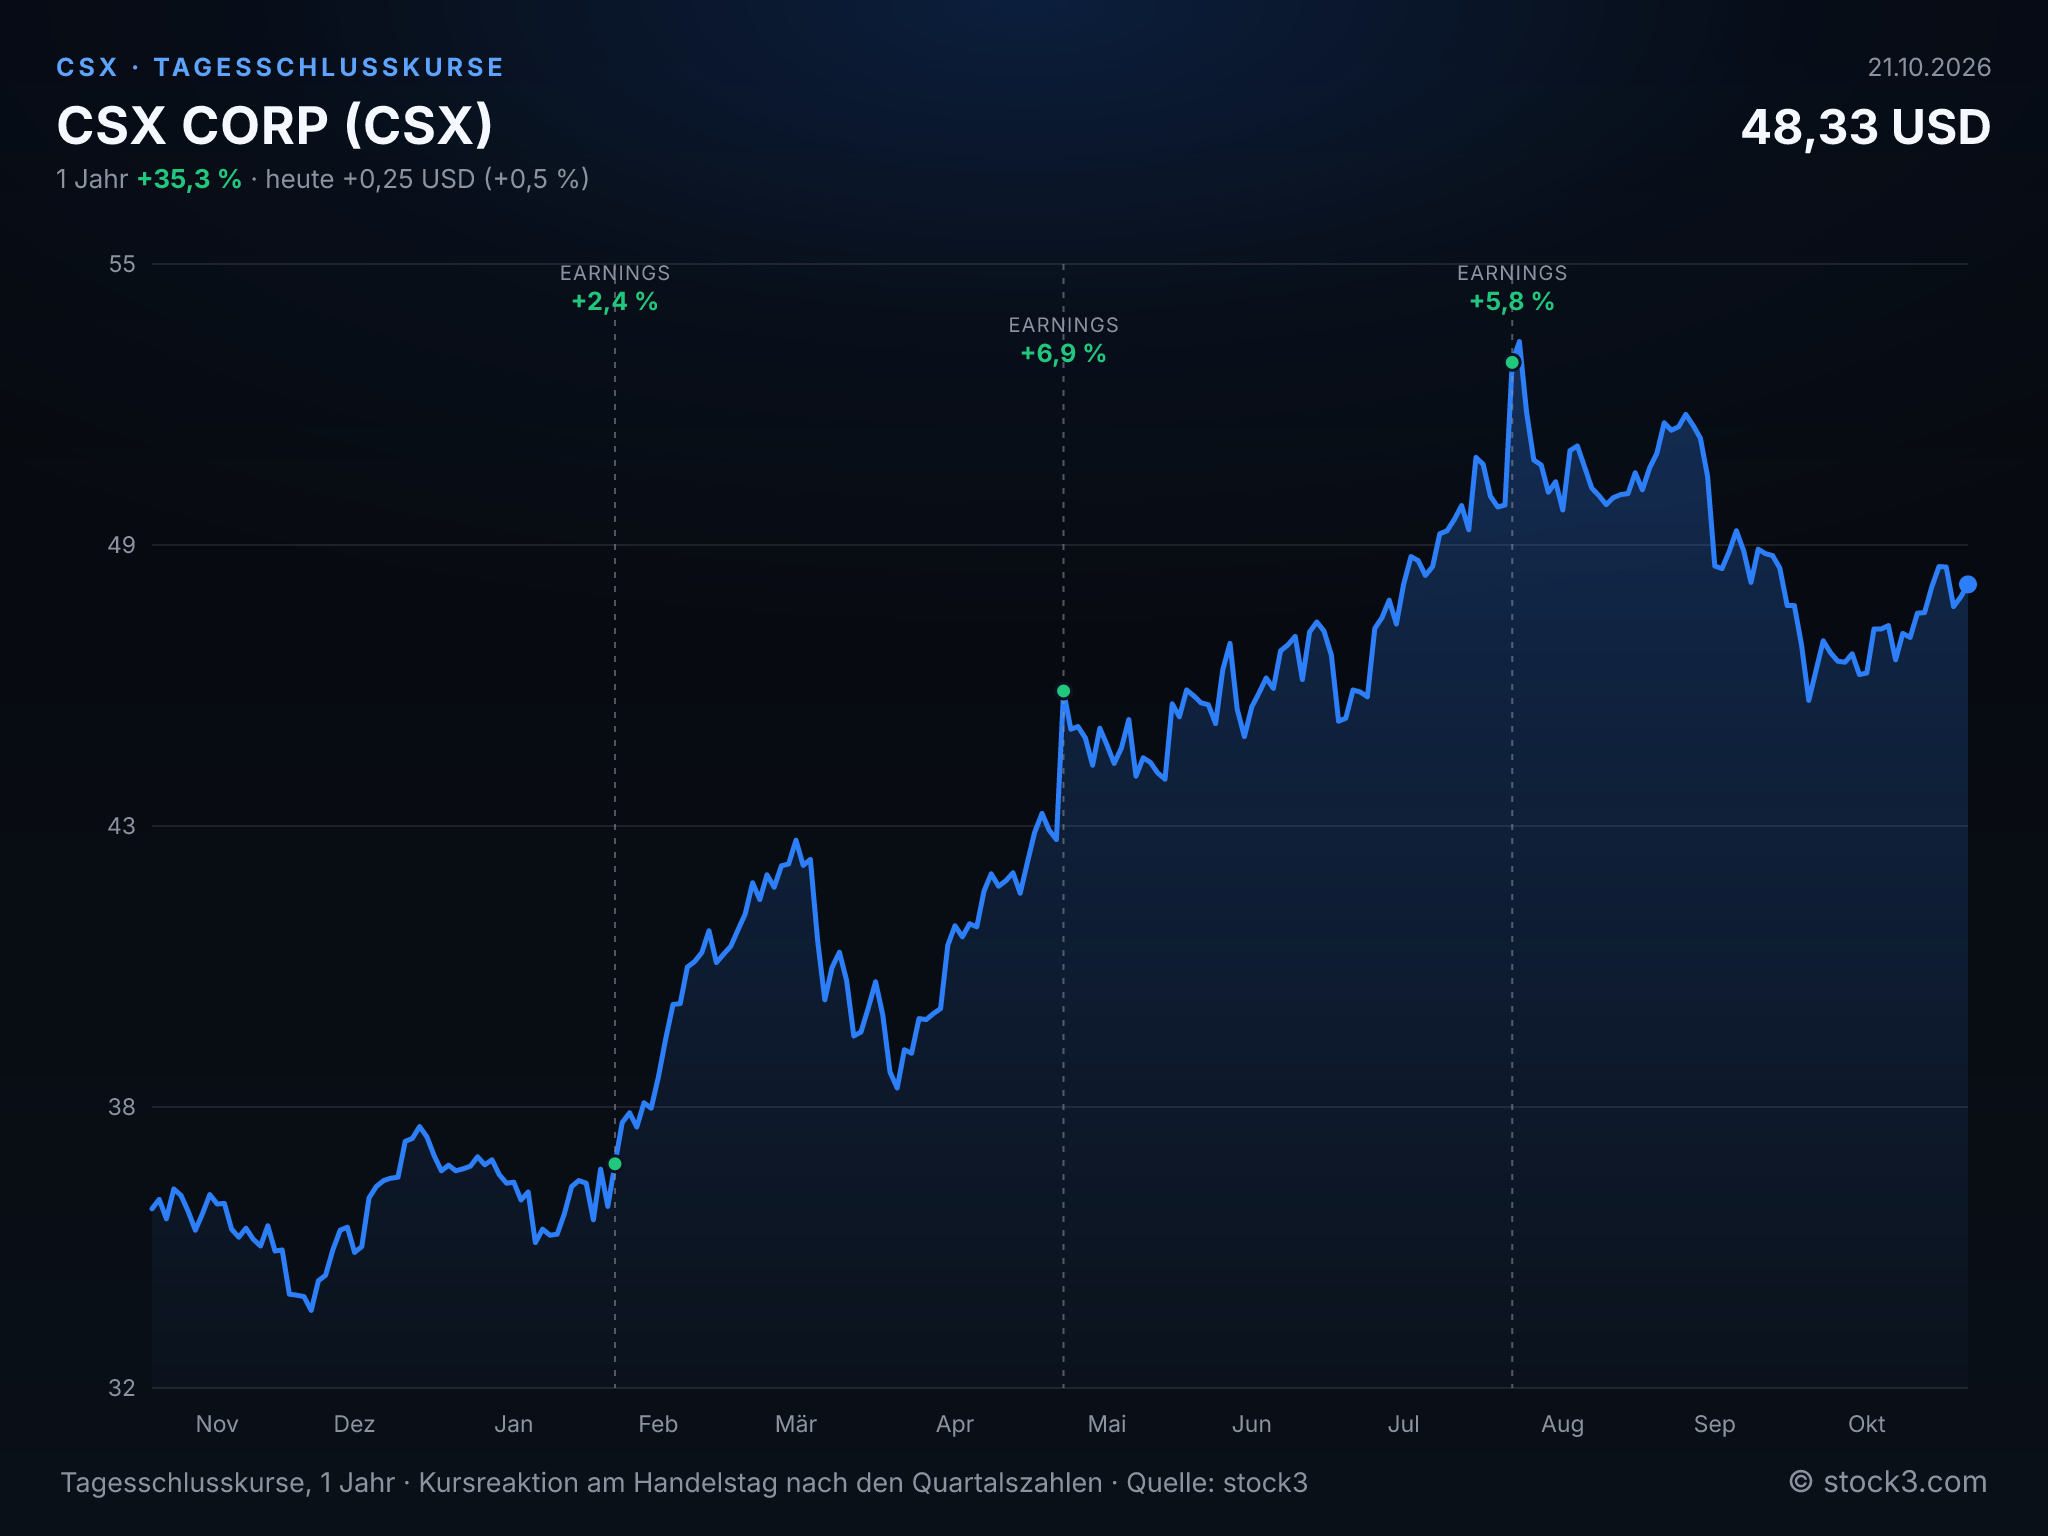
Tagesschlusskurse der CSX CORP-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 14,09 Mrd. USD | 15,30 Mrd. USD | 16,13 Mrd. USD |
| EPS | 1,61 USD | 2,00 USD | 2,29 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: CSX setzt zusätzliche Fracht wirksam in Gewinn um: Die operative Marge von 39,1 % und der bereinigt um 30 % höhere Gewinn je Aktie zeigen die Ertragskraft des Netzes. Die gemeldeten 54 % EPS-Wachstum gehen zwar teils auf die Abschreibung im Vorjahr zurück, zudem hängt ein Teil des Umsatzes am Treibstoffzuschlag. CSX übertrifft die Erwartungen beim Gewinn klar, und auch der Umsatz liegt über dem Analystenkonsens. Auf Basis der Analystenschätzungen beträgt das KGV 24,1 für 2026 und 21,1 für 2027 bei einem erwarteten Gewinnwachstum von 14 %. Der positive Blick auf die Aktie setzt voraus, dass die Züge so voll bleiben wie in diesem Quartal.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

