COMCAST: Peacock verdient Geld – das Kabelnetz verliert an Boden
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Peacock verdient inzwischen Geld und hilft Comcast, trotz weiterer Kunden- und Margenverluste im Breitband die Gewinnerwartungen zu übertreffen. Diese Stabilität hat ihren Preis: Im Kerngeschäft sinken Kundenzahl und Durchschnittspreise zugleich, während der Free Cashflow schrumpft.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz sinkt um 6,1 % auf 29,30 Mrd. USD und liegt leicht über der durchschnittlichen Analystenschätzung von 29,22 Mrd. USD; ohne abgegebene Geschäfte steigt er um 0,5 %. • Das bereinigte EPS fällt von 1,12 auf 1,07 USD und übertrifft die durchschnittliche Analystenschätzung von 0,99 USD. • Comcast verliert im Inland 144.000 Breitbandkunden und gewinnt 368.000 Mobilfunkanschlüsse hinzu. • Peacock erzielt ein bereinigtes EBITDA von 261 Mio. USD nach einem Verlust von 217 Mio. USD im Vorjahresquartal. • Der Free Cashflow sinkt um 14,8 % auf 4,2 Mrd. USD, die Aktienrückkäufe ruhen bis zur geplanten Aufspaltung. |
Der Umsatz sinkt im dritten Quartal gegenüber dem Vorjahr um 6,1 % auf 29,30 Mrd. USD und liegt damit leicht über der durchschnittlichen Analystenschätzung von 29,22 Mrd. USD. Der Rückgang geht überwiegend auf den Konzernumbau zurück. Bereinigt um die Abspaltung von Versant und den Verkauf des Sky-Geschäfts in Deutschland bleibt ein Plus von 0,5 %.
Das bereinigte EPS sinkt von 1,12 auf 1,07 USD, übertrifft die durchschnittliche Analystenschätzung von 0,99 USD aber klar. Auf GAAP-Basis steigt das verwässerte EPS von 0,90 auf 0,97 USD, unter anderem dank niedrigerer Abschreibungen und Zinsen sowie einer kleineren Aktienzahl. Maßgeblich für den Vergleich mit den Schätzungen ist die bereinigte Größe. Die Aktie notiert vorbörslich in einer ersten Reaktion rund 2,6 % höher.
Das bereinigte EBITDA (Adjusted EBITDA) fällt um 5,8 % auf 9,11 Mrd. USD; ohne die abgegebenen Geschäfte steht ein Plus von 0,8 %. Operativ tritt Comcast damit auf der Stelle. Deutlicher fällt der Rückgang beim Free Cashflow aus: Er sinkt um 14,8 % auf 4,2 Mrd. USD. Weil die Aktienrückkäufe bis zur geplanten Aufspaltung ruhen, fließen derzeit nur die Dividenden von 1,2 Mrd. USD an die Aktionäre zurück.
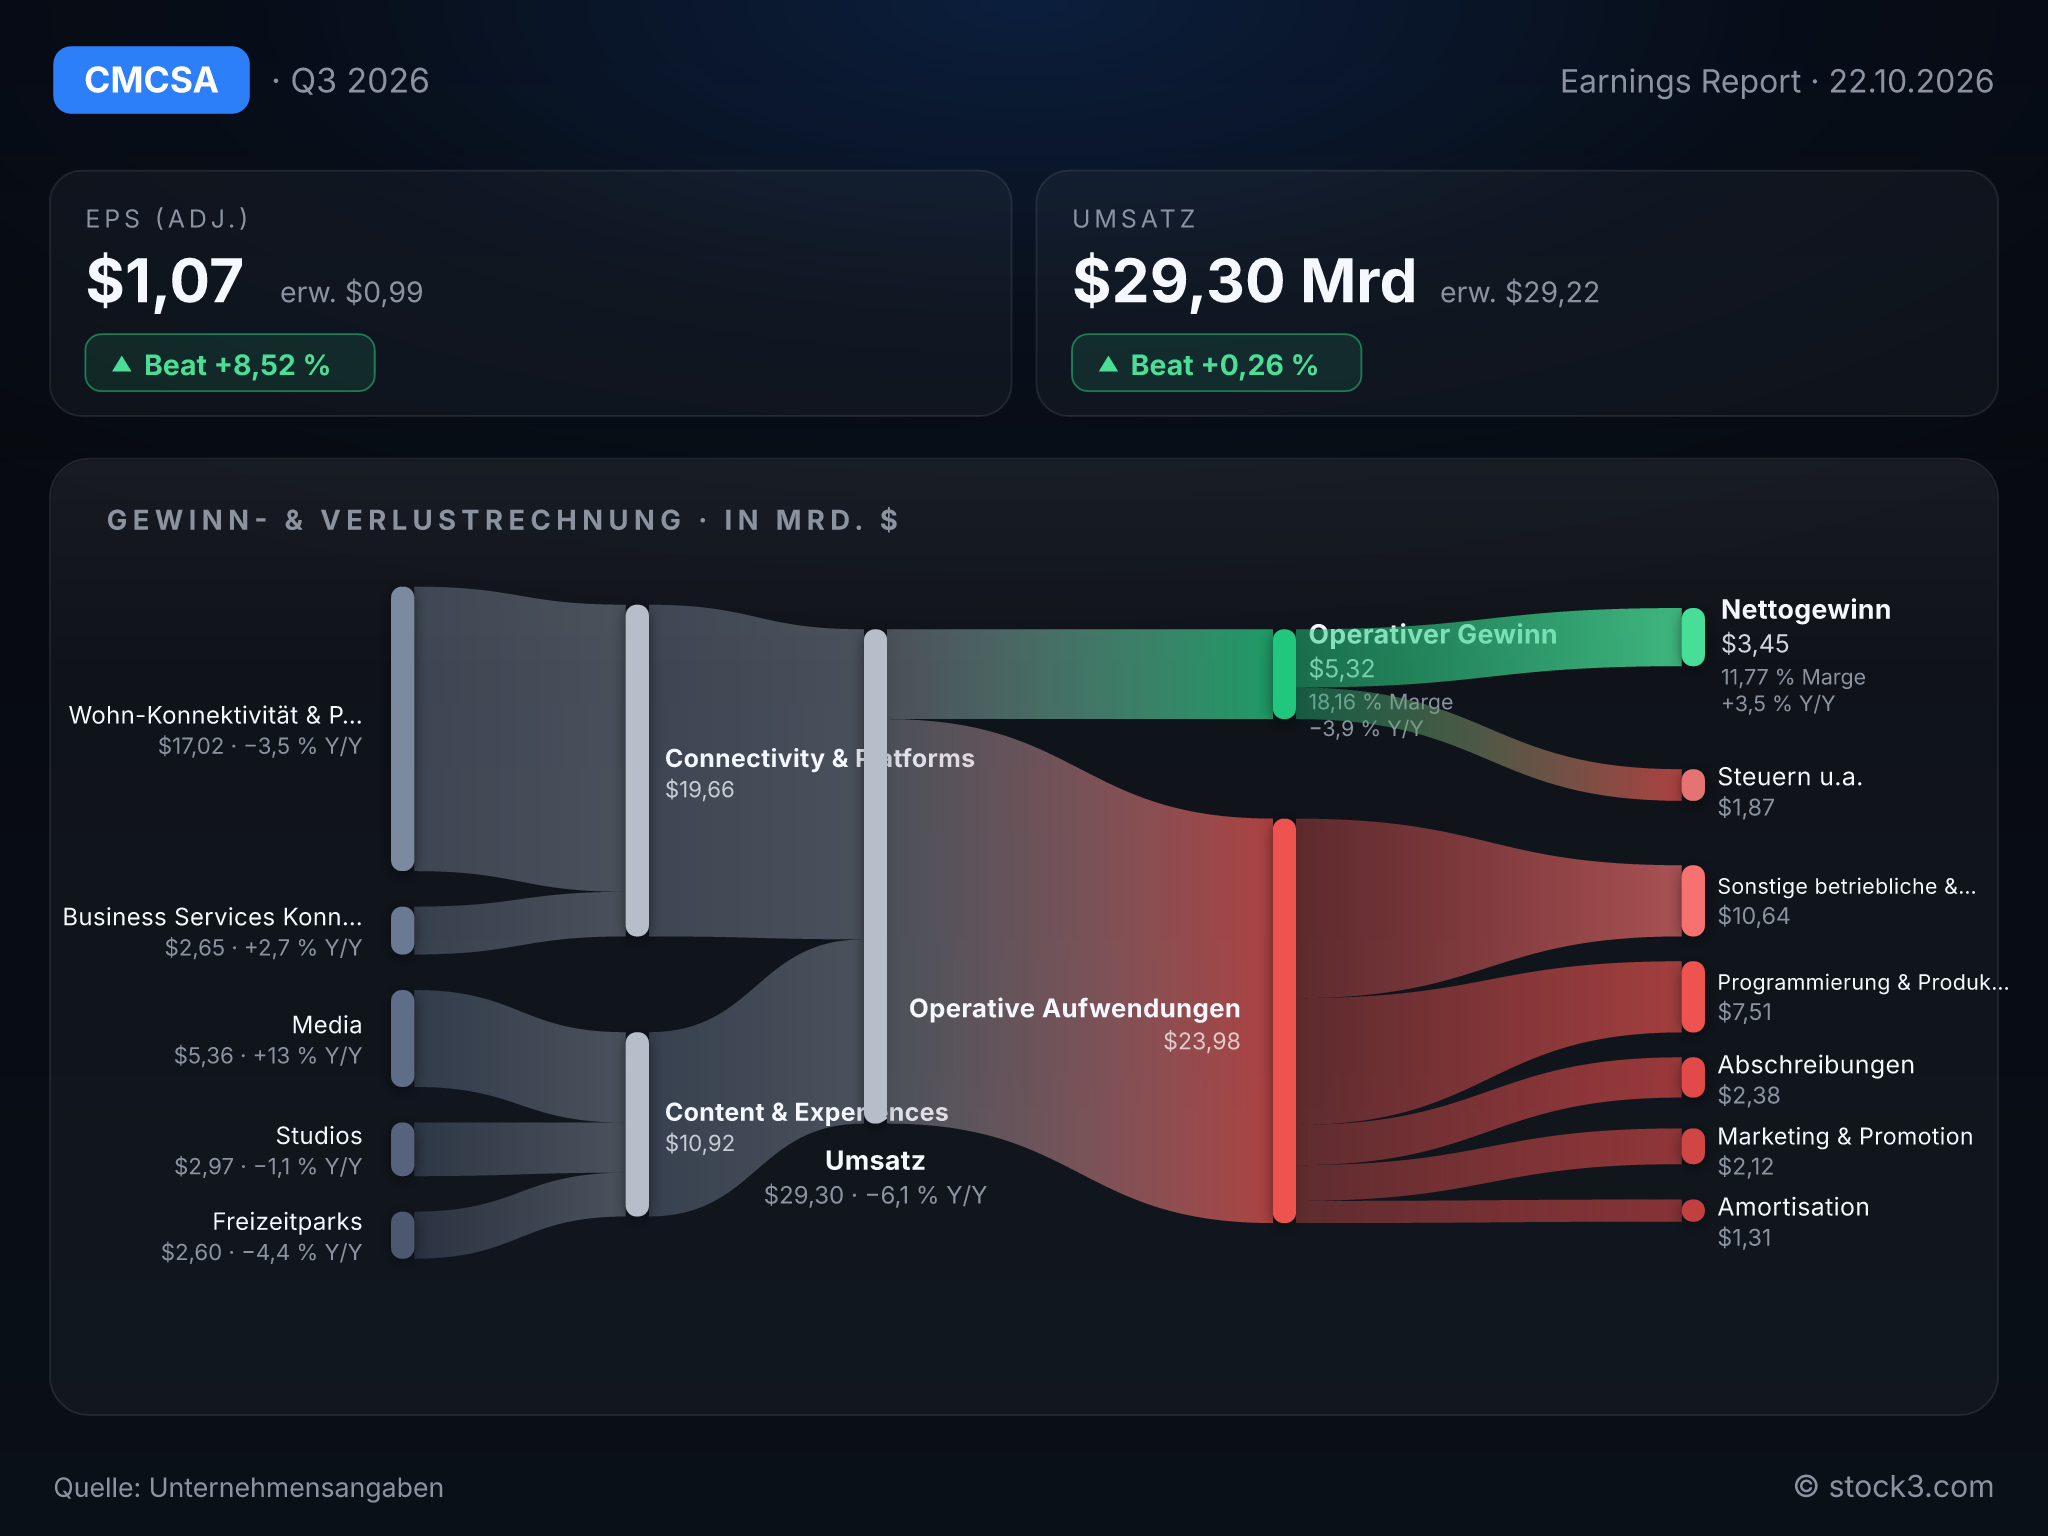
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Comcast. (Quelle: Unternehmensangaben)
Im Breitband schrumpfen Kundenzahl und Preise
Im Inland verliert Comcast 144.000 Breitbandkunden, nach 91.000 im Vorjahresquartal. Weniger Kunden und niedrigere Durchschnittspreise drücken den Breitbandumsatz um 4,7 % auf 6,24 Mrd. USD. Im Mobilfunk geht es dagegen aufwärts: 368.000 neue Anschlüsse erhöhen den Bestand auf 10,6 Mio., während der Umsatz mit Mobilfunkdiensten um 14,7 % steigt. Die Marge im Privatkundengeschäft sinkt trotzdem von 36,8 % auf 35,9 %.
Die Doppelspitze aus Brian Roberts und Mike Cavanagh führt die schwächeren Zahlen auf Investitionen in einem zunehmend dynamischen Umfeld zurück. Zwischen den Zeilen liest sich das als Eingeständnis, dass Wachstum im Kabelnetz derzeit Geld kostet. Das Geschäftskundensegment wächst um 2,7 %, ist aber zu klein, um die Lücke zu schließen.
Peacock trägt das Unterhaltungsgeschäft
Im Unterhaltungsgeschäft steigt das bereinigte EBITDA um 29,3 % auf 1,8 Mrd. USD. Peacock schreibt das zweite Quartal in Folge schwarze Zahlen: Nach einem Verlust von 217 Mio. USD im Vorjahresquartal erzielt der Dienst nun ein bereinigtes EBITDA von 261 Mio. USD. Zugleich steigt die Zahl der zahlenden Abonnenten um 17 % auf 48 Mio. Allerdings steuert die Fußball-WM der Mediensparte 224 Mio. USD zusätzlichen Umsatz bei. Ohne diesen Effekt wächst sie um 8,3 % statt um 13 %.
Auch das Filmstudio steigert sein Ergebnis, um 18,6 % auf 402 Mio. USD, obwohl der Umsatz leicht sinkt. Den Ausschlag geben niedrigere Kosten, während The Odyssey die Kinoerlöse um 76,6 % nach oben treibt und die Lizenzerlöse um 23,7 % fallen.
Die Freizeitparks dagegen fallen zurück: Ihr Ergebnis bricht um 17,1 % auf 780 Mio. USD ein. Die Eintrittserlöse sinken, auch weil Comcast verstärkt mit Rabattaktionen arbeitet. Dass der Konzern im Breitband niedrigere Durchschnittspreise hinnimmt und Parktickets über Aktionen verkaufen muss, sagt einiges über die Zahlungsbereitschaft seiner Kundschaft. Das Management spricht von kurzfristigen, zyklischen Belastungen und bleibt für die Parks langfristig zuversichtlich.
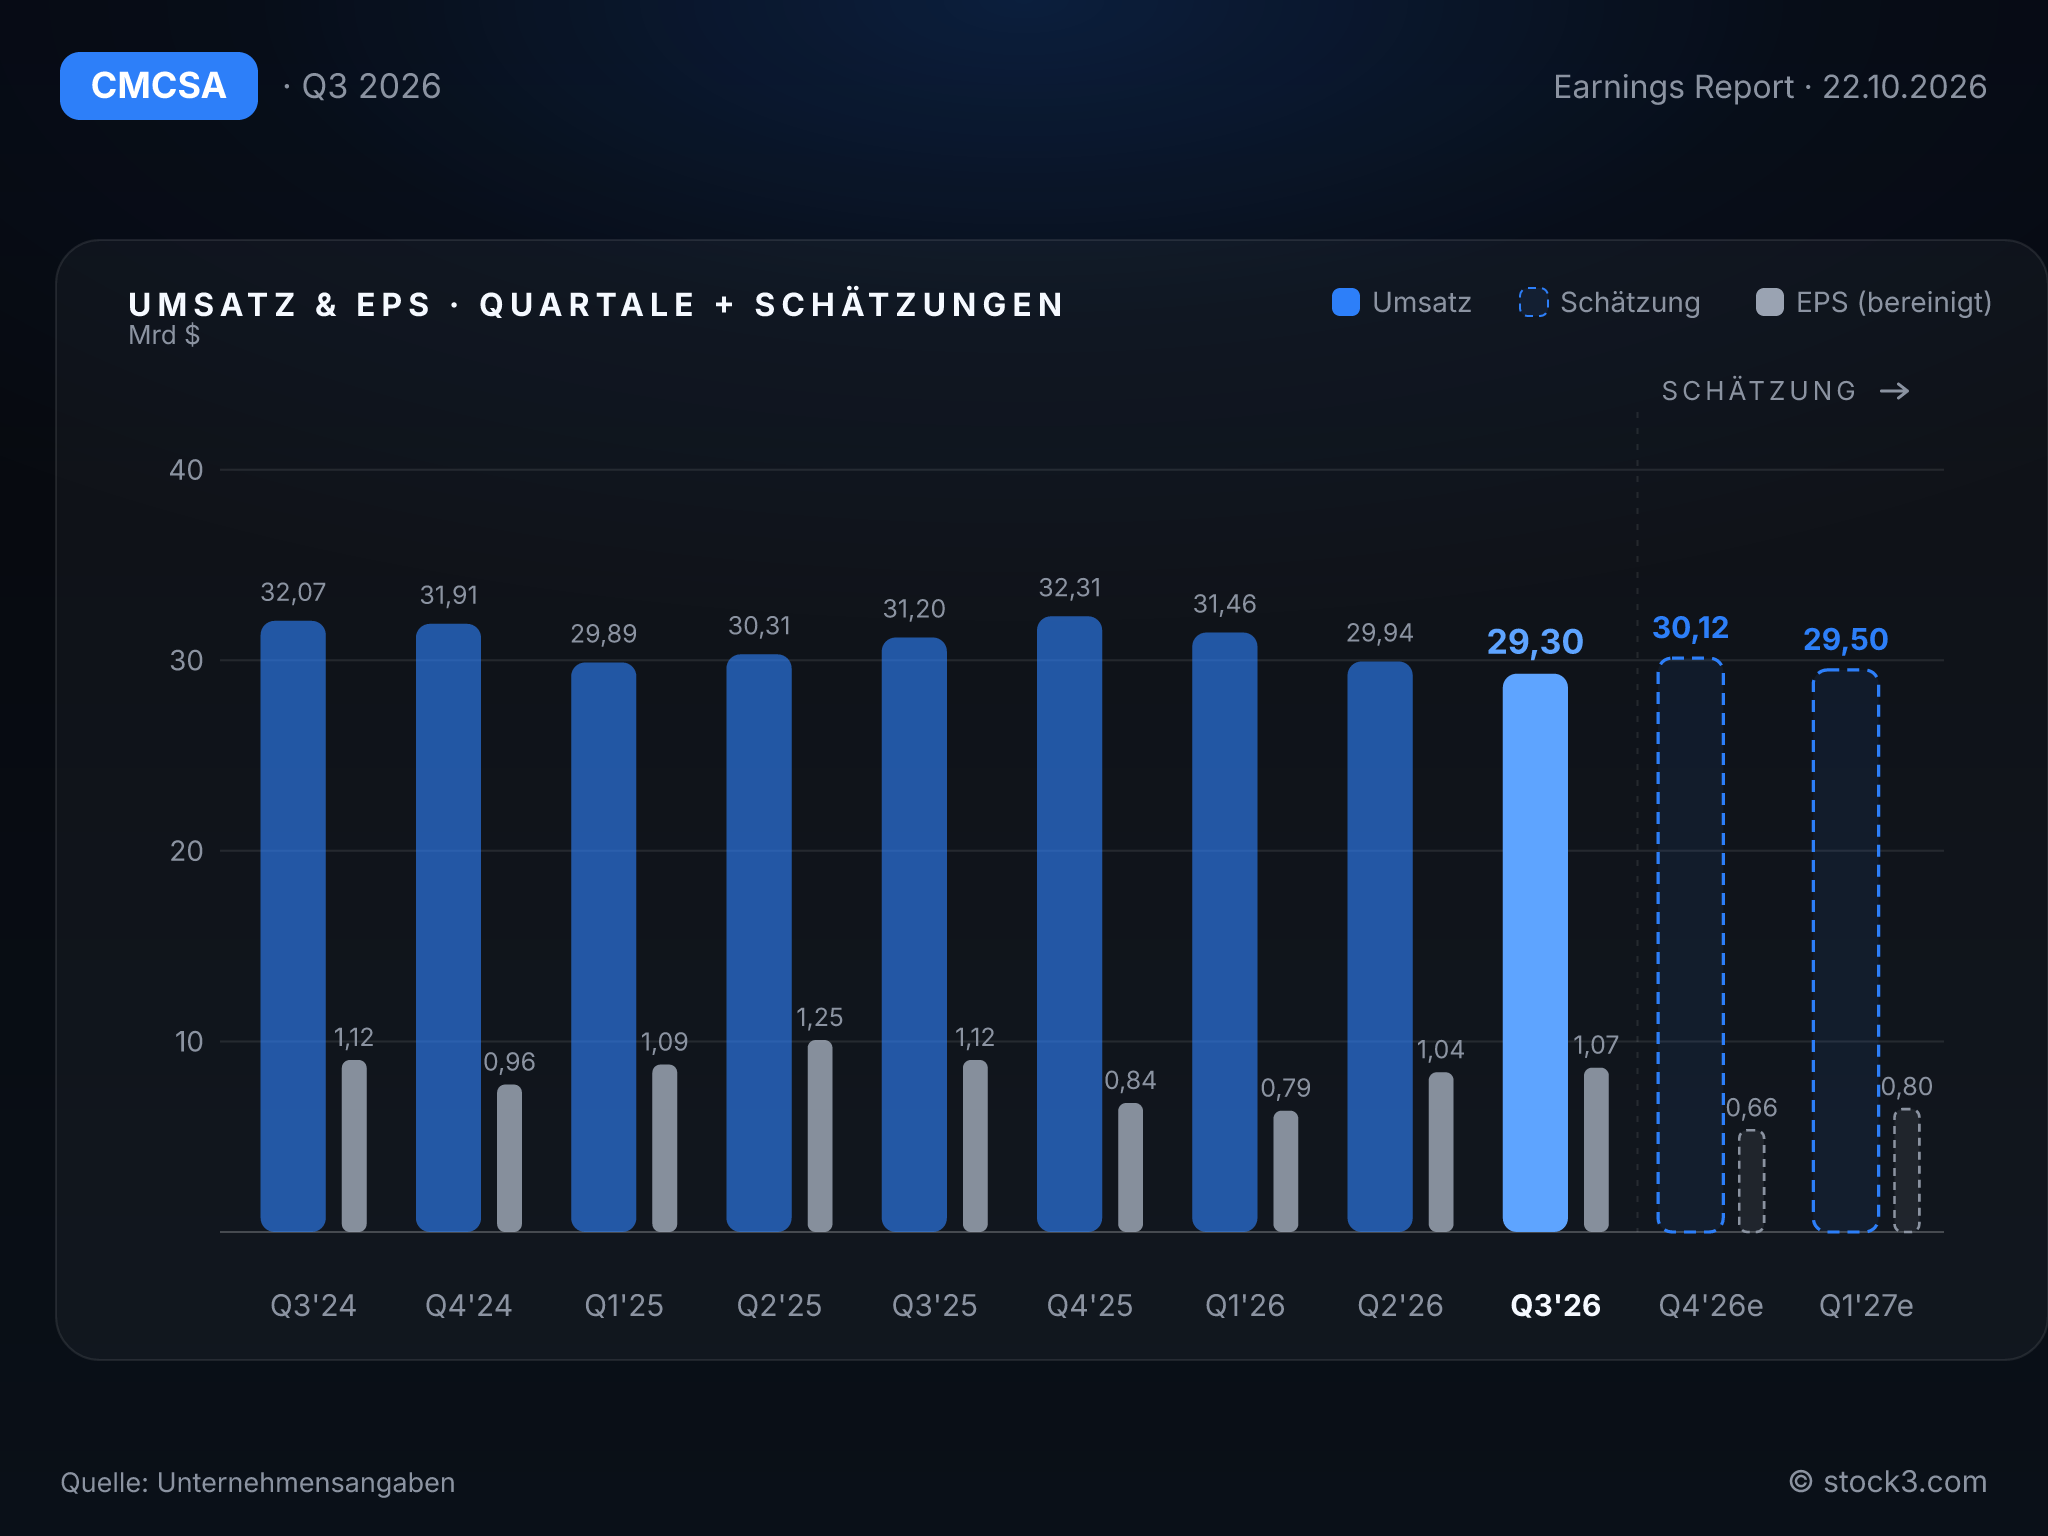
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Dynamik lässt nach. Ohne die abgegebenen Geschäfte wächst der Umsatz im dritten Quartal nur noch um 0,5 %, verglichen mit 5,3 % in den ersten neun Monaten, die allerdings von Olympia und Super Bowl profitierten. Analysten rechnen für 2026 mit einem Umsatz von 119,95 Mrd. USD und für 2027 mit 117,38 Mrd. USD, beim EPS mit 3,45 beziehungsweise 3,55 USD. Ein Wachstumspfad ist darin nicht erkennbar.
Die Aufspaltung in NBCUniversal und Sky als zwei eigenständige Börsenunternehmen liegt nach Angaben des Managements im Zeitplan. Damit hängt die Anlagethese vorerst stärker am Konzernumbau als am operativen Tempo, das sich im Kerngeschäft weiter abschwächt.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 123,71 Mrd. USD | 119,95 Mrd. USD | 117,38 Mrd. USD |
| EPS | 4,30 USD | 3,45 USD | 3,55 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Das bereinigte EPS von 1,07 USD liegt dank Peacocks Gewinnsprung und der Kostendisziplin im Filmstudio klar über der Schätzung von 0,99 USD. Die Schwäche im Breitband wird damit jedoch nur verdeckt. Dem stehen ein schrumpfender Kundenstamm, eine sinkende Marge im Privatkundengeschäft, ein um 14,8 % geringerer Free Cashflow und schwächelnde Freizeitparks gegenüber. Zudem geht ein Teil der Stärke in der Mediensparte auf die Fußball-WM zurück. Das KGV auf Basis der Analystenschätzungen liegt bei 6,4 für 2026 und 6,2 für 2027, bei einem erwarteten Gewinnwachstum von nur 3 %. Die Aufspaltung liefert vorerst mehr Argumente für die Aktie als das operative Geschäft, solange das Kabelnetz Kunden und Erlöse verliert.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

