CITIGROUP: Gewinn über Erwartungen – eine Sparte trägt die Hälfte
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Der Gewinn übertrifft die Erwartungen klar, doch ein Teil des Sprungs geht auf eine belastete Vorjahresbasis zurück; das US-Kartengeschäft tritt derweil auf der Stelle.
| ✦ Auf einen Blick |
|---|
|
• Citigroup steigert die Erträge im dritten Quartal um 8 % auf 23,8 Mrd. USD und liegt knapp über der durchschnittlichen Analystenschätzung von 23,72 Mrd. USD. • Das verwässerte EPS steigt von 1,86 auf 2,85 USD und übertrifft den Konsens von 2,65 USD; ohne die Goodwill-Abschreibung im Vorjahr beträgt das Plus 27 %. • Die Services-Sparte erhöht die Erträge um 15 % auf 6,6 Mrd. USD und den Nettogewinn um 27 % auf 2,6 Mrd. USD. • Im US-Kartengeschäft stagnieren die Erträge bei 4,7 Mrd. USD, der Nettogewinn sinkt um 8 % auf 851 Mio. USD. • Citigroup schüttet 4,1 Mrd. USD über Aktienrückkäufe und Dividenden aus, die CET1-Quote liegt bei 12,8 %. |
Citigroup steigert die Erträge im dritten Quartal gegenüber dem Vorjahr um 8 % auf 23,8 Mrd. USD. Damit übertrifft die Bank die durchschnittliche Analystenschätzung von 23,72 Mrd. USD knapp und erzielt die höchsten Erträge in einem dritten Quartal seit einem Jahrzehnt. Getragen wird das Plus vom Nettozinsertrag, der um 14 % zulegt, während die zinsunabhängigen Erträge um 4 % nachgeben. Zugleich sinken die Kosten um 2 % auf 14,0 Mrd. USD; die Aufwandsquote (Efficiency Ratio) verbessert sich von 64,7 auf 58,5 %.
Für die Risikovorsorge legt Citigroup 2,6 Mrd. USD zurück, nach 2,5 Mrd. USD im Vorjahresquartal. Die Nettokreditausfälle bleiben mit 2,2 Mrd. USD unverändert. Hinzu kommt ein Reserveaufbau von 369 Mio. USD, den die Bank mit Veränderungen im makroökonomischen Ausblick und dem Kreditwachstum begründet. Unter dem Strich steigt der Nettogewinn von 3,8 Mrd. auf 5,2 Mrd. USD. Das verwässerte EPS klettert von 1,86 auf 2,85 USD und übertrifft die durchschnittliche Analystenschätzung von 2,65 USD klar.
Zum Gewinnsprung trägt allerdings die belastete Vergleichsbasis bei: Im Vorjahresquartal fiel eine Goodwill-Abschreibung von 726 Mio. USD im Zusammenhang mit dem Teilverkauf der mexikanischen Banamex an. Ohne diesen Effekt lag das EPS damals bei 2,24 USD, womit das aktuelle Plus auf 27 % schrumpft. Zudem hilft die niedrigere Steuerquote von rund 26 % nach 29 %. Zugleich wachsen die Erträge schneller als die bereinigten Kosten. Der Fortschritt ist damit auch operativ erarbeitet und geht nicht allein auf die Vergleichsbasis zurück.
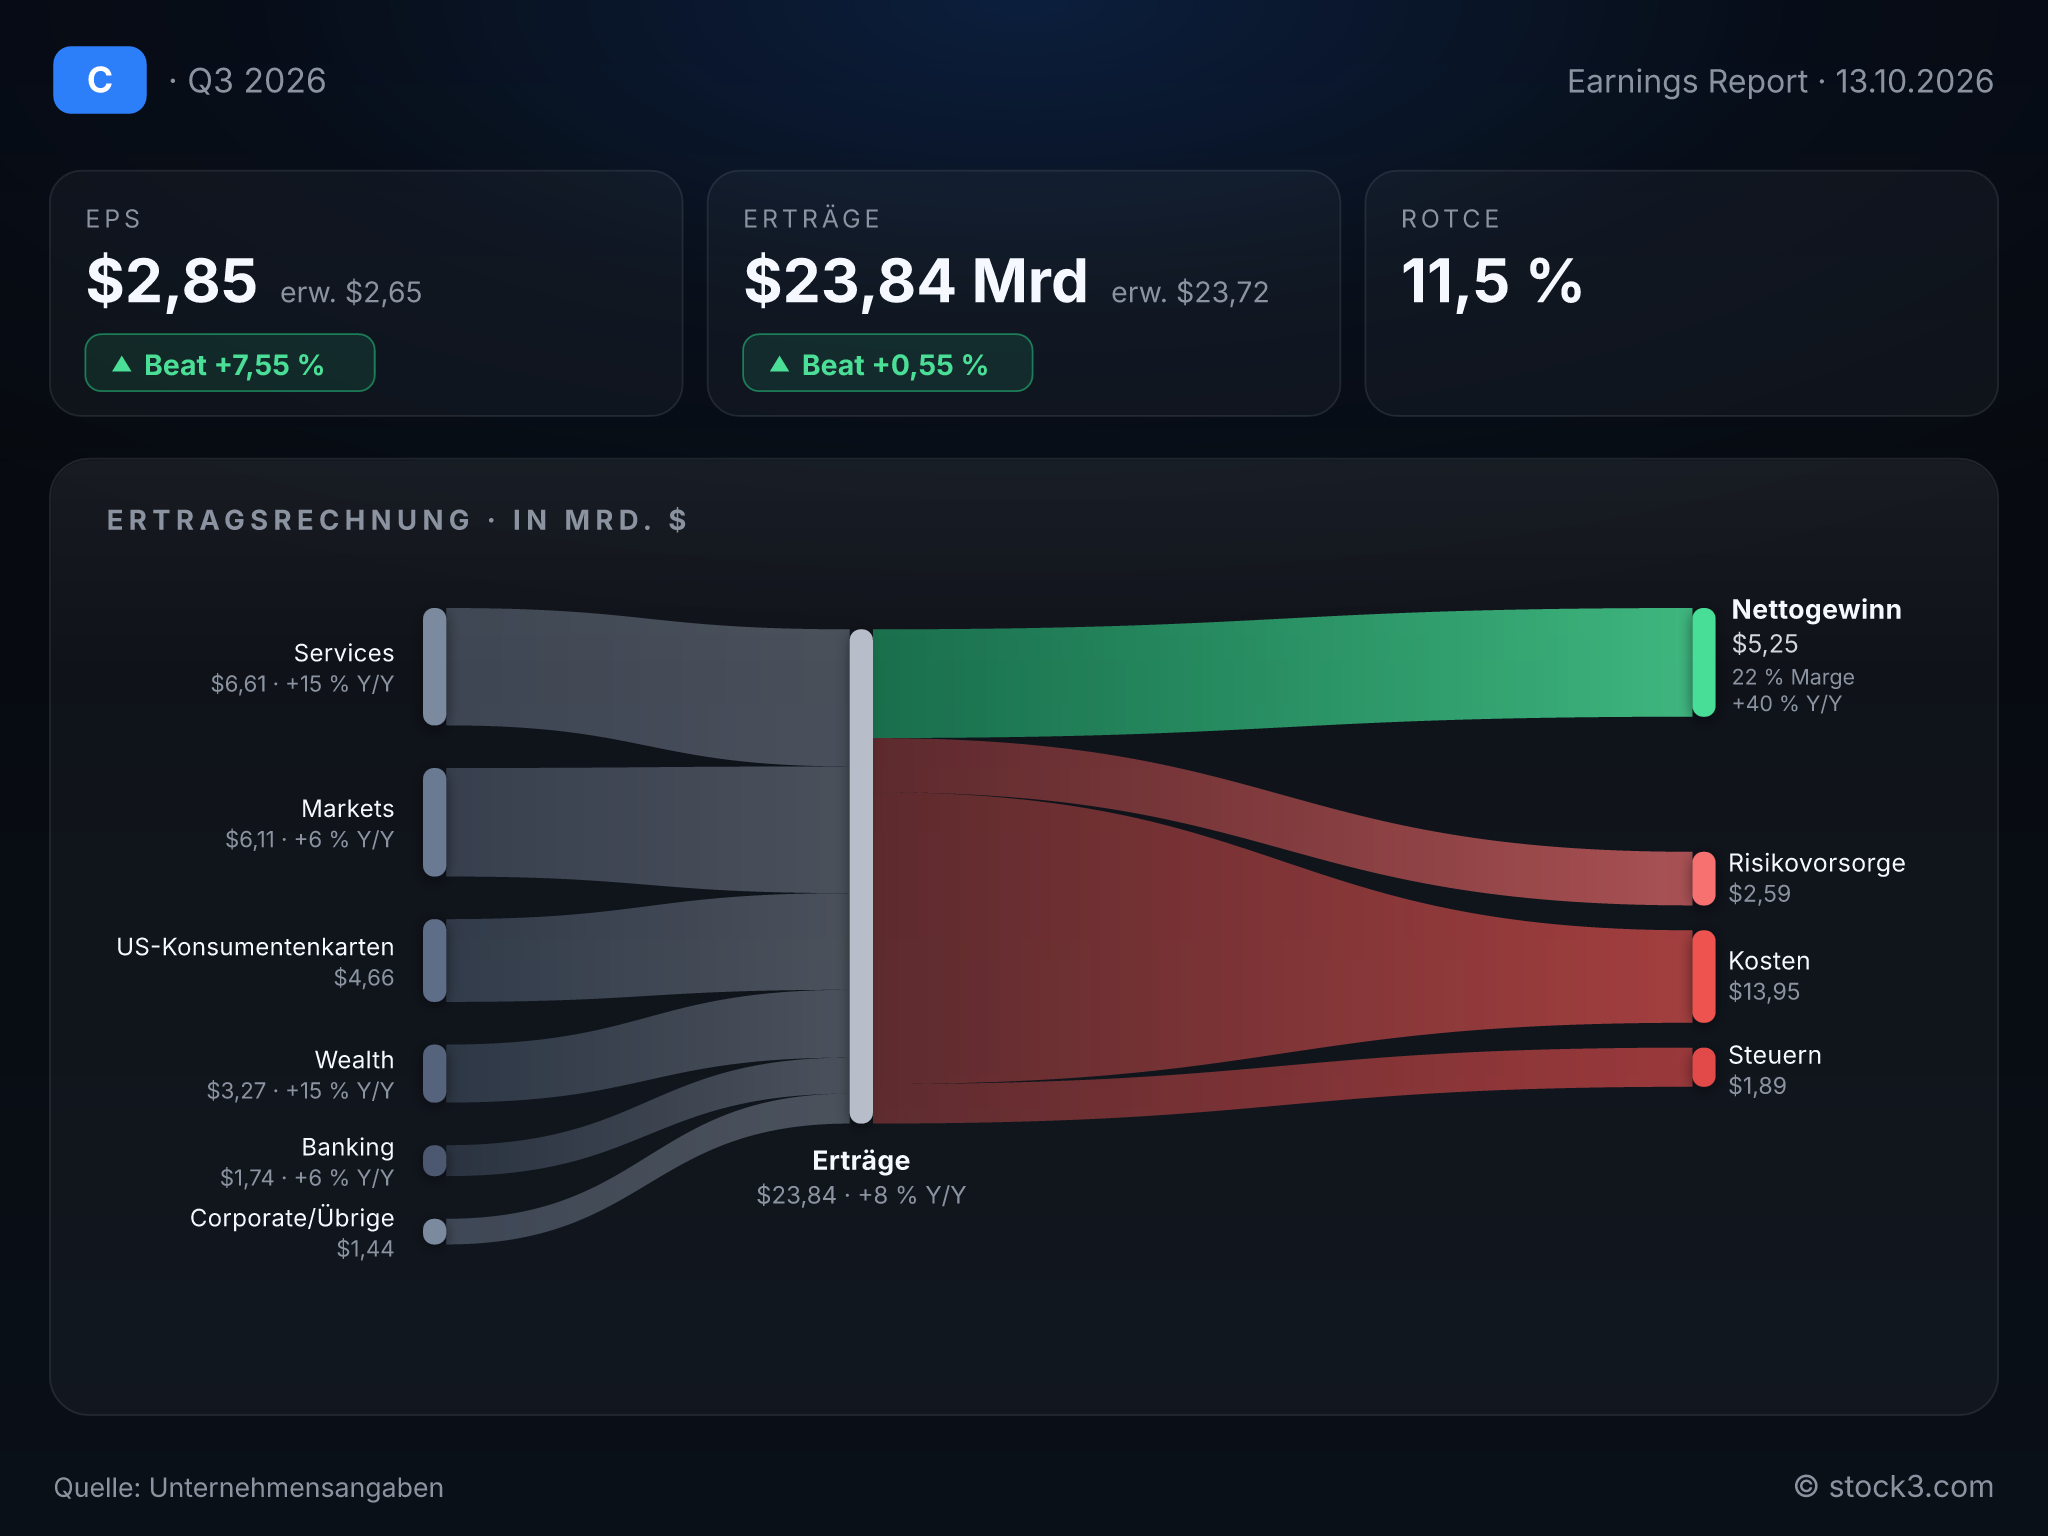
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Citigroup. (Quelle: Unternehmensangaben)
Die Services-Sparte verdient die Hälfte
In der Services-Sparte bündelt Citigroup Zahlungsverkehr, Handelsfinanzierung und Wertpapierverwahrung für Unternehmen und Institutionen. Hier steigen die Erträge um 15 % auf 6,6 Mrd. USD, während der Nettogewinn um 27 % auf 2,6 Mrd. USD wächst und damit rund die Hälfte des Konzerngewinns ausmacht. Höhere Einlagen und Gebühren treiben beide Ertragsquellen zugleich. Der Gewinn stützt sich damit zunehmend auf wiederkehrende Einlagen- und Gebührenerträge statt auf das Auf und Ab des Handels.
Auch die Vermögensverwaltung (Wealth) kommt voran: Die Erträge steigen um 15 %, der Nettogewinn verdoppelt sich nahezu. Im Handel (Markets) legen die Erträge um 6 % zu, getragen vom Aktienhandel. Im Investmentbanking profitiert Citigroup vor allem von Kapitalerhöhungen, deren Erträge um 77 % steigen, während die Erträge aus Beratung und Anleiheemissionen leicht nachgeben.
Im Kartengeschäft fehlt der Schwung
Im US-Kartengeschäft (U.S. Consumer Cards) stagnieren die Erträge bei 4,7 Mrd. USD. Der Nettozinsertrag wächst zwar um 6 %, doch höhere Zahlungen an Kooperationspartner und Kosten für Bonusprogramme drücken die zinsunabhängigen Erträge um 62 %. Der Nettogewinn sinkt um 8 % auf 851 Mio. USD, auch weil Citigroup hier 208 Mio. USD an Reserven aufbaut, überwiegend wegen des veränderten makroökonomischen Ausblicks. Die tatsächlichen Ausfälle gehen dagegen um 4 % zurück. Sie zeigen damit bislang keine Verschlechterung im Portfolio, doch die vorsorglichen Puffer für den US-Konsumenten belasten bereits den Gewinn.
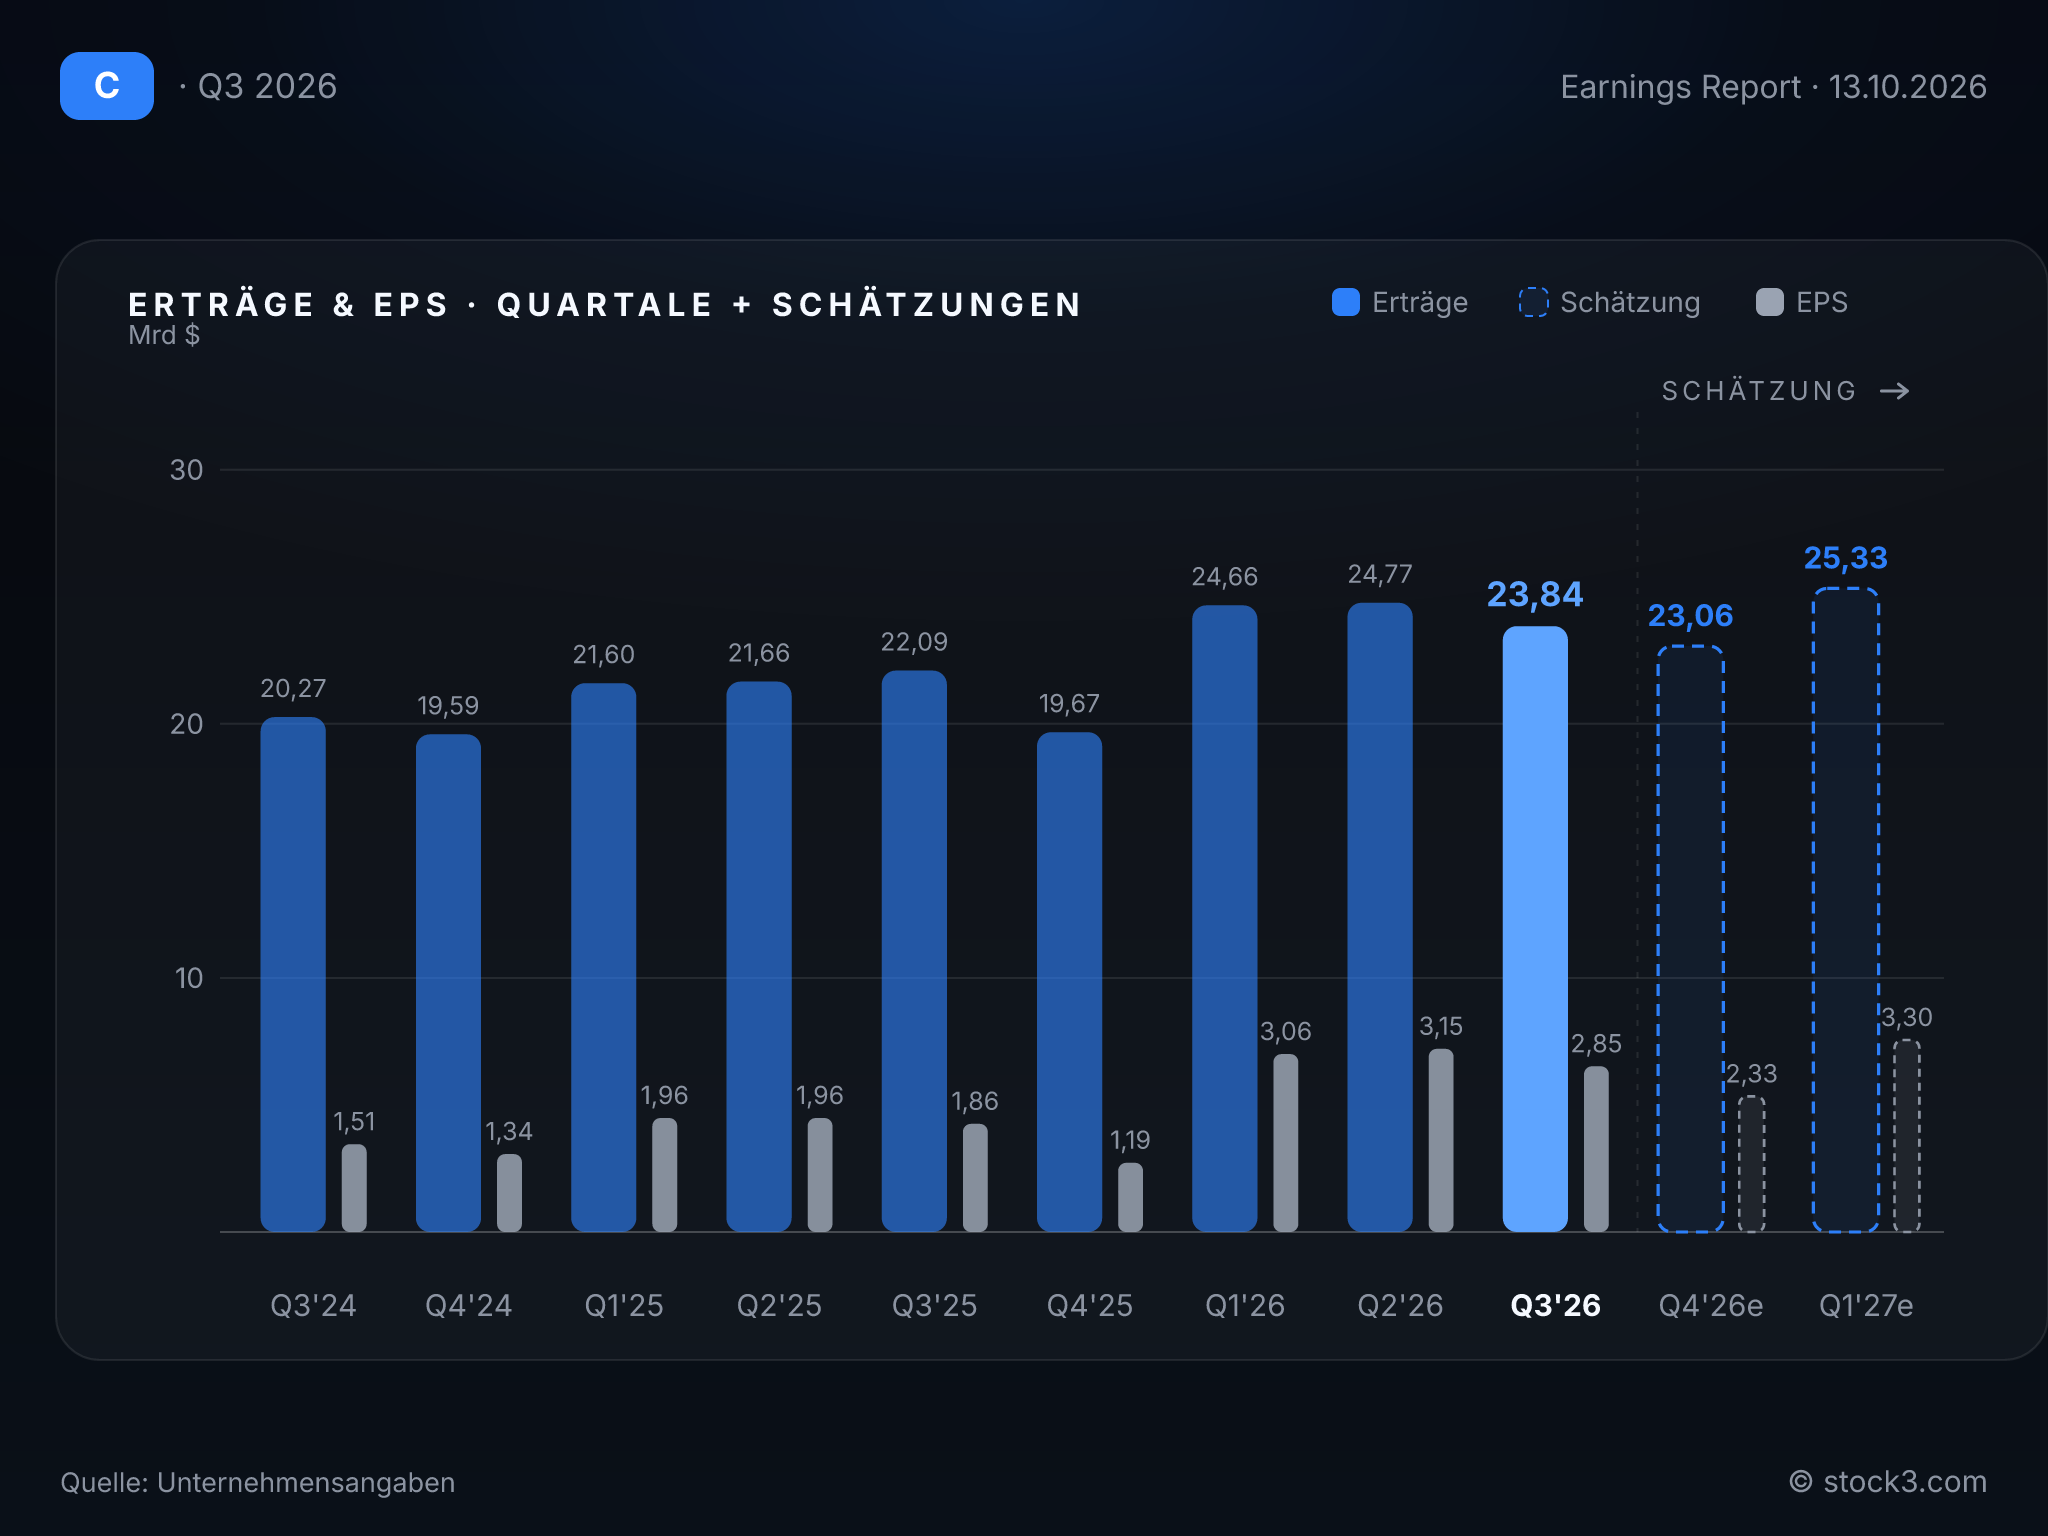
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Jane Fraser misst den Fortschritt an der Rendite und zeigt sich zuversichtlich, ohne zu überdrehen. Die Konzernchefin erwartet, das Renditeziel für das laufende Jahr zu übertreffen. Gleichzeitig zieht sie Investitionen vor, um das mittelfristige Ziel einer Rendite auf das materielle Eigenkapital (RoTCE) von 11 bis 13 % zu erreichen; langfristig sollen es 14 bis 15 % werden. Mit 11,5 % im dritten Quartal liegt Citigroup bereits im Zielkorridor, nach 13,0 % im Vorquartal allerdings an dessen unterem Rand. Die vorgezogenen Investitionen werden die Kosten erhöhen und dürften damit den Vorsprung des Ertragswachstums gegenüber dem Kostenwachstum verkleinern.
Das Ertragswachstum von 8 % entspricht dem Tempo des Vorquartals. Damit zeichnet sich weder eine Beschleunigung noch eine Abschwächung ab. Spielraum bietet die Kapitalbasis: Citigroup schüttet 4,1 Mrd. USD über Rückkäufe und Dividenden aus, während die CET1-Quote bei 12,8 % bleibt.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Erträge | 95,97 Mrd. USD | 99,76 Mrd. USD | |
| EPS | 6,97 USD | 11,19 USD | 12,81 USD |
*e = erwartet (Analystenkonsens); Erträge = Konzern-Gesamterträge
Fazit: Den Ausschlag geben die 2,6 Mrd. USD Nettogewinn aus der Services-Sparte: Citigroup wächst dort, wo die Erträge wiederkehren, und übertrifft beim EPS den Konsens deutlich. Allerdings geht der Gewinnsprung zu einem guten Teil auf die belastete Vorjahresbasis und eine niedrigere Steuerquote zurück. Hinzu kommen das stagnierende Kartengeschäft und vorgezogene Investitionen, die auf die Kosten drücken werden. Bei unverändertem Tempo im Zahlungsverkehr bleibt die Tendenz freundlich. Auf Basis der Analystenschätzungen liegt das KGV der Citigroup-Aktie bei 12 für 2026 und bei 10 für 2027; dem steht ein erwartetes Gewinnwachstum von 14 % gegenüber.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

