BANK OF AMERICA: Strafe drückt Gewinn – auch bereinigt fehlen zwei Cent
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Bank of America bleibt im dritten Quartal auch ohne die Strafe der US-Bankenaufsicht von 1,2 Mrd. USD knapp hinter den Erwartungen zurück. Das Zinsgeschäft wächst ordentlich, doch die Kosten steigen schneller als die Erträge.
| ✦ Auf einen Blick |
|---|
|
• Die Erträge steigen um 3 % auf 30,0 Mrd. USD und liegen unter der durchschnittlichen Analystenschätzung von 30,58 Mrd. USD. • Eine steuerlich nicht absetzbare Strafrückstellung von 1,2 Mrd. USD nach Anordnungen von OCC und FinCEN drückt das verwässerte EPS von 1,04 auf 0,91 USD. • Bereinigt um die Strafe liegt das EPS bei 1,08 USD, erwartet hatten die Analysten 1,10 USD. • Der Nettozinsertrag wächst um 8 % auf 16,4 Mrd. USD, die Gebühren im Investmentbanking sinken um 11 % auf 1,8 Mrd. USD. • Die CET1-Quote sinkt auf 10,9 % nach 11,2 % im Vorquartal, an die Aktionäre fließen 8,3 Mrd. USD zurück. |
Bank of America steigert die Erträge gegenüber dem Vorjahresquartal um 3 % auf 30,0 Mrd. USD und bleibt damit unter der durchschnittlichen Analystenschätzung von 30,58 Mrd. USD. Den Zuwachs trägt der Nettozinsertrag, der um 8 % auf 16,4 Mrd. USD zulegt. Höhere Kredit- und Einlagenbestände sowie bessere Konditionen bei der Wiederanlage festverzinster Anlagen lassen die Nettozinsmarge auf 2,16 % steigen. Die zinsunabhängigen Erträge sinken dagegen von 13,8 auf 13,5 Mrd. USD, weil Handel und Investmentbanking weniger abwerfen.
An der Kreditqualität gibt es wenig auszusetzen. Die Risikovorsorge bleibt mit 1,3 Mrd. USD auf Vorjahresniveau und enthält eine Nettoauflösung von Reserven in Höhe von 80 Mio. USD. Die Ausfallrate im Kreditkartengeschäft sinkt von 3,46 auf 3,22 %.
Die zinsunabhängigen Kosten steigen hingegen um 2,4 Mrd. USD auf 19,7 Mrd. USD, während sich die Efficiency Ratio auf 66 % verschlechtert. Unter dem Strich fällt der Nettogewinn von 8,3 auf 6,9 Mrd. USD; das verwässerte EPS geht von 1,04 auf 0,91 USD zurück. Die Aktie notiert in einer ersten vorbörslichen Indikation rund 2,1 % tiefer.
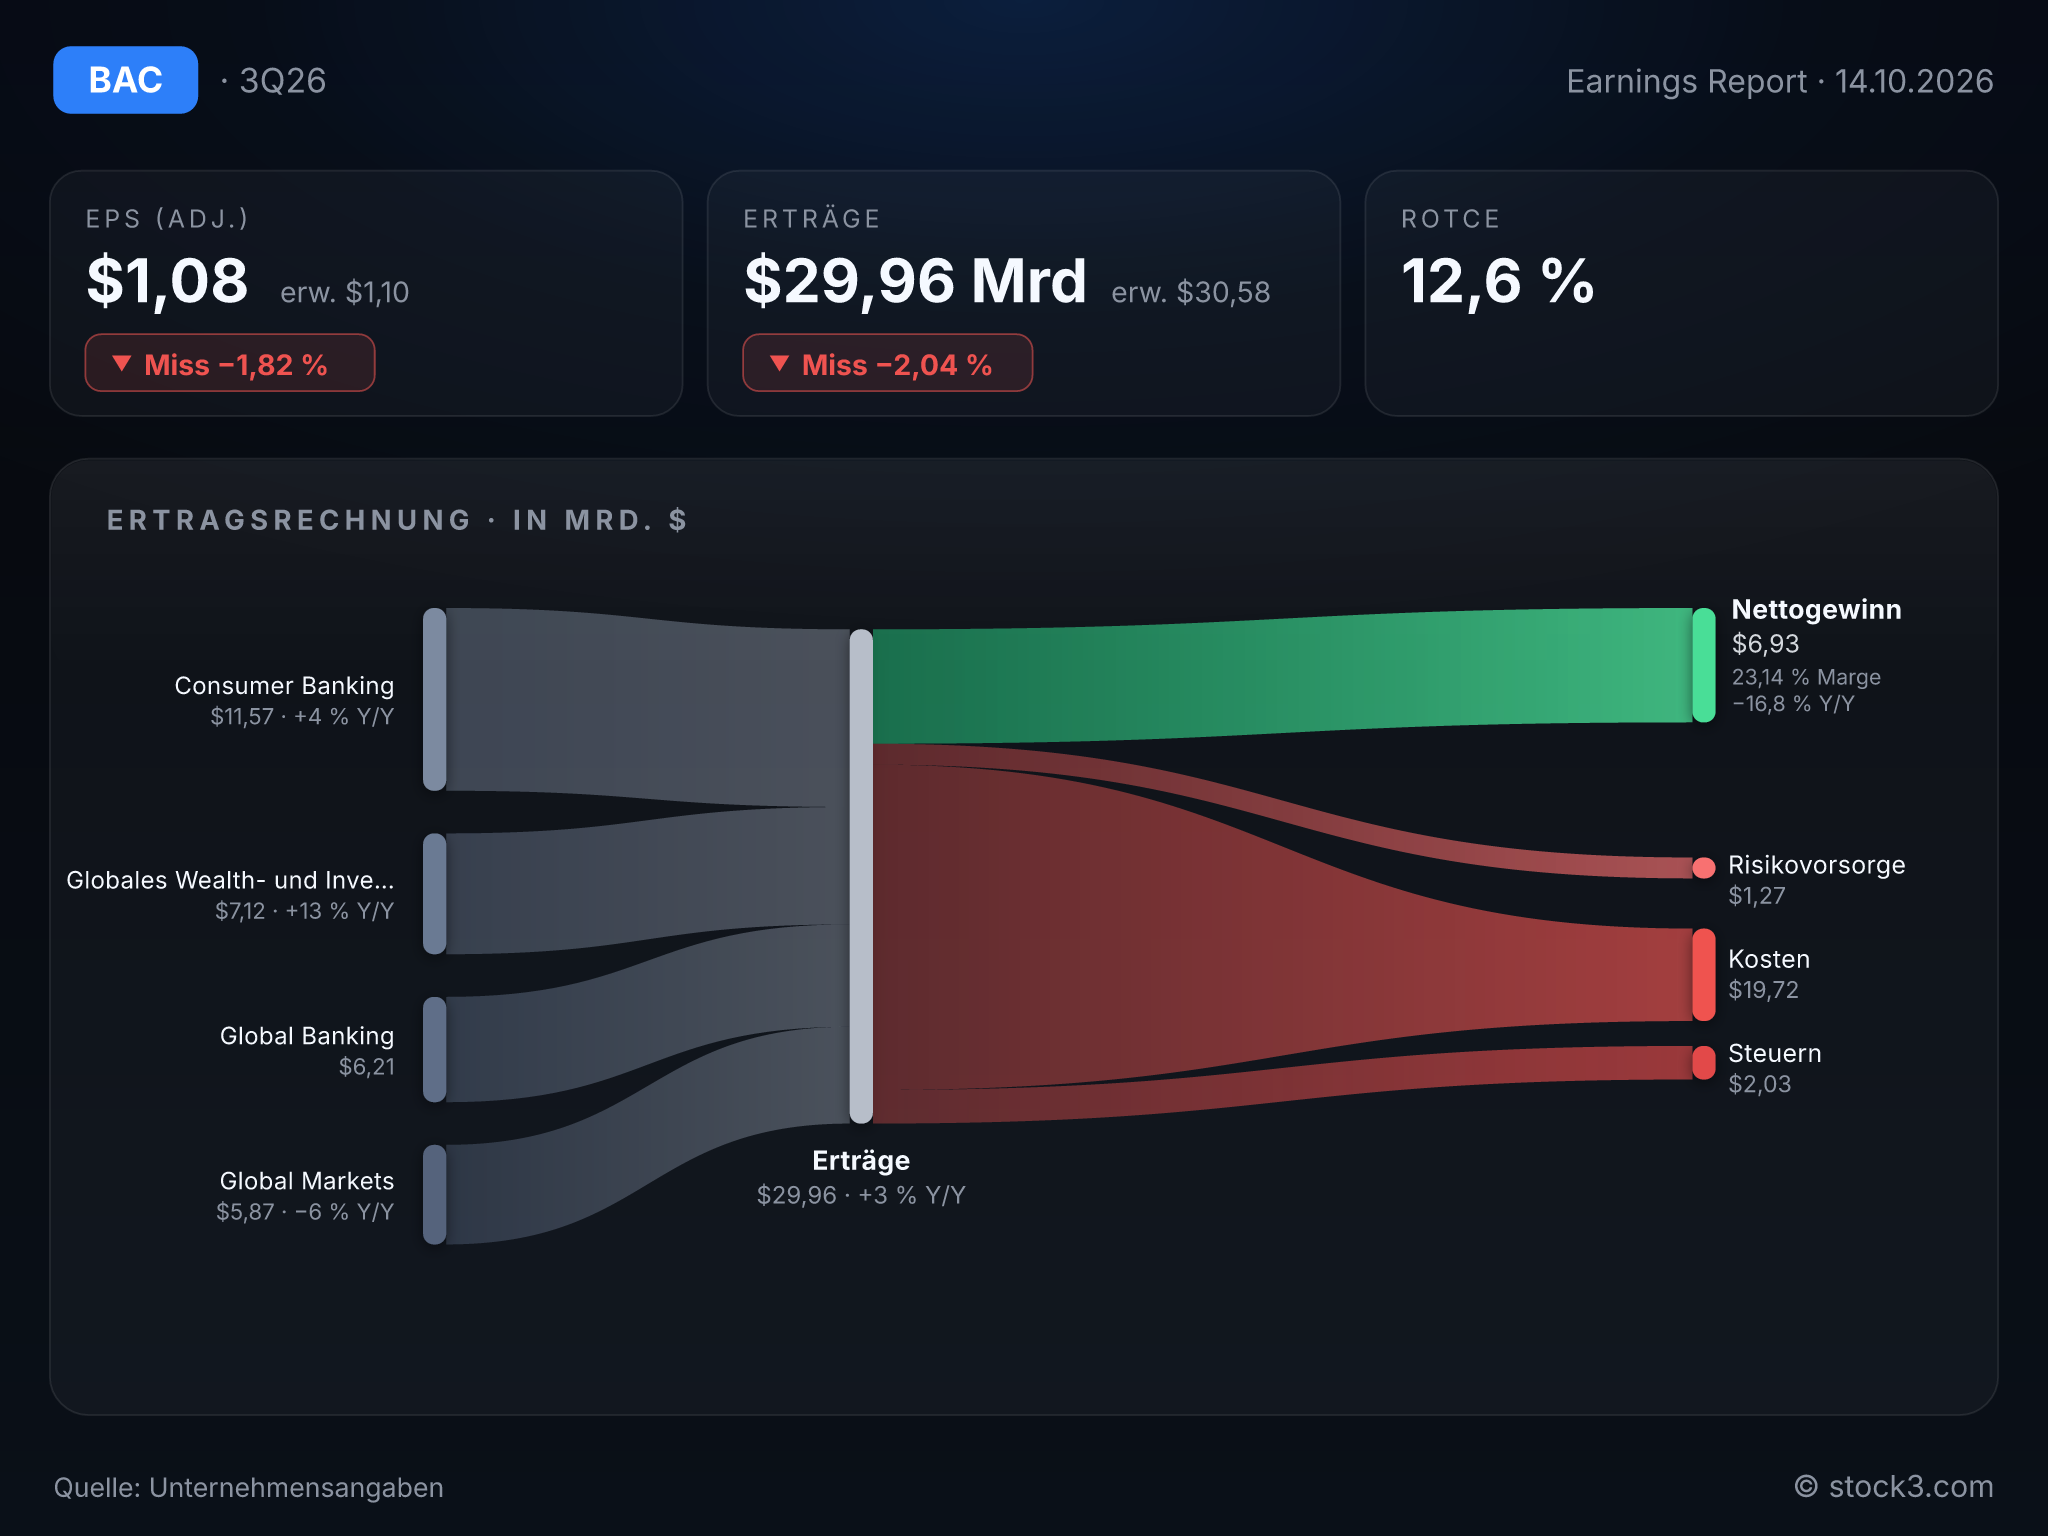
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von BANK OF AMERICA CORP /DE/. (Quelle: Unternehmensangaben)
Ohne die Strafe bleibt ein Kostenproblem
Den größten Teil des Gewinnrückgangs erklärt eine Rückstellung von 1,2 Mrd. USD für Strafzahlungen. Die Bank hat Anordnungen der Aufsichtsbehörden OCC und FinCEN zu ihren Programmen gegen Geldwäsche und Sanktionsverstöße akzeptiert. Weil die Summe steuerlich nicht absetzbar ist, belastet sie das Ergebnis mit vollen 0,17 USD je Aktie. Ohne diesen Posten erreicht Bank of America ein bereinigtes EPS von 1,08 USD und verfehlt damit die durchschnittliche Analystenschätzung von 1,10 USD knapp.
Auch der bereinigte Nettogewinn liegt mit 8,1 Mrd. USD unter dem Vorjahreswert. Dass das bereinigte Ergebnis je Aktie trotzdem steigt, liegt allein an der durch Rückkäufe geschrumpften Aktienzahl. Ohne die Strafe wachsen die Kosten auf 18,5 Mrd. USD, die bereinigte Efficiency Ratio steigt von 60 auf 62 %. Während die Strafe nur einmal anfällt, zeigt sich die Schere zwischen Kosten und Erträgen in drei der vier Sparten. Das wiegt für die Gewinnqualität schwerer.
Die Vermögensverwaltung fängt den Handel auf
Die Sparte Global Wealth and Investment Management steigert die Erträge um 13 % auf 7,1 Mrd. USD. Treiber sind die Verwaltungsgebühren, die dank höherer Marktbewertungen und kräftiger Zuflüsse um 16 % auf 4,5 Mrd. USD steigen. Die Vorsteuermarge verbessert sich dort auf 29 %.
Im Kapitalmarktgeschäft läuft es schlechter. Die Handelserträge sinken um 5 % auf 5,1 Mrd. USD, weil das Geschäft mit Anleihen, Devisen und Rohstoffen um 17 % einbricht und das Plus im Aktienhandel den Rückgang nicht ausgleicht. Die Gebühren aus dem Investmentbanking fallen um 11 % auf 1,8 Mrd. USD. CEO Brian Moynihan räumt die Schwäche offen ein, verweist aber auf das Firmenkreditgeschäft, das in jedem Kundensegment gewachsen ist. Damit verlagert sich das Gewicht weiter zum Zins- und Gebührengeschäft, das weniger stark von der Stimmung an den Kapitalmärkten abhängt.
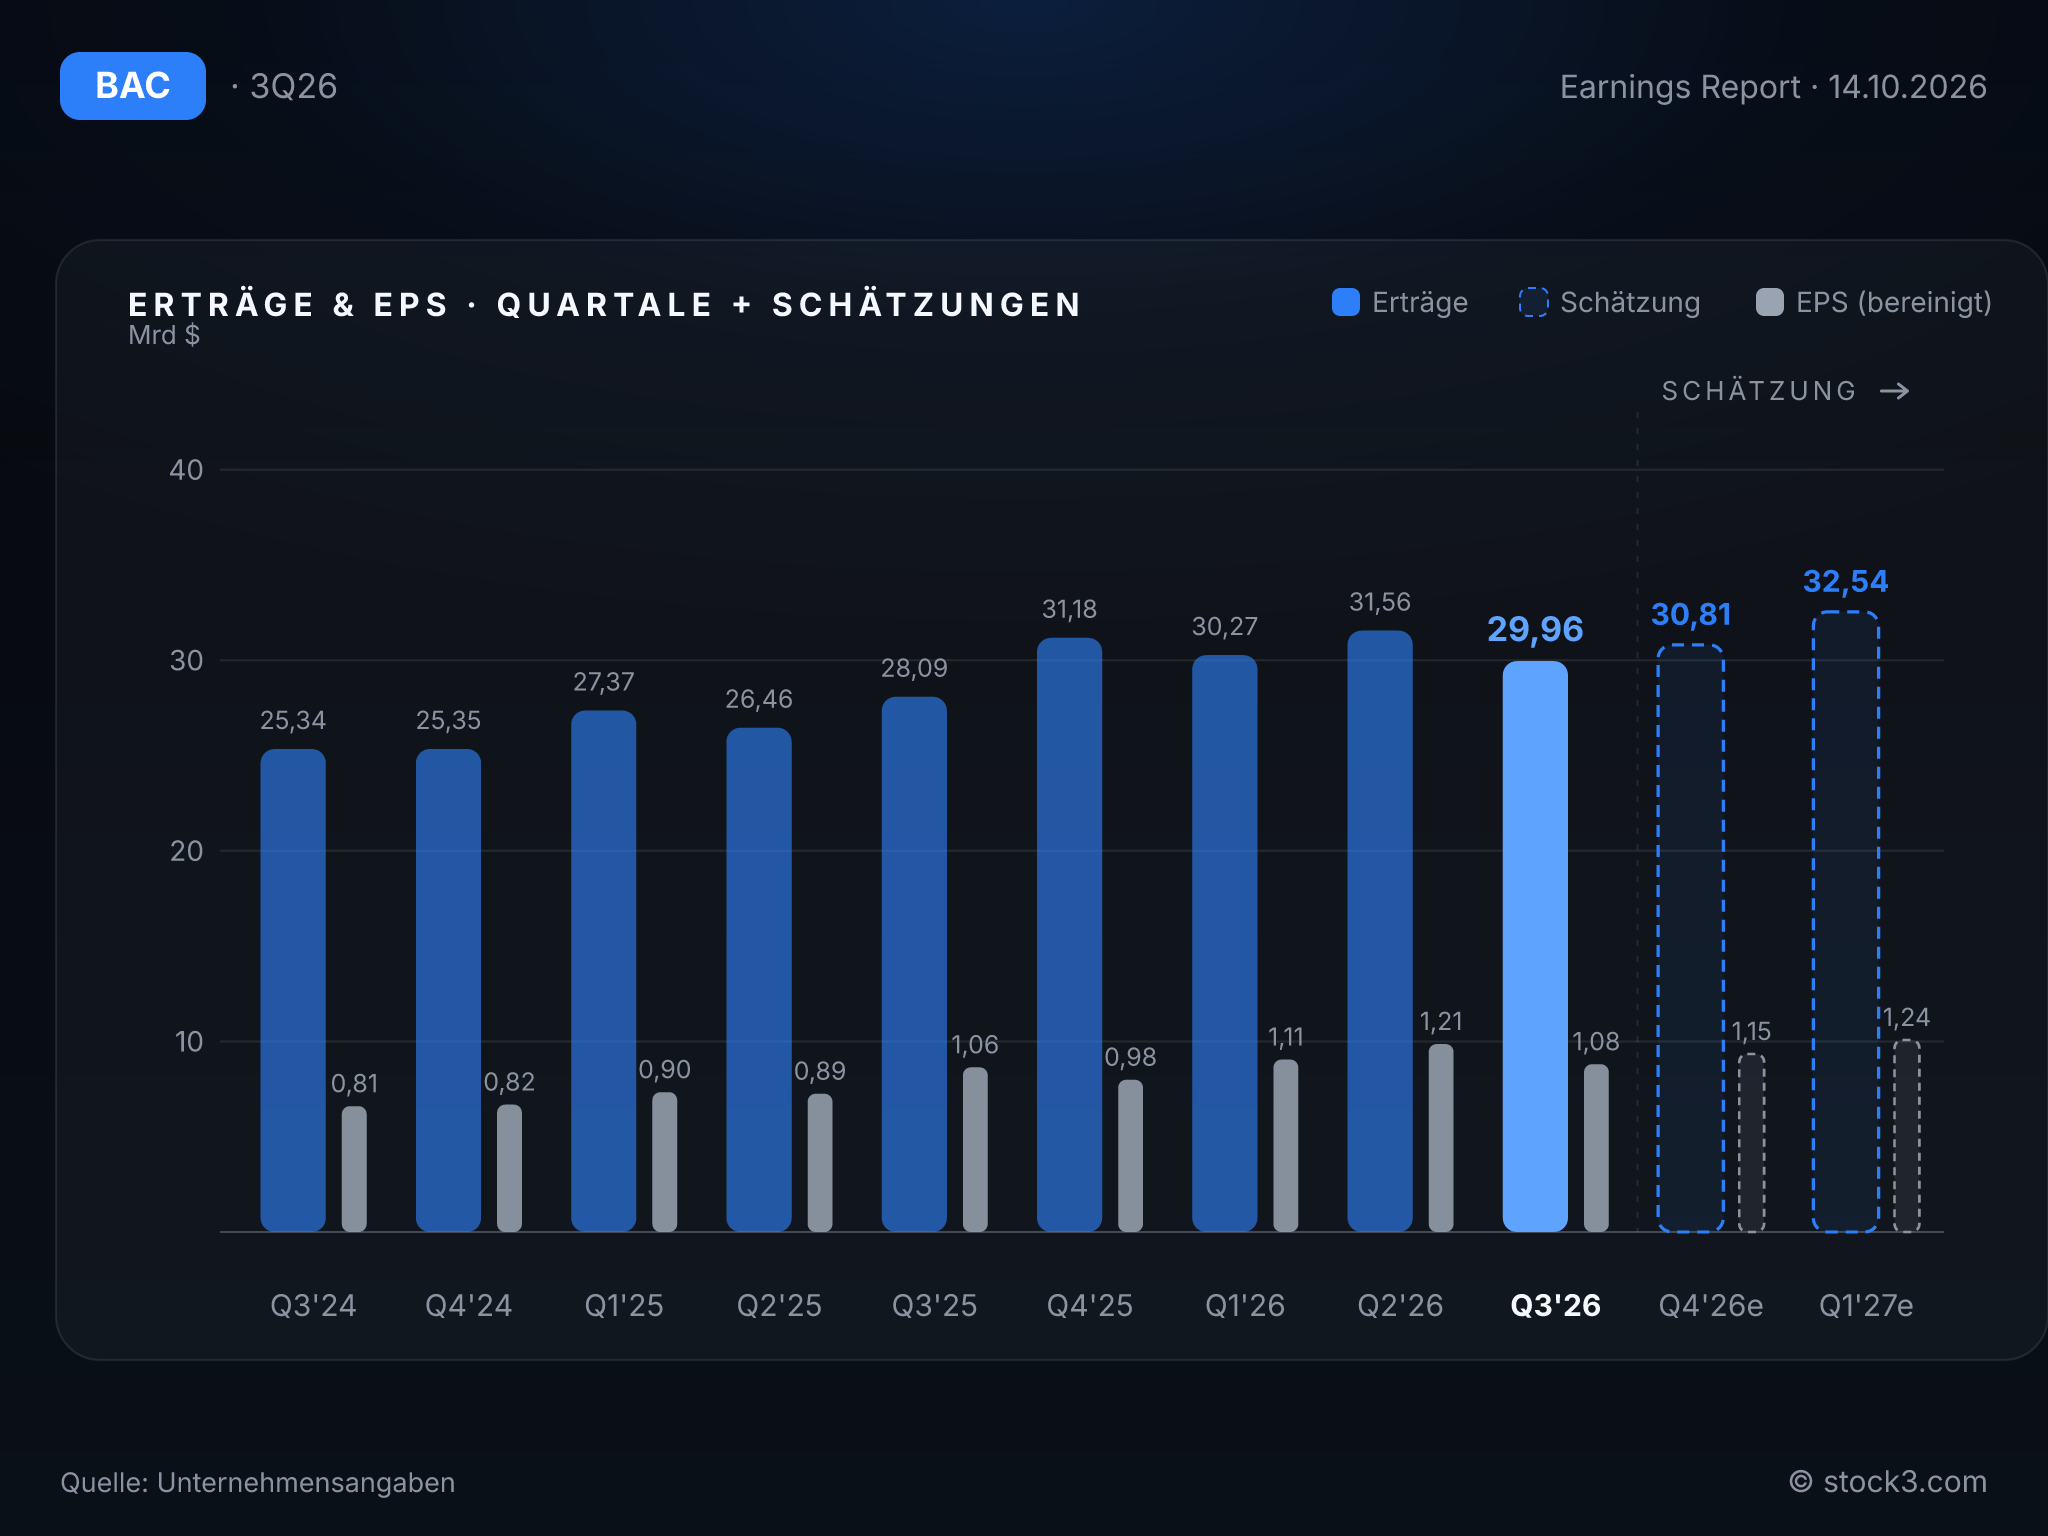
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Das Management gibt sich dennoch zuversichtlich. Moynihan nennt das Wachstum bei Kundeneinlagen, Vermögenszuflüssen und Konsumausgaben; CFO Alastair Borthwick verweist auf die steigende Nettozinsmarge und die bessere Kreditqualität. Für diese Zuversicht spricht das durchschnittliche Kreditvolumen, das um 6 % auf 1,23 Bio. USD wächst und damit im zehnten Quartal in Folge gegenüber dem Vorquartal zulegt. Moynihan setzt außerdem auf KI-Werkzeuge, die bereits mehr als 200.000 Mitarbeiter nutzen. In der Kostenentwicklung schlägt sich das in diesem Quartal allerdings noch nicht nieder.
Beim Kapital fällt die Bilanz schwächer aus. Die harte Kernkapitalquote (CET1) sinkt von 11,2 % im Vorquartal auf 10,9 %, während die Bank 8,3 Mrd. USD über Dividenden und Rückkäufe ausschüttet. Bei einem Ertragswachstum von 3 % hängt das Gewinnwachstum je Aktie damit vor allem am Zinsgeschäft und an den Rückkäufen. Breit aufgestellt ist die Ertragsdynamik derzeit nicht.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Erträge | 110,58 Mrd. USD | 123,42 Mrd. USD | 130,50 Mrd. USD |
| EPS | 3,83 USD | 4,56 USD | 5,21 USD |
*e = erwartet (Analystenkonsens); Erträge = Konzern-Gesamterträge
Fazit: 8 % mehr Zinsertrag reichen nicht aus, um höhere Kosten und ein schwächeres Handelsgeschäft aufzufangen. Selbst nach Herausrechnen der Strafe fehlen zwei Cent zum Konsens. Für Bank of America sprechen die verbesserte Kreditqualität und das Wachstum in der Vermögensverwaltung; dagegen stehen die verfehlten Erwartungen bei Erträgen und Gewinn sowie die sinkende Kapitalquote. Die Analysten rechnen für 2027 mit 14 % mehr Gewinn je Aktie, wofür die Kostenkurve wieder flacher werden müsste. Das KGV auf Basis der Analystenschätzungen liegt bei 10 (12 für 2026). Der überproportionale Kostenanstieg dürfte einer Erholung der Bank-of-America-Aktie vorerst im Weg stehen.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
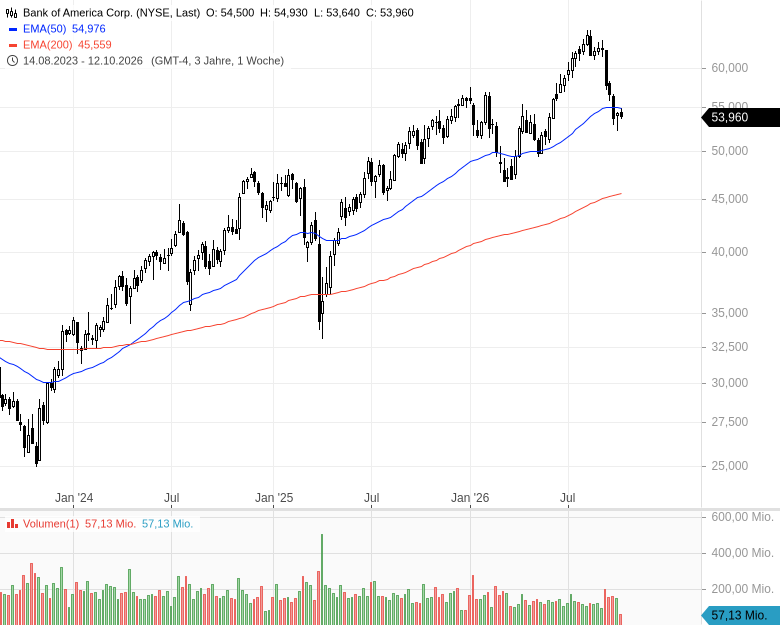
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

