MERCADOLIBRE – Knallt es jetzt im Kreditbuch?
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
- Mercadolibre Inc. - WKN: A0MYNP - ISIN: US58733R1023 - Kurs: 1.739,880 $ (Nasdaq)
Der Umsatz stieg auf 10,75 Mrd. USD (+45 % YoY) und damit über der Konsensschätzung von 10,66 Mrd. USD. Das EPS lag mit 8,83 USD unter den erwarteten 9,36 USD, das EBIT mit 676 Mio. USD klar unter den erwarteten 731 Mio. USD. Dass der Gewinn trotz sinkendem EBIT um 6 % gestiegen ist, liegt an der niedrigeren Steuerquote und weil die Währungsverluste mit 72 Mio. USD (Vorjahr 102 Mio. USD) geringer ausfielen. MELI ist schwer zu greifen, da der Konzern sehr komplex ist. Daher würde ich die Konsensschätzungen nicht überbewerten und mehr auf die Geschäftsdynamiken achten.
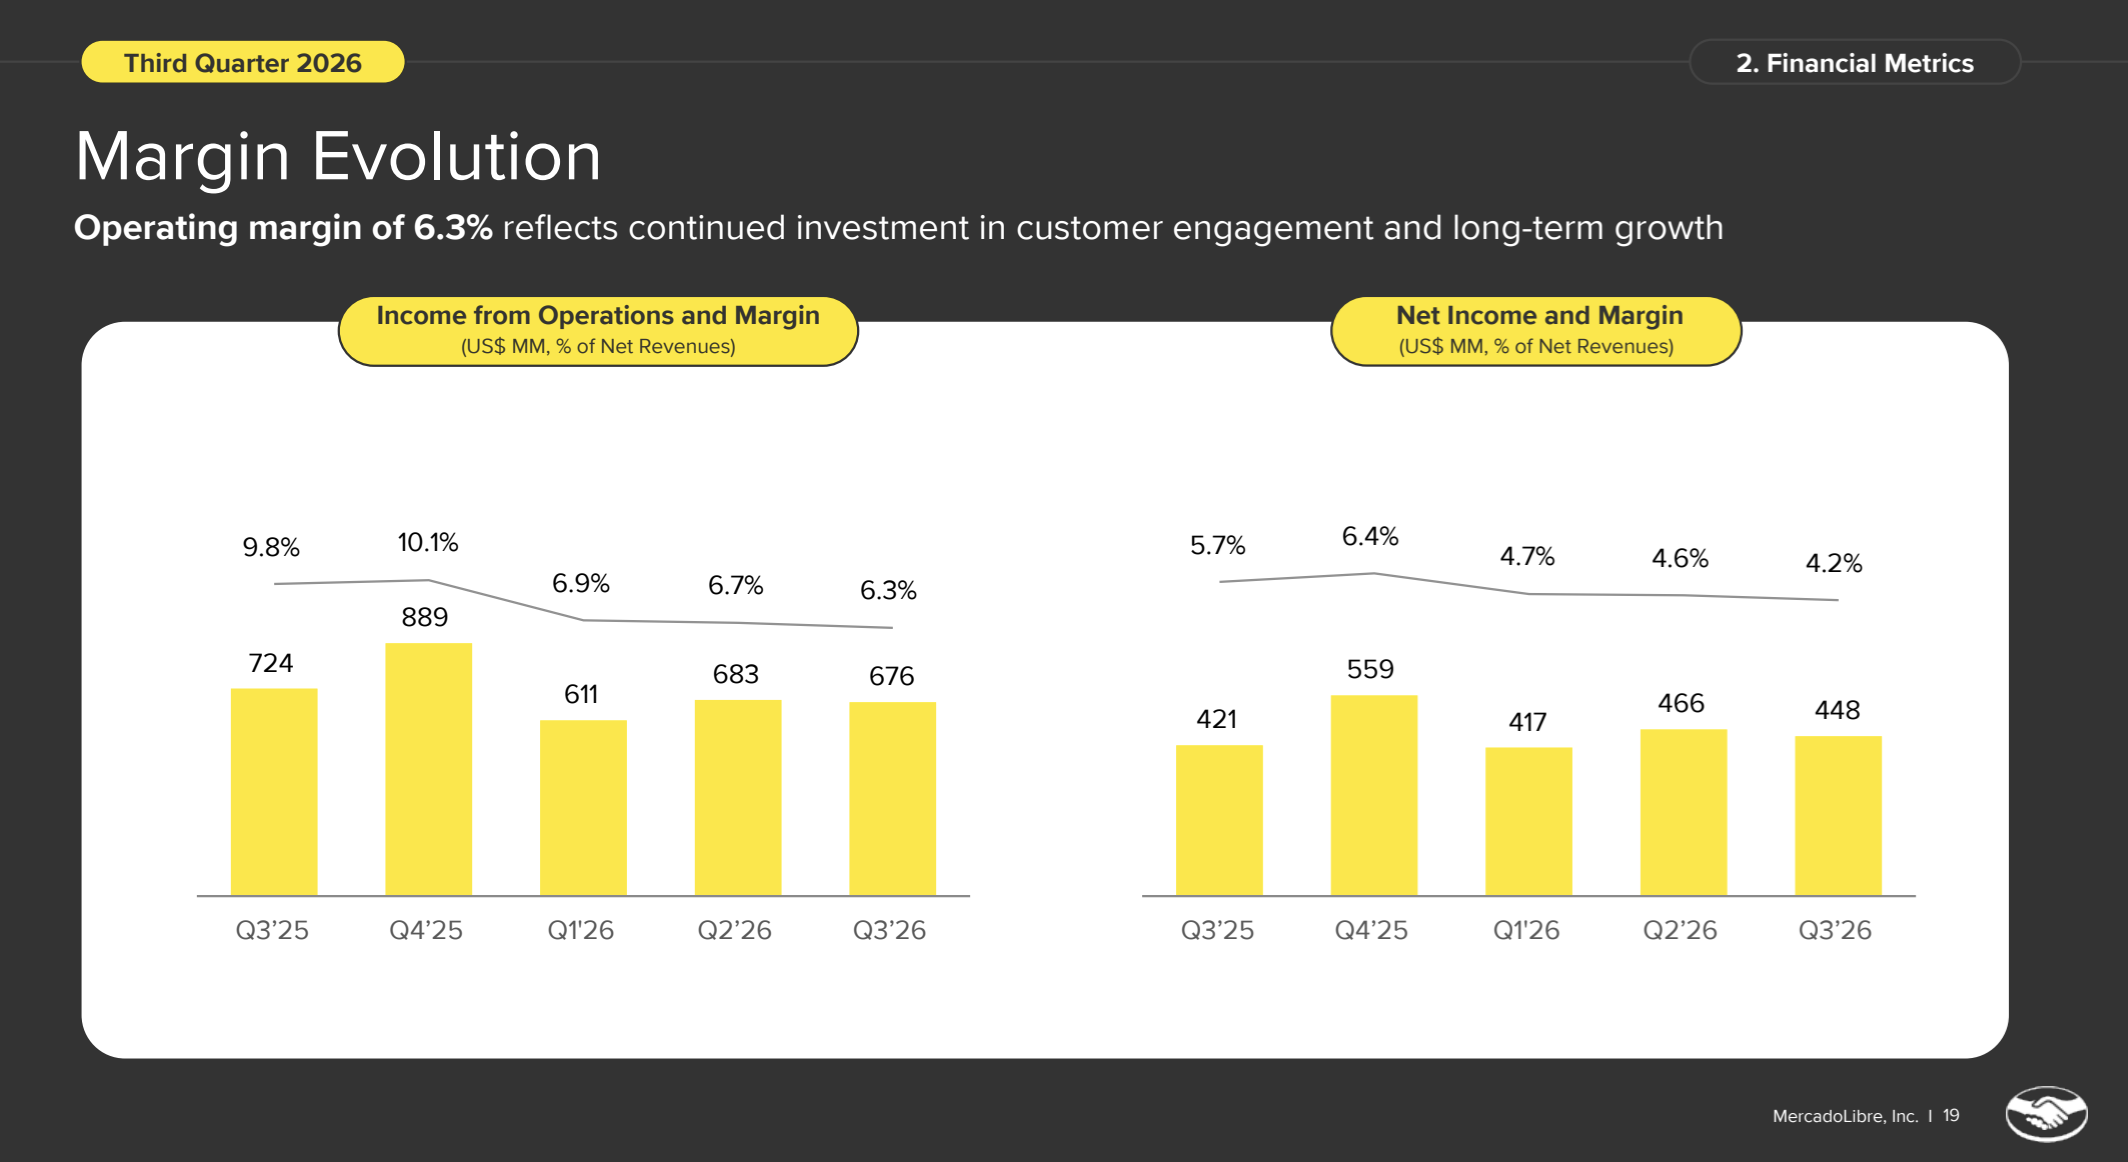
Die EBIT-Marge rutschte auf 6,3 %, nach 9,8 % im Vorjahr und 6,7 % im Vorquartal. Der QoQ-Wert ist dabei der wichtigere. Nach Q1 (6,9 %) und Q2 (6,7 %) ist das das dritte Quartal in Folge auf diesem Niveau. Die Marge fällt also nicht weiter ins Bodenlose, kommt aber auch nicht aus dem Tal heraus. Aktie verliert nachbörslich um 8 %.
Nutzer machen immer mehr mit MELI, und es kostet immer weniger, sie zu bedienen.
👉 Fintech: Die Kosten, um einen aktiven Fintech-Nutzer zu bedienen, liegen bei 1 USD pro Monat. Das ist seit Q1 2025 praktisch unverändert, während das TPV pro Nutzer um 34 % YoY gestiegen ist. Mehr Transaktionen, mehr Produkte, mehr Umsatz pro Kopf zu gleichen Kosten.
👉 Commerce: In Brasilien sanken die Versandkosten pro Paket um 5 % YoY und um 14 % gegenüber Q1 2025, dem letzten Quartal vor der Senkung der Free-Shipping-Schwelle. Und das trotz höherer Energiepreise und neuer Lagerkapazität. Kostenlose Lieferungen im Bereich 19 bis 79 Reais waren im September erstmals insgesamt deckungsbeitragspositiv. Der erste Beleg, dass die Rechnung aufgeht.
👉 Die Nutzer, die beides nutzen (Marktplatz und Mercado Pago), wuchsen um 33 % YoY und damit schneller als jede andere Gruppe. Ihr Umsatz pro Nutzer ist drei- bis viermal so hoch wie bei Nutzern, die nur eine Seite verwenden.
👀 Haken: Die Netto-Versandmarge (Versandeinnahmen minus Versandkosten) ist seit Q1 2025 um 200 Basispunkte gemessen am GMV gefallen.
SPOOKY SALE - Jetzt AktienPuls360 Jahresabo sichern und doppelt sparen!
Damit bist Du auch live dabei, wenn ich meine Top Picks für 2027 (2024: Nvidia, 2025: Robinhood, 2026: Marvell, Lumentum, Credo, Rubrik, ...) vorstelle und Rocco seinen Index-Ausblick für 2027.
Pünktlich zu Halloween startet der stock3 Spooky Sale. Wer jetzt ein Jahresabo bucht, spart 15 % on Top auf die ohnehin schon mit 17 % rabattierten Monatskosten beim Jahresabo und bekommt ein Extra obendrauf.
Du hast bereits ein Jahresabo? In Deiner Accountverwaltung kannst Du Dir im Rahmen der Aktion 3 kostenlose Monate stock3 Core freischalten. 🎁
Der Spooky Sale startet offiziell an Halloween. Viel Zeit zum Überlegen bleibt allerdings nicht: Der Last Call folgt bereits am 7. November.
Alle Details zur Aktion und die Möglichkeit zur Buchung findest Du hier: Hier geht's zum Deal.

Commerce
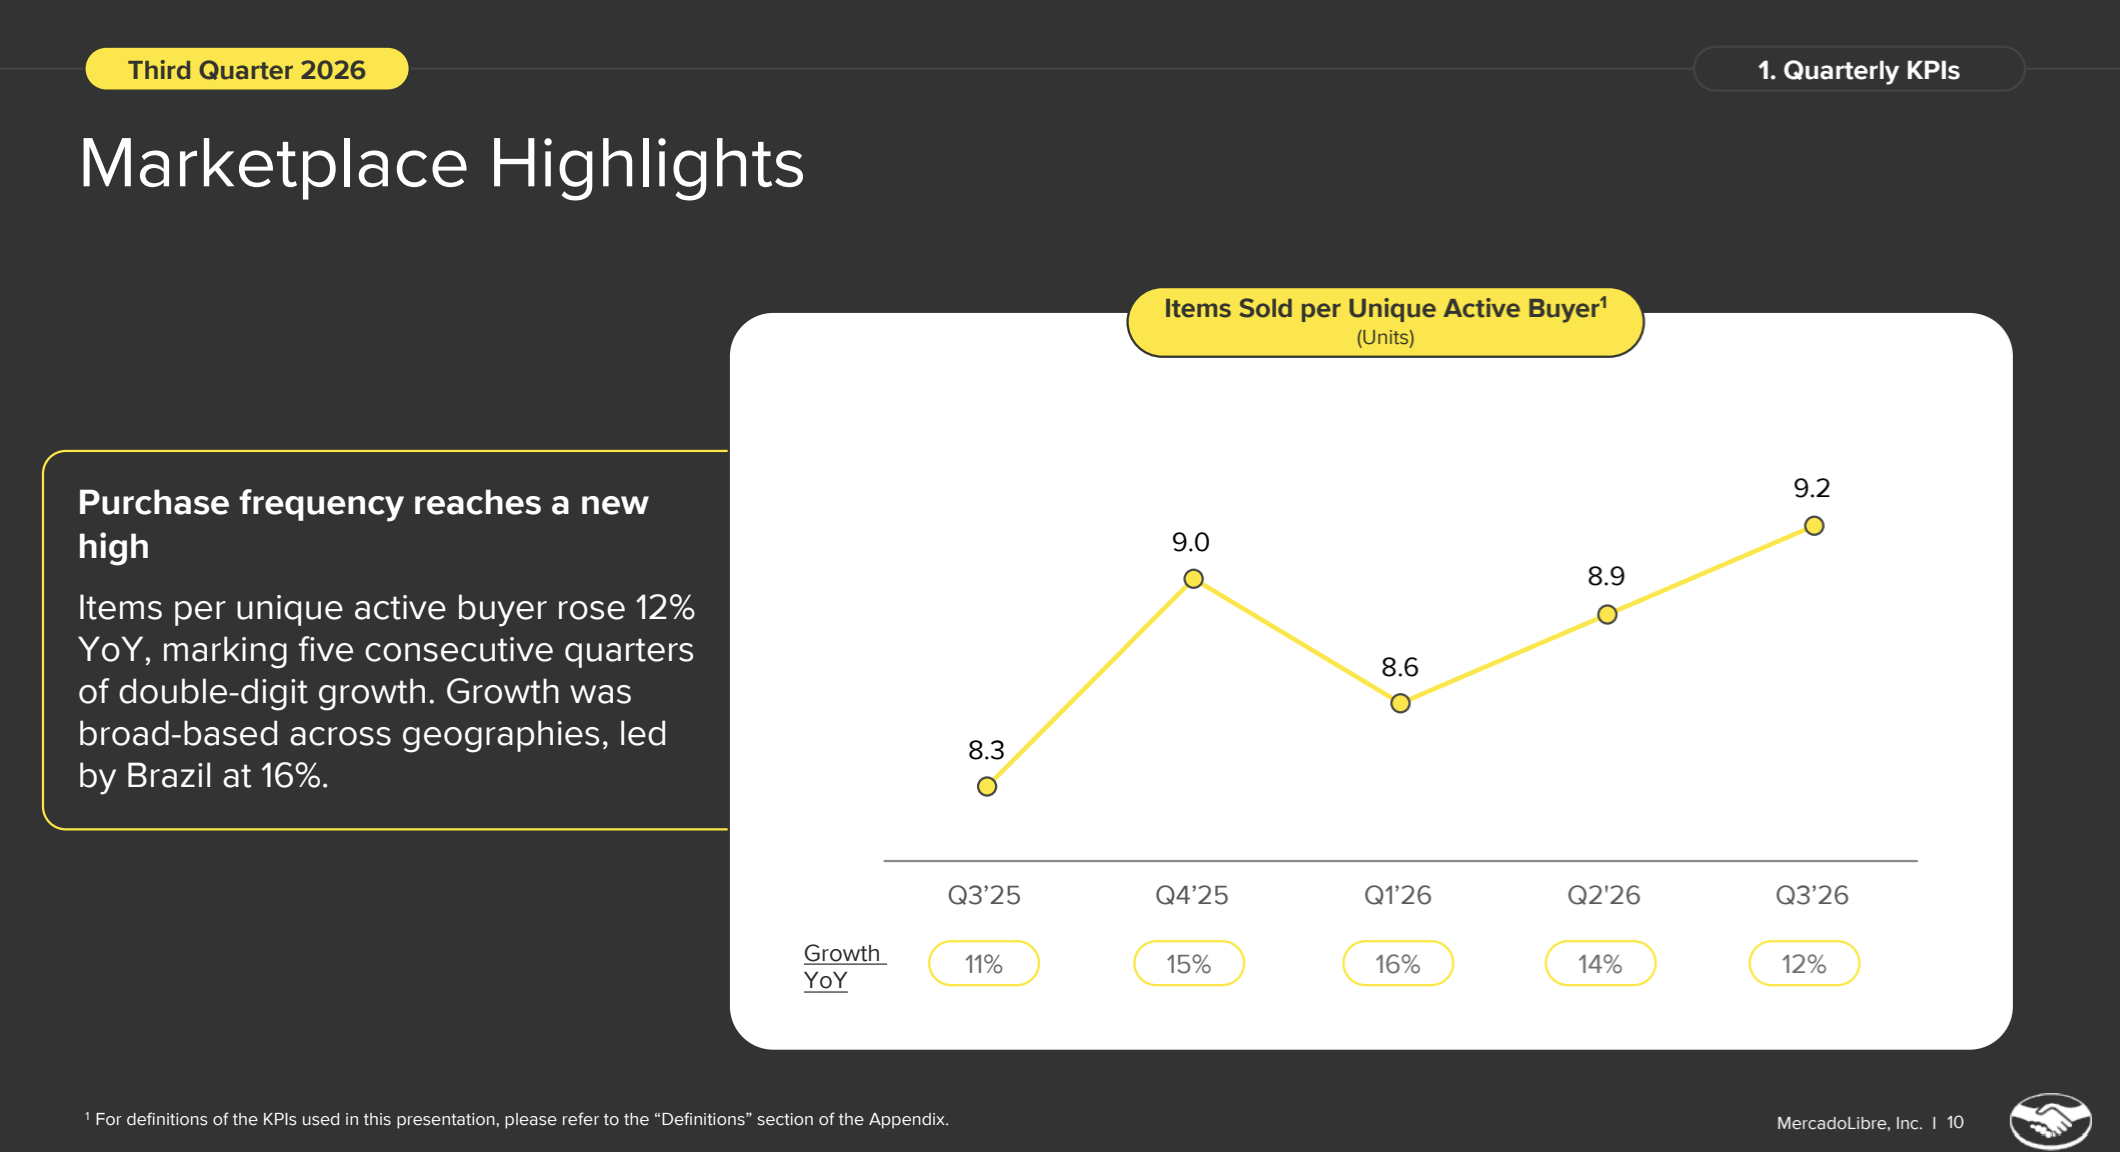
Items Sold pro Käufer erreichten mit 9,2 einen neuen Rekord (+12 % YoY), das fünfte Quartal in Folge mit zweistelligem Wachstum. In Brasilien lag das Plus bei 16 %. Vor der Senkung der Free-Shipping-Schwelle wuchs dieser Wert nur einstellig. Jetzt, wo der Basiseffekt komplett ausgelaufen ist, bleibt er zweistellig.
🇧🇷 Brasilien: GMV währungsbereinigt +36 % YoY, Items Sold +45 %. Damit wachsen die verkauften Artikel das fünfte Quartal in Folge mit über 40 %.
🇦🇷 Argentinien: GMV währungsbereinigt +40 %, Items Sold +19 %, trotz schwachem Konsum. Im September hat MELI das kostenlose Versandangebot für MELI+-Mitglieder ausgeweitet. Das ist im Grunde das Brasilien-Playbook im Kleinen.
🇲🇽 Mexiko: Hier wird es schwächer. GMV währungsbereinigt nur noch +21 % (nach 26 % im Q2 und 34 % im Q3'25), Items Sold +25 %. Wieder werden die Steuerreform und der schwache Konsum als Gründe genannt. Immerhin will MELI weiter Marktanteile gewonnen haben, QoQ wie YoY.
Lieferungen am selben oder nächsten Tag stiegen um 49 % YoY auf 258 Mio. und machen damit schon 44 % aller Sendungen aus.
Werbung wuchs um 58 % in USD. Der KI-Werbeassistent steuert inzwischen die Kampagnen von 56.000 Händlern, fast viermal so viele wie vor drei Monaten. Ab Anfang 2027 kommt Netflix zum Connected-TV-Angebot dazu. MELI kann eine Werbung bei Netflix ausspielen und danach messen, ob der Zuschauer das Produkt auf dem Marktplatz gesucht, in den Warenkorb gelegt oder gekauft hat. Werbung, deren Wirkung bisher schwer zu messen war, bekommt damit einen sichtbaren Return. Das ist Amazon Ads auf Lateinamerikanisch.
Fintech: Kreditbuch wächst langsamer und das ist gewollt
Der Fintech-Umsatz verlangsamt sich währungsbereinigt deutlich, von 65 % im Q3'25 über 61 %, 54 % und 47 % auf jetzt 40 %.
Das Kreditportfolio stieg auf 17,9 Mrd. USD (+62 % YoY, +9 % QoQ). Die Kreditkarte macht inzwischen 47 % des Kredit-Portfolios aus, nach 44 % vor einem Jahr.
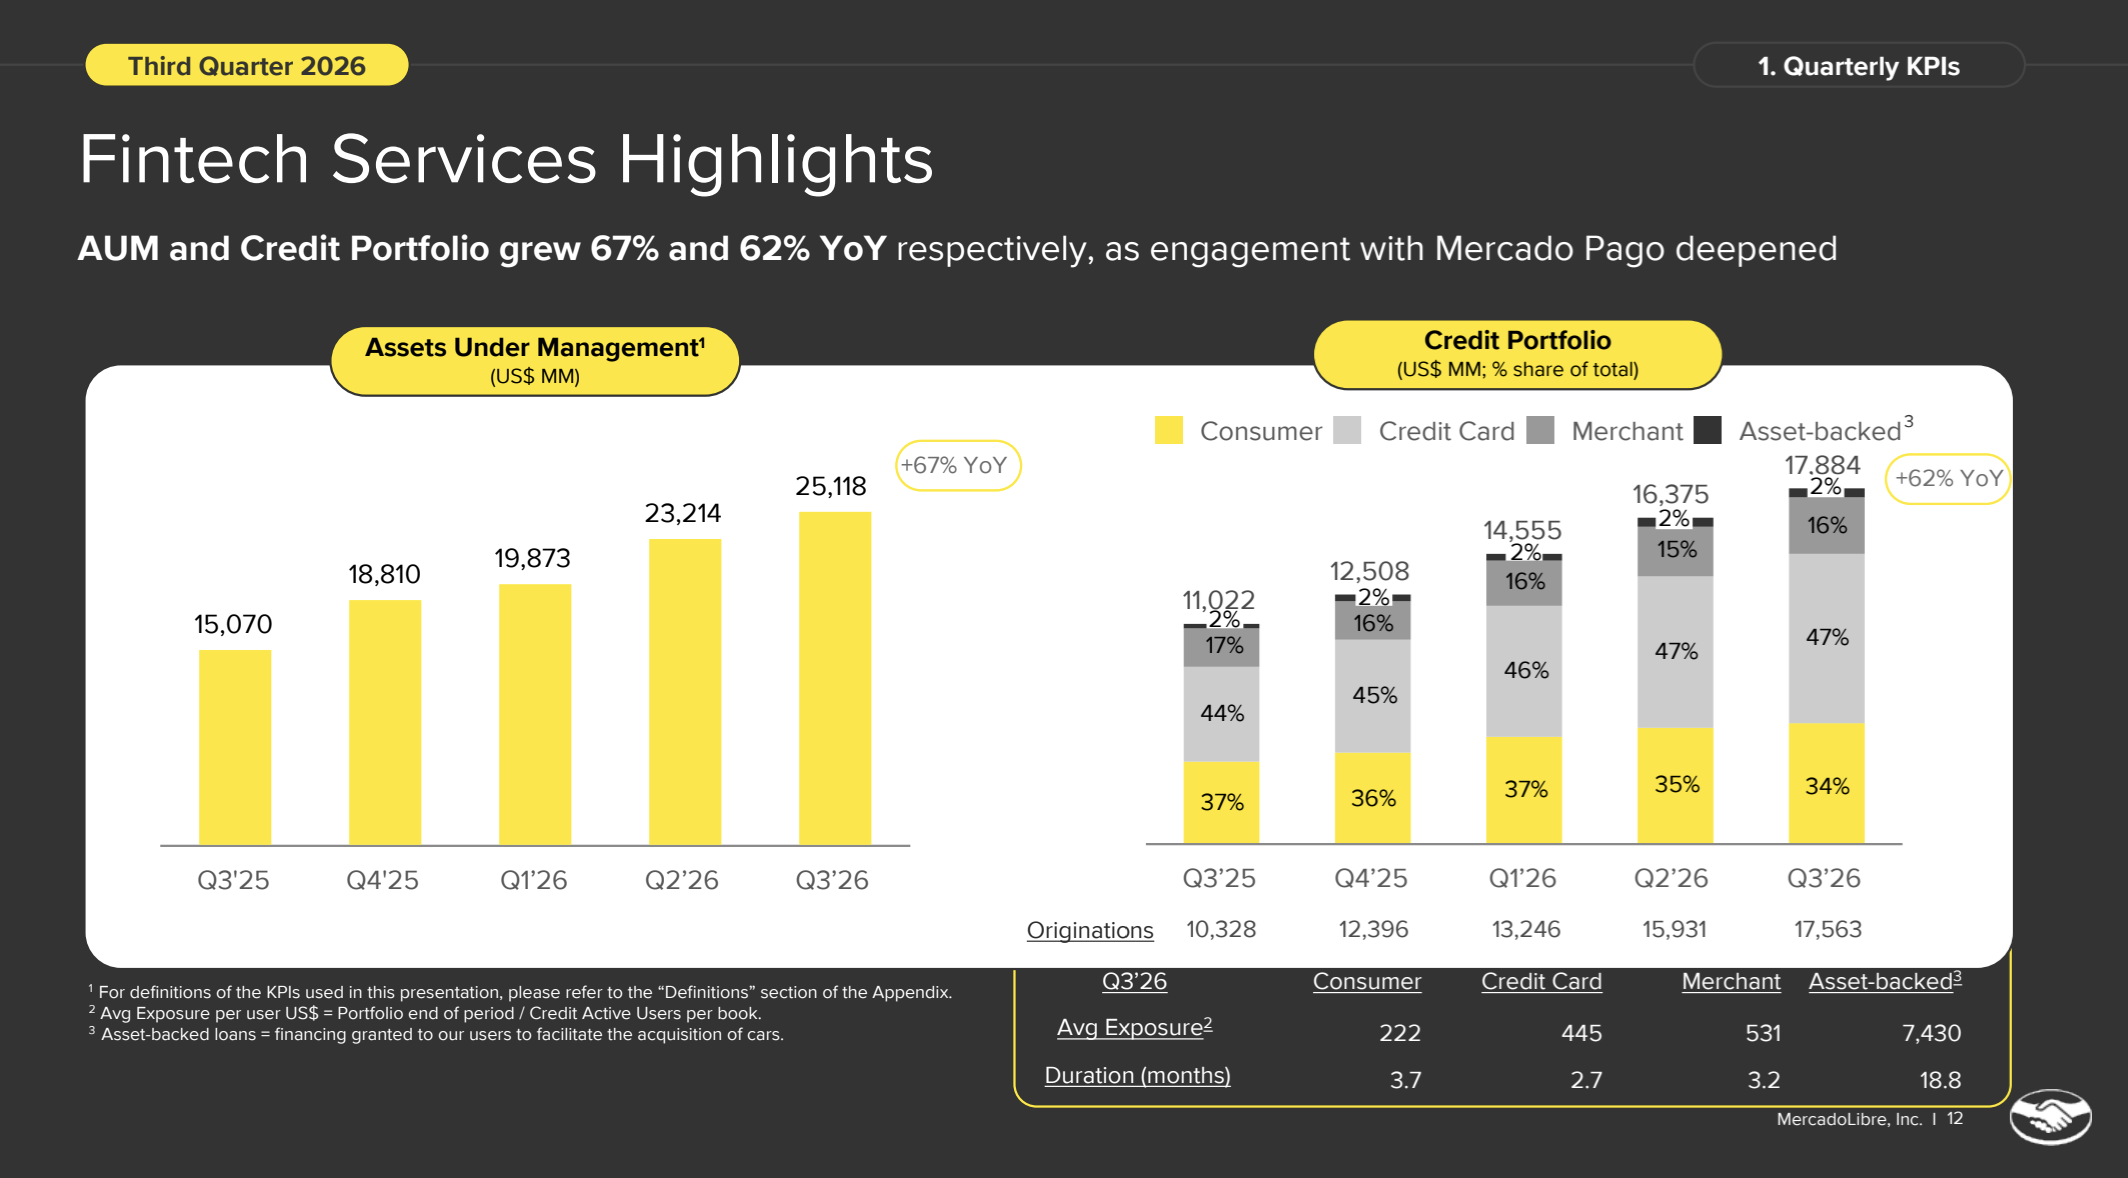
Das Kreditwachstum verlangsamt sich aber seit drei Quartalen. Warum?
Weil man in Brasilien in den risikoreicheren Segmenten "a little bit more cautious" geworden ist, und, weil man bei Wettbewerbern und im gesamten Markt in Brasilien und Argentinien eine Verschlechterung sieht. "We always put risk management ahead of growth." Lieber jetzt bremsen, als in einem Jahr Rückstellungen nachbuchen zu müssen.
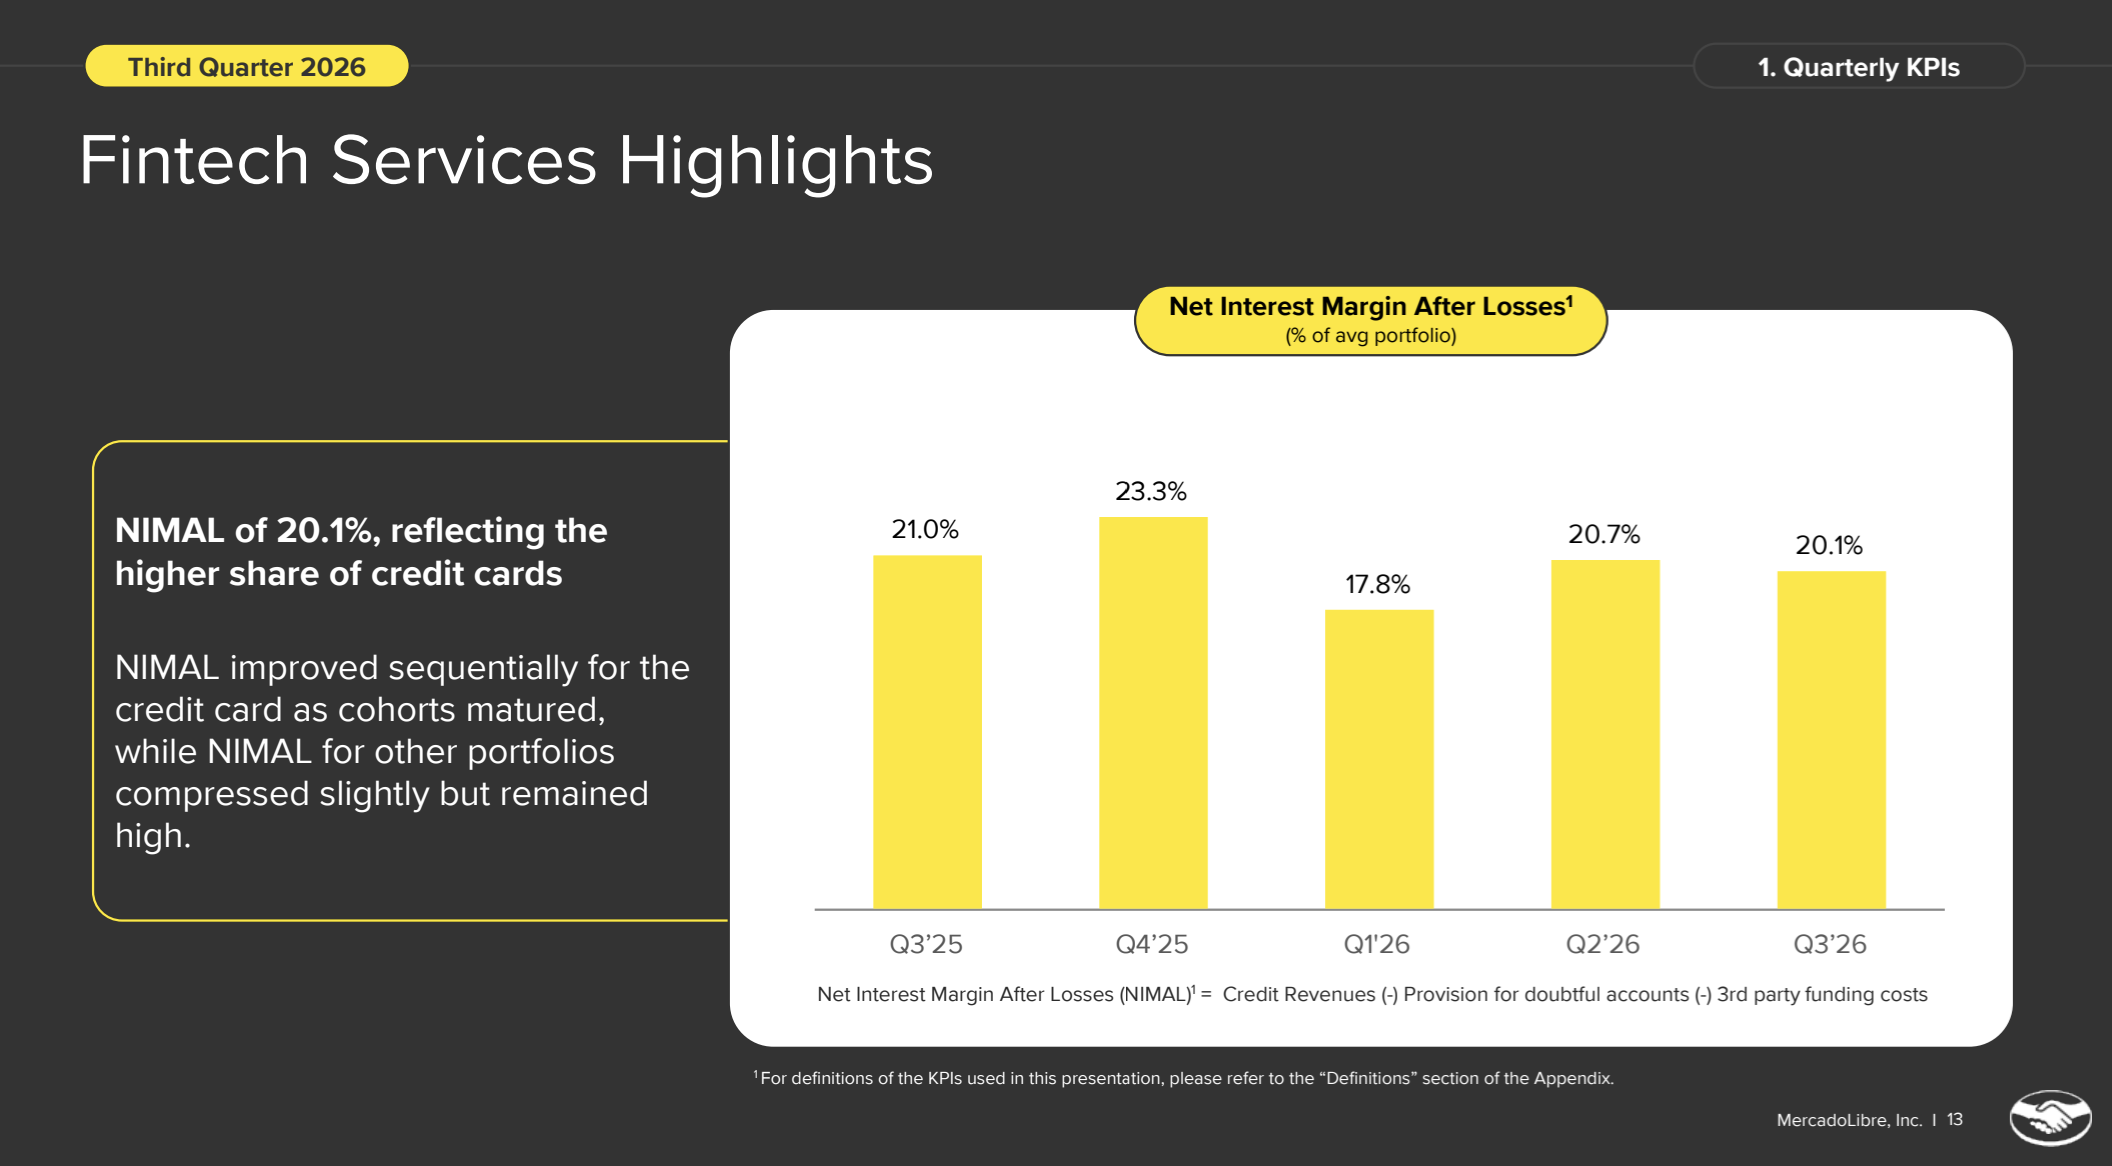
Die NIMAL lag bei 20,1 % (Q2: 20,7 %, Vorjahr: 21,0 %). Hauptgrund bleibt der wachsende Anteil der margenschwächeren Kreditkarte. Die Kreditkarten-NIMAL hat sich QoQ aber verbessert, obwohl MELI so viele Karten ausgegeben hat wie noch nie in einem Quartal.
In Brasilien sind die Kohorten aus 2021 bis 2024 NIMAL-positiv und machen mehr als die Hälfte des brasilianischen Kartenportfolios aus. Die 2025er-Kohorte liegt im zweiten Jahr ungefähr beim Break-even, die 2026er-Kohorte steckt noch in der Verlustphase. Die These, dass die negative Kartenmarge im Kern ein Reifungsthema ist, bestätigt sich damit.
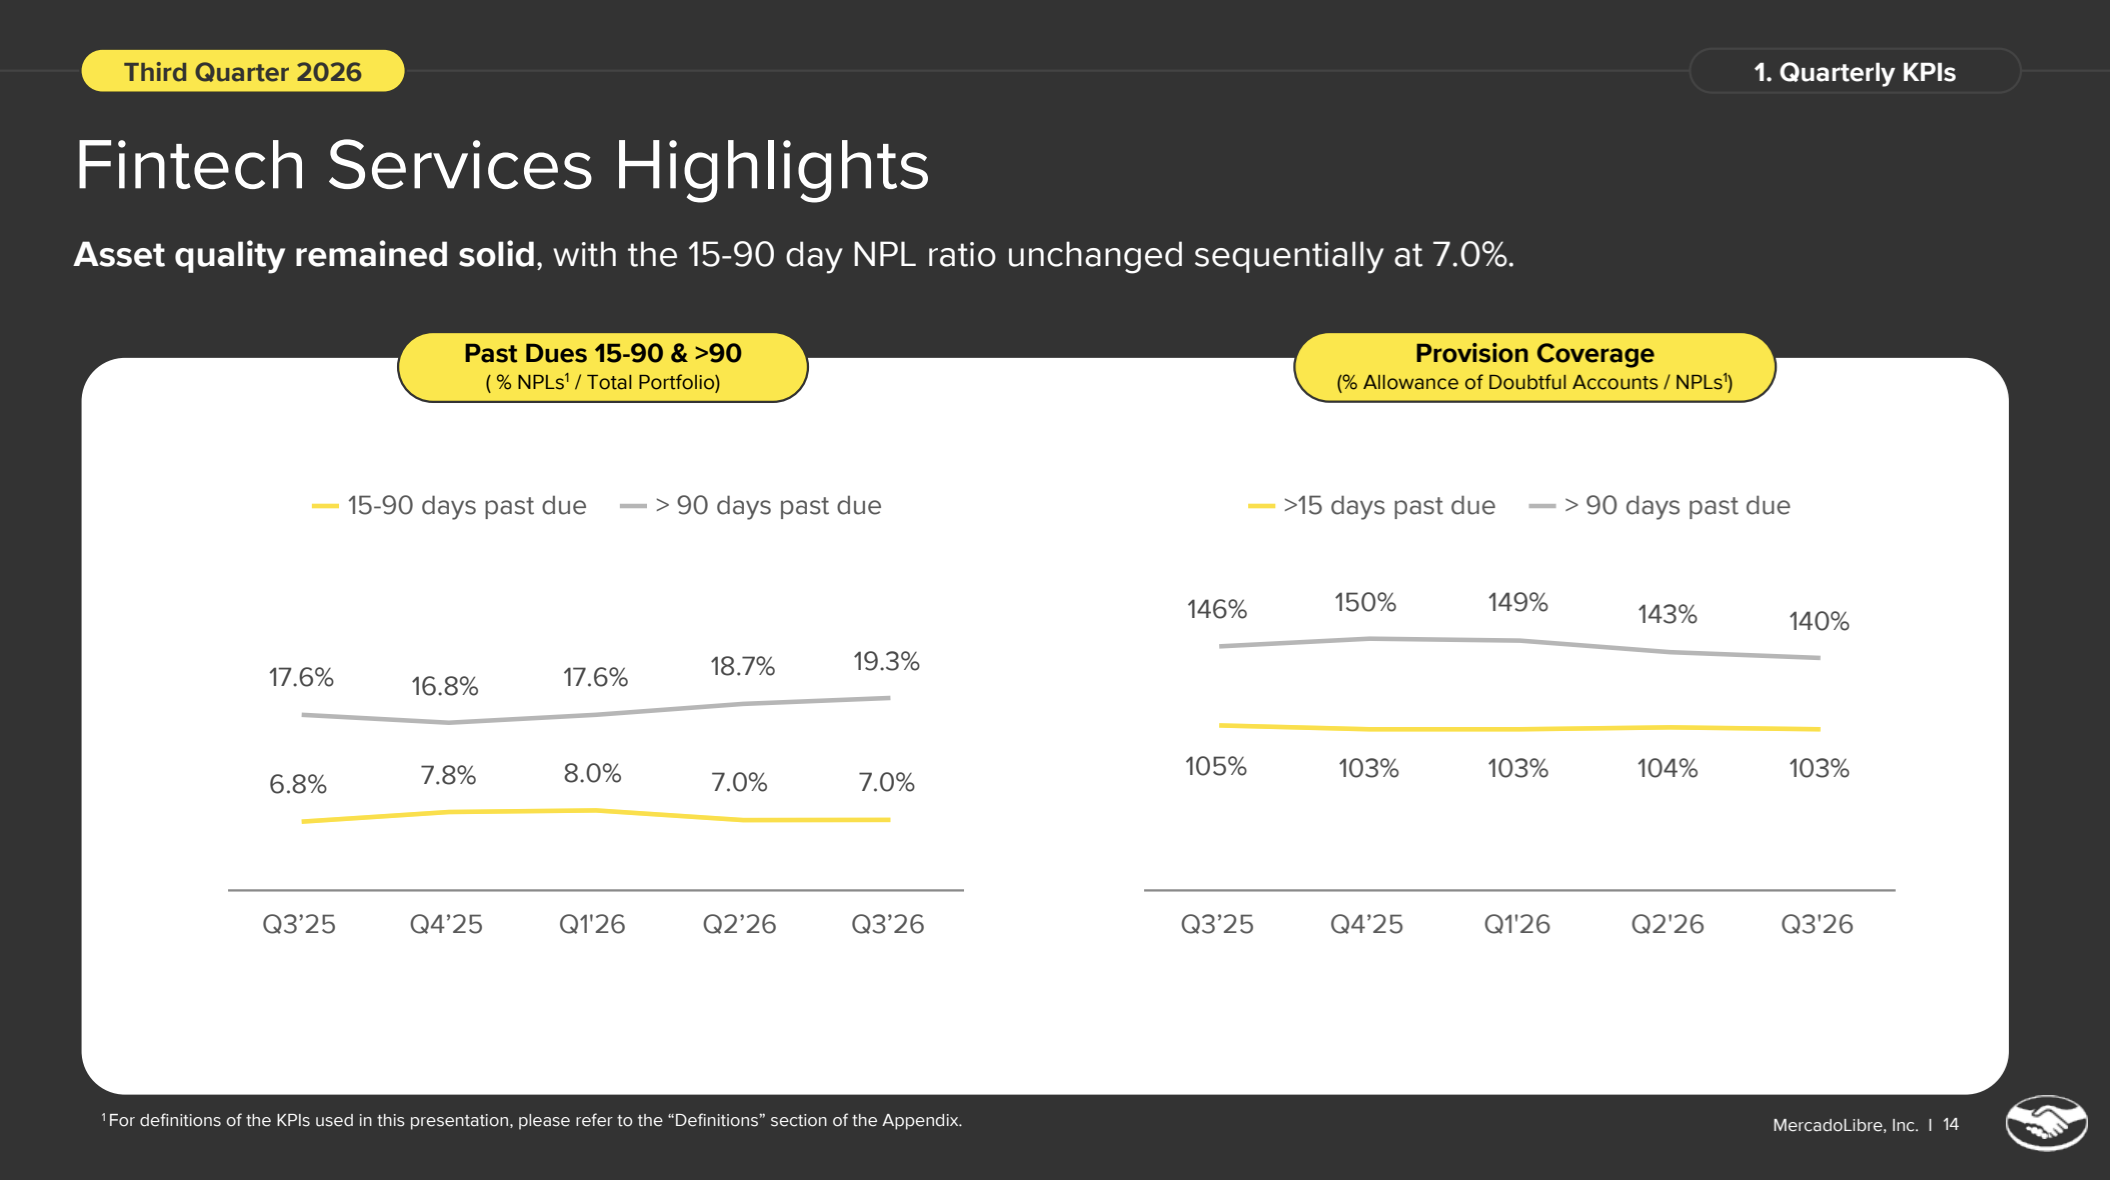
Die 15-90-Tage-NPL-Quote ist mit 7 % stabil und nahe am historischen Tief. Die über 90 Tage überfälligen Kredite steigen dagegen seit drei Quartalen: 16,8 % (Q4'25) → 17,6 % → 18,7 % → 19,3 %. Auch ist die Rückstellungsdeckung für diese Kredite von 150 % auf 140 % gesunken. Dramatisch ist das nicht, solange die Frühindikatoren (15-90 Tage) stabil bleiben. Ich werde es aber weiter genau beobachten, gerade in einem schwächeren Kreditumfeld in Brasilien.
In Mexiko ist Mercado Pago mit über 18 Mio. MAUs (+40 % YoY) inzwischen die größte Digitalbank nach aktiven Nutzern. In Argentinien sind fast 80 % der Erwachsenen aktive Mercado-Pago-Nutzer.
Woher die -40 bps QoQ bei der EBIT-Marge kommen
MELI hat die Fläche seiner Fulfillment-Center QoQ um fast 20 % ausgebaut. Die Kosten fallen an, bevor das Volumen die Lager füllt. Dazu kommen höhere Energiepreise und Rekrutierungskosten für die neuen Standorte.
MELI hat das Affiliate-Programm in Brasilien hochgefahren (Influencer und Creator, die über Social Media verkaufen). Bestellungen über diesen Kanal stiegen um 240 % YoY, das Netzwerk umfasst über 12 Mio. Affiliates. Laut CFO bleibt man damit in der Spanne, in der man seit Jahren operiert.
❌ Brasilien hat den Umsatz um 50 % auf 6 Mrd. USD gesteigert, der direkte Gewinnbeitrag blieb aber mit 479 Mio. USD praktisch auf Vorjahresniveau (475 Mio. USD). Die Marge fiel damit von 11,8 % auf 8 %. Hier steckt die Investitionsoffensive.
✅ Argentinien liefert dagegen mit nur 17 % des Konzernumsatzes 41 % des direkten Ergebnisbeitrags (613 Mio. USD, Marge 34 %).
💡 Argentinien ist der Gewinnmotor, der die Offensive in Brasilien finanziert.
Der adj. Free Cash Flow lag bei 285 Mio. USD. Darin stecken 503 Mio. USD Capex und 2,1 Mrd. USD, die ins Kreditbuch geflossen sind, teilweise ausgeglichen durch 1,5 Mrd. USD neue Fintech-Finanzierung. Im September hat MELI zudem die zweite Investment-Grade-Anleihe über 1 Mrd. USD platziert. Die Nettoverschuldung inkl. Fintech-Schulden ist auf das 2x des Adj. EBITDA gestiegen (Vorjahr 1,2x). Ohne die Fintech-Schulden, denen Kreditforderungen gegenüberstehen, hat MELI eine Netto-Cash-Position.
KI: Wo es sich schon rechnet
Der Mehrumsatz durch ein Sprachmodell in der Suche übersteigt die Kosten dieser Modelle. Der Kundenservice läuft mit 7.000 Mitarbeitern. Ohne KI bräuchte man laut Management ein Vielfaches davon. Die Tech-Teams liefern doppelt so viel wie vor einem Jahr, in der Finanzabteilung wurden fast 20 % der Arbeitsstunden frei. MELI setzt verstärkt auf Open-Source-Modelle, die Kosten pro Token sind erneut gesunken.
Beim Thema Agentic Shopping stellt MELI sein Sortiment keinen externen KI-Plattformen zur Verfügung. Stattdessen baut man einen eigenen Shopping-Agenten, der bereits für einen kleinen Teil der Nutzer in den drei größten Märkten live ist. Meiner Meinung nach die richtige Entscheidung, um den direkten Traffic in der eigenen App zu halten.
Lula, Arbeitszeit & weitere Investitionen?
Lula-Wahlsieg: Der CEO sagt sinngemäß, dass MELI in 27 Jahren durch Regierungen jeder Couleur gegangen ist und die langfristigen Chancen im E-Commerce und Fintech die Politik immer überdauert haben. An der Strategie ändert die Wahl nichts. Korrekt.
Neue Arbeitszeit in Brasilien: Brasilien hat per Verfassungsänderung die 5-Tage-Woche beschlossen, die Wochenarbeitszeit sinkt schrittweise von 44 auf 40 Stunden. Wenn die Stundenzahl tatsächlich sinkt, braucht MELI aber mehr Personal. Das ist ein Kostenthema für 2027, das man auf dem Schirm haben sollte.
Goldman Sachs fragte direkt, ob neue große Investitionstöpfe kommen. Kurzfristig nein, nur die Ausweitung in Argentinien "similar to what we have done in Brazil". Wichtig ist auch, was er nicht gesagt hat, denn ein konkretes Margenziel oder einen Zeitpunkt für den Wendepunkt gibt es weiterhin nicht.
Fazit
Mehr Wachstum gegen weniger Marge, der Markt kennt das Muster. Meine Einschätzung bleibt dieselbe wie in den letzten Quartalen. Die Marge ist eine bewusste Entscheidung des Managements, keine Schwäche des Geschäftsmodells. Wer das nicht mitgehen will, ist bei MELI falsch. Die Quartale, in denen MELI sich die Marge kauft, sind die Quartale, in denen der Wettbewerb in der Region richtig leidet. Für mich bleibt das eine der spannendsten Wetten im Emerging-Markets-Bereich. Ich bleibe investiert.
Positiv: Die Free-Shipping-Offensive ist erstmals deckungsbeitragspositiv, die Versandkosten pro Paket fallen, die Kosten pro Fintech-Nutzer bleiben unverändert und die Kartenkohorten reifen wie angekündigt. Kaufhäufigkeit steigt, Marktanteilsgewinne, Werbung +58 %.
Negativ: Mexiko verlangsamt sich weiter, das Fintech-Wachstum kühlt ab, die 90+ NPL-Quote steigt seit drei Quartalen und die Verschuldung inkl. Fintech hat zugenommen. Dazu kommen die Arbeitszeitreform in Brasilien als Kostenthema für 2027 und ein Wendepunkt bei der Marge, den das Management weiter nicht terminiert.
Viel Erfolg wünscht Dir Valentin
Weitere Beiträge von mir?
Rekordumsatz von 584,9 Mio. USD (+49 % QoQ / +154 % YoY). Die Konsensschätzungen lagen bei 551 Mio. USD. Nach den Amazon-Zahlen hätte mich auch alles andere gewundert. Verwundern d��rfte der leichte Kursabschlag, es gibt aber einen Grund.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.