ARISTA NETWORKS: Rekordwachstum seit Börsengang – das Tempo hat seinen Preis
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Arista Networks wächst so schnell wie nie seit dem Börsengang und traut sich im Schlussquartal dasselbe Tempo zu. Der höhere Hardwareanteil drückt allerdings auf die Bruttomarge; durch Kostendisziplin gleicht der Netzwerkausrüster für KI-Rechenzentren das bislang mehr als aus.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt im dritten Quartal um 58,5 % auf 3,66 Mrd. USD, die durchschnittliche Analystenschätzung lag bei 3,33 Mrd. USD. • Das bereinigte verwässerte EPS erhöht sich von 0,77 auf 1,20 USD, erwartet waren 1,08 USD. • Die bereinigte operative Marge steigt von 48,6 % auf 49,1 %, die bereinigte Bruttomarge sinkt von 65,2 % auf 64,0 %. • Für das vierte Quartal stellt Arista 3,9 bis 4,0 Mrd. USD Umsatz und ein bereinigtes EPS von 1,26 bis 1,30 USD in Aussicht, der Konsens liegt bei 3,60 Mrd. USD bzw. 1,15 USD. • Die abgegrenzten Umsätze wachsen seit Jahresbeginn von 5,37 auf 6,84 Mrd. USD. |
Der Umsatz steigt im dritten Quartal um 58,5 % gegenüber dem Vorjahresquartal auf 3,66 Mrd. USD. Die durchschnittliche Analystenschätzung lag bei 3,33 Mrd. USD, die eigene Prognose bei rund 3,3 Mrd. USD. Im Vorquartal hatte das Plus noch bei 37,7 % gelegen. Das Wachstum zieht damit deutlich an, obwohl die Vergleichsbasis inzwischen hoch ist.
Auch beim Ergebnis läuft es besser als geplant. Die bereinigte operative Marge (Non-GAAP) steigt von 48,6 % auf 49,1 % und liegt damit über der selbst gesteckten Spanne von 48 % bis 49 %. Das bereinigte verwässerte EPS klettert von 0,77 auf 1,20 USD, während Analysten im Schnitt mit 1,08 USD gerechnet hatten. Nach GAAP wächst der Nettogewinn von 853 Mio. auf 1,56 Mrd. USD, das verwässerte EPS steigt von 0,67 auf 1,22 USD. Die Aktie notiert nachbörslich in einer ersten Indikation rund 6,3 % höher.
Dass der GAAP-Gewinn je Aktie über dem bereinigten Wert liegt, geht auf Gewinne aus strategischen Beteiligungen von 134,5 Mio. USD zurück. Für das operative Geschäft ist deshalb das bereinigte EPS maßgeblich, mit dem Arista ebenfalls gut 11 % über dem Konsens liegt. Der Gewinnsprung stammt aus dem Kerngeschäft; die Finanzanlage spielt dabei keine tragende Rolle.
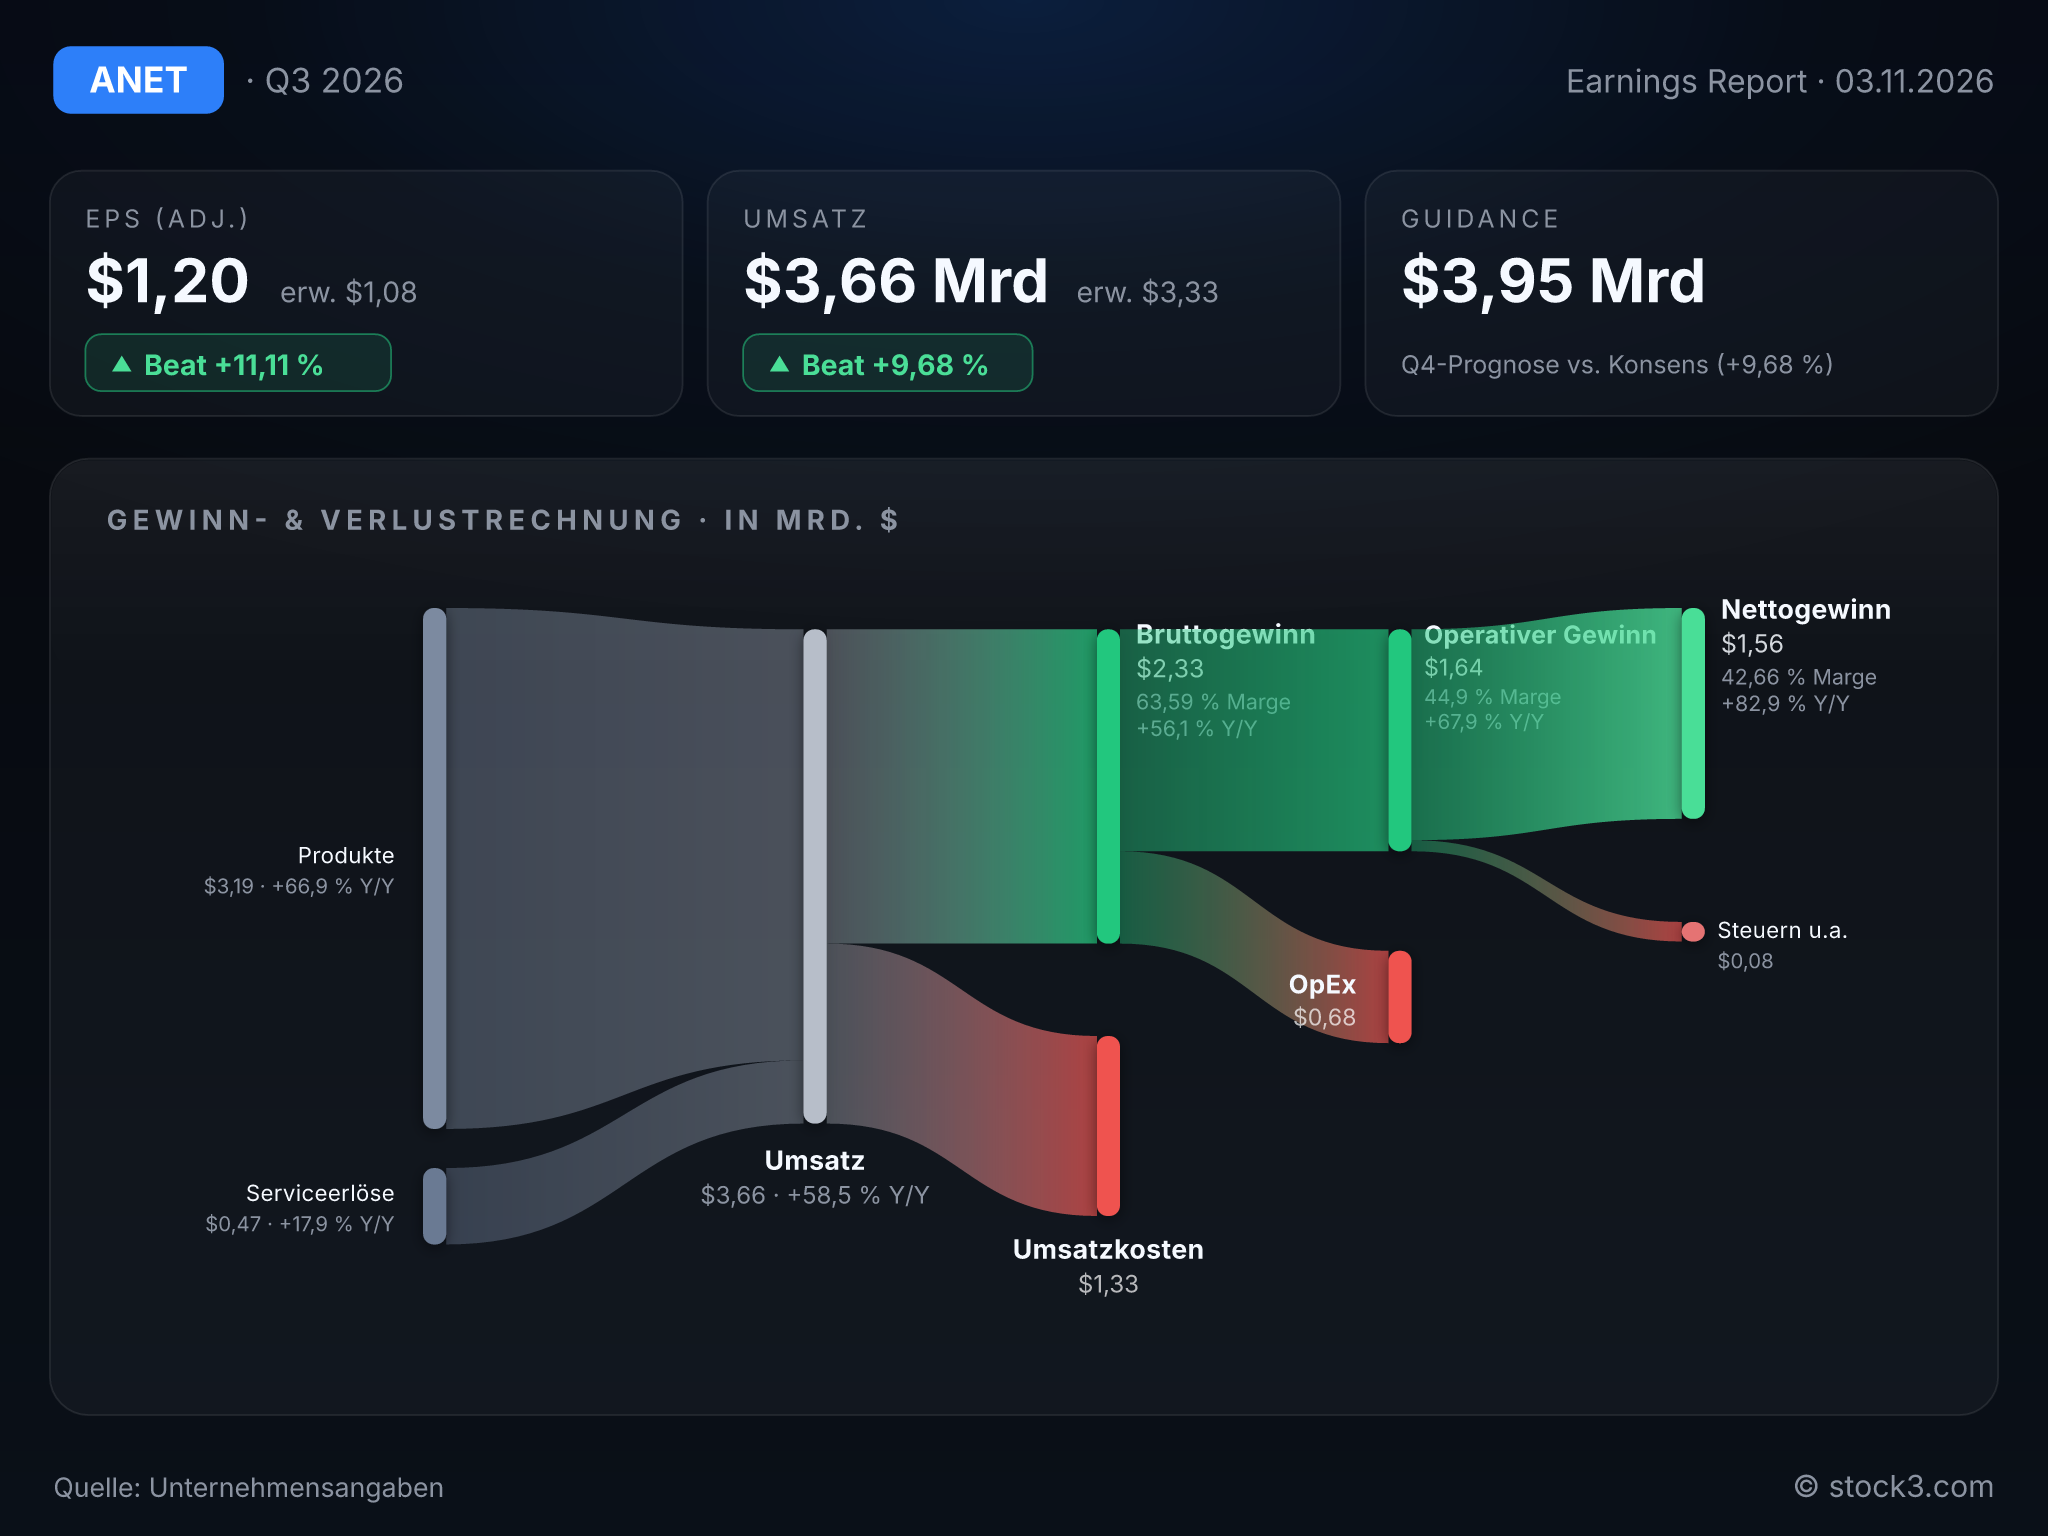
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Arista Networks. (Quelle: Unternehmensangaben)
Der Hebel liegt bei den Kosten, nicht beim Preis
Getragen wird das Quartal vom Produktgeschäft, dessen Umsatz von 1,91 auf 3,19 Mrd. USD zulegt. Die Serviceerlöse wachsen dagegen mit rund 18 % deutlich langsamer. Der Mix hat seinen Preis: Die bereinigte Bruttomarge sinkt von 65,2 % auf 64,0 %, weil das Hardwaregeschäft mit geringerem Aufschlag einen größeren Anteil am Umsatz stellt.
Dass die bereinigte operative Marge trotzdem von 48,6 % auf 49,1 % steigt, verdankt der Konzern seiner Kostendisziplin. Die Betriebskosten wachsen um rund ein Drittel und damit klar langsamer als der Umsatz, obwohl die Forschungsausgaben um knapp 50 % zulegen. Dieser Hebel funktioniert, solange das Wachstum hoch bleibt. Bei nachlassender Dynamik würde der Druck aus dem Produktmix stärker auf die Marge durchschlagen.
Die Bilanz stellt sich auf weitere Auslieferungen ein
Die abgegrenzten Umsätze, also bereits vereinnahmte, aber noch nicht als Umsatz verbuchte Erlöse, steigen seit Jahresbeginn von 5,37 auf 6,84 Mrd. USD. Zugleich stockt Arista die Vorräte um fast 1 Mrd. USD auf. Beides deutet darauf hin, dass der Konzern auch in den kommenden Monaten mit hohen Liefermengen plant.
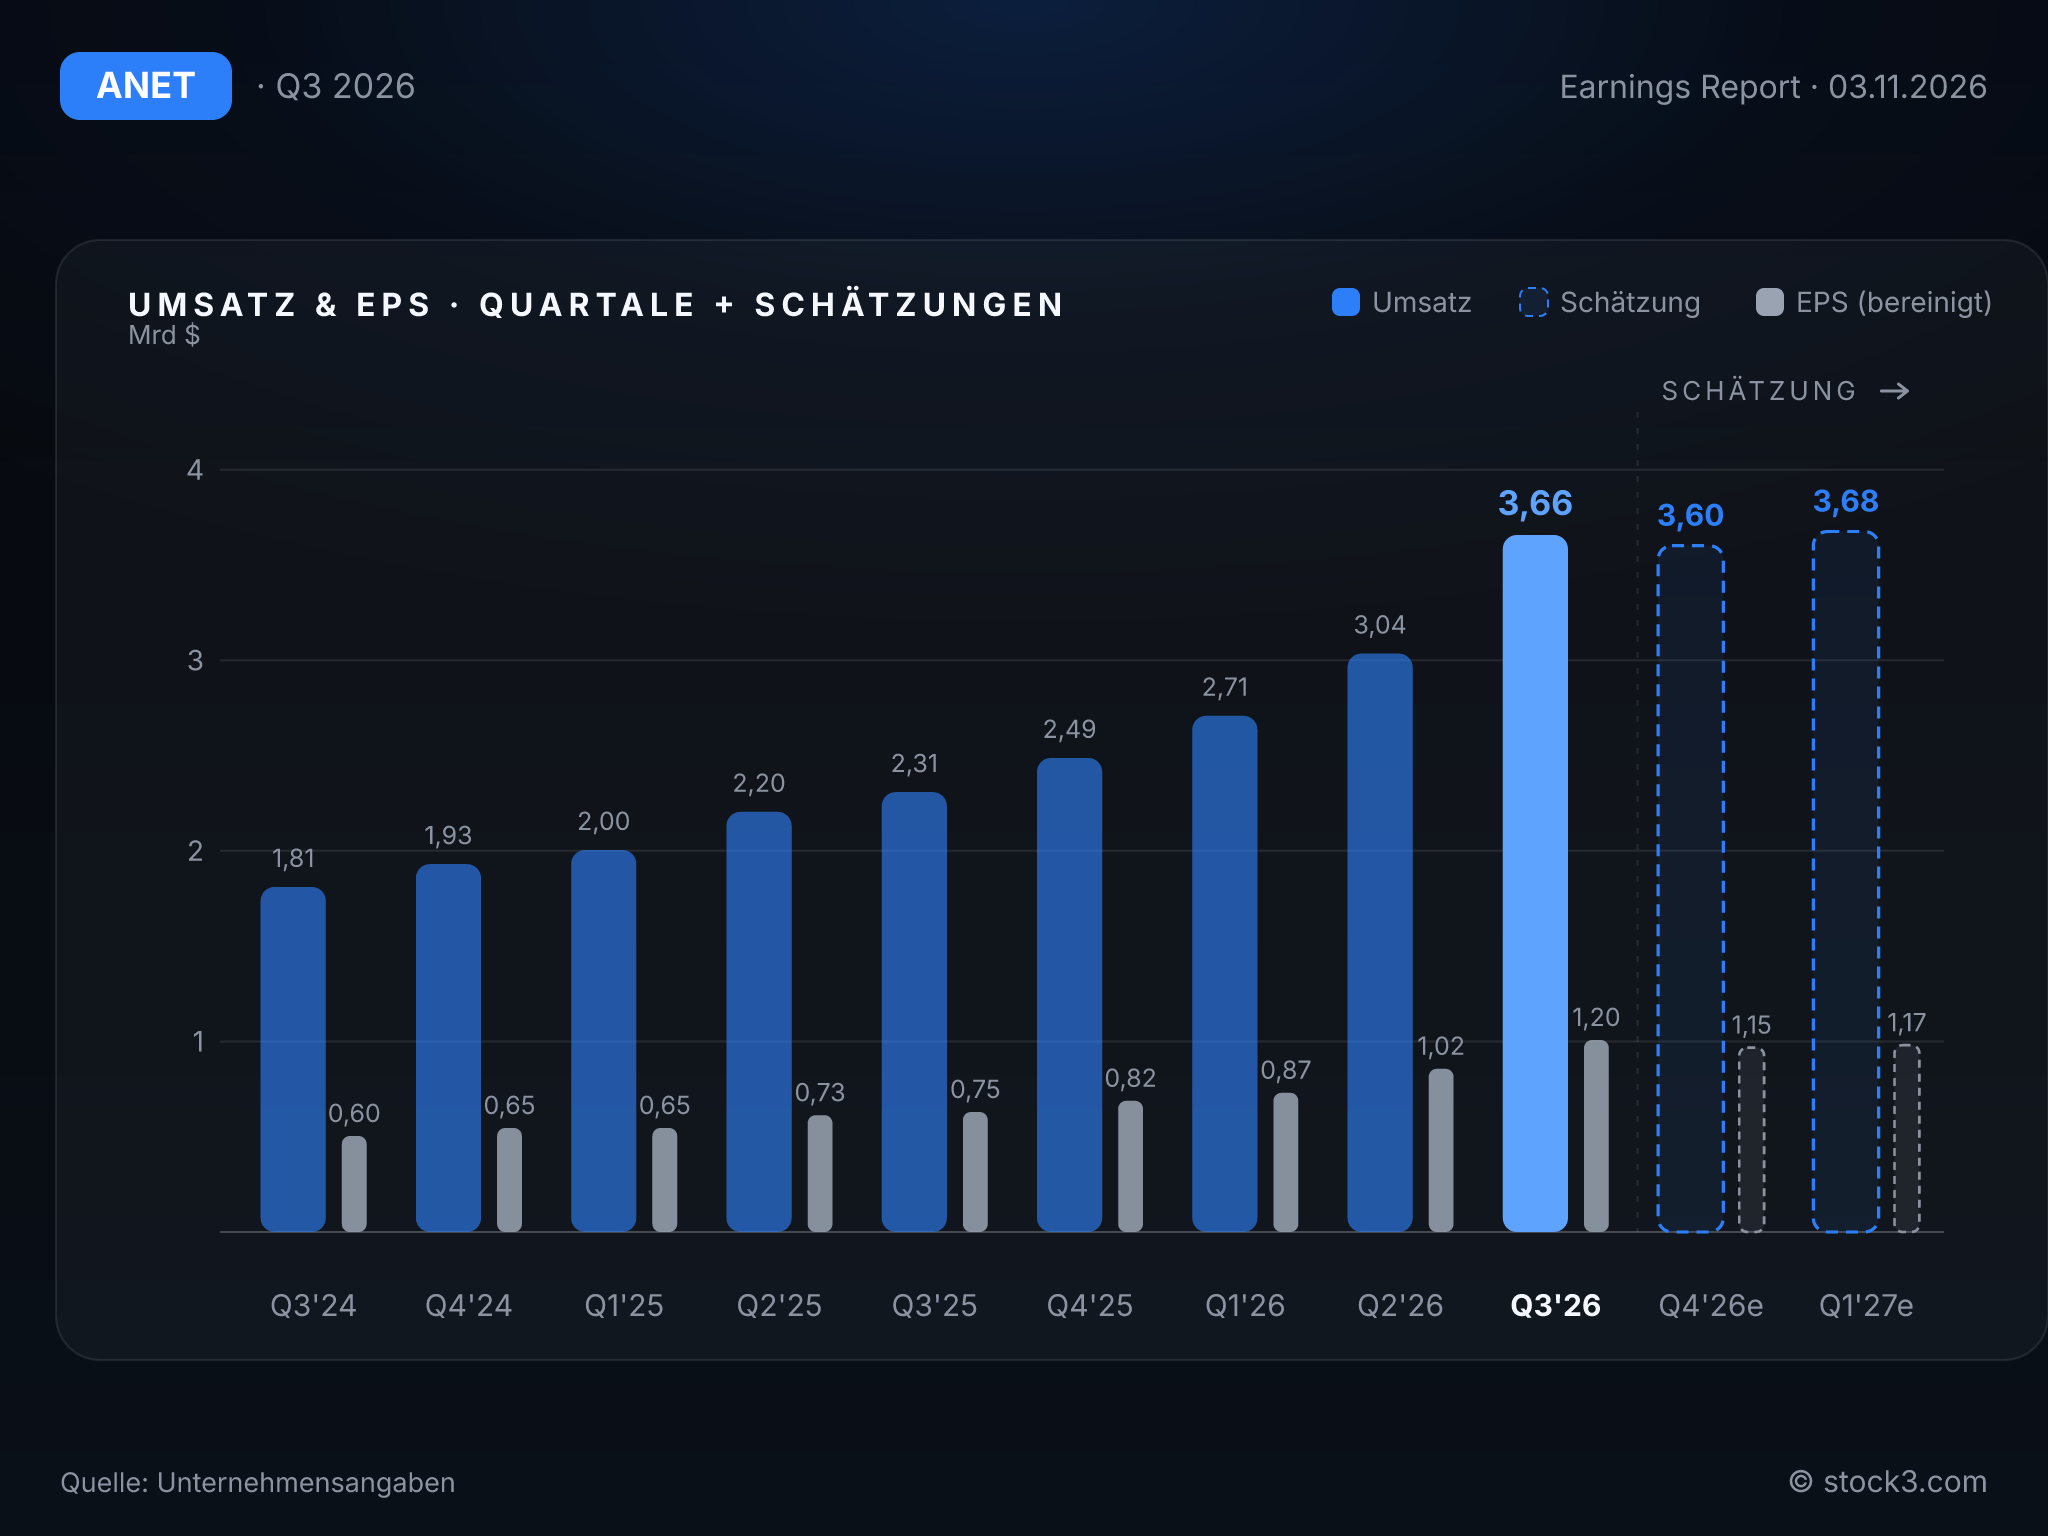
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die neue Prognose hat Gewicht: Arista hat das eigene Umsatzziel für das dritte Quartal um rund 360 Mio. USD übertroffen. Für das vierte Quartal stellt das Management 3,9 bis 4,0 Mrd. USD Umsatz in Aussicht. Die Mitte der Spanne entspricht einem impliziten Wachstum von 58,8 % gegenüber dem Vorjahresquartal und damit dem Tempo des gerade abgelaufenen Quartals. Gegenüber der durchschnittlichen Analystenschätzung von 3,60 Mrd. USD für das Schlussquartal liegt die Prognose in der Mitte der Spanne 9,7 % höher. Beim bereinigten EPS peilt Arista 1,26 bis 1,30 USD an, der Konsens lag bei 1,15 USD.
Einen Abstrich gibt es bei der Marge. Die unverändert angesetzte Spanne von 48 % bis 49 % für die bereinigte operative Marge liegt unter den gerade erreichten 49,1 % und signalisiert einen leichten Rückgang, der zur sinkenden Bruttomarge passt. Zurückhaltend klingt die Konzernspitze dennoch nicht: Chefin Jayshree Ullal sieht selbst ihre hohen Erwartungen übertroffen, während Finanzchefin Chantelle Breithaupt auf gleichzeitige Rekorde bei Umsatzwachstum, Nettogewinn und EPS verweist.
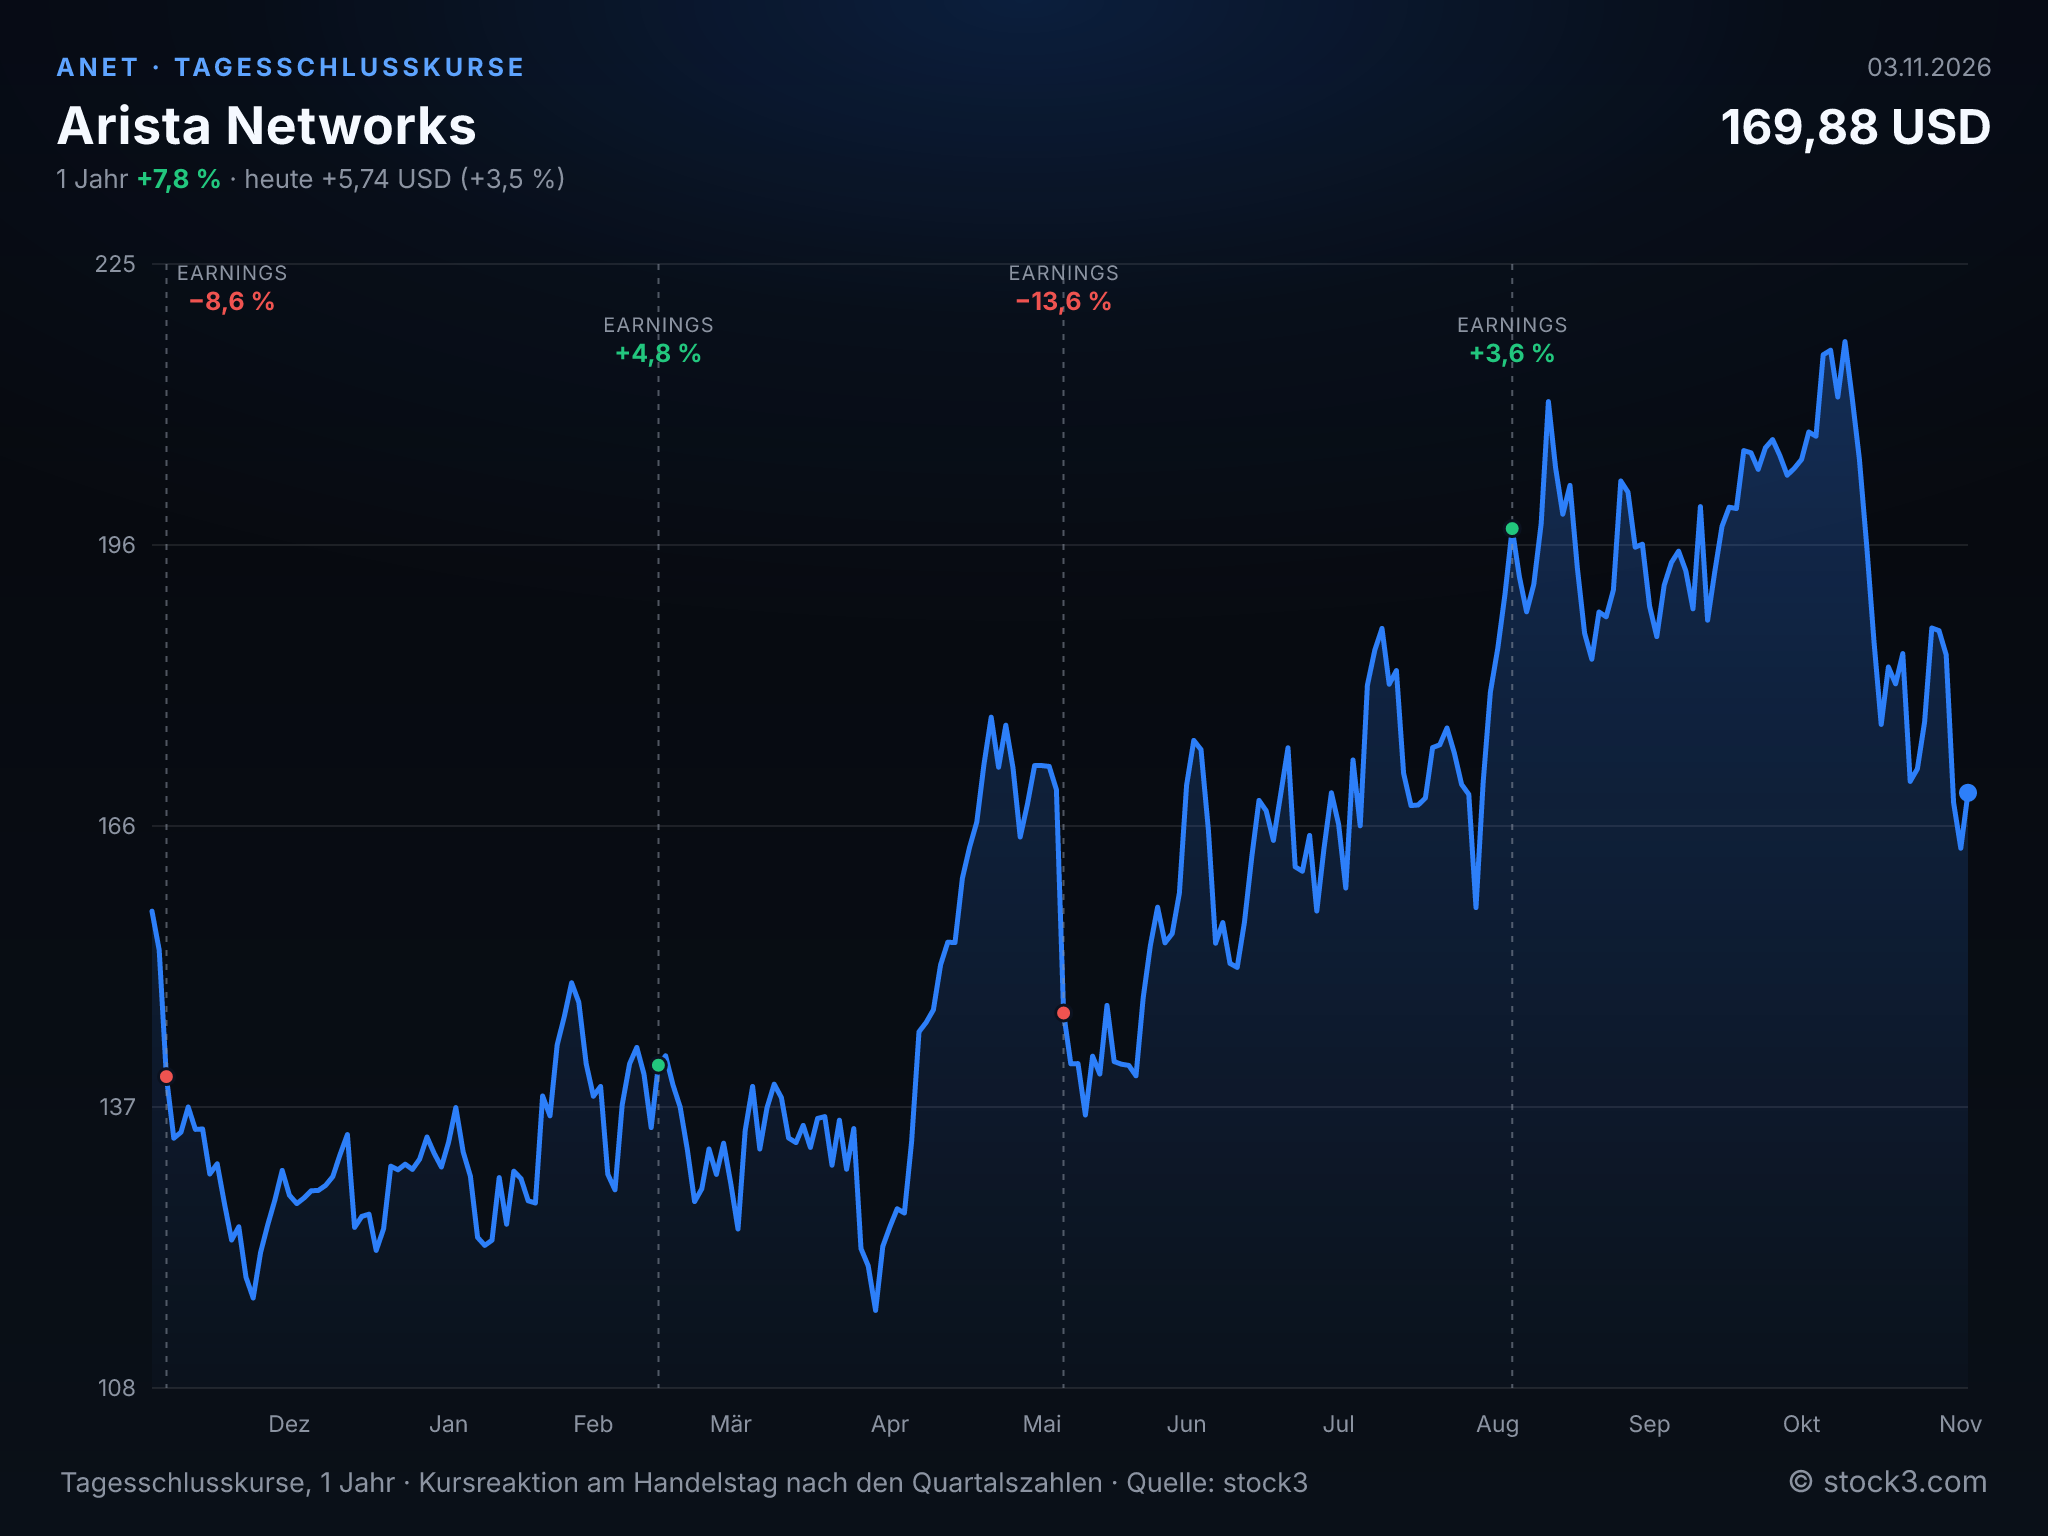
Tagesschlusskurse der Arista Networks-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 9,01 Mrd. USD | 12,68 Mrd. USD | 16,54 Mrd. USD |
| EPS | 2,95 USD | 4,11 USD | 5,25 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Knapp 10 % mehr Umsatz als erwartet und eine Prognose, die für das Schlussquartal ähnlich weit über dem Konsens liegt: Arista beschleunigt sein Wachstum und verdient klar mehr als erwartet. Die sinkende Bruttomarge und die etwas vorsichtigere Margenspanne zeigen, dass das KI-Volumen mit geringeren Aufschlägen einhergeht, doch die Kostendisziplin gleicht diesen Druck bislang mehr als aus. Einem Trailing-KGV von 49,1 steht auf Basis der Analystenschätzungen für 2027 ein KGV von 32,2 bei einem erwarteten Gewinnwachstum von 28 % gegenüber. Für die Aktie bleibt die Tendenz klar positiv, solange die in der Bilanz sichtbare Auftragspipeline im bisherigen Tempo wächst.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

