AMPHENOL: Bestellungen eilen voraus – Zukäufe haben ihren Preis
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Amphenol bucht im dritten Quartal Aufträge über 12,2 Mrd. USD, deutlich mehr, als der Steckverbinder-Hersteller im selben Zeitraum umsetzt. Zum Umsatzplus von 65 % tragen allerdings auch Zukäufe kräftig bei; die Prognose für das Schlussquartal deutet zudem auf ein leicht geringeres Wachstumstempo hin.
| ✦ Auf einen Blick |
|---|
|
• Amphenol steigert den Umsatz im dritten Quartal um 65 % auf 10,23 Mrd. USD, die durchschnittliche Analystenschätzung lag bei 9,49 Mrd. USD. • Das bereinigte verwässerte EPS steigt von 0,46 auf 0,80 USD und liegt über dem Konsens von 0,73 USD. • Der Auftragseingang erreicht 12,2 Mrd. USD, was einem Book-to-Bill von 1,19 entspricht. • Für das vierte Quartal erwartet Amphenol 10,3 bis 10,5 Mrd. USD Umsatz, der Analystenkonsens liegt bei 9,77 Mrd. USD. • Die Quartalsdividende steigt um 20 % auf 0,15 USD, ab 2027 gilt ein neues Rückkaufprogramm über 4 Mrd. USD. |
Amphenol steigert den Umsatz im dritten Quartal um 65 % gegenüber dem Vorjahresquartal auf 10,23 Mrd. USD. Damit übertrifft der Konzern die durchschnittliche Analystenschätzung von 9,49 Mrd. USD ebenso klar wie die eigene Prognose von 9,3 bis 9,4 Mrd. USD. Ein Teil des Sprungs ist zugekauft: Übernahmen wie die des CommScope-Geschäfts tragen 28 Prozentpunkte zum Wachstum bei. Organisch bleibt ein Plus von 37 %, ein außergewöhnlich hohes Tempo für einen Konzern dieser Größe.
Die Marge zieht mit: Nach GAAP steigt die operative Marge von 27,5 % auf 29,5 %, bereinigt erreicht sie 29,7 %. Das verwässerte EPS nach GAAP klettert von 0,49 auf 0,79 USD. Das für den Analystenvergleich maßgebliche bereinigte verwässerte EPS (Adjusted Diluted EPS) steigt von 0,46 auf 0,80 USD und übertrifft die durchschnittliche Schätzung von 0,73 USD deutlich. Die Aktie notiert in einer ersten vorbörslichen Indikation rund 3,3 % höher.
Bemerkenswert ist, wie nah GAAP- und bereinigte Zahlen beieinanderliegen. Übernahmekosten und Steuereffekte gleichen sich im Quartal weitgehend aus, entsprechend sauber ist die Ertragsqualität. Das Book-to-Bill von 1,19 zeigt zudem, dass die Nachfrage dem Umsatz vorausläuft.
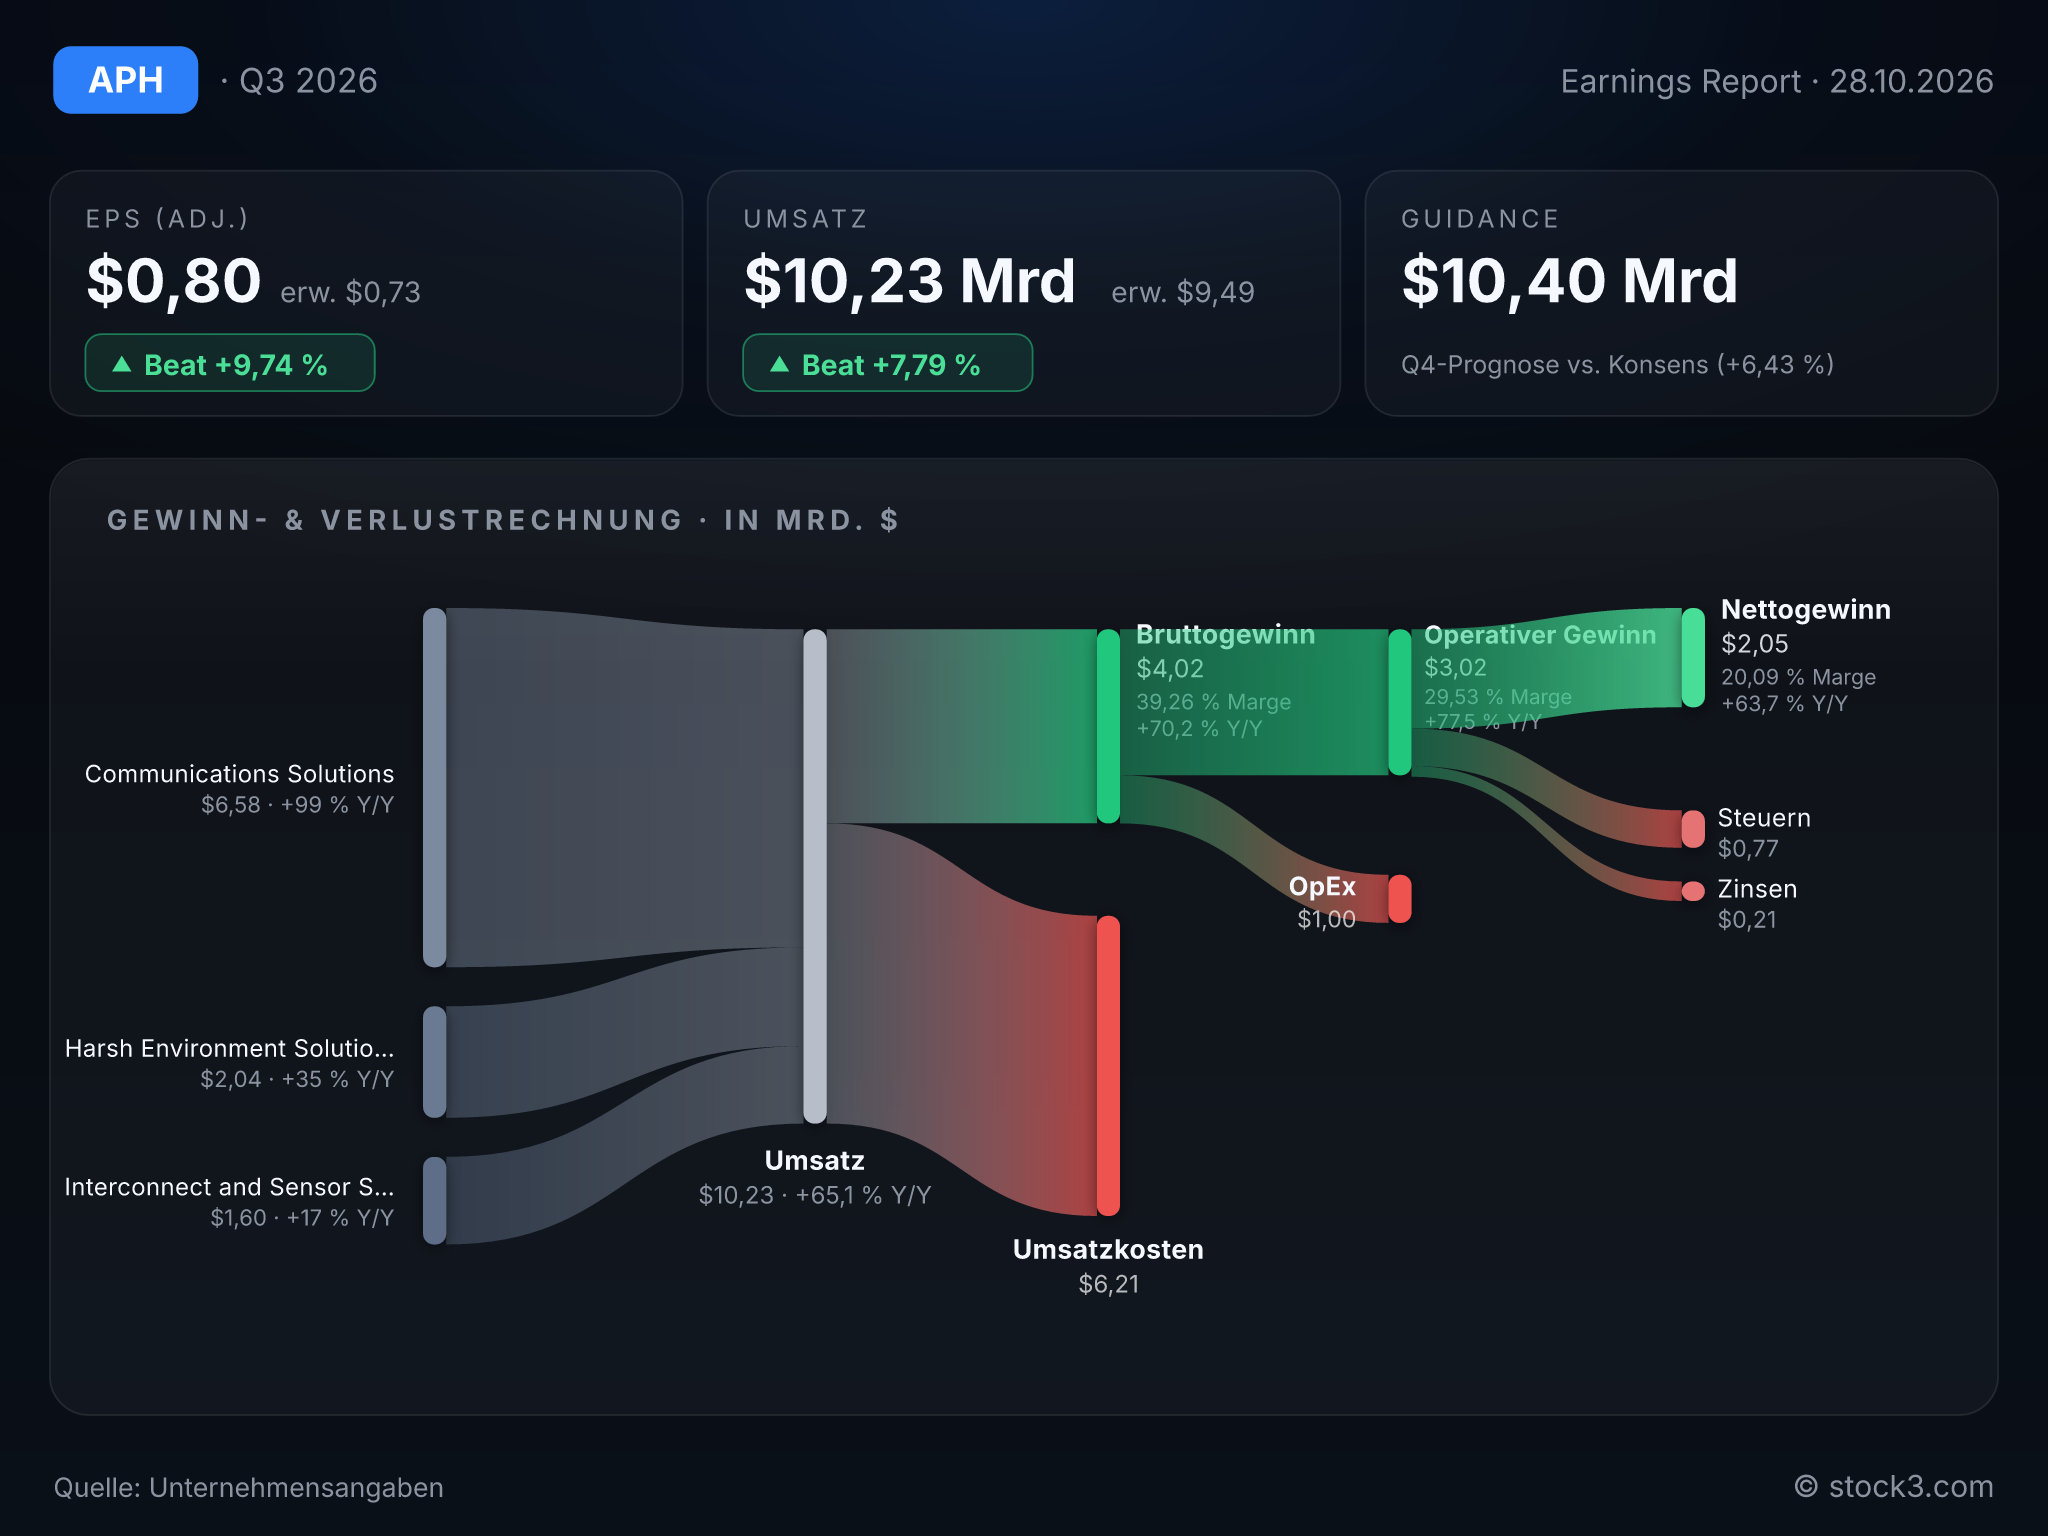
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Amphenol. (Quelle: Unternehmensangaben)
Rechenzentren treiben die Kommunikationssparte
Der Wachstumsmotor ist Communications Solutions. Die Sparte steigert ihren Umsatz um 99 % auf 6,58 Mrd. USD, organisch wächst sie um 51 %. CEO R. Adam Norwitt verweist auf das anhaltend außergewöhnliche organische Wachstum im Markt für IT und Datenkommunikation. Auch das zugekaufte CommScope-Geschäft läuft besser als geplant: Amphenol erwartet dort für 2026 nun 5,1 Mrd. USD Umsatz und einen Beitrag von 0,18 USD zum bereinigten EPS, nach bislang erwarteten 4,6 Mrd. USD und 0,15 USD.
Harsh Environment Solutions legt beim Umsatz um 35 % zu und verbessert die Marge von 27,1 % auf 30,1 %, während Interconnect and Sensor Systems mit 17 % Wachstum bei unveränderter Marge von 20,0 % das Schlusslicht bildet. Die Breite des Geschäfts ist intakt, doch die Dynamik des Konzerns hängt inzwischen klar an der Datacom-Nachfrage.
Mehr Geld für Aktionäre, mehr Schulden für Zukäufe
Der Free Cashflow erreicht 1,6 Mrd. USD. Davon profitieren die Aktionäre: Die Quartalsdividende steigt um 20 % auf 0,15 USD; ab Januar 2027 startet ein neues Rückkaufprogramm über 4 Mrd. USD mit einer Laufzeit von drei Jahren.
Parallel kauft Amphenol weiter ein. Für vier Zukäufe, darunter die bereits abgeschlossene Übernahme von Empire Electronics, zahlt der Konzern zusammen rund 1,6 Mrd. USD, finanziert aus Barmitteln und Schulden. Die Kehrseite ist bereits sichtbar: Der Zinsaufwand steigt binnen Jahresfrist von 80,7 auf 212,3 Mio. USD. Der hohe Mittelzufluss deckt diese Last, doch ein Teil des operativen Fortschritts fließt damit an die Gläubiger.
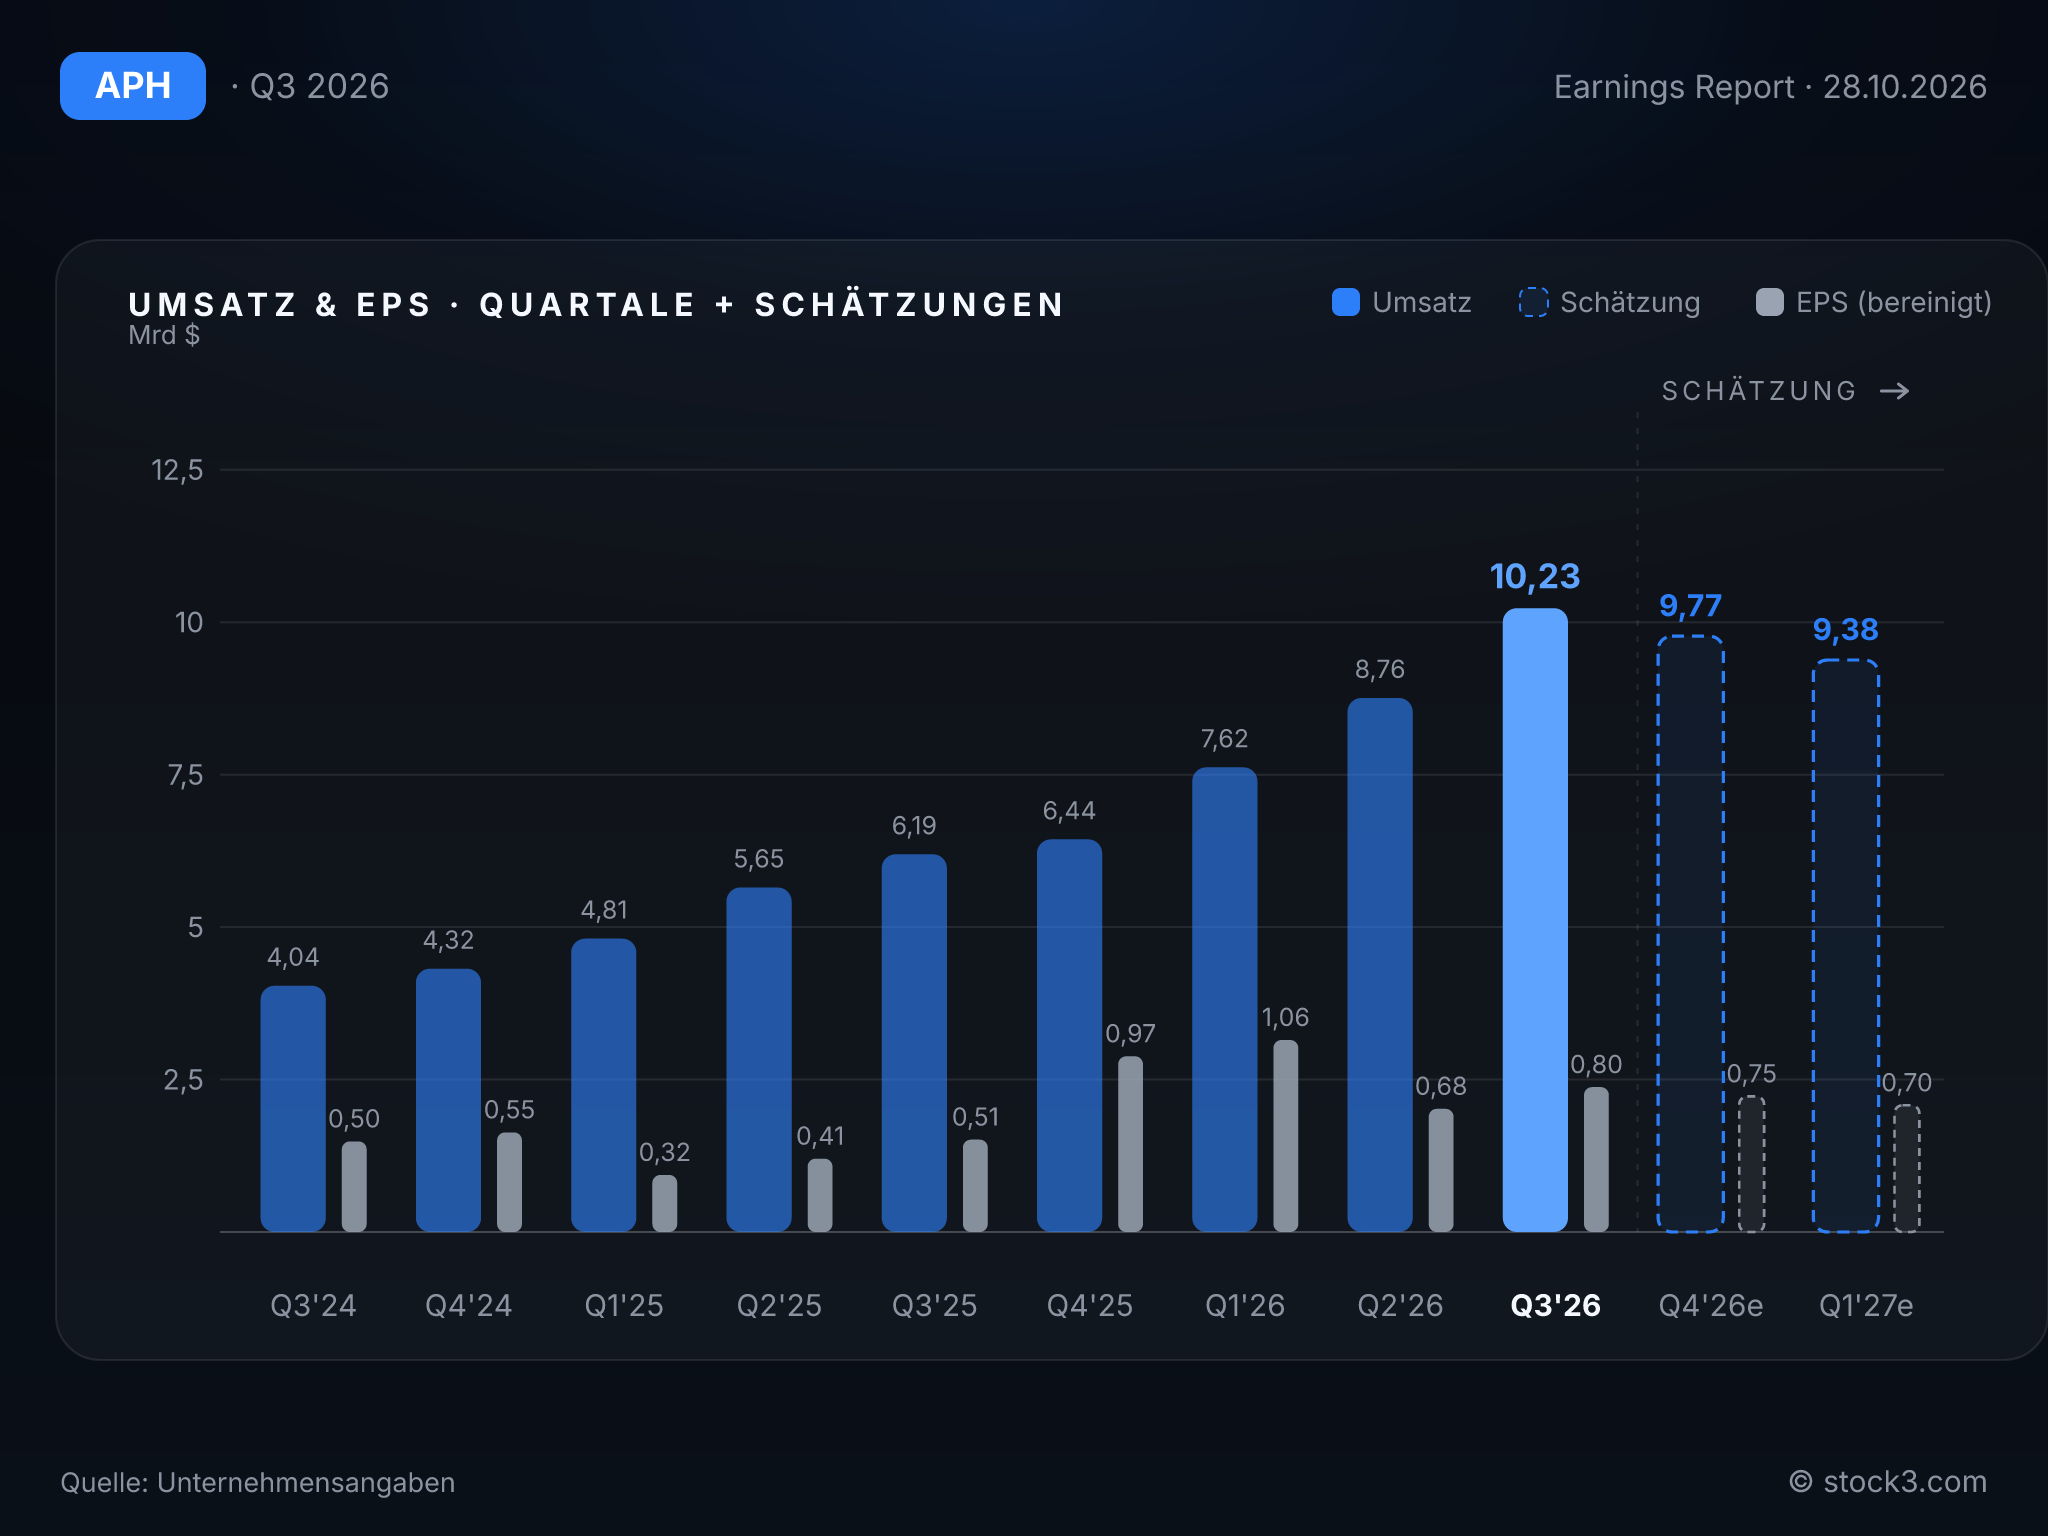
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognose liegt klar über den Erwartungen, signalisiert rechnerisch aber ein leicht langsameres Wachstum. Für das vierte Quartal stellt Amphenol einen Umsatz von 10,3 bis 10,5 Mrd. USD in Aussicht, ein Plus von rund 60 %; die durchschnittliche Analystenschätzung liegt bei 9,77 Mrd. USD. Beim bereinigten EPS peilt das Management 0,81 bis 0,83 USD an, der Konsens steht bei 0,75 USD. Die Mitte der Umsatzspanne entspricht einer impliziten Wachstumsrate von 61,5 % nach 65 % im dritten Quartal. Das Tempo bleibt damit im Rahmen der Vorquartale. Noch nicht abgeschlossene Übernahmen sind nicht eingerechnet.
Für das Gesamtjahr erwartet Amphenol 36,9 bis 37,1 Mrd. USD Umsatz und ein bereinigtes EPS von 2,82 bis 2,84 USD, beides über den Analystenschätzungen von 35,66 Mrd. USD und 2,69 USD. Die Konzernspitze gibt sich selbstbewusst: Norwitt sieht die Revolution in der Elektronik weiter an Fahrt gewinnen. Die Prognose unterstellt zwar unveränderte Marktbedingungen, doch die deutlich übertroffene Prognosespanne für das dritte Quartal spricht dafür, dass Amphenol seine Ziele eher vorsichtig setzt.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 23,09 Mrd. USD | 35,66 Mrd. USD | 42,60 Mrd. USD |
| EPS | 2,20 USD | 2,69 USD | 3,32 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Amphenol bucht 12,2 Mrd. USD Aufträge bei 10,23 Mrd. USD Umsatz und schafft damit Rückhalt für das vierte Quartal. Zusammen mit den klar übertroffenen Umsatz- und Gewinnschätzungen sowie der höheren Marge ergibt sich ein starkes operatives Bild. Zukäufe liefern allerdings 28 Prozentpunkte des Wachstums; die steigende Zinslast beansprucht einen Teil des operativen Fortschritts. Das organische Plus von 37 % und die Prognose über dem Konsens wiegen in der Abwägung schwerer und sprechen für eine positive Tendenz der Aktie. Auf Basis der bereinigten Analystenschätzungen sinkt das KGV von 29 für 2026 auf 23 für 2027, getragen von einem erwarteten Gewinnplus von 24 %.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
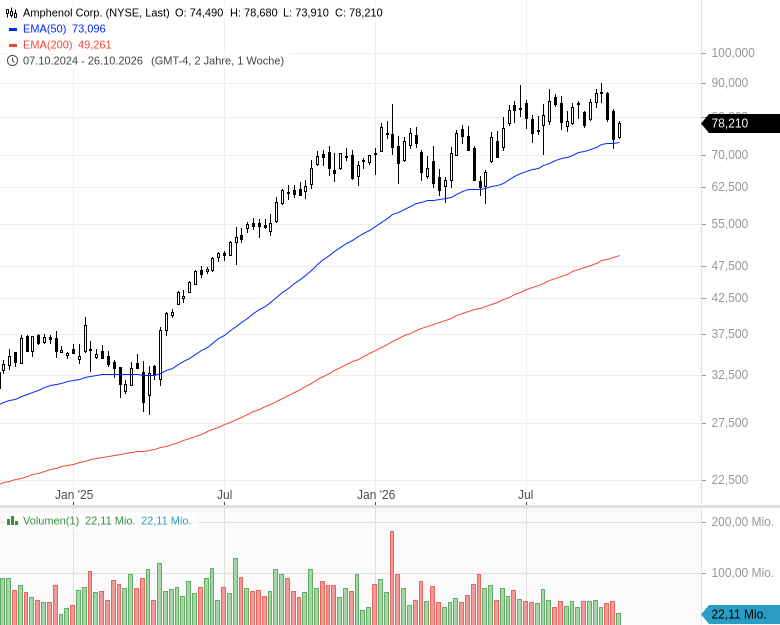
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

