AMGEN: Prolia bricht ein – siebzehn Medikamente halten dagegen
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Prolia und Xgeva verlieren unter dem Druck von Biosimilars fast die Hälfte ihres Umsatzes. Amgen wächst im dritten Quartal dennoch um 8 % und hebt die Jahresziele an, doch zum Gewinnsprung trägt auch eine niedrigere Steuerquote bei.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 8 % auf 10,37 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 10,07 Mrd. USD. • Das bereinigte EPS wächst von 5,64 auf 6,45 USD, erwartet waren 5,79 USD. • Amgen hebt die Umsatzprognose für 2026 auf 38,9 bis 39,7 Mrd. USD und die Spanne für das bereinigte EPS auf 22,90 bis 23,70 USD an. • Prolia und Xgeva verlieren unter dem Druck von Biosimilars 45 % bzw. 47 % Umsatz. • Die bereinigte Steuerquote sinkt von 18,2 % auf 15,9 %. |
Amgen steigert den Umsatz im dritten Quartal um 8 % gegenüber dem Vorjahresquartal auf 10,37 Mrd. USD und liegt damit rund 3 % über der durchschnittlichen Analystenschätzung von 10,07 Mrd. USD. Getragen wird das Plus vor allem von höheren Absatzmengen. Die Produktumsätze legen ebenfalls um 8 % auf 9,88 Mrd. USD zu; siebzehn Medikamente wachsen mindestens zweistellig.
Das bereinigte EPS (Non-GAAP), an dem sich der Konsens orientiert, steigt um 14 % von 5,64 auf 6,45 USD und übertrifft die Schätzung von 5,79 USD um gut 11 %. Nach GAAP klettert das verwässerte EPS von 5,93 auf 7,08 USD. Die bereinigte operative Marge verbessert sich dagegen nur leicht von 47,1 % auf 47,3 %, weil die bereinigten Betriebskosten mit 8 % ebenso schnell wachsen wie der Umsatz. Dazu tragen um 11 % höhere Forschungsausgaben bei.
Ein Teil des Gewinnplus kommt allerdings von der Steuerseite: Die bereinigte Steuerquote sinkt von 18,2 % auf 15,9 %. Operativ wächst der Gewinn also etwa im Gleichschritt mit dem Umsatz, unter dem Strich deutlich schneller. Der Sprung der GAAP-Marge von 27,6 % auf 37,5 % geht vor allem auf geringere Abschreibungen auf zugekaufte Vermögenswerte und den Wegfall einer Otezla-Wertberichtigung aus dem Vorjahr zurück. Maßgeblich bleibt deshalb die bereinigte Rechnung.
Der Free Cashflow sinkt von 4,2 auf 3,7 Mrd. USD, weil das Vorjahr vom Timing bei Rabatten und Zahlungseingängen profitiert hatte. Der geringere Mittelzufluss beruht damit eher auf zeitlichen Verschiebungen als auf einer schwächeren Ertragskraft.
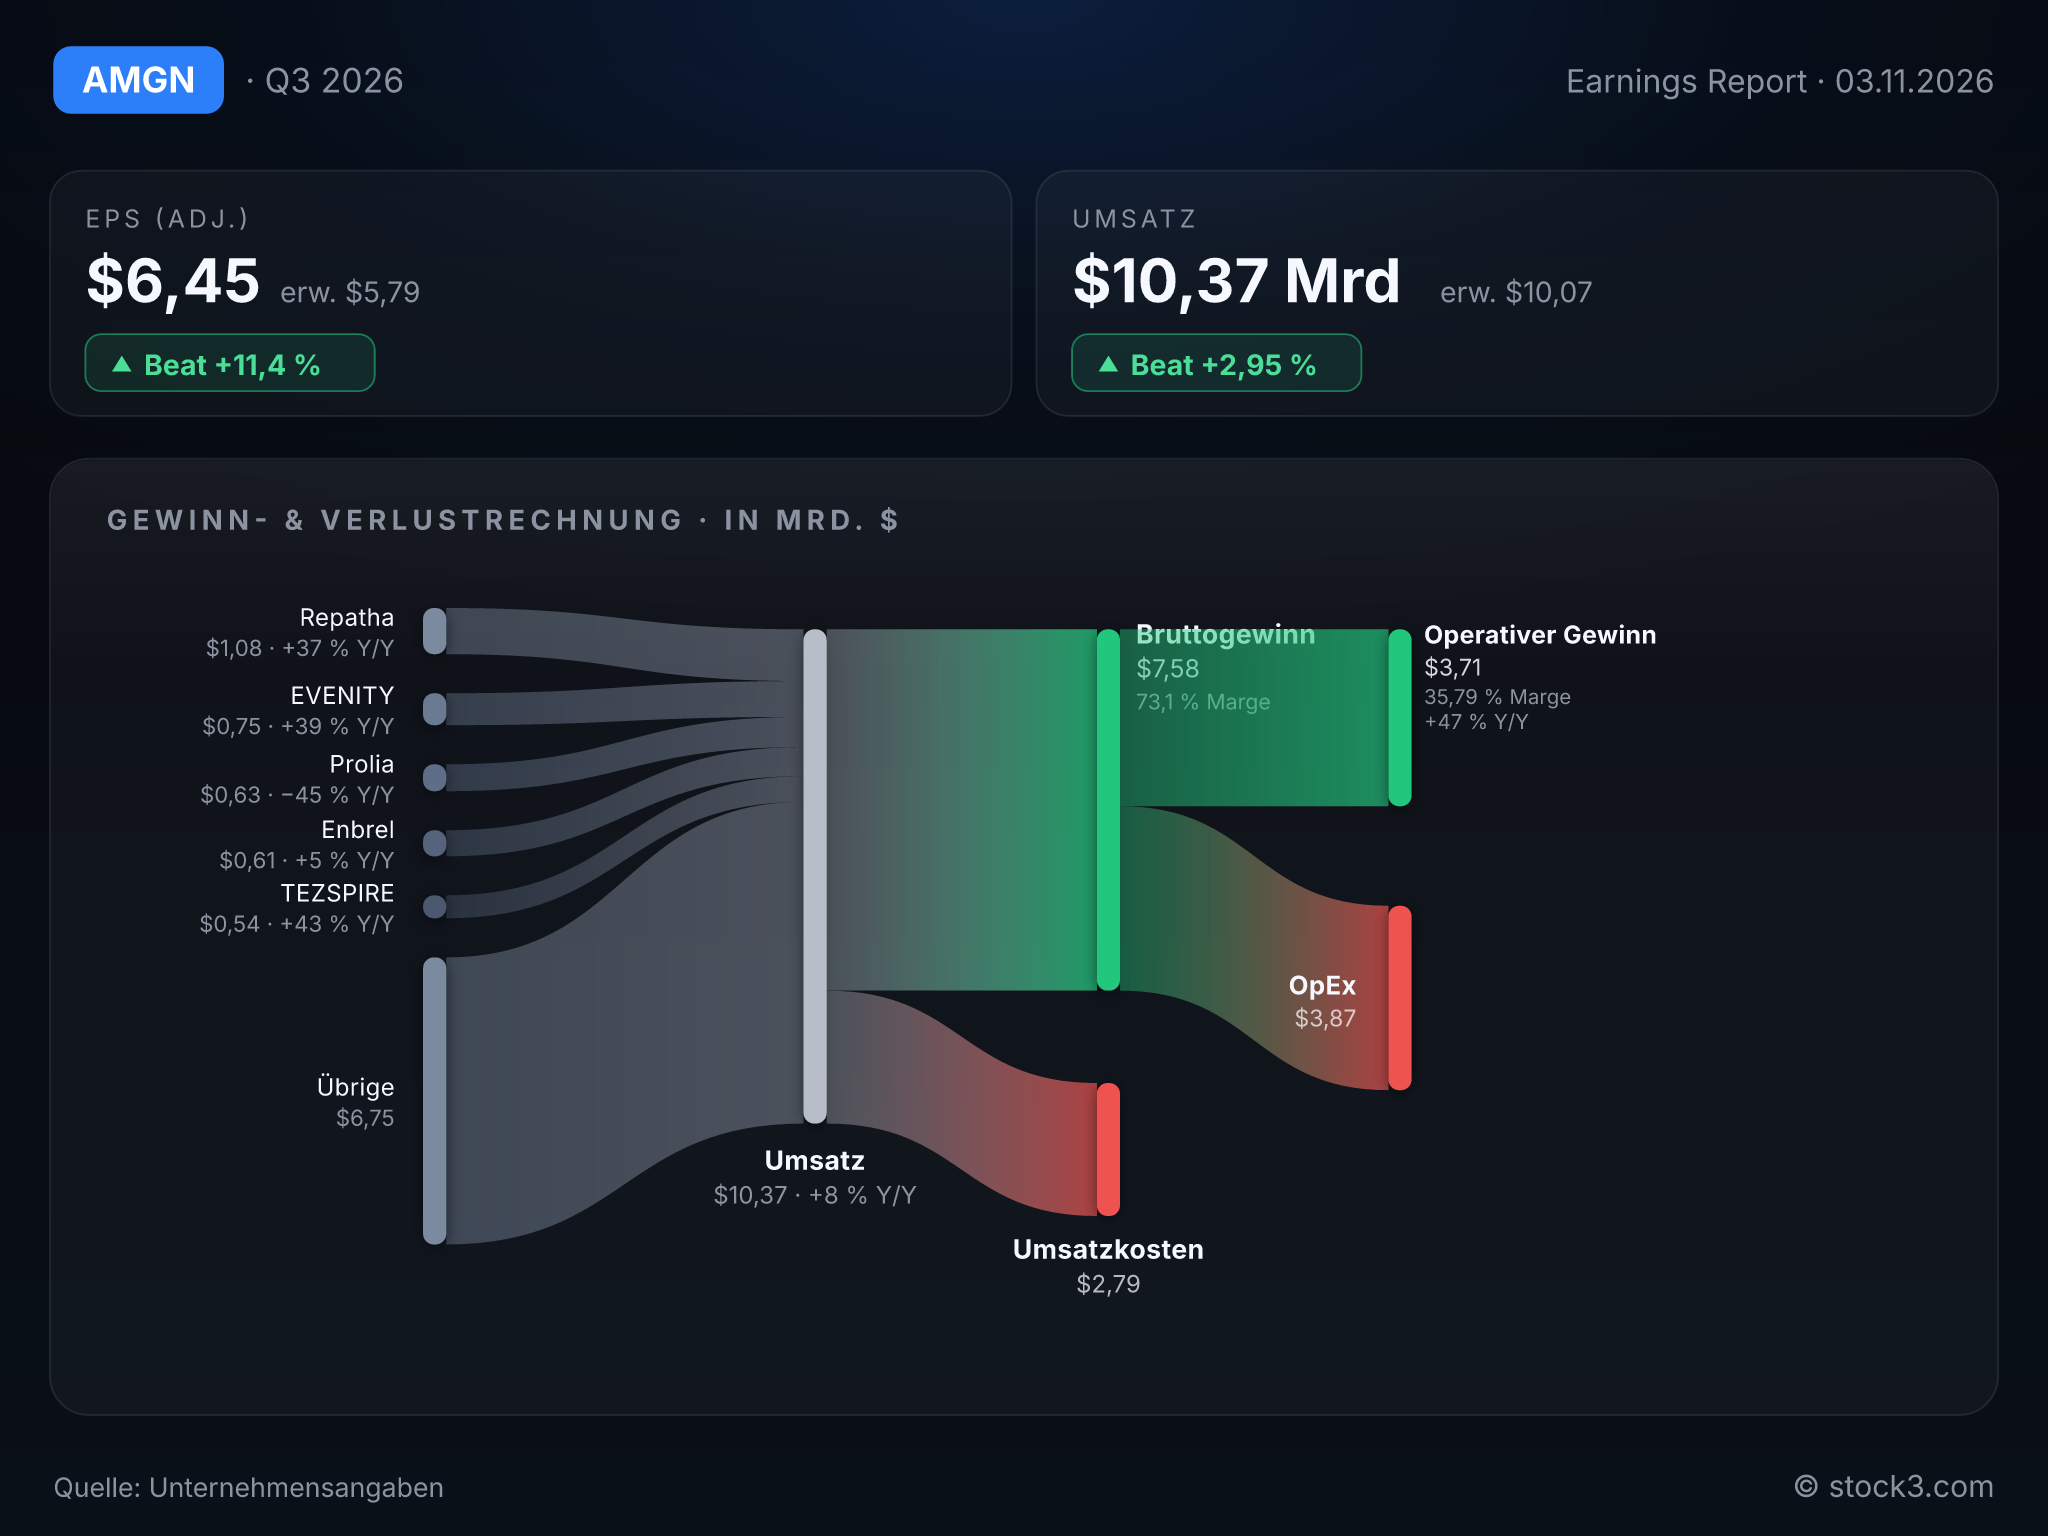
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Amgen. (Quelle: Unternehmensangaben)
Die Neuzugänge tragen das Wachstum
Den Takt geben jüngere Produkte vor. Der Cholesterinsenker Repatha wächst um 37 % auf 1,09 Mrd. USD, während Uplizna seinen Umsatz auf 451 Mio. USD annähernd verdreifacht. Das Lungenkrebsmittel Imdelltra legt um 128 % auf 406 Mio. USD zu und könnte dank neuer Phase-3-Daten in der Erstlinien-Erhaltungstherapie künftig breiter eingesetzt werden. Das Wachstum ruht damit auf vielen Schultern. Amgen hängt deutlich weniger von einem einzelnen Blockbuster ab als noch vor einigen Jahren.
Am Altbestand nagen Biosimilars und Preisregeln
Dagegen brechen die Umsätze der beiden Denosumab-Präparate Prolia und Xgeva um 45 % bzw. 47 % ein, nachdem weltweit mehrere Biosimilars gestartet sind. Otezla verliert 18 %. Enbrel wächst zwar um 5 %, allerdings nur dank günstigerer Schätzungen bei den Umsatzabzügen und höherer Lagerbestände; der Nettopreis fällt wegen der staatlichen Medicare-Preisfestsetzung um 14 %.
Ein weiteres Risiko betrifft Tavneos: Die FDA verlangt eine freiwillige Rücknahme vom US-Markt, zu der Amgen eine Anhörung beantragt hat. Die neuen Mittel müssen die anhaltende Erosion des Altbestands also Quartal für Quartal mehr als ausgleichen.
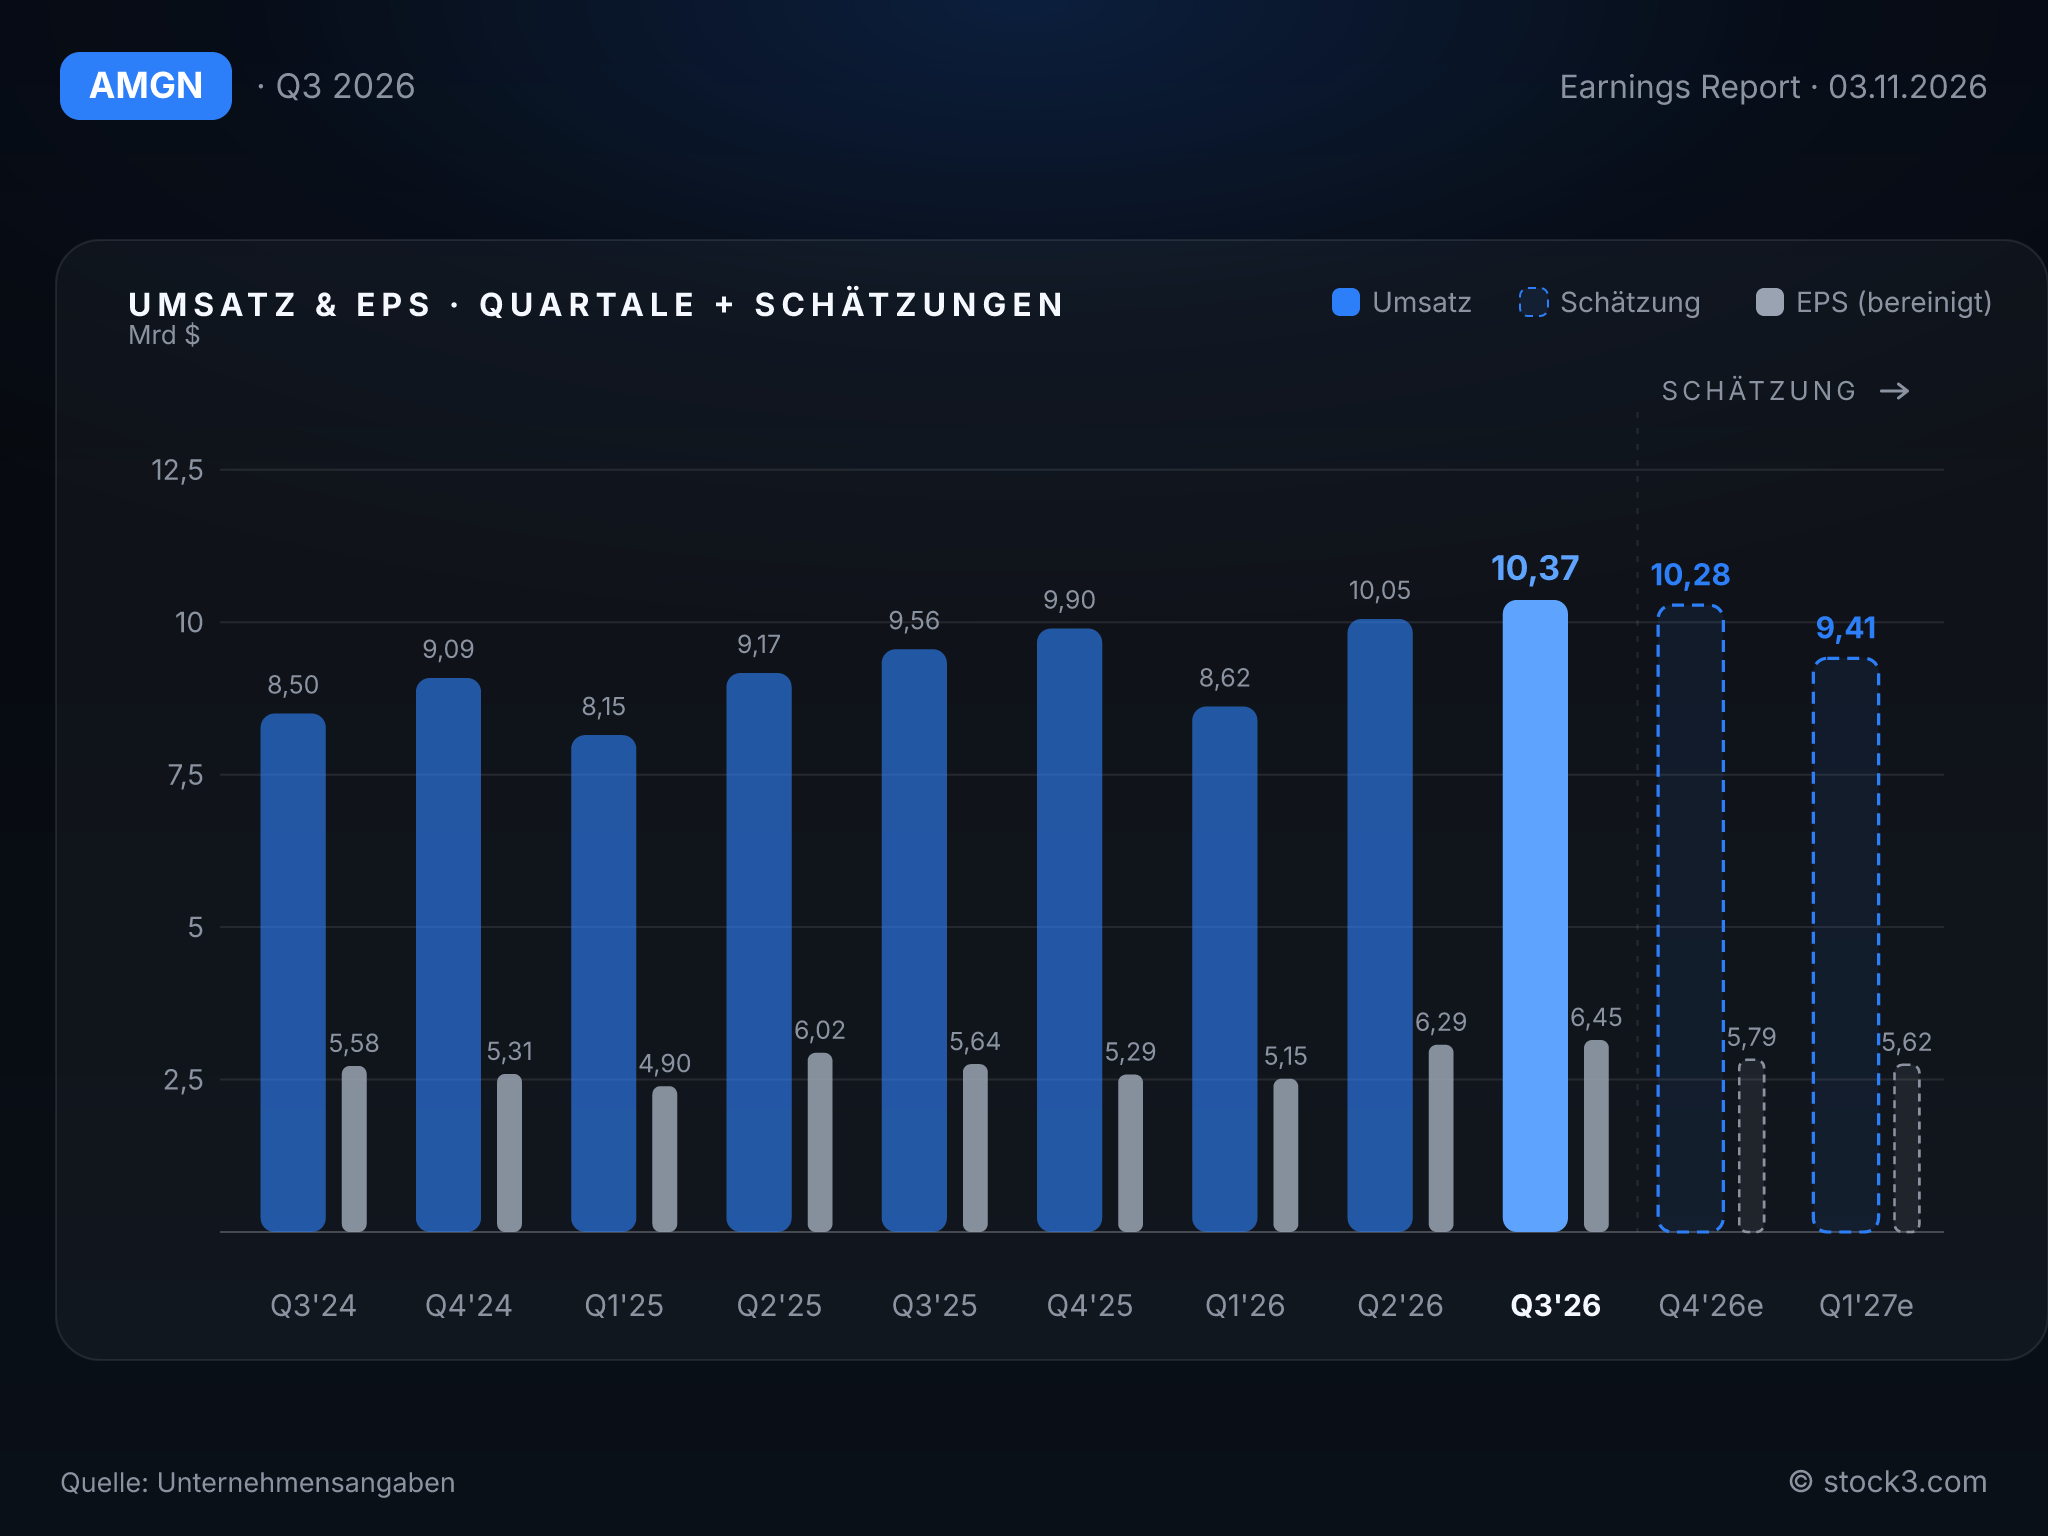
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die angehobene Prognose stützt sich auf belastbare Quartalszahlen und reicht über die Erwartungen hinaus, signalisiert aber keine Beschleunigung. Amgen erhöht die Umsatzspanne für 2026 von 38,2 bis 39,4 auf 38,9 bis 39,7 Mrd. USD; die Mitte liegt über dem Analystenkonsens von 39,00 Mrd. USD. Beim bereinigten EPS steigt die Spanne von 22,30 bis 23,50 auf 22,90 bis 23,70 USD, während Analysten bislang mit 23,06 USD rechnen. Nach GAAP erwartet der Konzern nun 18,34 bis 19,28 USD statt 15,80 bis 17,08 USD.
Das Wachstum bleibt damit im Rahmen des bisherigen Tempos. Für das einzige noch verbleibende Quartal fällt die Umsatzspanne auffällig breit aus: Der Konzern lässt sich bewusst Spielraum nach unten. Langfristig gibt sich CEO Robert Bradway dagegen ausgesprochen selbstbewusst und traut Amgen dauerhaftes Wachstum bis weit ins nächste Jahrzehnt zu. Untermauern soll das die Pipeline, allen voran das breit angelegte Phase-3-Programm des Abnehmmittels MariTide.
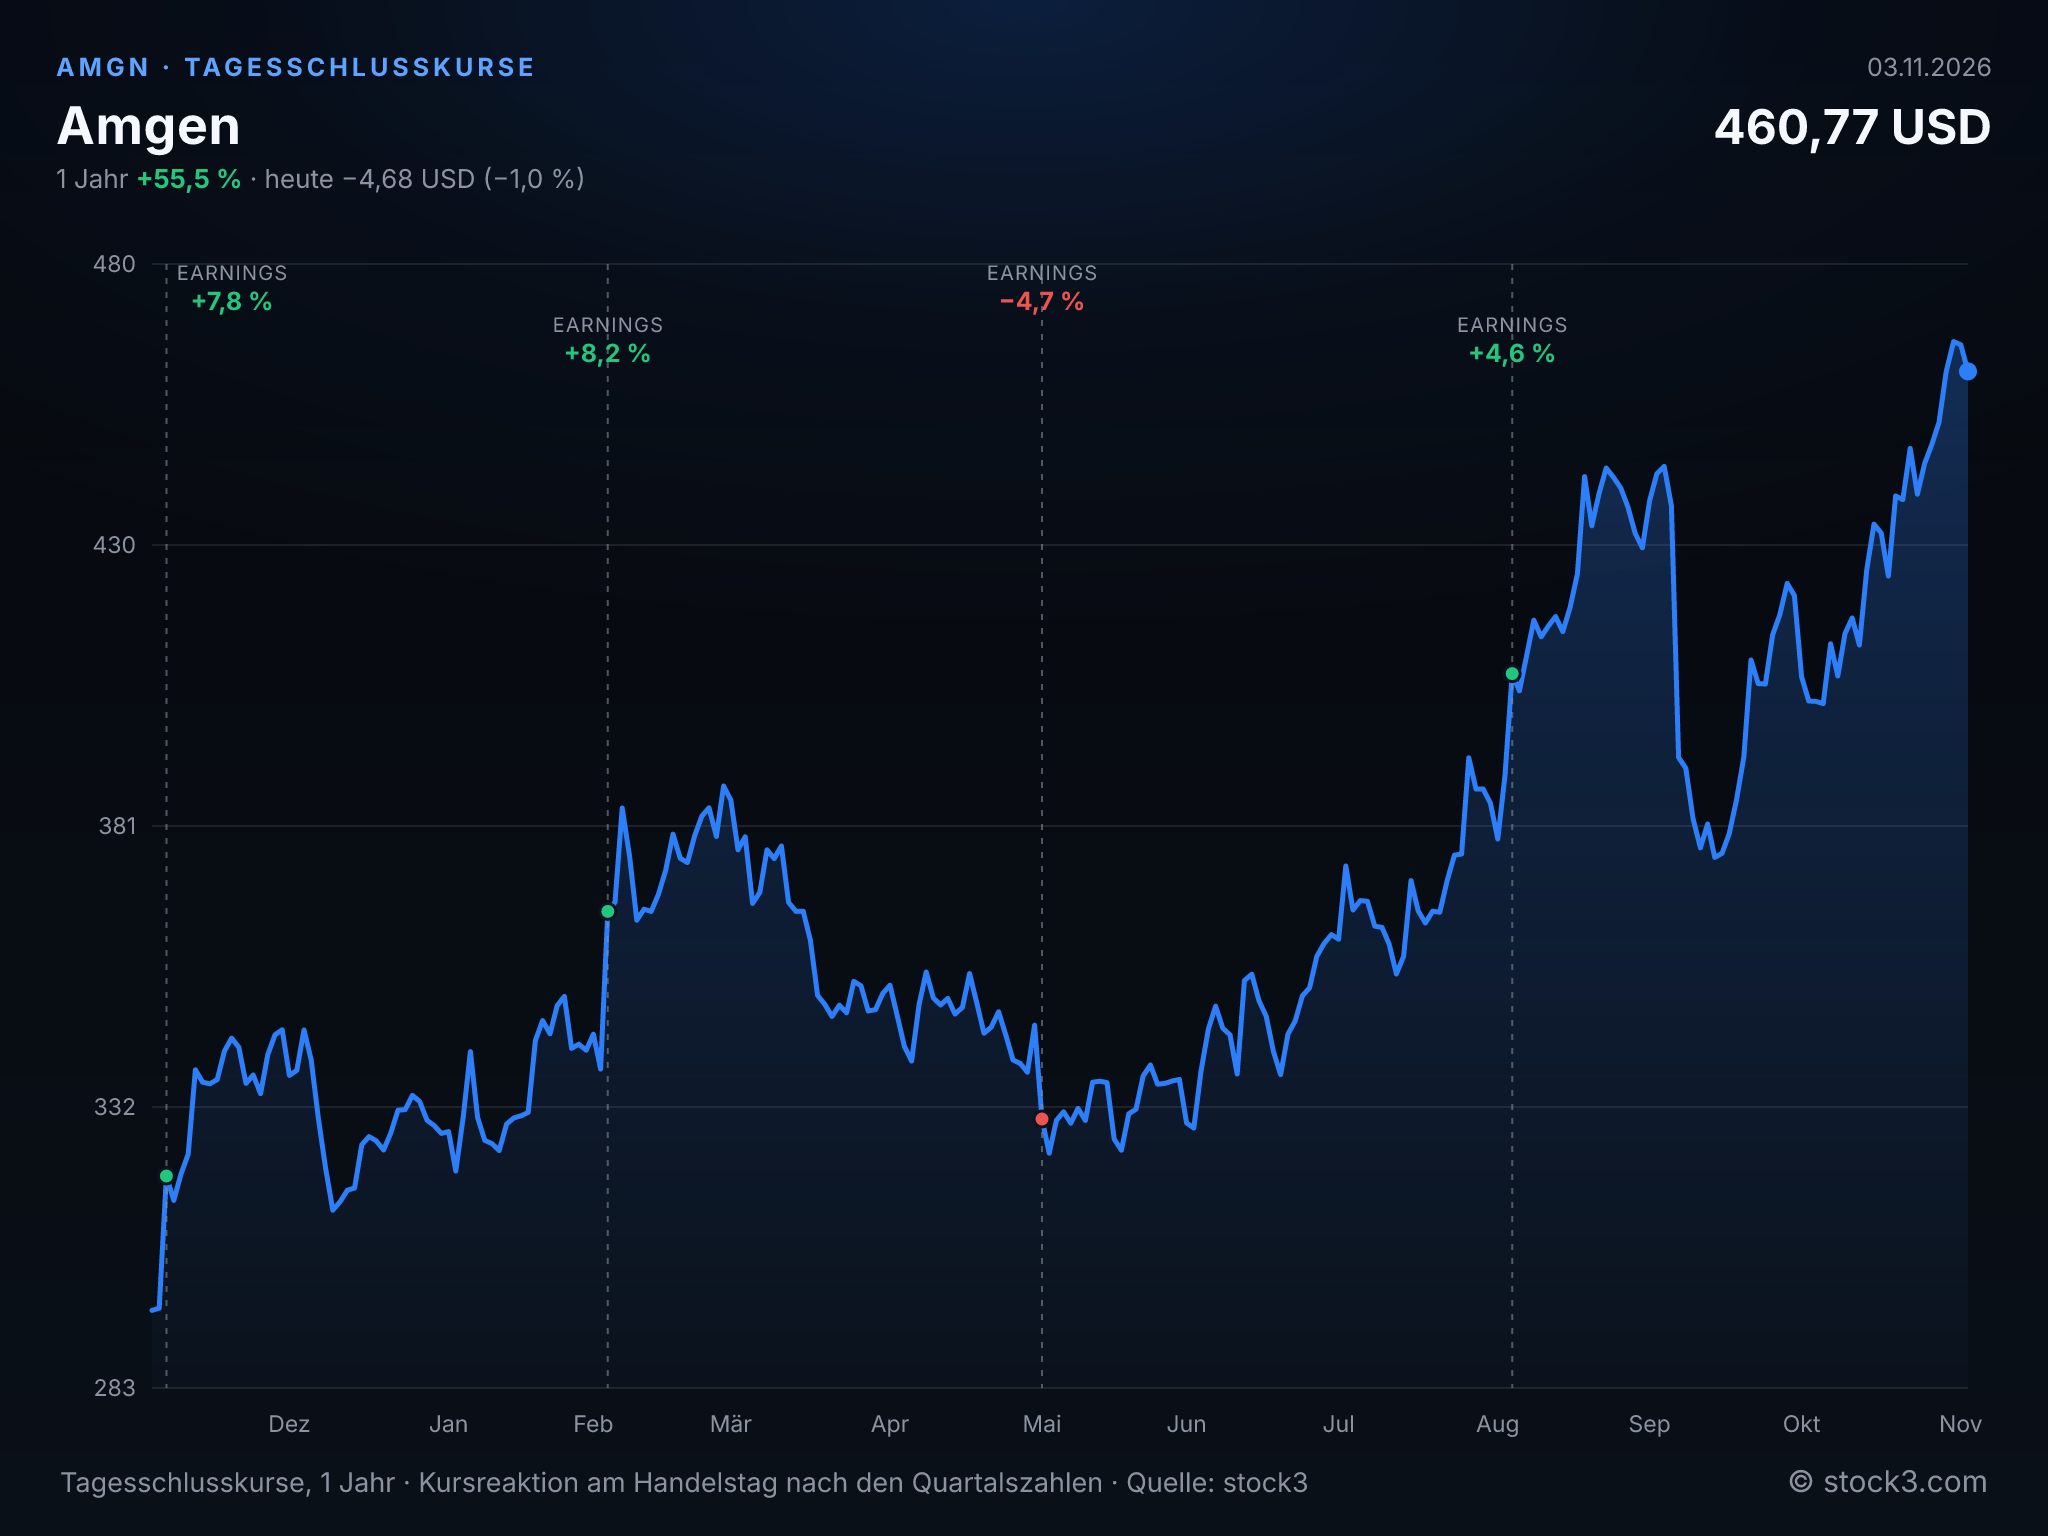
Tagesschlusskurse der Amgen-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 36,74 Mrd. USD | 39,00 Mrd. USD | 40,49 Mrd. USD |
| EPS | 21,85 USD | 23,06 USD | 24,51 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Amgen gleicht den Biosimilar-Einbruch bei Prolia und Xgeva mit siebzehn zweistellig wachsenden Medikamenten mehr als aus. Diese Breite trägt die nun über dem Konsens liegende Prognose. Die Tendenz für die Aktie bleibt freundlich, solange die neuen Mittel schneller zulegen, als der Altbestand abschmilzt. Auf Basis der Analystenschätzungen liegt das KGV bei 20,2 für 2026 und 19,0 für 2027; dem steht ein erwartetes Gewinnwachstum von 6 % gegenüber. Die operative Entwicklung hält mit dem Gewinnsprung allerdings nicht Schritt: Die bereinigte Marge kommt kaum voran, Enbrel leidet unter der US-Preisregulierung und ein Teil des Gewinnzuwachses stammt aus der niedrigeren Steuerquote.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

