AKAMAI: Cloud-Ausbau kostet Marge – Wachstum soll 2027 anziehen
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Akamai stellt für 2027 ein währungsbereinigtes Umsatzwachstum von bis zu 22 % in Aussicht, doch der Cloud-Ausbau belastet schon heute Marge und Gewinn je Aktie. Im dritten Quartal übertrifft das Unternehmen die Erwartungen, kappt aber die Jahresprognose am oberen Ende.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt im dritten Quartal um 6 % auf 1,122 Mrd. USD und liegt knapp über der durchschnittlichen Analystenschätzung von 1,12 Mrd. USD. • Das bereinigte verwässerte EPS sinkt von 1,86 auf 1,77 USD und übertrifft damit den Konsens von 1,67 USD. • Die bereinigte operative Marge fällt gegenüber dem Vorjahresquartal von 31 % auf 25 %. • Die Umsatzprognose für das Gesamtjahr lautet nun 4,440 bis 4,465 Mrd. USD nach bisher 4,445 bis 4,530 Mrd. USD. • Für 2027 erwartet Akamai 1,1 bis 1,3 Mrd. USD CIS-Umsatz und ein währungsbereinigtes Konzernwachstum von 17 % bis 22 %. |
Akamai, Anbieter von Content-Auslieferung, Cybersicherheit und Cloud-Rechenkapazität, steigert den Umsatz im dritten Quartal um 6 % gegenüber dem Vorjahr auf 1,122 Mrd. USD. Damit übertrifft das Unternehmen die durchschnittliche Analystenschätzung von 1,12 Mrd. USD knapp. Währungsbereinigt beträgt das Plus 7 %.
Dem Umsatzplus steht ein Gewinnrückgang gegenüber. Das bereinigte verwässerte EPS (Non-GAAP) sinkt um 5 % von 1,86 auf 1,77 USD, liegt aber klar über der durchschnittlichen Analystenschätzung von 1,67 USD. Diese bereinigte Größe ist für den Konsensvergleich maßgeblich. Nach GAAP fällt das verwässerte EPS um 21 % von 0,97 auf 0,77 USD. Zugleich sinkt die bereinigte operative Marge von 31 % auf 25 %. Die Aktie notiert nachbörslich in einer ersten Indikation rund 5,8 % tiefer.
Der Vorsprung beim EPS stammt allerdings nur zum Teil aus dem Tagesgeschäft. Die Zinserträge steigen von 18,9 auf 41,7 Mio. USD, gespeist aus dem Erlös der im zweiten Quartal platzierten Wandelanleihen über netto 3,45 Mrd. USD. Die Umsatzkosten ziehen dagegen von 430 auf 505 Mio. USD an. Die Bilanz poliert das Ergebnis auf, während das operative Geschäft an Ertragskraft verliert.
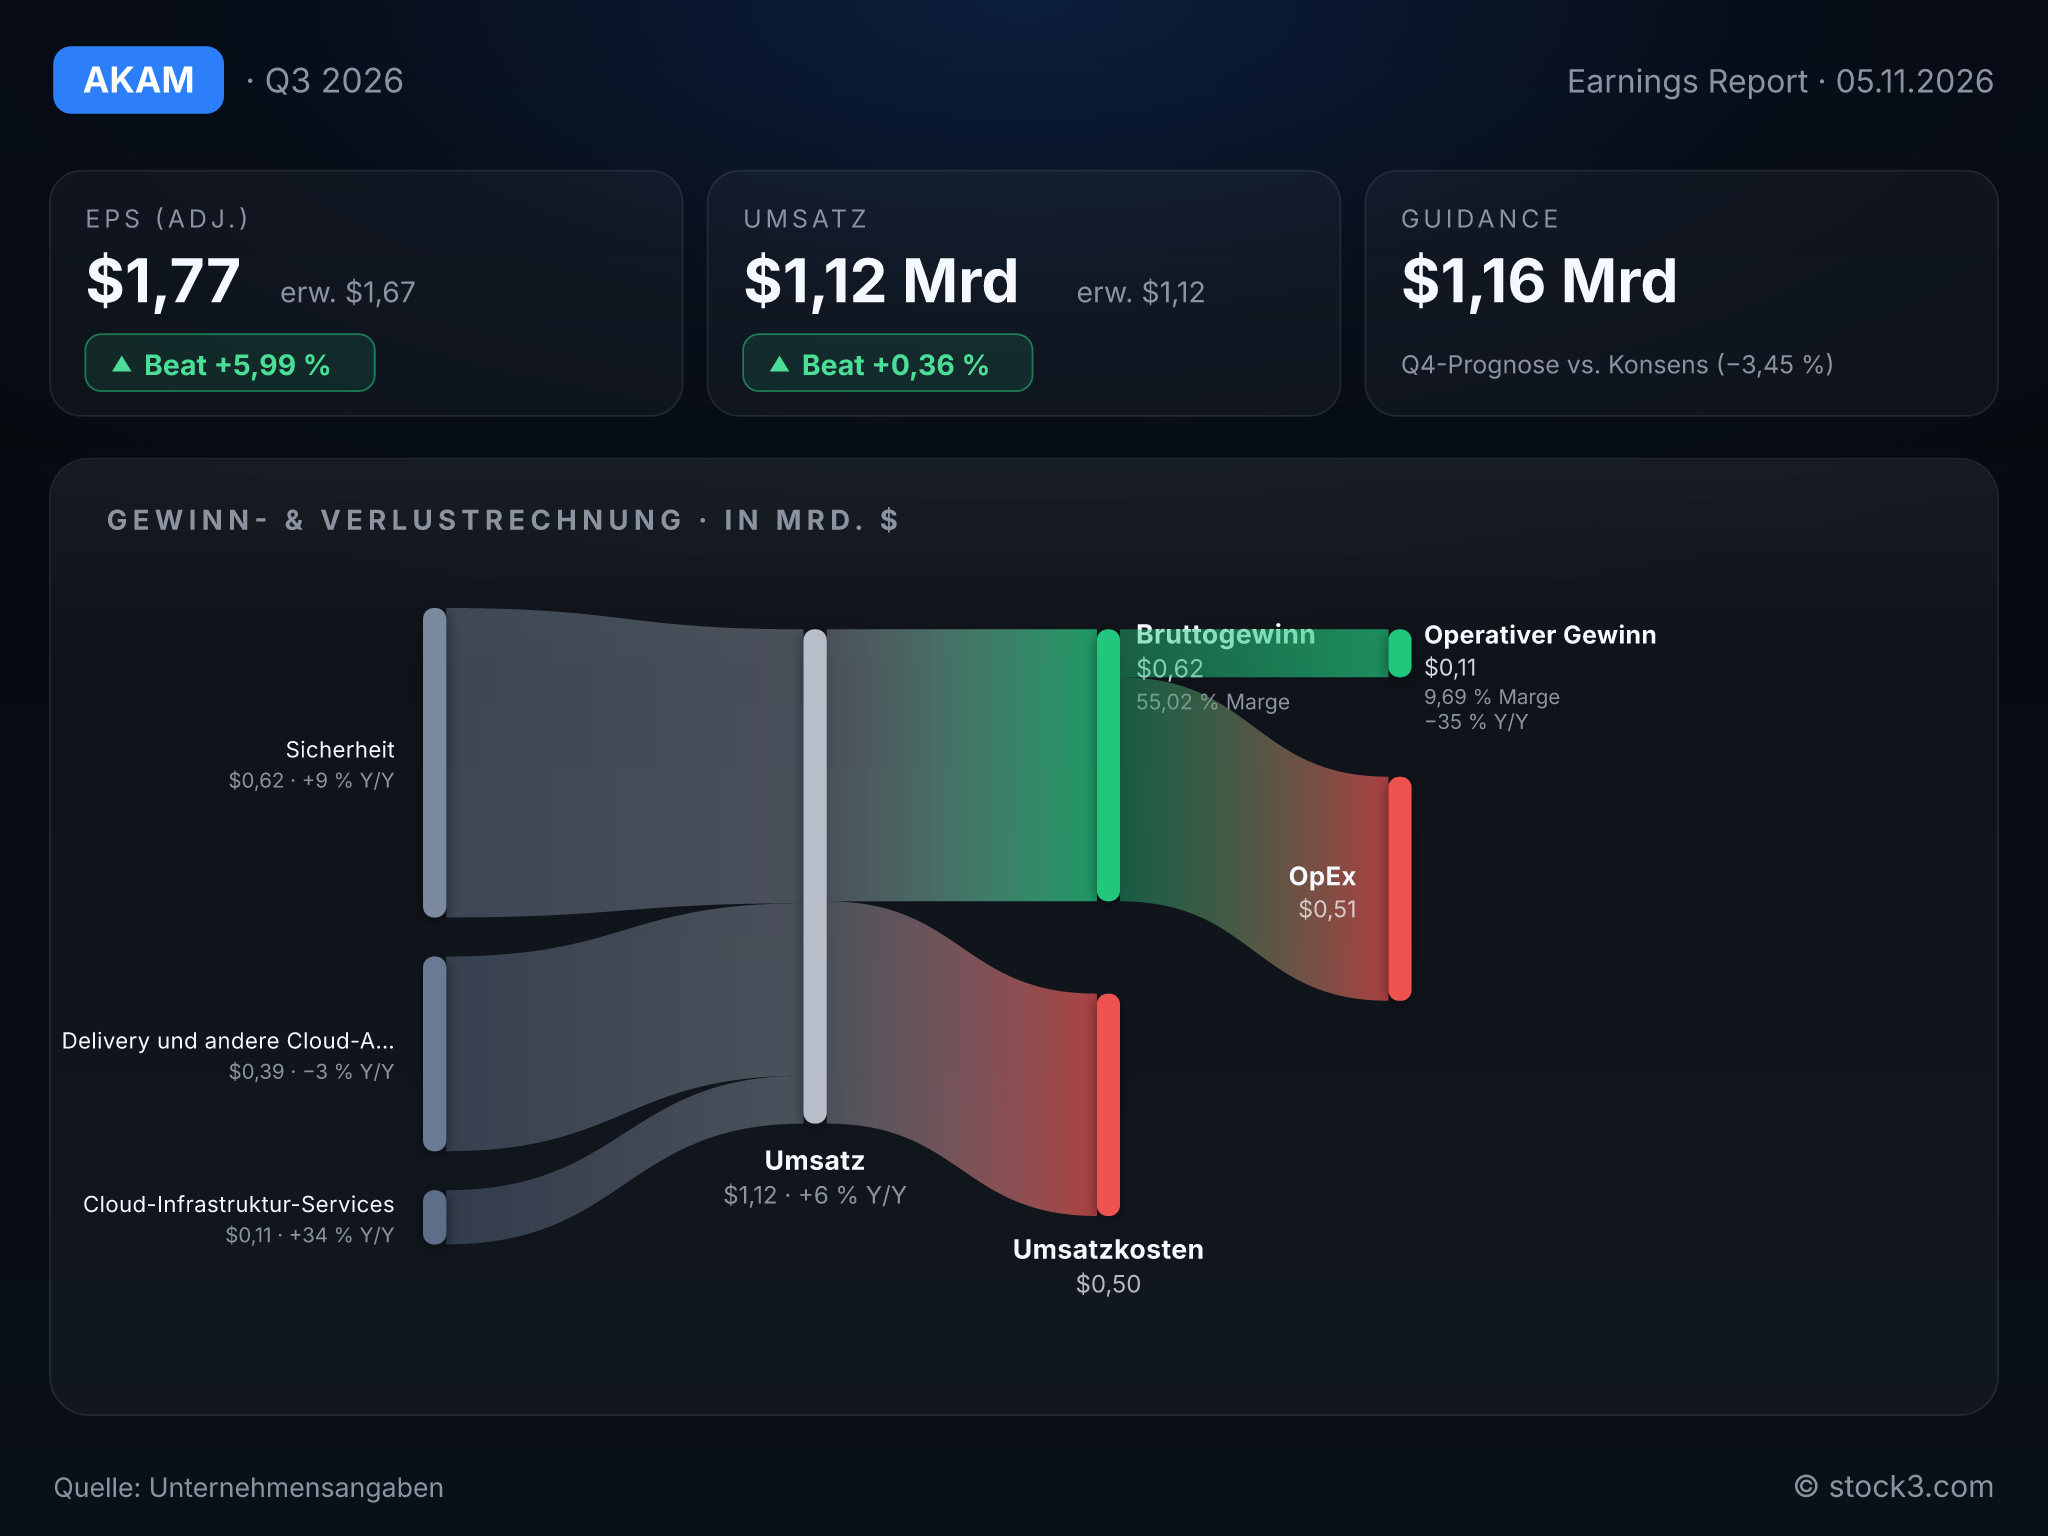
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Akamai Technologies. (Quelle: Unternehmensangaben)
Die Cloud-Infrastruktur trägt die Wachstumsstory allein
Das Segment Cloud Infrastructure Services (CIS) wächst um 34 % auf 109 Mio. USD, nach einem Plus von 39 % im Vorquartal. Größter Umsatzbringer bleibt die Sicherheitssparte mit 622 Mio. USD und einem Plus von 9 %, während die Sparte Auslieferung und übrige Cloud-Anwendungen um 3 % auf 391 Mio. USD schrumpft. CEO Tom Leighton verweist auf mehrjährige CIS-Kundenzusagen über mehr als 14 Mrd. USD, die allein in diesem Jahr unterzeichnet wurden, sowie auf neue Dienste für KI-Modelle und KI-Agenten.
Noch macht CIS weniger als ein Zehntel des Umsatzes aus. Dass der Vorstandschef fast ausschließlich über dieses Segment spricht, zeigt, wie sehr die Anlagethese inzwischen von diesem einen Geschäft abhängt. Das klassische Auslieferungsgeschäft schrumpft derweil weiter.
Der Ausbau frisst den Cashflow
Die Investitionen steigen auf 464 Mio. USD oder 41 % des Umsatzes, nach 21 % im Vorjahresquartal. Der operative Cashflow von 433 Mio. USD reicht dafür nicht aus; Aktien kauft Akamai im Quartal nicht zurück. Als Risiko nennt das Unternehmen ausdrücklich die Beschaffung von Hardware und Speicher zu den geplanten Kosten und Lieferterminen. Die Rechnung für das künftige Wachstum wird also schon jetzt fällig.
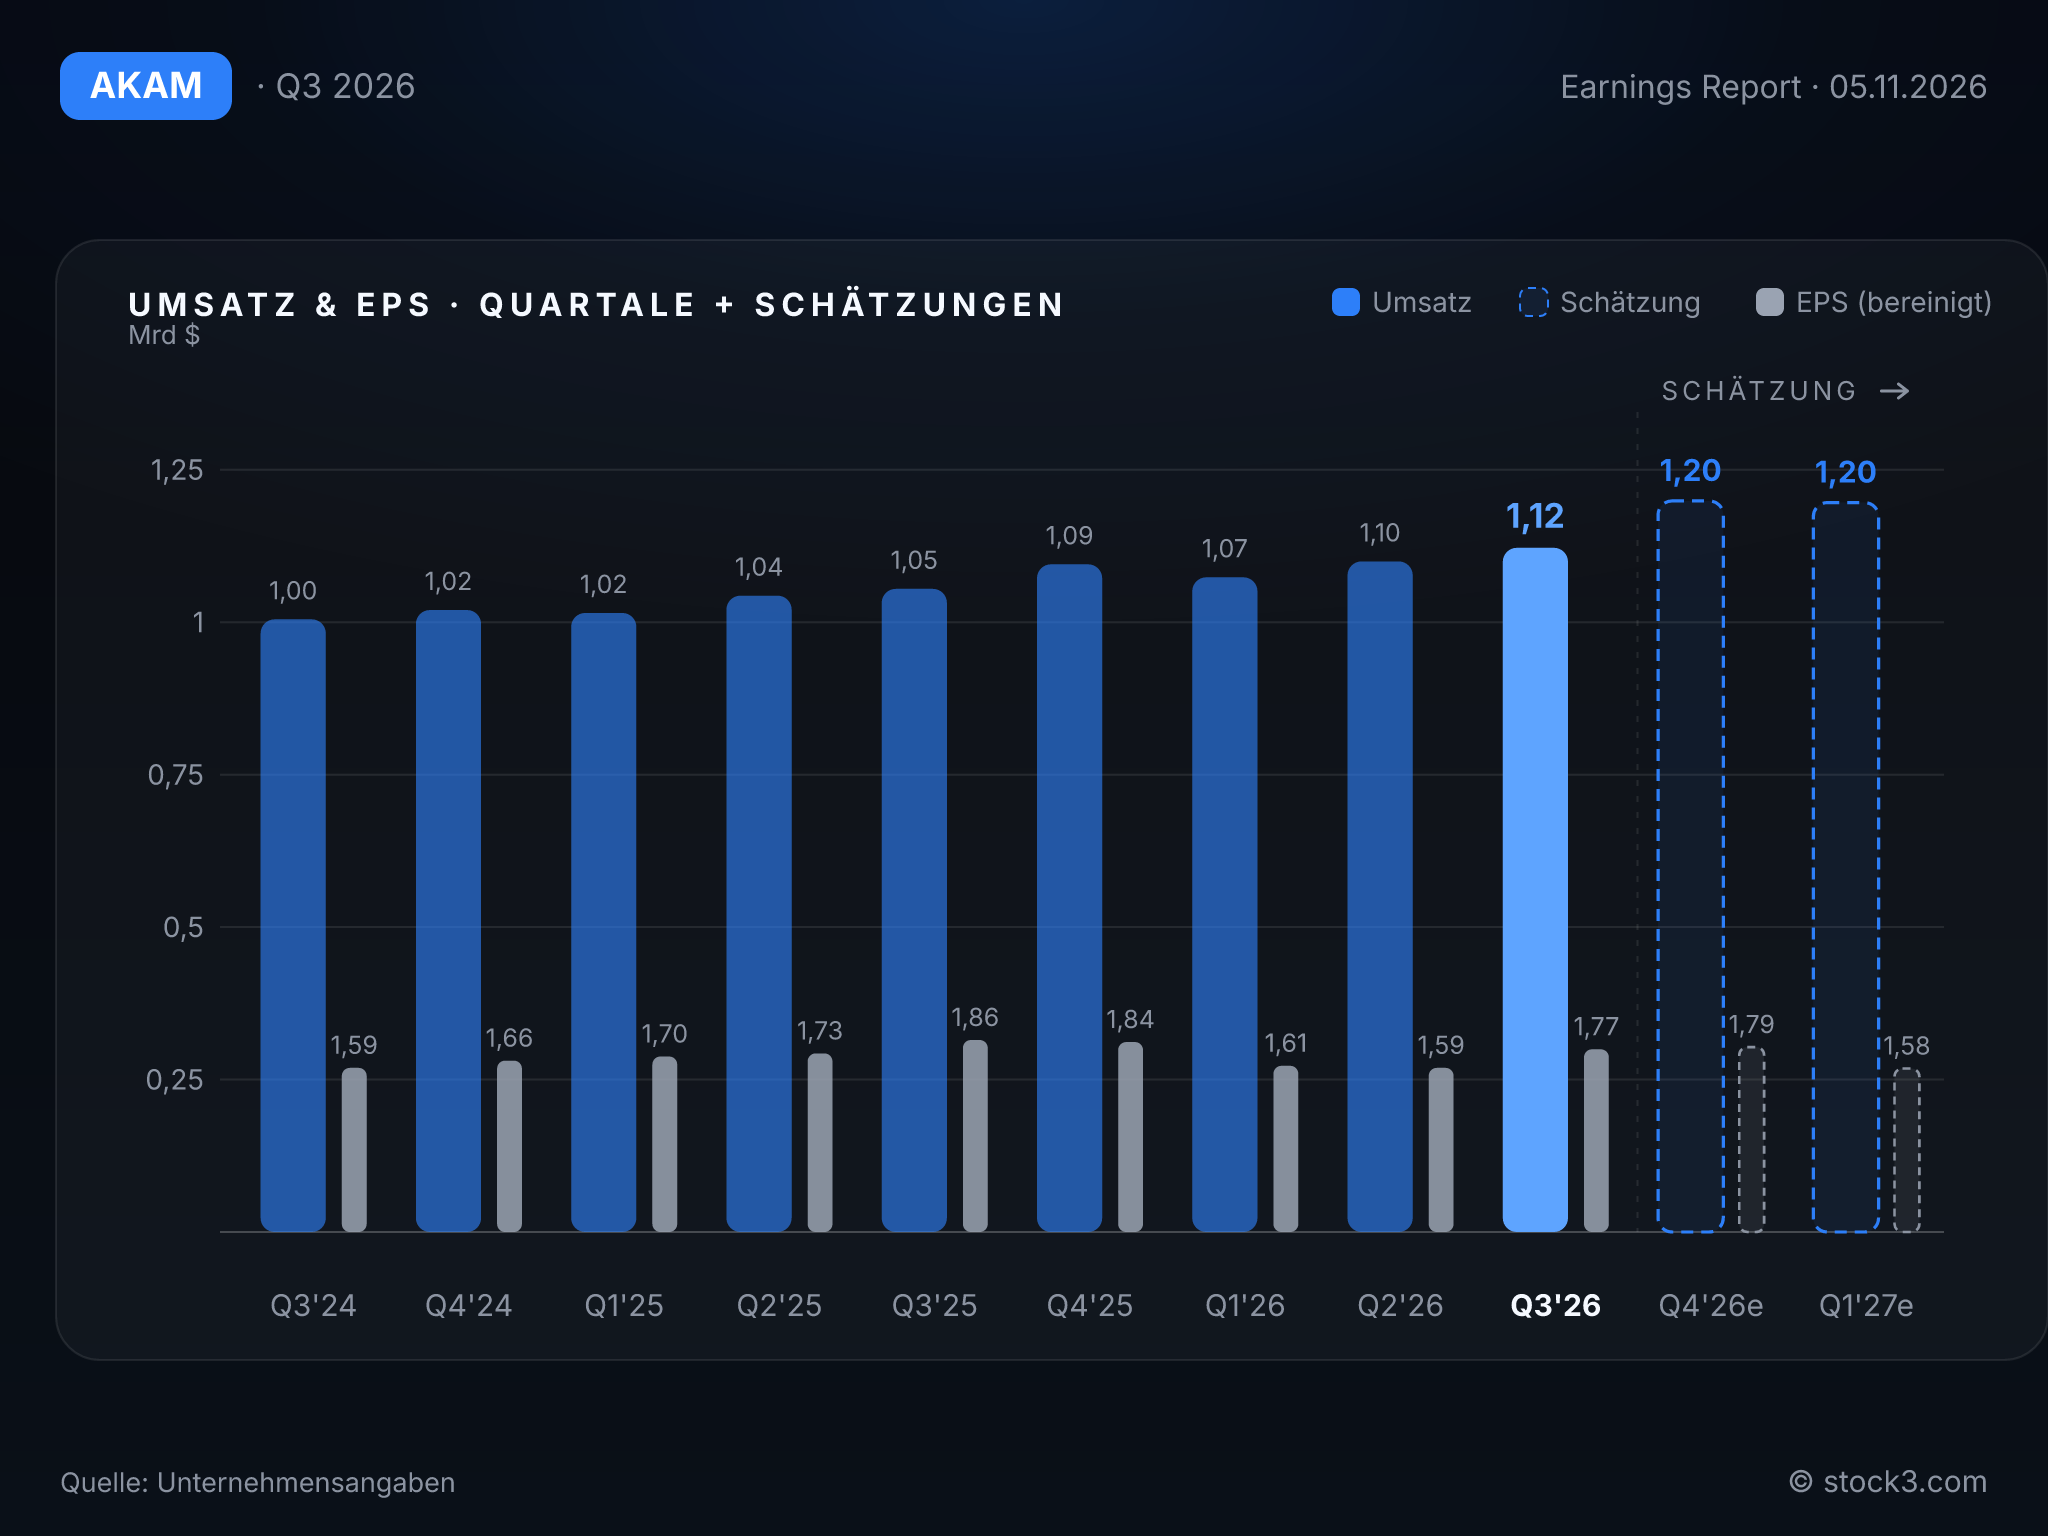
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Kurzfristig wird die Prognose enger, langfristig ehrgeiziger. Für das Gesamtjahr erwartet Akamai nun 4,440 bis 4,465 Mrd. USD Umsatz nach bisher 4,445 bis 4,530 Mrd. USD. Damit liegt die gesamte Spanne unter dem Analystenkonsens von 4,49 Mrd. USD. Beim bereinigten EPS engt das Management die Spanne von 6,40 bis 7,05 USD auf 6,47 bis 6,68 USD ein. Der Mittelwert sinkt, während der Konsens von 6,67 USD am oberen Rand liegt.
Für das vierte Quartal stellt Akamai 1,145 bis 1,170 Mrd. USD Umsatz und ein bereinigtes EPS von 1,50 bis 1,70 USD in Aussicht. Die angepeilte bereinigte operative Marge von 24 % liegt unter den 25 % des dritten Quartals. Das Umsatzwachstum bleibt damit im Rahmen des bisherigen Jahrestempos.
Der Sprung soll erst 2027 kommen: Der CIS-Umsatz soll dann 1,1 bis 1,3 Mrd. USD erreichen, das Wachstum des Gesamtkonzerns soll sich währungsbereinigt auf 17 % bis 22 % beschleunigen. Der Analystenkonsens von 5,22 Mrd. USD für 2027 bewegt sich ungefähr am unteren Ende des daraus abgeleiteten Umsatzkorridors. Für 2028 peilt Akamai mehr als 7,0 Mrd. USD Umsatz an. Beim Gewinn rechnen die Analysten für 2027 allerdings mit kaum Fortschritt.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 4,21 Mrd. USD | 4,49 Mrd. USD | 5,22 Mrd. USD |
| EPS | 7,13 USD | 6,67 USD | 6,73 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Die bereinigte operative Marge fällt binnen eines Jahres um 6 Prozentpunkte und soll im vierten Quartal nur noch 24 % erreichen. Das wiegt schwerer als die übertroffenen Erwartungen im dritten Quartal, zumal Akamai die Jahresprognose am oberen Ende kappt. Für die Anlagethese sprechen die CIS-Zusagen über mehr als 14 Mrd. USD und das angekündigte Wachstum von 17 % bis 22 % für 2027. Dagegen stehen Investitionen in Höhe von 41 % des Umsatzes und ein Gewinn je Aktie, den höhere Zinserträge spürbar stützen. Auf Basis der Analystenschätzungen beträgt das KGV 13,9 für 2026 und 13,8 für 2027, bei einem erwarteten EPS-Wachstum von gerade 1 %. Die Lücke zwischen Umsatzplänen und Gewinnperspektive spricht vorerst für eine verhaltene Tendenz der Aktie.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

