AIRBNB: Buchungen steigen um 16 Prozent – das Geld kommt später
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Airbnb wächst wieder schneller, vor allem über die Menge: Die Zahl der gebuchten Nächte steigt deutlich stärker als im Vorquartal, die Preise je Nacht dagegen nur moderat. Dazu passt die erneut angehobene Jahresprognose; allerdings hilft beim Gewinn ein Steuereffekt aus dem Vorjahr, während der Ausblick für das Schlussquartal etwas weniger Tempo signalisiert.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 19 % auf 4,87 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 4,75 Mrd. USD. • Das verwässerte GAAP-EPS steigt von 2,21 USD auf 3,16 USD, der Konsens lag bei 2,85 USD. • Die gebuchten Nächte und Plätze wachsen um 16 % auf 155,0 Mio., nach 10 % im Vorquartal. • Airbnb erwartet für 2026 nun ein Umsatzwachstum im hohen Zehnerprozentbereich und eine bereinigte EBITDA-Marge von rund 36 %. • Airbnb kündigt ein neues Aktienrückkaufprogramm über weitere 12 Mrd. USD an. |
Airbnb steigert den Umsatz im dritten Quartal um 19 % gegenüber dem Vorjahr auf 4,87 Mrd. USD. Damit übertrifft der Konzern die durchschnittliche Analystenschätzung von 4,75 Mrd. USD und liegt auch über der eigenen Prognosespanne von 4,69 bis 4,77 Mrd. USD. Währungsbereinigt beträgt das Plus 16 %, das höchste in diesem Jahr.
Auch die Ertragsseite zieht mit: Das operative Ergebnis klettert von 1,63 auf 2,02 Mrd. USD, während das bereinigte EBITDA (Adjusted EBITDA) um 22 % auf 2,51 Mrd. USD wächst. Die zugehörige Marge verbessert sich von 50 % auf 52 %. Der Nettogewinn steigt von 1,37 auf 1,89 Mrd. USD; das verwässerte GAAP-EPS wächst von 2,21 auf 3,16 USD und liegt damit über dem üblicherweise auf bereinigter Basis ermittelten Konsens von 2,85 USD.
Beim Nettogewinn zählt allerdings die Vergleichsbasis: Im Vorjahresquartal belastete eine Wertberichtigung von 213 Mio. USD auf aktive latente Steuern das Ergebnis. Die Steuerlast fällt deshalb um 135 Mio. USD niedriger aus, was den Gewinnsprung optisch vergrößert. Zusätzlich drücken die Aktienrückkäufe die Zahl der verwässerten Aktien von 621 auf 597 Mio. Die Qualität des Quartals hängt dennoch nicht am Steuereffekt, denn schon vor Zinsen und Steuern wächst das operative Ergebnis kräftig.
Die Gäste buchen in allen Regionen mehr
Die Nachfrage trägt das Wachstum: Die gebuchten Nächte und Plätze steigen um 16 % auf 155,0 Mio., nach nur 10 % im Vorquartal. Der Buchungswert wächst um 21 % auf 27,7 Mrd. USD, während der durchschnittliche Preis je Nacht nur um 4 % auf 179 USD zulegt. In Nordamerika wachsen die Buchungen im niedrigen zweistelligen Prozentbereich und damit so schnell wie seit vier Jahren nicht; Lateinamerika und Asien-Pazifik kommen jeweils auf mehr als 20 %. Die Zahl der Erstbucher steigt um 13 %, so stark wie seit Anfang 2022 nicht mehr.
Wachstum, das von mehr Gästen statt von höheren Preisen getragen wird, ist belastbarer. Das Management sieht die eigenen Produkte als Treiber der Beschleunigung, darunter die Option, jetzt zu buchen und später zu zahlen (Reserve Now, Pay Later).
Später zahlen kostet vorerst Cashflow
Diese Flexibilität hat allerdings eine Kehrseite. Weil die Gäste früher buchen, aber erst später zahlen, sinkt die Take Rate, also der Umsatz im Verhältnis zum Buchungswert, auf 17,6 %. Der Free Cashflow steigt nur leicht auf 1,43 Mrd. USD, während seine Marge von 33 % auf 29 % fällt. Zusätzlich belastet ihn ein Immobilienkauf in New York. Zwar geht durch die spätere Zahlung kein Geld verloren, sie belastet aber vorerst die Cashflow-Marge.
Auf der Kostenseite zahlt sich dagegen die KI aus, die das Unternehmen selbstbewusst als "das Beste, was Airbnb je passiert ist" bezeichnet. Der KI-Assistent löst rund 40 % aller Supportanfragen ohne menschlichen Mitarbeiter; die Supportkosten je Buchung sinken um mehr als 17 %. Parallel kauft Airbnb im Quartal für 0,7 Mrd. USD eigene Aktien zurück und kündigt ein neues Rückkaufprogramm über weitere 12 Mrd. USD an.
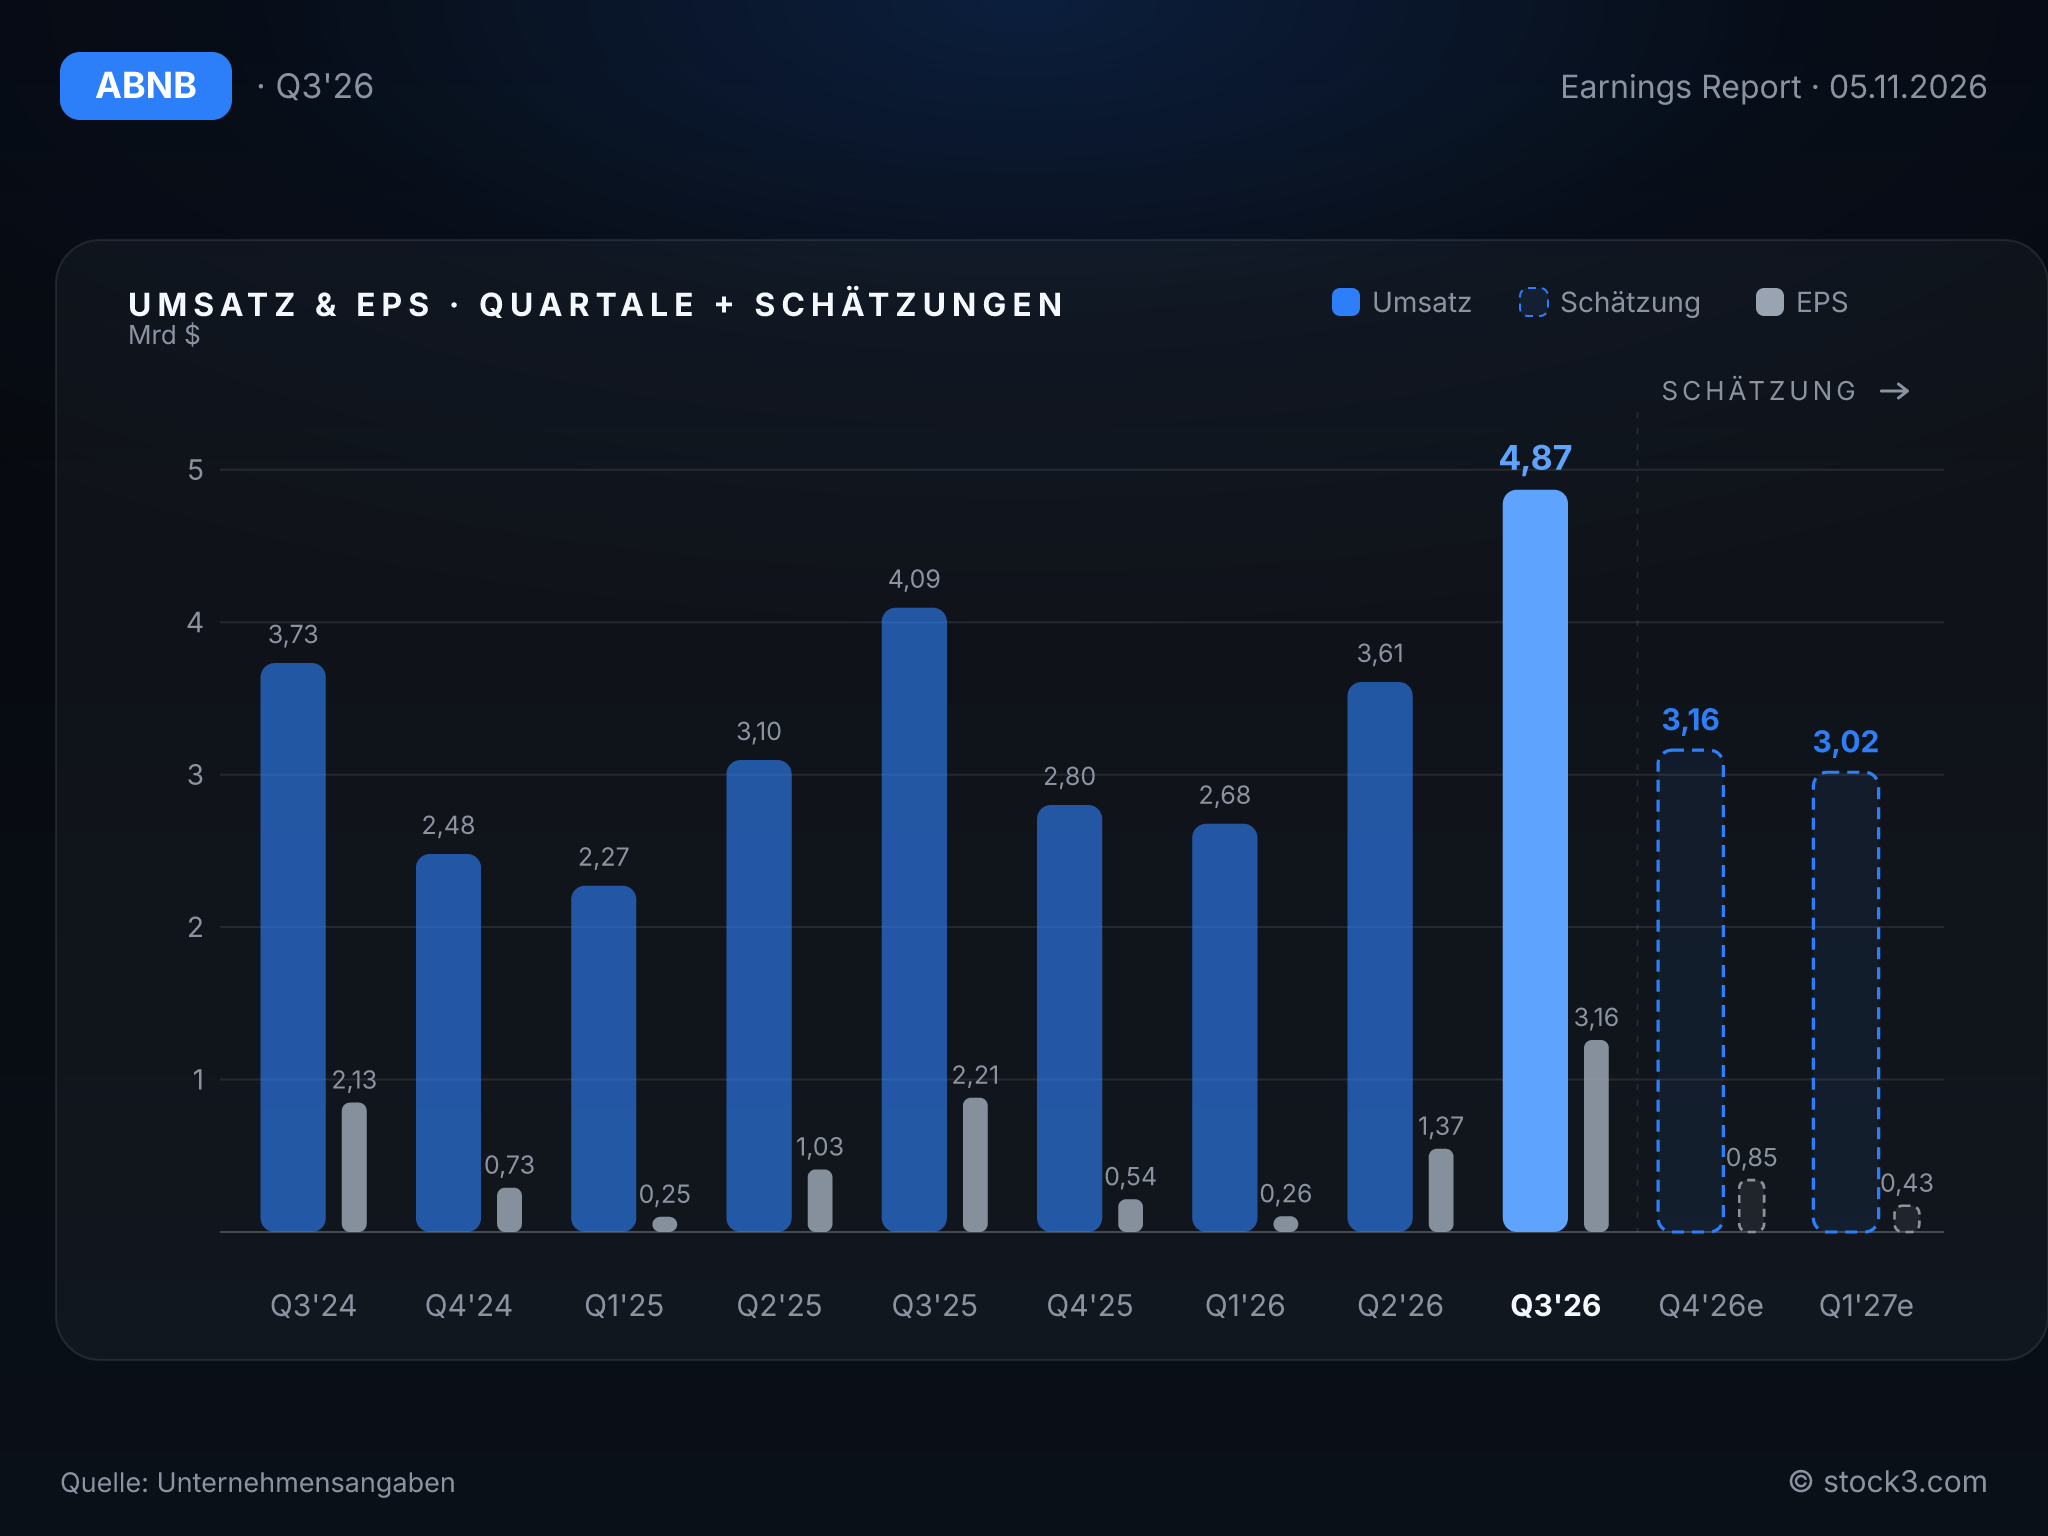
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognose steht nach diesem Quartal auf festem Fundament, deutet für das Schlussquartal allerdings auf eine Verlangsamung hin. Für das Gesamtjahr 2026 rechnet Airbnb nun mit einem Umsatzwachstum im hohen Zehnerprozentbereich statt mindestens im mittleren. Die bereinigte EBITDA-Marge soll auf rund 36 % steigen, zuvor waren mindestens 35,5 % angepeilt.
Für das vierte Quartal erwartet das Unternehmen 3,22 bis 3,28 Mrd. USD Umsatz, ein Plus von 16 % bis 18 %. Die Spanne liegt über der durchschnittlichen Analystenschätzung von 3,16 Mrd. USD. Die Mitte von 3,25 Mrd. USD entspricht einer impliziten Wachstumsrate von 16 % und damit 3 Prozentpunkten weniger als im dritten Quartal. Rund zwei Prozentpunkte davon entfallen zudem auf Währungseffekte.
Außerdem soll die bereinigte EBITDA-Marge im Schlussquartal leicht unter dem Vorjahreswert liegen, unter anderem weil Marketingausgaben zeitlich verschoben anfallen. Das Management will zudem die Entwicklung in EMEA genau beobachten, obwohl die Region gerade erst beschleunigt hat. Zwischen den Zeilen klingt das nach Vorsicht, eine Warnung spricht das Management aber nicht aus.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 12,30 Mrd. USD | 14,18 Mrd. USD | 15,82 Mrd. USD |
| EPS | 4,04 USD | 5,31 USD | 6,26 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: 16 % mehr gebuchte Nächte und eine von 50 % auf 52 % gestiegene bereinigte EBITDA-Marge zeigen, wie viel operative Stärke in diesem Quartal steckt. Airbnb übertrifft die Umsatzerwartungen klar und hebt die Jahresprognose an, auch wenn der Steuereffekt aus dem Vorjahr den Nettogewinn besser aussehen lässt und das Schlussquartal mit implizit 16 % Wachstum langsamer ausfallen dürfte. Auf Basis der Analystenschätzungen sinkt das KGV von 31,0 für 2026 auf 26,2 für 2027, bei einem erwarteten Gewinnwachstum von 18 %. Solange die Nachfrage in Europa hält, spricht nach diesem Quartal mehr für eine aufwärtsgerichtete Tendenz der Aktie.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

