WESTERN DIGITAL: Ziele übertroffen – fast 70 Prozent Wachstum im Visier
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Mehr verkaufte Speicherkapazität und höhere Preise treiben den Gewinn von Western Digital deutlich über die eigene Sommerprognose. Für das laufende Quartal stellt der Speicherspezialist noch schnelleres Wachstum in Aussicht.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 55 % auf 4,38 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 4,14 Mrd. USD. • Das bereinigte verwässerte EPS klettert von 1,78 USD auf 4,64 USD und liegt 13 % über dem Konsens von 4,11 USD. • Die bereinigte Bruttomarge erhöht sich gegenüber dem Vorjahresquartal von 43,9 % auf 58,1 %. • Für das zweite Geschäftsquartal erwartet Western Digital 5,1 Mrd. USD Umsatz und ein bereinigtes EPS von 5,80 USD, der Konsens lag bei 4,57 Mrd. USD und 4,84 USD. • Die Quartalsdividende steigt um 17 % auf 0,175 USD je Aktie. |
Western Digital steigert den Umsatz im ersten Quartal des Geschäftsjahres 2027 um 55 % gegenüber dem Vorjahresquartal auf 4,38 Mrd. USD. Damit liegt der Konzern klar über der durchschnittlichen Analystenschätzung von 4,14 Mrd. USD und über der eigenen Prognose, deren Spanne bei 4,2 Mrd. USD endete.
Beim Gewinn fällt der Sprung noch größer aus. Die bereinigte Bruttomarge steigt von 43,9 % auf 58,1 % und liegt damit deutlich über dem eigenen Zielkorridor von 55 % bis 56 %. Fast die Hälfte des Umsatzes bleibt inzwischen als bereinigter operativer Gewinn übrig: Die entsprechende Marge klettert von 30,4 % auf 49,1 %.
Das bereinigte verwässerte EPS steigt von 1,78 USD auf 4,64 USD und übertrifft die durchschnittliche Analystenschätzung von 4,11 USD um 13 %. Nach GAAP verdient Western Digital 4,63 USD je Aktie nach 3,07 USD im Vorjahresquartal. Dass dieser Anstieg mit 51 % geringer ausfällt, liegt an der Vergleichsbasis: Vor einem Jahr lag das GAAP-Ergebnis über dem bereinigten Wert, inzwischen sind beide Größen praktisch deckungsgleich. Die Gewinnqualität ist damit sauber. Die Aktie notiert nachbörslich in einer ersten Indikation rund 2,9 % höher.
Menge und Preis ziehen gleichzeitig
Finanzchef Kris Sennesael nennt zwei Treiber: mehr ausgelieferte Speicherkapazität, gemessen in Exabyte, und bessere Preise. Diese Kombination erklärt den Margensprung. Wer mehr absetzt und zugleich höhere Preise erzielt, verteilt die Fixkosten auf deutlich höhere Erlöse, während die Preiserhöhungen fast vollständig im Gewinn ankommen. Diesen Hebel könnte reines Mengenwachstum nicht liefern.
Konzernchef Irving Tan klingt entsprechend selbstbewusst. Er will die Kundenbasis auf neue Marktbereiche ausweiten und die Nachfrageentwicklung weiter im Voraus absehen können. Das lässt sich als Antwort auf die strukturelle Schwachstelle lesen, die das Unternehmen selbst in seinen Risikohinweisen nennt: Ein großer Teil des Umsatzes hängt am Cloud-Markt und an wenigen Großkunden.
Der Cashflow trägt mehr als die Dividende
Der operative Cashflow erreicht 1,60 Mrd. USD, der Free Cashflow 1,38 Mrd. USD. Die Quartalsdividende steigt um 17 % auf 0,175 USD je Aktie. Gemessen an diesem Mittelzufluss bleibt die Ausschüttung klein, sodass Western Digital weiterhin finanziellen Spielraum hat.
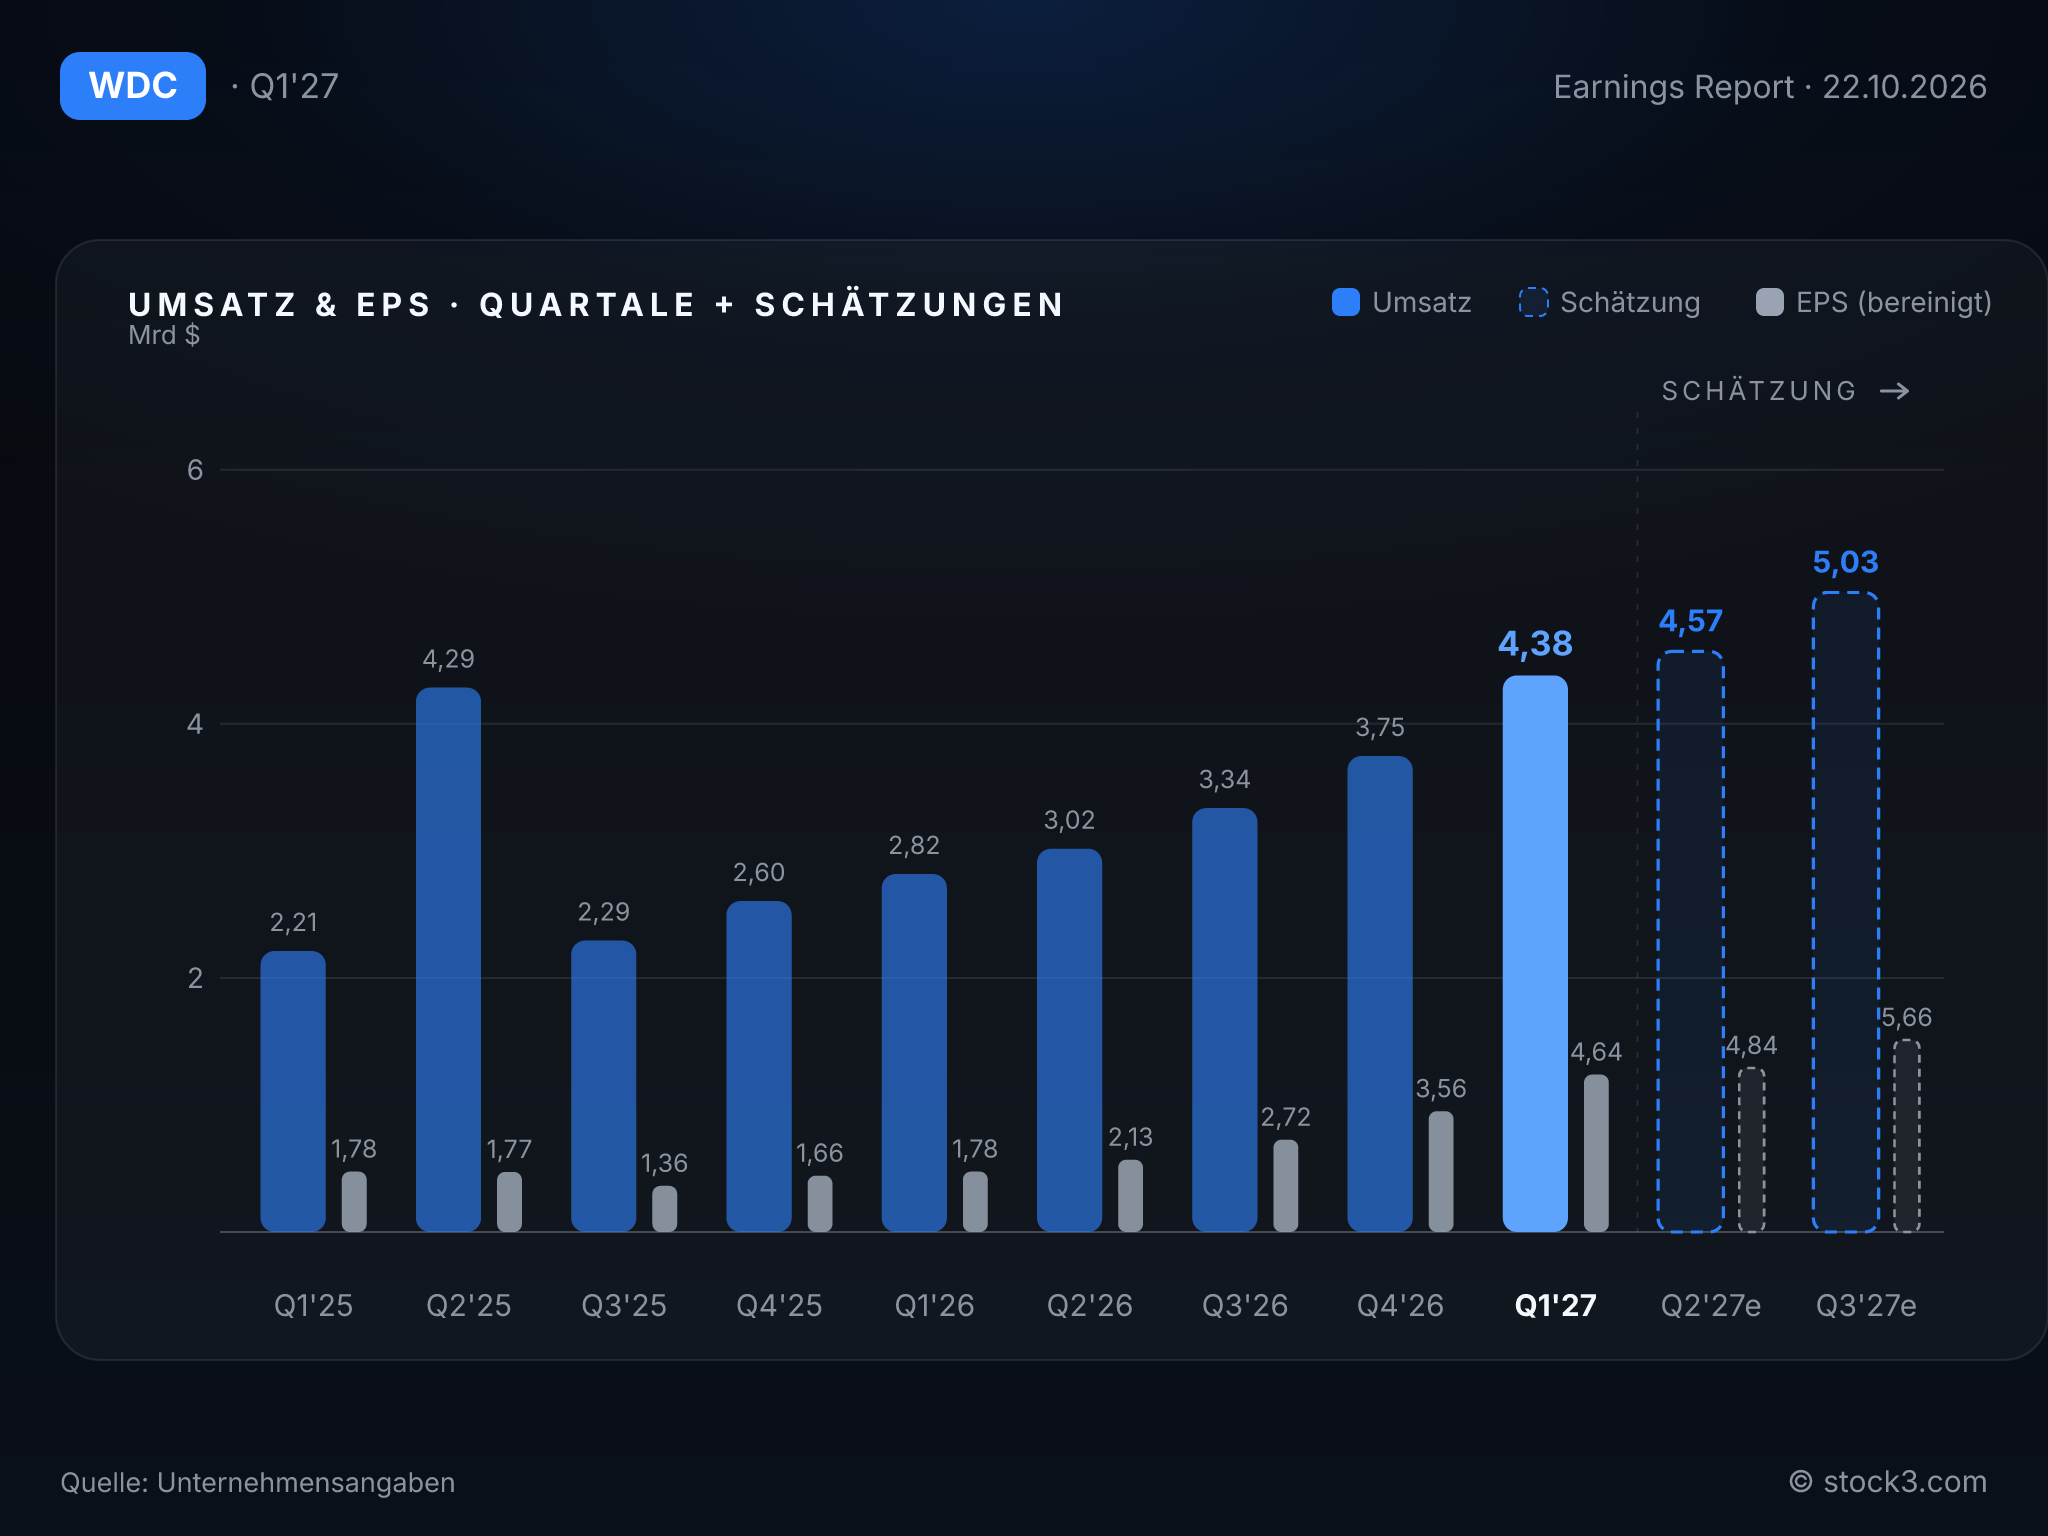
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die neue Prognose stellt eine weitere Beschleunigung in Aussicht. Für das zweite Geschäftsquartal erwartet Western Digital einen Umsatz von 5,1 Mrd. USD plus/minus 100 Mio. USD, was einem Plus von 66 % bis 72 % gegenüber dem Vorjahresquartal entspräche. In der Mitte der Spanne liegt das implizite Wachstum bei 69 %, nach 55 % im abgelaufenen Quartal. Dieser Mittelwert liegt zudem 11,6 % über der durchschnittlichen Analystenschätzung von 4,57 Mrd. USD für dieses Quartal.
Beim Gewinn ist der Abstand zum Konsens noch größer. Das bereinigte EPS soll 5,80 USD plus/minus 0,20 USD erreichen, während Analysten bislang mit 4,84 USD rechneten. Die bereinigte Bruttomarge soll auf 60 % bis 61 % steigen und damit über den gerade erreichten 58,1 % liegen. Im ersten Quartal übertrifft Western Digital die eigenen Ziele bei Umsatz, Marge und EPS jeweils. Die neuen Ziele wirken daher nicht auf Kante genäht.
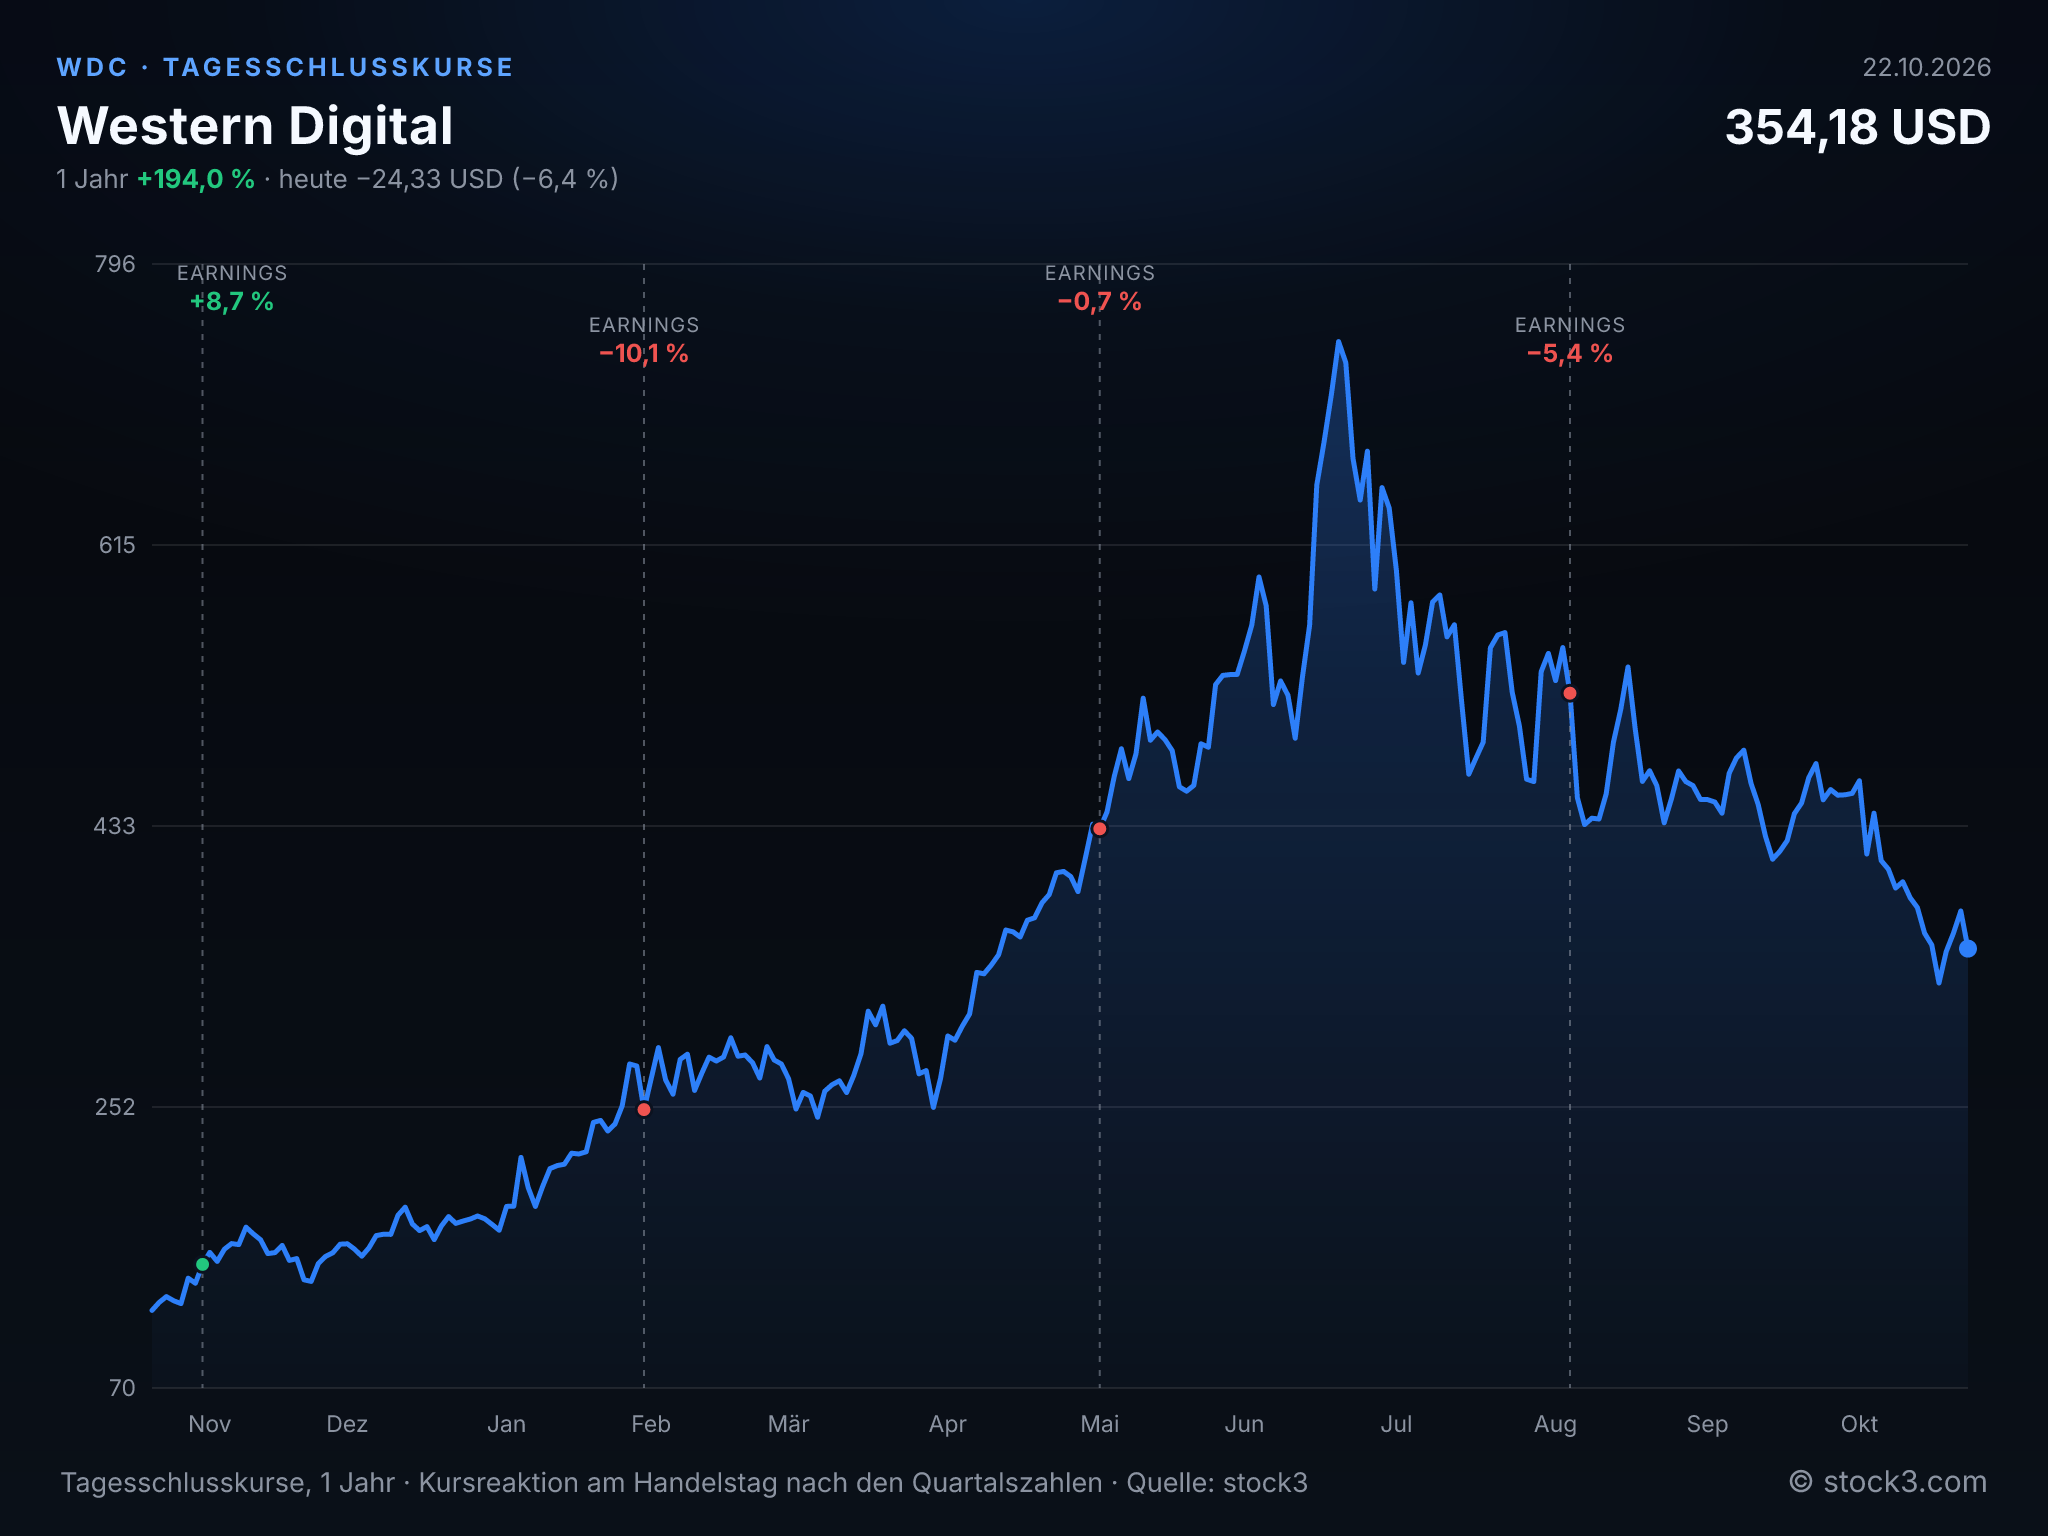
Tagesschlusskurse der Western Digital-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2026 | 2027e | 2028e |
|---|---|---|---|
| Umsatz | 12,92 Mrd. USD | 19,34 Mrd. USD | 27,06 Mrd. USD |
| EPS | 10,19 USD | 20,85 USD | 33,96 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2026 bereinigt (Summe der Quartale)
Fazit: Das Gewinnziel je Aktie für das laufende Quartal liegt rund ein Fünftel über dem Konsens, nachdem Western Digital bereits alle eigenen Prognosespannen übertroffen hat. Das Quartal überzeugt ohne Abstriche: Mehr Menge und höhere Preise wirken gleichzeitig und heben die bereinigte Bruttomarge von 43,9 % auf 58,1 %. Die Gewinnqualität ist sauber, die Abhängigkeit von wenigen Cloud-Kunden bleibt allerdings ein strukturelles Risiko. Auf Basis des bereinigten Gewinns im Geschäftsjahr 2026 liegt das KGV bei 35,4. Auf Basis der Analystenschätzungen für das Geschäftsjahr 2027 sinkt es auf 16,9, weil Analysten mehr als eine Verdopplung des EPS von 10,19 USD auf 20,85 USD erwarten. Die neue Prognose macht dieses Szenario greifbarer und stützt die klar positive Tendenz für die Aktie. Mehr Speicherabsatz zu höheren Preisen bleibt der Hebel, mit dem Western Digital auch künftig vorankommen kann.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

