W. R. BERKLEY: Was bremst das Prämienwachstum?
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
W. R. Berkley profitiert von den hohen Zinsen: Das um gut 9 % gestiegene Kapitalanlageergebnis hebt den operativen Gewinn je Aktie knapp über die Erwartungen. Im Policengeschäft kommt der US-Spezialversicherer dagegen nur langsam voran, weil die Rückversicherung deutlich schrumpft.
| ✦ Auf einen Blick |
|---|
|
• Das operative Ergebnis je Aktie steigt von 1,10 USD auf 1,17 USD und liegt über der durchschnittlichen Analystenschätzung von 1,15 USD. • Die Erträge sinken um 0,8 % auf 3,74 Mrd. USD und bleiben unter dem Konsens von 3,82 Mrd. USD. • Das Kapitalanlageergebnis wächst um 9,2 % auf 383,5 Mio. USD, getragen von einem Plus von 12,0 % im Kernportfolio. • Im Segment Reinsurance & Monoline Excess fallen die gebuchten Nettoprämien von 417,2 Mio. USD auf 368,6 Mio. USD, im Segment Insurance steigen sie um 3,2 %. • Die Combined Ratio verbessert sich leicht von 90,9 % auf 90,8 %. |
Die Erträge sinken im dritten Quartal gegenüber dem Vorjahr um 0,8 % auf 3,74 Mrd. USD und bleiben damit unter der durchschnittlichen Analystenschätzung von 3,82 Mrd. USD. Während die verdienten Nettoprämien um 1,8 % auf 3,21 Mrd. USD zulegen, steigt das Kapitalanlageergebnis um 9,2 % auf 383,5 Mio. USD. Die Combined Ratio verbessert sich trotz höherer Katastrophenschäden minimal von 90,9 % auf 90,8 %.
Das operative Ergebnis je Aktie, also ohne Anlagegewinne und -verluste sowie Währungseffekte, steigt von 1,10 USD auf 1,17 USD und übertrifft die durchschnittliche Analystenschätzung von 1,15 USD knapp. Der Nettogewinn fällt dagegen von 511,0 Mio. USD auf 446,0 Mio. USD, das GAAP-EPS von 1,28 USD auf 1,14 USD. Die Aktie notiert in einer ersten nachbörslichen Indikation rund 3,1 % tiefer.
Die gegenläufige Entwicklung der beiden Gewinngrößen erklärt sich aus dem Anlagebuch: Einem Anlagegewinn von 79,0 Mio. USD im Vorjahresquartal stehen nun Anlageverluste von 18,3 Mio. USD gegenüber, vor allem wegen gesunkener Kurse der gehaltenen Aktien. Ohne diesen Effekt wären auch die Erträge leicht gestiegen. Der Rückgang des Nettogewinns sagt deshalb wenig über die Qualität des Zeichnungsgeschäfts aus. Mehr Gewicht hat die operative Eigenkapitalrendite, die von 21,0 % auf 18,8 % sinkt: Berkley bleibt hochprofitabel, verdient auf das eingesetzte Kapital aber weniger als vor einem Jahr.
Die Rückversicherung zieht sich zurück
Im Segment Insurance, dem mit Abstand größten Geschäftsbereich, wachsen die gebuchten Nettoprämien um 3,2 %. Das versicherungstechnische Vorsteuerergebnis steigt um 10,6 % auf 237,7 Mio. USD, die Preise ziehen ohne Arbeiterunfallversicherung im Schnitt um rund 4 % an. Anders im Segment Reinsurance & Monoline Excess: Dort fallen die gebuchten Nettoprämien von 417,2 Mio. USD auf 368,6 Mio. USD, weil das Casualty-Geschäft um rund ein Viertel schrumpft. Zugleich verschlechtert sich die Combined Ratio des Segments von 81,1 % auf 83,4 %.
Konzernweit wachsen die gebuchten Nettoprämien damit nur um 1,3 %. CEO W. Robert Berkley Jr. betont die kompromisslose Preisdisziplin und verweist darauf, dass sich die Zyklen der einzelnen Sparten entkoppelt haben. Die Breite der 60 Spezialeinheiten soll das ausgleichen. Zwischen den Zeilen heißt das: Berkley verzichtet lieber auf Volumen, als nicht auskömmliche Preise zu akzeptieren. Das schützt die Marge, macht die Prämienbasis vorerst aber zur Bremse.
Das Anleiheportfolio zieht den Gewinn nach oben
Das Kernportfolio steigert seinen Ergebnisbeitrag um 12,0 % auf 369,1 Mio. USD, getrieben von den festverzinslichen Papieren. Laut Management liegen die Renditen bei der Wiederanlage weiterhin deutlich über der Buchrendite des Bestands; schwächer laufen nur Investmentfonds und Arbitrage-Handel. Dieser Hebel ist der verlässlichste Teil der Investmentstory: Er wirkt mit jeder fällig werdenden Anleihe unabhängig vom Prämienzyklus weiter.
Bei der Kapitalrückgabe hält sich Berkley dagegen stärker zurück. Von den Aktienrückkäufen über 435,1 Mio. USD seit Jahresbeginn entfallen nur 21,1 Mio. USD auf das dritte Quartal, während der operative Cashflow von 1,14 Mrd. USD auf 731,3 Mio. USD zurückgeht.
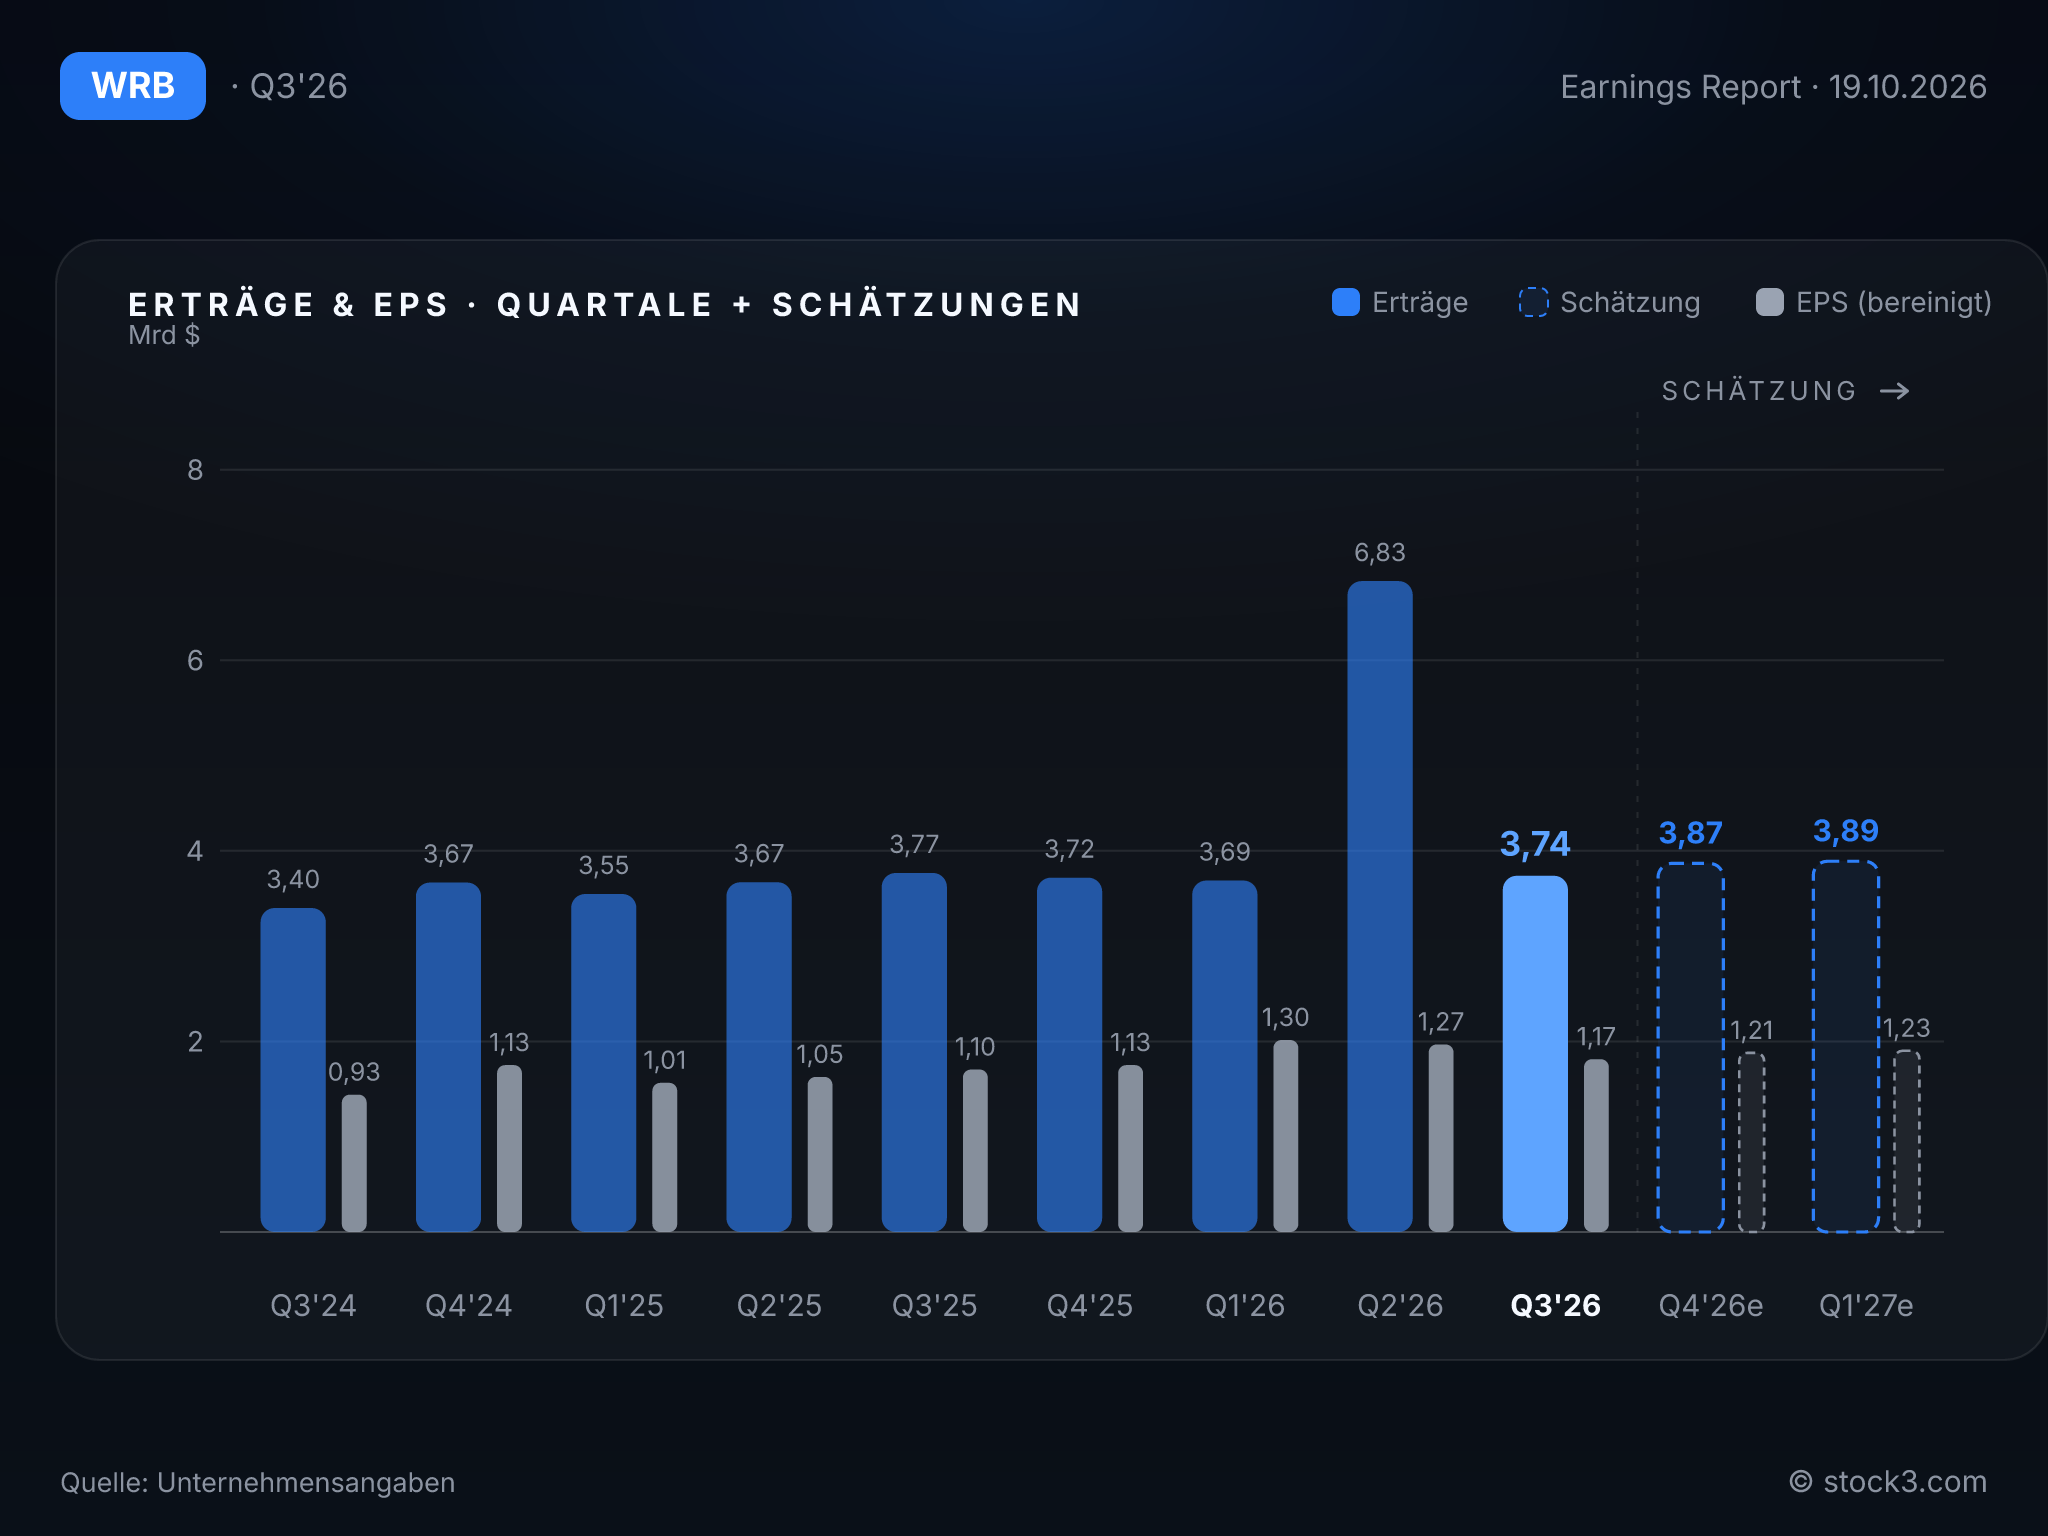
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Der Vorstandschef zeigt sich zuversichtlich: Die hohen Zinsen bringen das Kapitalanlageergebnis aus seiner Sicht auf einen Pfad zu höheren Gewinnbeiträgen. Mehr Technologie soll zugleich Zeichnung und Schadenbearbeitung effizienter machen. Damit verschieben sich die Gewichte weiter in Richtung Anlageseite. Die Ertragsentwicklung bleibt mit minus 0,8 % im Rahmen des bisherigen Tempos; eine Belebung des Prämiengeschäfts lässt sich daraus nicht ablesen.
Analysten erwarten für das Gesamtjahr ein EPS von 4,94 USD, nachdem Berkley in den ersten neun Monaten operativ 3,73 USD erzielt hat. Für 2027 rechnen sie mit 4,88 USD und damit mit einem leichten Rückgang. Mehr Gewinnwachstum müsste demnach aus wieder anziehenden Prämien kommen. Dafür liefert dieses Quartal noch keinen Beleg.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Erträge | 14,71 Mrd. USD | 15,11 Mrd. USD | 15,79 Mrd. USD |
| EPS | 4,29 USD | 4,94 USD | 4,88 USD |
*e = erwartet (Analystenkonsens); Erträge = Konzern-Gesamterträge
Fazit: Nur 1,3 % Prämienwachstum gegenüber 9,2 % mehr Kapitalanlageergebnis: Der operative Gewinn je Aktie liegt knapp über den Erwartungen, doch sein Zuwachs kommt eher aus dem Anleihebestand als aus dem Policengeschäft. Für das Quartal sprechen die stabile Combined Ratio, das zweistellige Plus im Kernportfolio und das bessere Ergebnis im Segment Insurance. Dagegen stehen Erträge unter den Erwartungen, eine schrumpfende Rückversicherung, eine niedrigere Eigenkapitalrendite und deutlich gebremste Rückkäufe. Auf Basis der Analystenschätzungen liegt das KGV bei 15,0 für 2026 und bei 15,2 für 2027. Dahinter steht ein erwarteter Gewinnrückgang von 1 % im kommenden Jahr. Die Zinsen tragen damit die verhalten positive Tendenz für die Aktie. Mehr Schwung setzt allerdings eine Belebung des Prämienwachstums voraus.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

