VIATRIS: Werk in Indien steht still – Gewinnprognose steigt trotzdem
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Viatris steigert im dritten Quartal den bereinigten Gewinn bei stagnierendem Umsatz. Höhere Margen und ein starkes China-Geschäft gleichen die Belastungen durch das stillgelegte Werk in Indien aus, reichen aber noch nicht für neues Wachstum.
| ✦ Auf einen Blick |
|---|
|
• Viatris setzt im dritten Quartal 3,75 Mrd. USD um, das liegt auf Höhe des Vorjahresquartals und knapp unter der durchschnittlichen Analystenschätzung von 3,79 Mrd. USD. • Das bereinigte EPS steigt von 0,67 auf 0,71 USD und liegt über dem Konsens von 0,64 USD. • Nach GAAP wächst der Nettoverlust wegen einer höheren Steuerlast von 128 Mio. auf 325 Mio. USD. • Lieferengpässe, unter anderem durch das stillgelegte Werk im indischen Nashik, kosten im dritten Quartal rund 100 Mio. USD Umsatz; für das vierte Quartal erwartet Viatris eine Belastung in gleicher Höhe. • Die Mitte der Prognose für das bereinigte EPS 2026 steigt von 2,52 auf 2,60 USD. |
Viatris, ein Hersteller von Generika und etablierten Markenmedikamenten, meldet für das dritte Quartal einen Umsatz von 3,75 Mrd. USD. Das entspricht praktisch dem Niveau des Vorjahresquartals; auch währungsbereinigt bleibt das Wachstum bei null. Die durchschnittliche Analystenschätzung von 3,79 Mrd. USD verfehlt der Konzern damit knapp. Neue Produkte, das Nordamerika-Geschäft und China fangen die Lieferengpässe in Europa und den Schwellenländern sowie den zusätzlichen Wettbewerb bei einzelnen Präparaten auf. Für Wachstum reicht das jedoch nicht.
Beim Gewinn sieht es besser aus: Die bereinigte Bruttomarge steigt von 56,0 % auf 58,0 %. Das für die Bewertung maßgebliche bereinigte EPS klettert von 0,67 auf 0,71 USD und übertrifft die durchschnittliche Analystenschätzung von 0,64 USD deutlich. Allerdings steuern Währungseffekte die Hälfte des Anstiegs bei; währungsbereinigt wächst das bereinigte EPS nur um 3 %. Dieser Zuwachs stammt aus einem besseren Produktmix und Kostendisziplin, nicht aus einer höheren Absatzmenge.
Nach GAAP bleibt Viatris in den roten Zahlen. Der Nettoverlust weitet sich von 128 Mio. auf 325 Mio. USD aus, je Aktie von minus 0,11 auf minus 0,28 USD. Hauptgrund ist eine höhere Steuerlast, weil Verluste in Ländern anfallen, in denen sie sich steuerlich kaum nutzen lassen. Die Lücke zwischen bereinigtem und berichtetem Ergebnis bleibt damit groß.
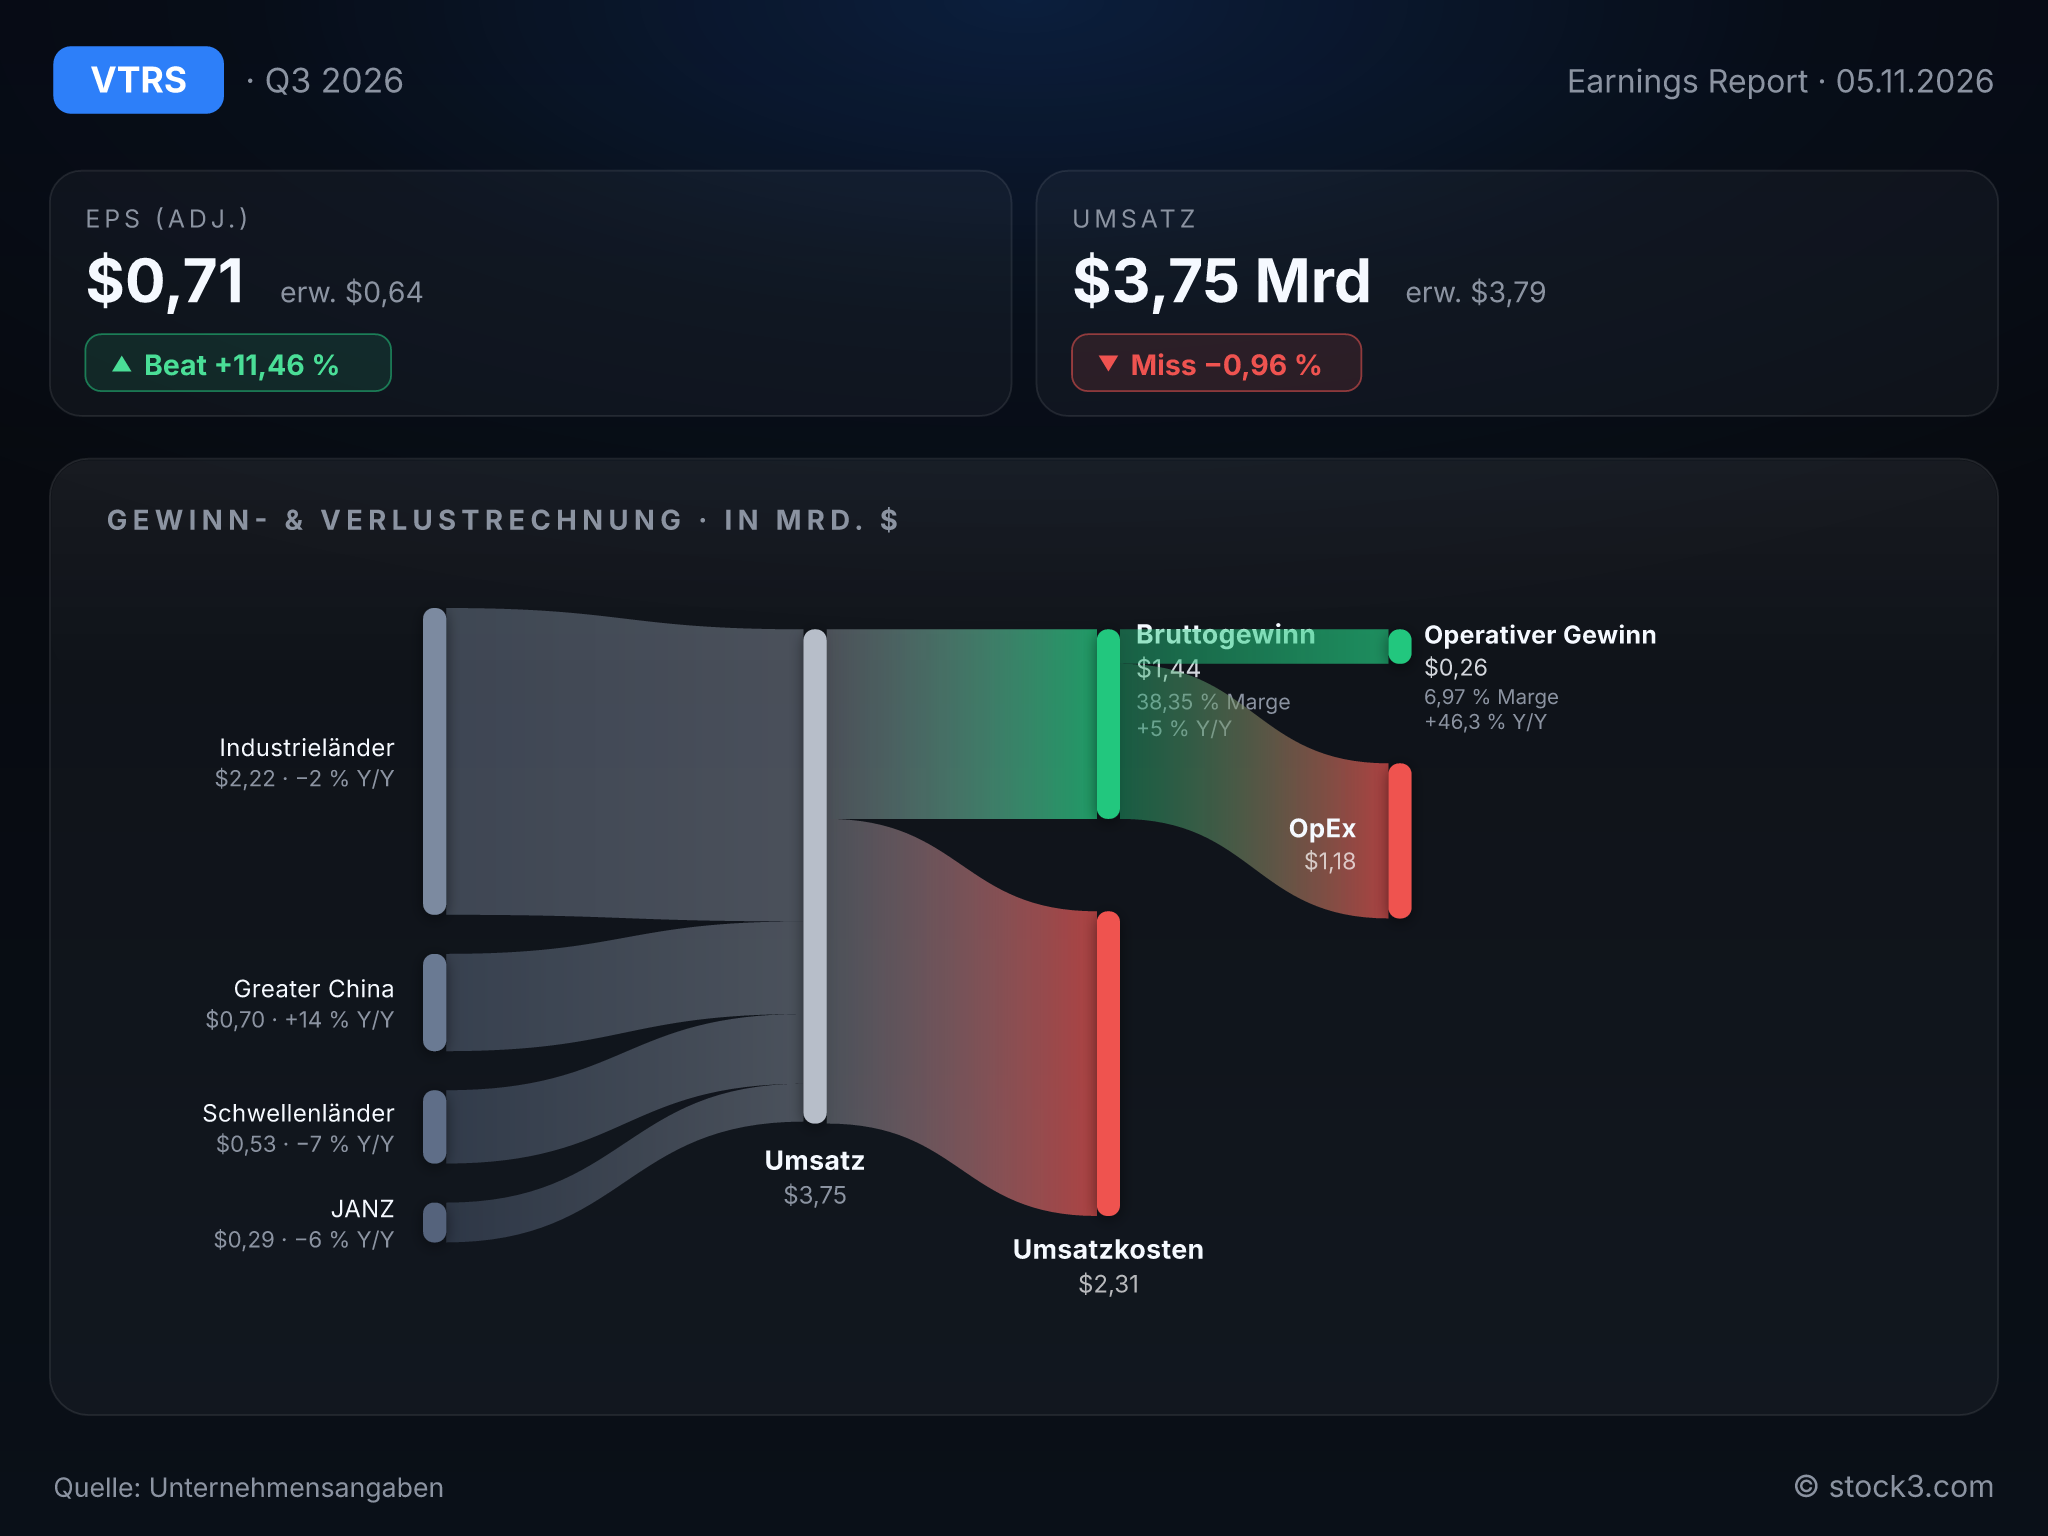
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Viatris. (Quelle: Unternehmensangaben)
Ein Werk in Indien bremst den Umsatz
Die US-Arzneimittelbehörde FDA hat das Werk für Tabletten und Kapseln im indischen Nashik nach einer Inspektion als Fall mit behördlichem Handlungsbedarf eingestuft. Im Oktober setzt Viatris die Produktion dort vorsorglich aus und will sie im ersten Quartal 2027 wieder aufnehmen. Die Lieferengpässe kosten im dritten Quartal rund 100 Mio. USD Umsatz. Für das vierte Quartal rechnet das Management mit einer ebenso hohen Belastung. Die Folgen zeigen sich in den Schwellenländern mit einem Umsatzrückgang von 7 % und im Generikageschäft mit einem Minus von 3 %. Der Rückgang hat damit eine klare Ursache und ein angepeiltes Ende. Wann ein beanstandetes Werk wieder anläuft, hängt allerdings nicht allein vom Zeitplan des Konzerns ab.
China und neue Produkte halten dagegen
Der Umsatz in Greater China wächst um 14 % auf 702,6 Mio. USD, währungsbereinigt um 10 %. Neue Produkte steuern rund 115 Mio. USD bei; für das Gesamtjahr peilt Viatris hier rund 450 Mio. USD an. Hinzu kommen die US-Einführung des Verhütungspflasters Gwyn Lo sowie Zulassungen für RYZUMVI in den USA und für WAKIX in Japan. Das größte Segment, die Industrieländer, schrumpft dagegen noch um 2 %.
Der Free Cashflow ohne Transaktions- und Restrukturierungskosten steigt von 728 Mio. auf 895 Mio. USD und verschafft dem Konzern finanziellen Spielraum. Operativ hängt das Wachstum aber an einer einzigen Region und an Neueinführungen, die erst noch Gewicht gewinnen müssen.
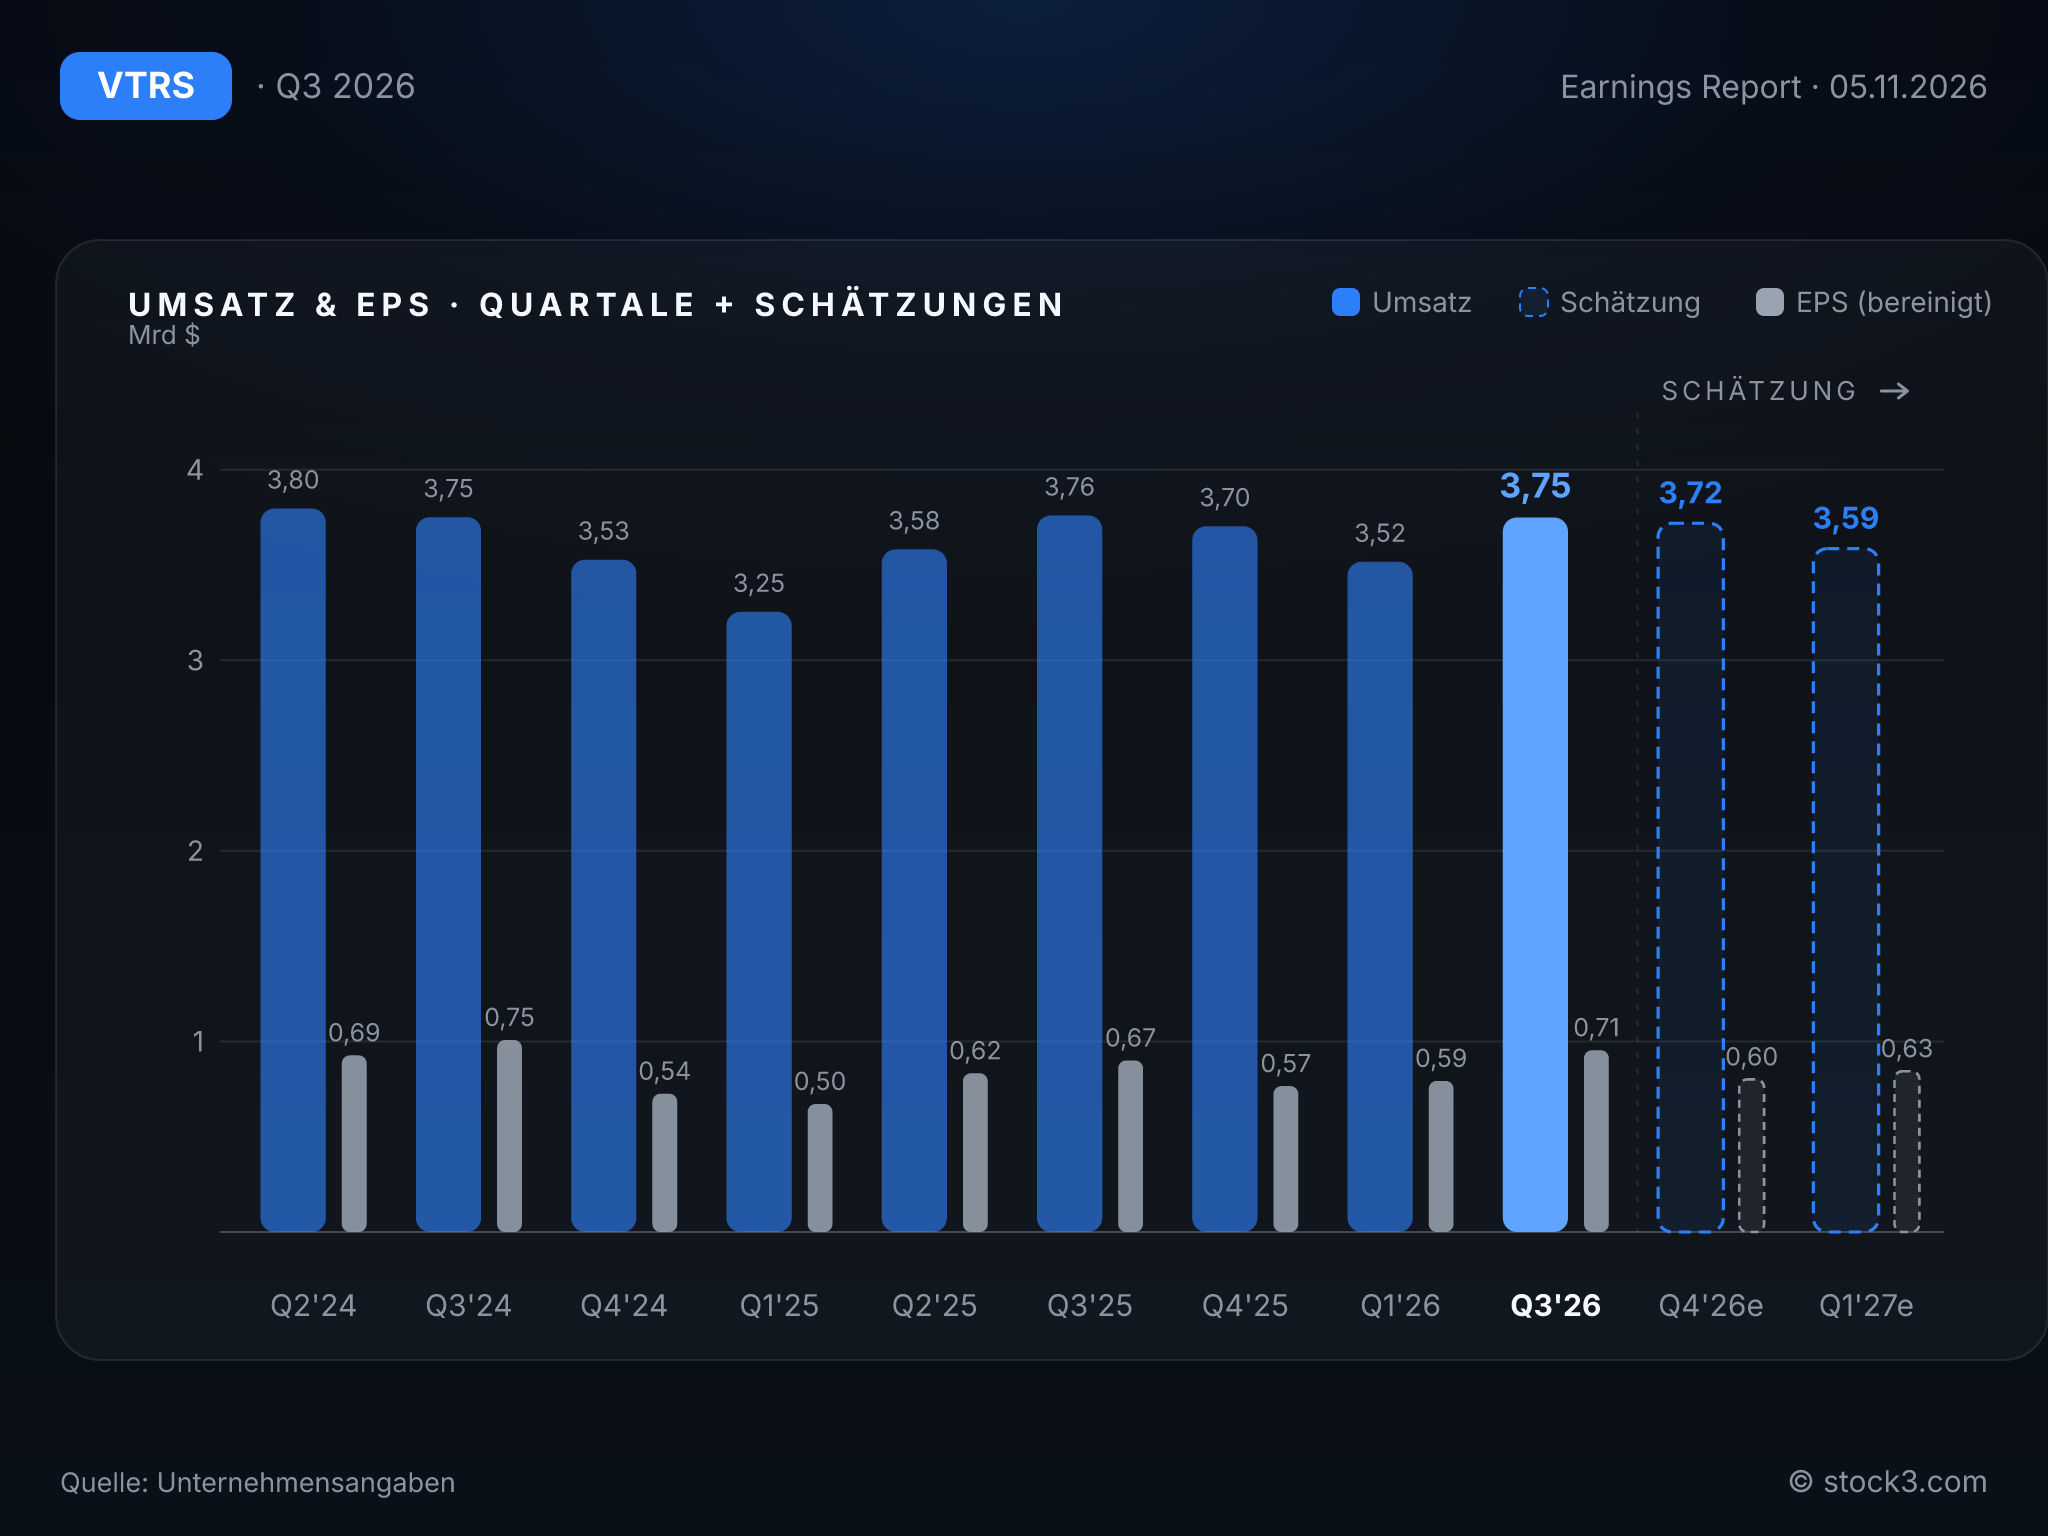
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Viatris hebt erneut die Mittelpunkte aller Prognosespannen an, wobei die Gewinnseite im Vordergrund steht. Beim bereinigten EPS steigt der Mittelpunkt von 2,52 auf 2,60 USD bei einer Spanne von 2,56 bis 2,63 USD und liegt damit klar über dem Analystenkonsens von 2,51 USD. Beim bereinigten EBITDA steigt der Mittelpunkt von 4,40 auf 4,50 Mrd. USD. Die Umsatzspanne verengt sich dagegen lediglich auf 14,70 bis 14,90 Mrd. USD. Ihr Mittelpunkt rückt von 14,75 auf 14,80 Mrd. USD und trifft damit ziemlich genau den Konsens von 14,78 Mrd. USD. Das Umsatztempo bleibt somit auf dem bisherigen Niveau nahe null, zumal die Lieferausfälle auch das vierte Quartal belasten.
In der Prognose nicht enthalten ist die Übernahme von Pacira BioSciences, einem Anbieter von Schmerztherapien ohne Opioide, für 36,50 USD je Aktie in bar, insgesamt 1,65 Mrd. USD. Der Abschluss soll bis Ende November erfolgen. Laut Interims-Finanzchef Paul Campbell wird der Zukauf die Verschuldungsquote kaum belasten, die zuletzt beim 2,9-Fachen des bereinigten EBITDA lag. Die Lesart dahinter: Die Gewinnseite ist abgesichert; das von CEO Scott Smith beschworene Umsatzwachstum sollen erst Neueinführungen und Zukäufe liefern.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 14,30 Mrd. USD | 14,78 Mrd. USD | 15,25 Mrd. USD |
| EPS | 2,36 USD | 2,51 USD | 2,71 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Die erneute Anhebung der Gewinnprognose beruht auf höheren Margen, nicht auf Umsatzwachstum. Das trägt das Ergebnis, ändert aber nichts am knapp verfehlten Umsatzkonsens, am größeren GAAP-Verlust und an den Lieferengpässen, die im dritten und vierten Quartal jeweils rund 100 Mio. USD Umsatz kosten. Auf Basis der Analystenschätzungen liegt das KGV bei 7,6 für 2026 und bei 7,0 für 2027, bei einem erwarteten Gewinnwachstum von 8 %. In der Abwägung bleibt die Tendenz für die Aktie leicht positiv. Nach dem Wiederanlauf des Werks in Indien wird Umsatzwachstum zum Maßstab für den nächsten Fortschritt.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

