VERISK: Rückkäufe treiben das EPS – doch sie haben ihren Preis
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Verisk verdient bereinigt 14 % mehr je Aktie bei einem Umsatzplus von gut 5 %: Vor allem Aktienrückkäufe erklären den Abstand. Der Preis sind höhere Zinsen, die zusammen mit verspäteten Zahlungseingängen den Cashflow drücken.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 5,3 % auf 809 Mio. USD und liegt auf Höhe der durchschnittlichen Analystenschätzung von 0,81 Mrd. USD; organisch und währungsbereinigt beträgt das Plus 7,4 %. • Das bereinigte verwässerte EPS steigt von 1,72 auf 1,96 USD und übertrifft den Konsens von 1,92 USD, während die Zahl der verwässerten Aktien von 139,9 auf 129,2 Mio. sinkt. • Die Marge des bereinigten EBITDA verbessert sich von 55,8 % auf 56,7 %. • Der Free Cashflow sinkt um 40,5 % auf 200 Mio. USD, die gezahlten Zinsen steigen von 24,9 auf 75,2 Mio. USD. • Verisk bestätigt die Jahresprognose mit 3,19 bis 3,24 Mrd. USD Umsatz und 7,45 bis 7,75 USD bereinigtem EPS. |
Verisk, ein Anbieter von Daten und Analysen für die Versicherungsbranche, steigert den Umsatz im dritten Quartal um 5,3 % gegenüber dem Vorjahr auf 809 Mio. USD. Damit liegt der Erlös auf Höhe der durchschnittlichen Analystenschätzung von 0,81 Mrd. USD. Organisch und währungsbereinigt wächst der Konzern um 7,4 %. Die Differenz zum ausgewiesenen Wachstum geht vor allem auf Zu- und Verkäufe von Geschäftsteilen zurück. Operativ ist die organische Rate aussagekräftiger: Sie zeigt, dass das Geschäft nach einem schwächeren Jahresbeginn wieder Tempo aufnimmt.
Das bereinigte EBITDA steigt um 7,0 % auf 459 Mio. USD und die Marge verbessert sich von 55,8 % auf 56,7 %. Das bereinigte verwässerte EPS wächst von 1,72 auf 1,96 USD und übertrifft die durchschnittliche Analystenschätzung von 1,92 USD. Für den Vergleich mit den Erwartungen ist diese bereinigte Größe maßgeblich.
Nach GAAP verdient Verisk 1,70 USD je Aktie nach 1,61 USD im Vorjahresquartal, obwohl der Nettogewinn um 2,8 % auf 219 Mio. USD sinkt. Der Gewinn je Aktie wächst deutlich schneller als der Gewinn selbst: Der bereinigte Nettogewinn klettert von 240,9 auf 253,8 Mio. USD, während die verwässerte Aktienzahl von 139,9 auf 129,2 Mio. fällt. Ein erheblicher Teil des EPS-Plus ist damit Rückkaufmathematik. Den GAAP-Gewinn belasten zusätzlich Wertberichtigungen auf Beteiligungen von 16,7 Mio. USD und ein höherer Zinsaufwand.
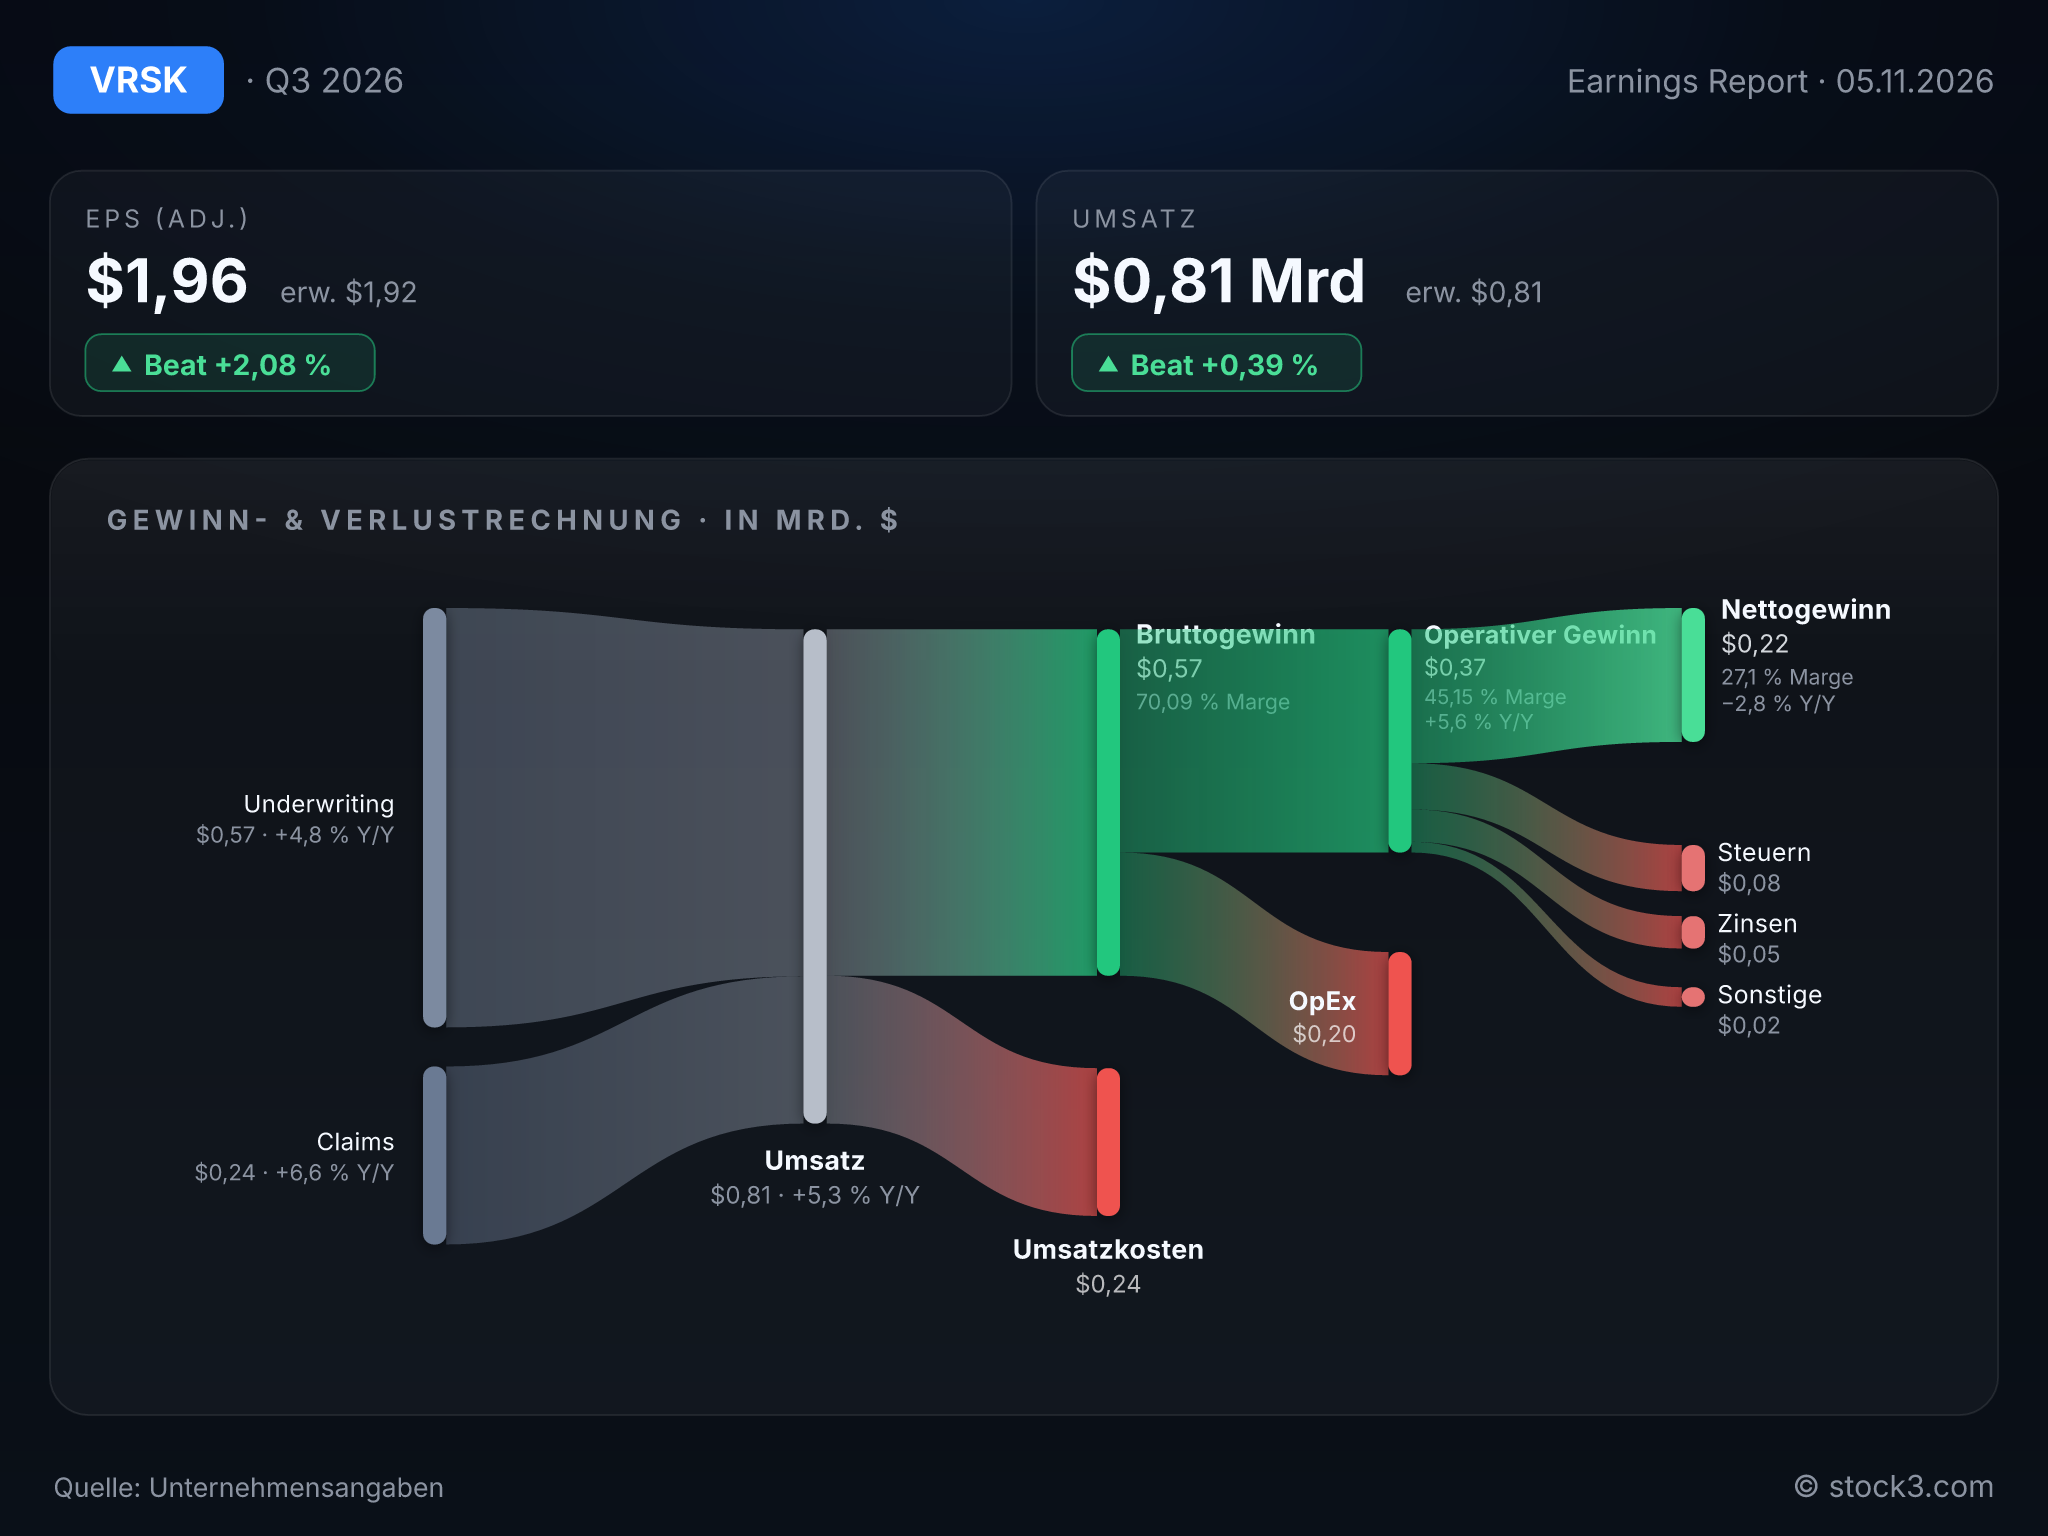
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Verisk Analytics. (Quelle: Unternehmensangaben)
Preiserhöhungen tragen das Abo-Geschäft
Die Abonnements legen organisch und währungsbereinigt um 8,2 % zu, das transaktionsabhängige Geschäft dagegen nur um 3,2 %. Im größten Bereich Underwriting mit 568 Mio. USD Umsatz begründet Verisk das bereinigte Plus von 7,7 % vor allem mit der jährlichen Preisanhebung, die an verbesserte Modelle und Inhalte geknüpft ist, sowie mit erweiterten Lösungen für Katastrophen- und Risikoanalysen. Auch im Schadenbereich Claims nennt das Management zuerst die Preisdurchsetzung, danach neue Analysen zur Betrugsabwehr.
Dass in beiden Bereichen Preise an erster Stelle stehen, spricht für eine gefestigte Position im Geschäft der Versicherer. Es zeigt aber auch, dass das Wachstum zu einem guten Teil an höheren Preisen hängt und weniger an zusätzlicher Menge.
Der Free Cashflow fällt deutlich zurück
Beim Geld, das tatsächlich hereinkommt, läuft es dagegen weniger rund. Der Free Cashflow fällt um 40,5 % auf 200 Mio. USD, während der operative Cashflow rund ein Drittel unter dem Vorjahr liegt. Verisk verweist auf später eingehende Kundenzahlungen, höhere Steuer- und Zinszahlungen sowie eine Steuererstattung aus dem Vorjahr, die sich nicht wiederholt. Allein die gezahlten Zinsen steigen von 24,9 auf 75,2 Mio. USD.
Der Zusammenhang mit der Kapitalpolitik liegt auf der Hand. In den ersten neun Monaten hat Verisk für 1,9 Mrd. USD eigene Aktien zurückgekauft; seit Jahresbeginn ist die Kasse kräftig geschrumpft und das Eigenkapital inzwischen negativ. Während sich die verschobenen Zahlungseingänge wieder ausgleichen dürften, bleibt die höhere Zinslast bestehen, solange die Verschuldung auf diesem Niveau verharrt.
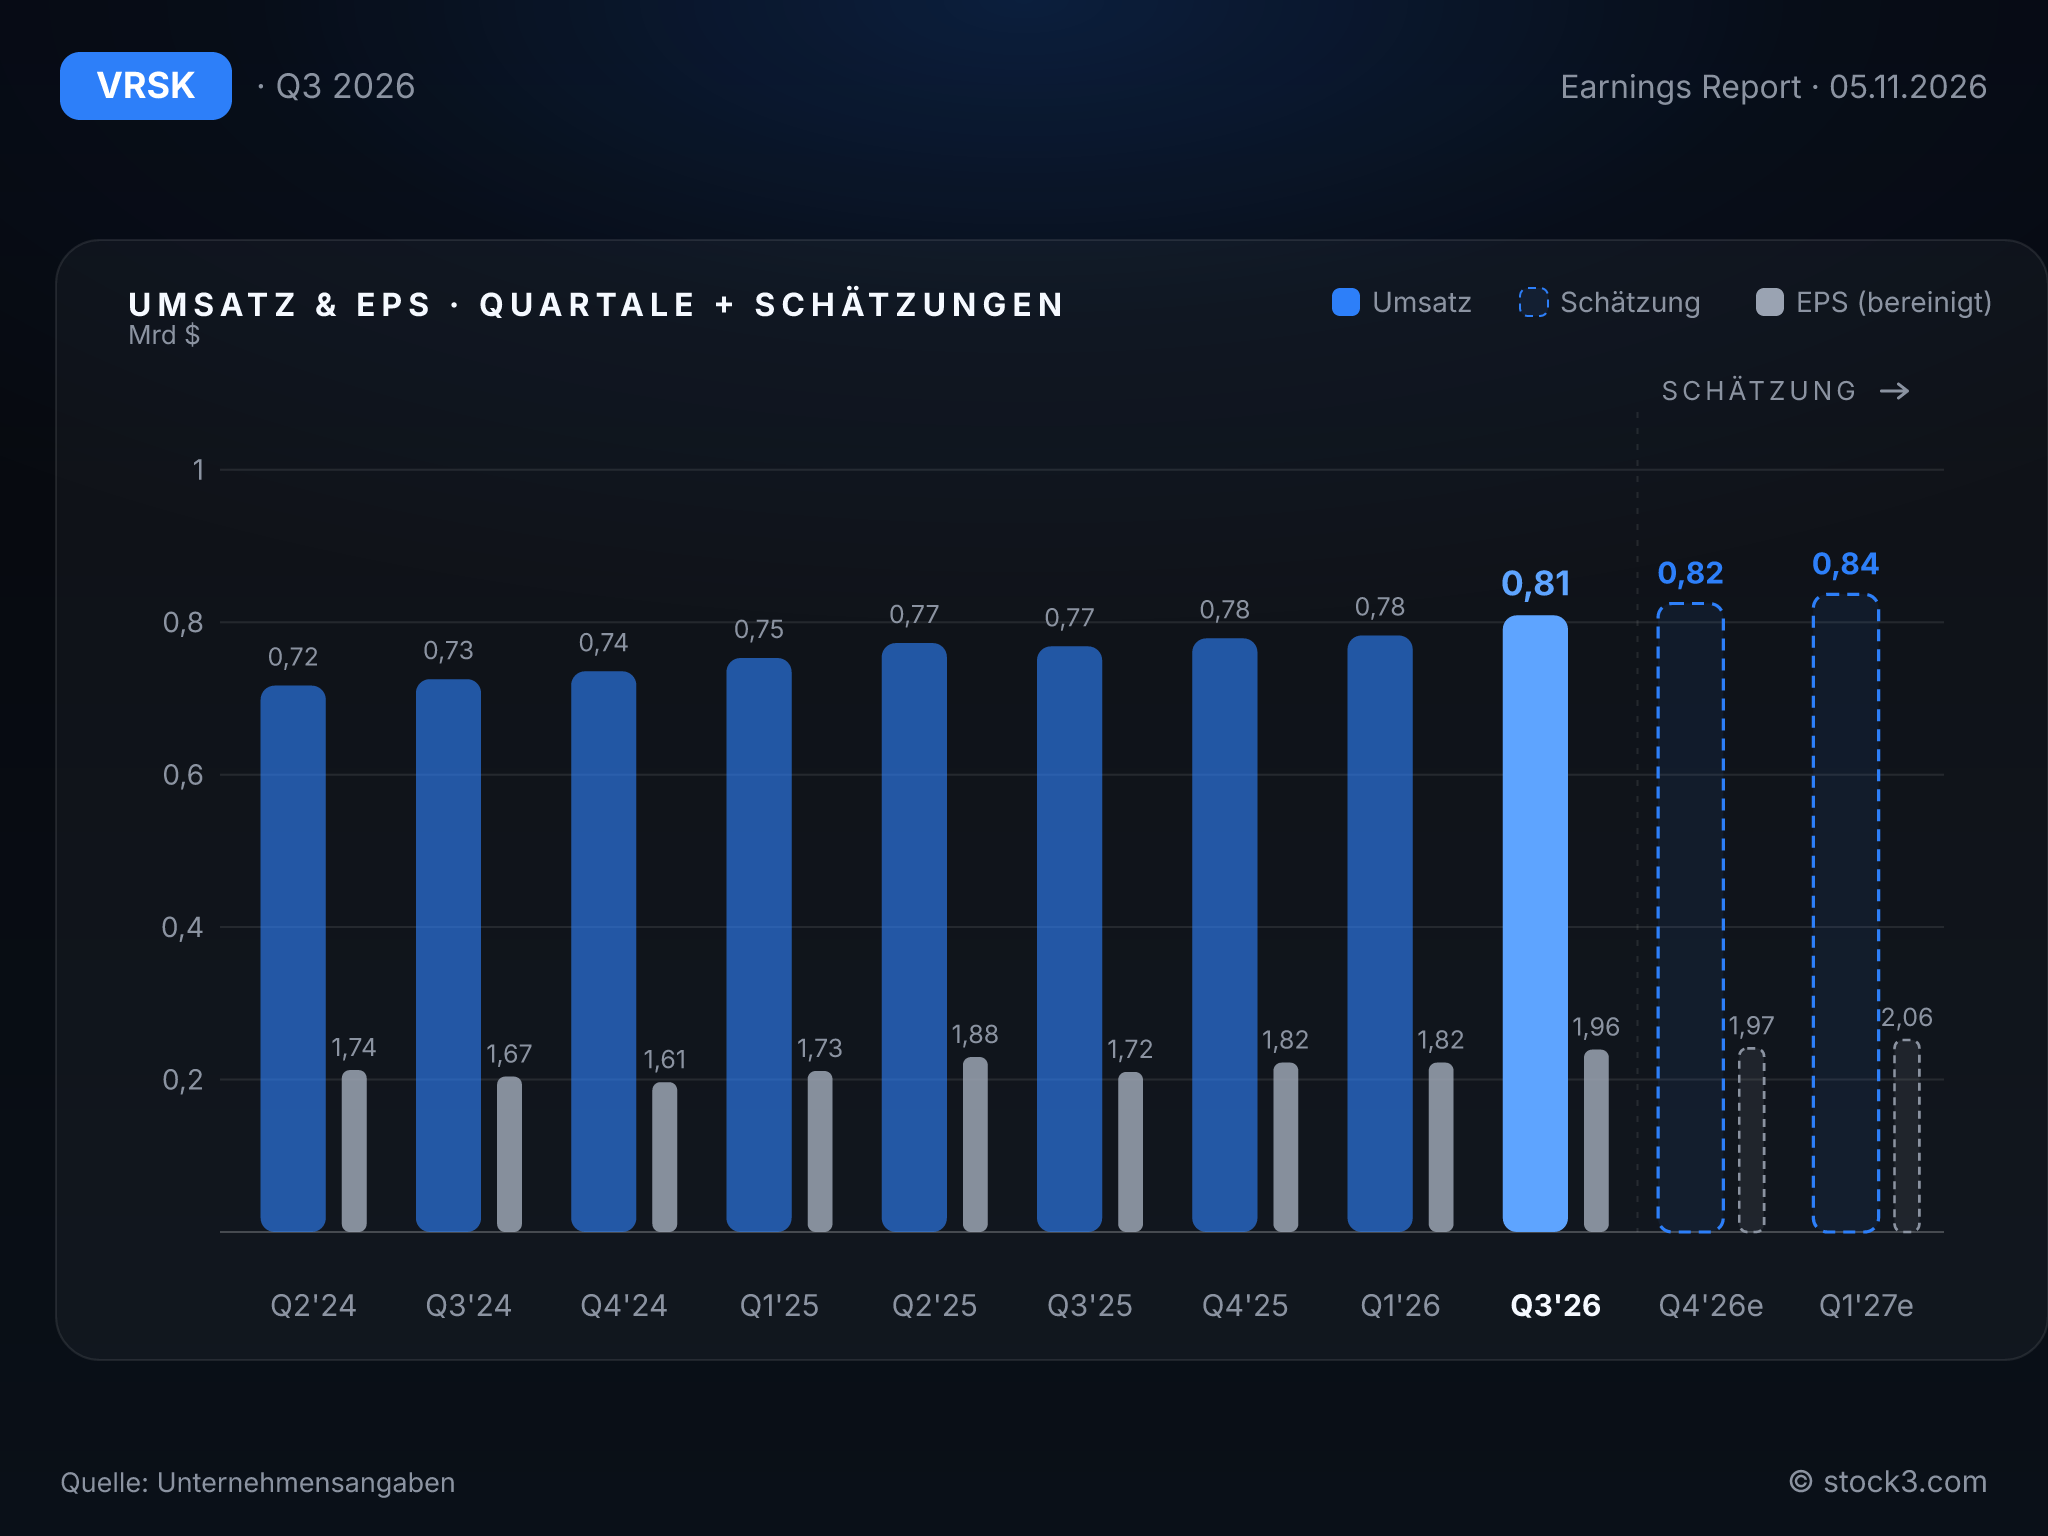
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Trotz der übertroffenen Gewinnerwartung bestätigt Verisk die Jahresprognose lediglich. Der Spielraum gegenüber dem Konsens bleibt eng: Beim Umsatz peilt der Konzern 3,19 bis 3,24 Mrd. USD an, der Analystenkonsens von 3,22 Mrd. USD liegt in der oberen Hälfte. Für das bereinigte EPS stehen 7,45 bis 7,75 USD im Plan, die durchschnittliche Analystenschätzung von 7,71 USD liegt bereits nahe am oberen Ende. Die Marge des bereinigten EBITDA soll 56,0 % bis 56,5 % erreichen. Diese Spanne liegt unter den 56,7 % der ersten neun Monate, womit für das Schlussquartal rechnerisch eine niedrigere Marge eingeplant ist.
Die Finanzchefin bleibt dennoch zuversichtlich: Sie sieht das Unternehmen wieder auf dem Niveau der mittelfristigen Ziele vom Investorentag und spricht von einer Beschleunigung, die sich Quartal für Quartal fortsetzt. Die ausgewiesene Wachstumsrate bewegt sich allerdings im Rahmen der Vorquartale. Sichtbar wird der Tempowechsel bislang vor allem in der organischen Rechnung.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 3,07 Mrd. USD | 3,22 Mrd. USD | 3,44 Mrd. USD |
| EPS | 7,15 USD | 7,71 USD | 8,70 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Das Kerngeschäft ist bei 7,4 % organischem Umsatzwachstum und steigender Marge intakt. Das zweistellige Wachstum beim Gewinn je Aktie verdankt Verisk aber zu einem guten Teil der deutlich gesunkenen Aktienzahl. Dem stehen ein um 40,5 % gefallener Free Cashflow und eine nur bestätigte Prognose gegenüber, deren Margenspanne unter dem bisher Erreichten liegt. Die Tendenz bleibt freundlich, sofern die verspäteten Zahlungseingänge im Schlussquartal tatsächlich ankommen. Auf Basis der Analystenschätzungen beträgt das KGV der Aktie 25,5 für 2026 und 22,6 für 2027. Dem steht ein erwartetes Gewinnwachstum je Aktie von 13 % gegenüber.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

