SBA COMMUNICATIONS: Wenn Rückkäufe die Guidance retten müssen
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
SBA Communications verfehlt wegen sinkender US-Mieten und eines schrumpfenden Dienstleistungsgeschäfts die Umsatzerwartungen. Die Jahresprognose je Aktie steigt dennoch, vor allem weil Rückkäufe die Aktienzahl verringern.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz sinkt um 2,5 % auf 713,9 Mio. USD und liegt unter der durchschnittlichen Analystenschätzung von 0,72 Mrd. USD. • Das AFFO je Aktie geht von 3,30 auf 3,19 USD zurück, das verwässerte GAAP-EPS liegt mit 2,19 USD über der Schätzung von 2,09 USD. • Die Mieterlöse in den USA fallen um 3,4 % auf 454,4 Mio. USD, international steigen sie um 13,3 % auf 211,0 Mio. USD. • SBA hebt die AFFO-Prognose je Aktie auf 12,15 bis 12,37 USD an und senkt das Umsatzziel auf 2.833 bis 2.858 Mio. USD. • Im Quartal kauft SBA 1,7 Mio. eigene Aktien für 300 Mio. USD zurück. |
SBA Communications besitzt und betreibt Funktürme und andere Mobilfunkstandorte in Amerika und Südafrika. Für das dritte Quartal meldet das Unternehmen 713,9 Mio. USD Umsatz, 2,5 % weniger als im Vorjahresquartal und weniger als die von Analysten im Schnitt erwarteten 0,72 Mrd. USD. Das Kerngeschäft, die Vermietung von Antennenplätzen, wächst um 1,4 % auf 665,4 Mio. USD, ohne Währungseffekte allerdings nur um 0,4 %. Die Dienstleistungen rund um den Aufbau von Standorten belasten dagegen das Geschäft: Ihre Erlöse brechen um 36 % auf 48,5 Mio. USD ein.
Das verwässerte GAAP-EPS liegt mit 2,19 USD nach 2,20 USD im Vorjahr über der durchschnittlichen Analystenschätzung von 2,09 USD. Für einen Turm-REIT ist allerdings das AFFO je Aktie maßgeblich. Es misst den operativen Mittelzufluss ohne Abschreibungen und nach Erhaltungsinvestitionen und sinkt von 3,30 auf 3,19 USD. Das bereinigte EBITDA geht um 1,1 % auf 488,1 Mio. USD zurück, während die Marge von 67,5 auf 68,8 % steigt, weil das margenschwache Dienstleistungsgeschäft an Gewicht verliert.
Der fast unveränderte GAAP-Gewinn erklärt sich durch gegenläufige Sondereffekte. Im Vorjahr steuerte die Neubewertung konzerninterner Fremdwährungskredite einen Gewinn von 25,5 Mio. USD bei, diesmal fällt ein kleiner Verlust an. Hinzu kommen ein Verlust von 20,1 Mio. USD aus der vorzeitigen Schuldentilgung und eine deutlich niedrigere Steuerlast. Das AFFO je Aktie liefert das verlässlichere Bild: Es schrumpft um 3,3 %, obwohl SBA eigene Aktien zurückkauft.
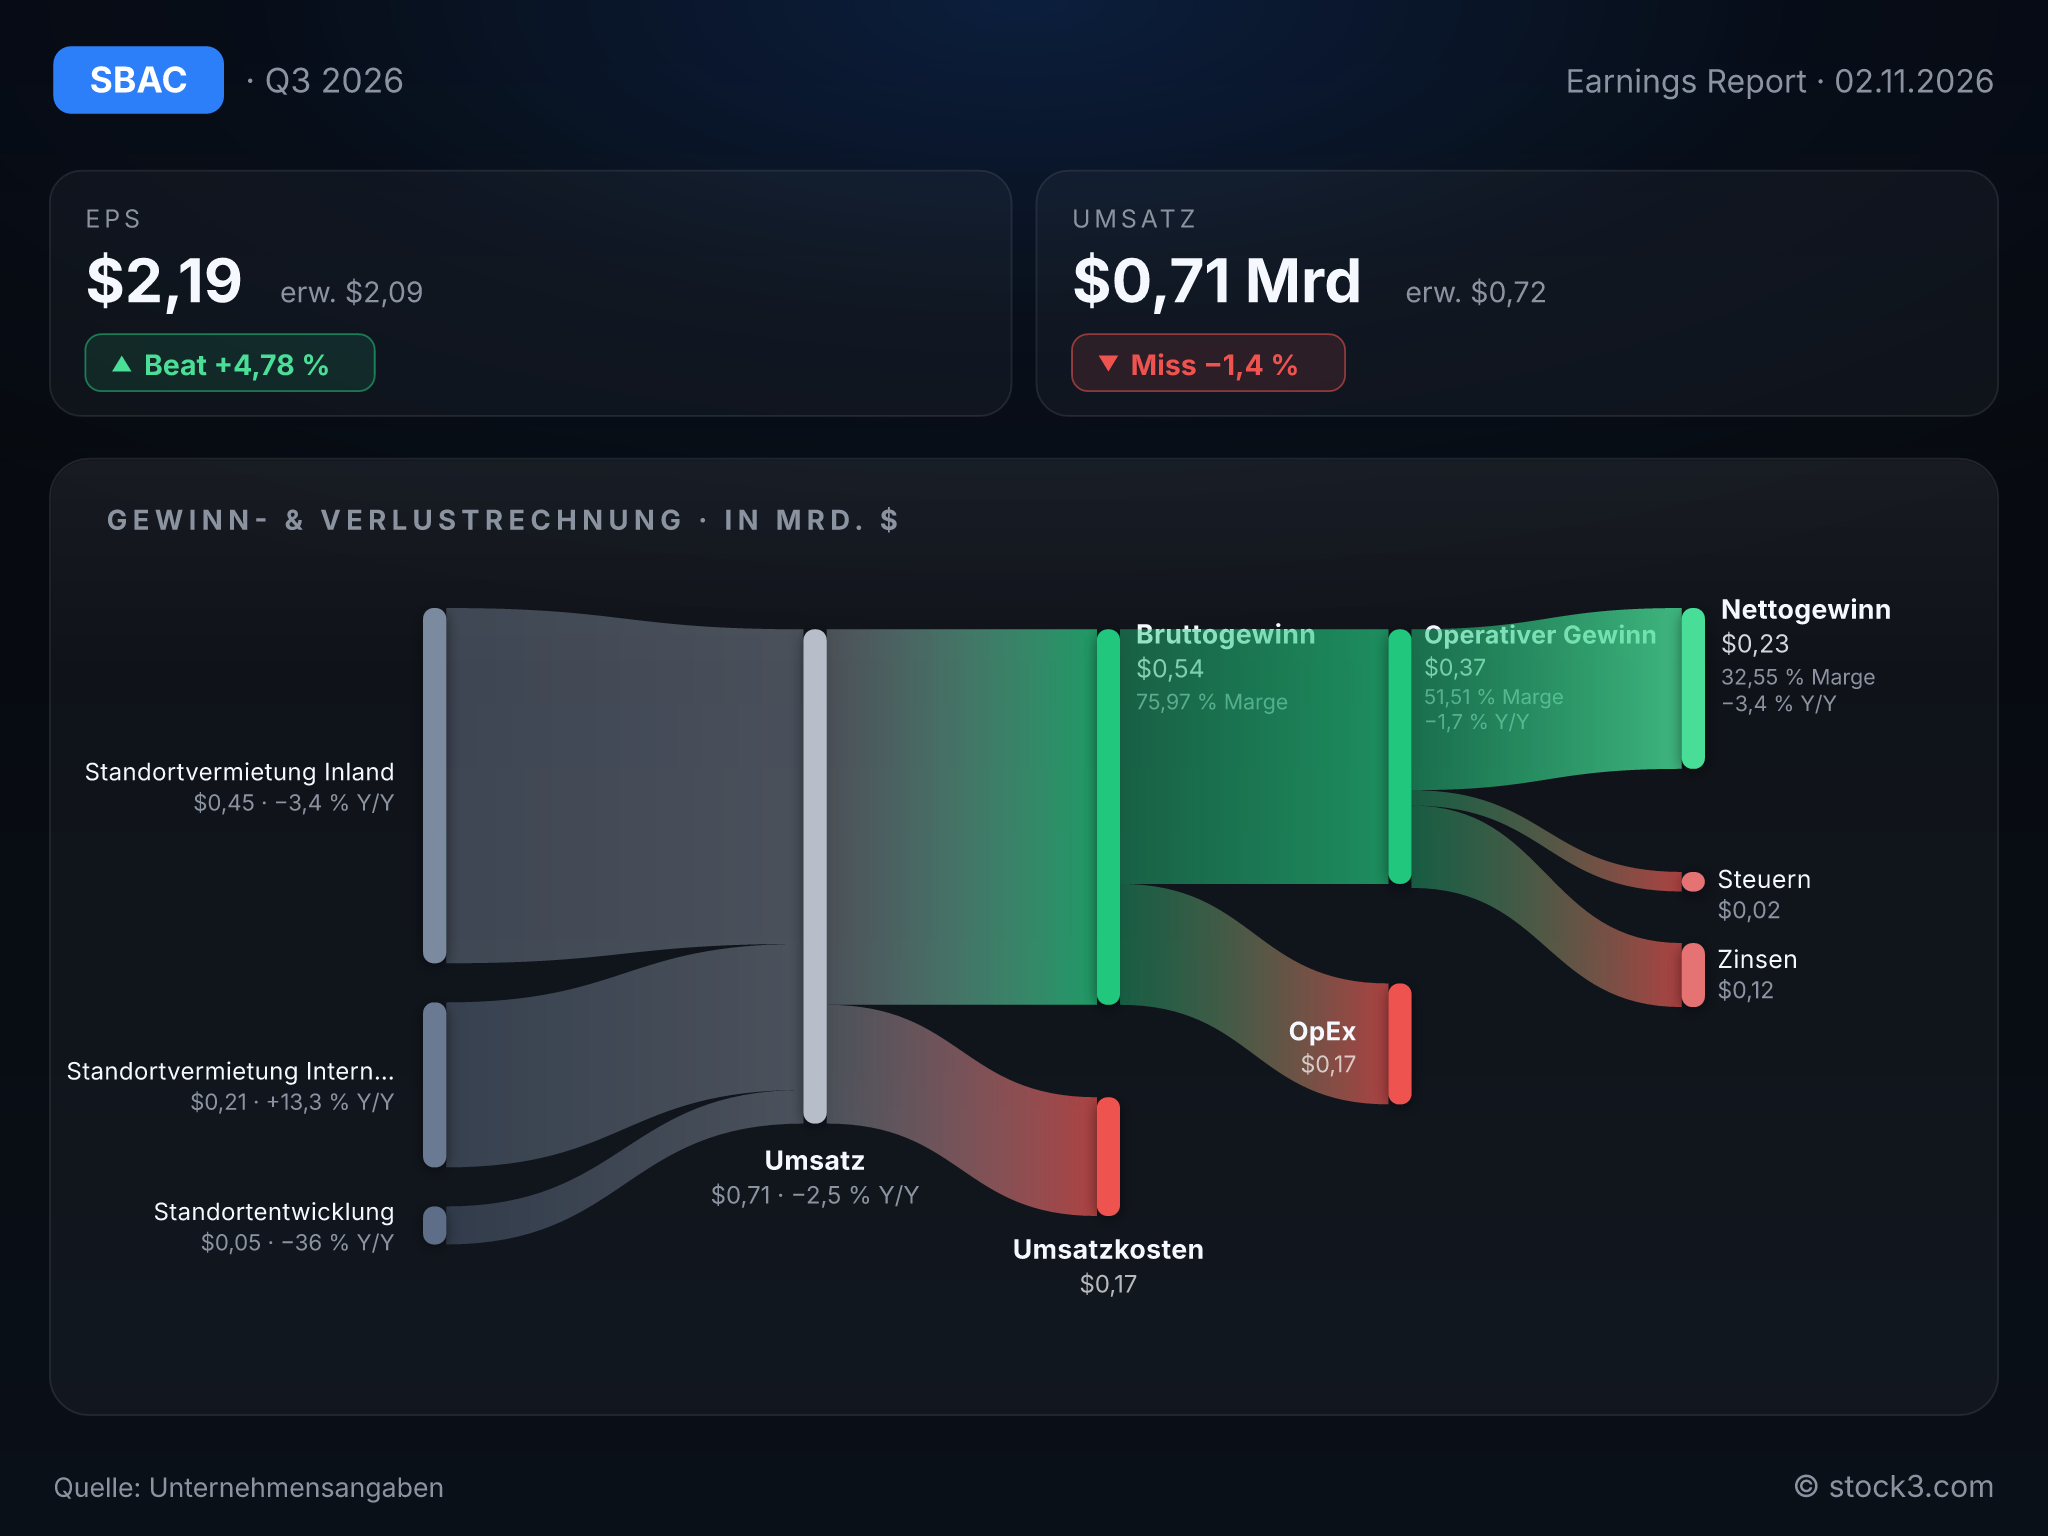
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von SBA Communications. (Quelle: Unternehmensangaben)
Das US-Geschäft verliert Mieter
Im Inland fallen die Mieterlöse um 3,4 % auf 454,4 Mio. USD. Den Grund zeigt die Überleitung zur Jahresprognose: Kündigungen infolge der Sprint-Integration und Kündigungen von EchoStar kosten das US-Geschäft in diesem Jahr jeweils rund 55 bis 56 Mio. USD, während neue Mietverträge und Vertragserweiterungen nur 34 bis 35 Mio. USD bringen. Vorstandschef Brendan Cavanagh spricht dennoch von starker Nachfrage und setzt auf die nächste Investitionswelle der Netzbetreiber, angestoßen durch die Versteigerung des oberen C-Bands, neues Spektrum und den Übergang zu 6G. Diese Zuversicht ist ein Wechsel auf die Zukunft. In den aktuellen Zahlen ist von diesem Schub noch nichts zu sehen: Das größte und profitabelste Segment schrumpft.
Das Ausland wächst, wirft aber weniger ab
International steigen die Mieterlöse um 13,3 % auf 211,0 Mio. USD, ohne Währungseffekte um 9,8 %. Zugleich verkleinert SBA das Portfolio: Die Standorte in Chile und Ecuador sind verkauft, jene in Peru sollen im vierten Quartal folgen. Damit zieht sich das Unternehmen außerhalb Brasiliens aus Südamerika zurück. Die Konzentration ist folgerichtig, gleicht den Ertragsverlust in den USA vorerst aber nicht aus, zumal die Auslandsstandorte mit einer Segmentmarge von 70,7 % deutlich weniger abwerfen als die US-Türme mit 84,2 %.
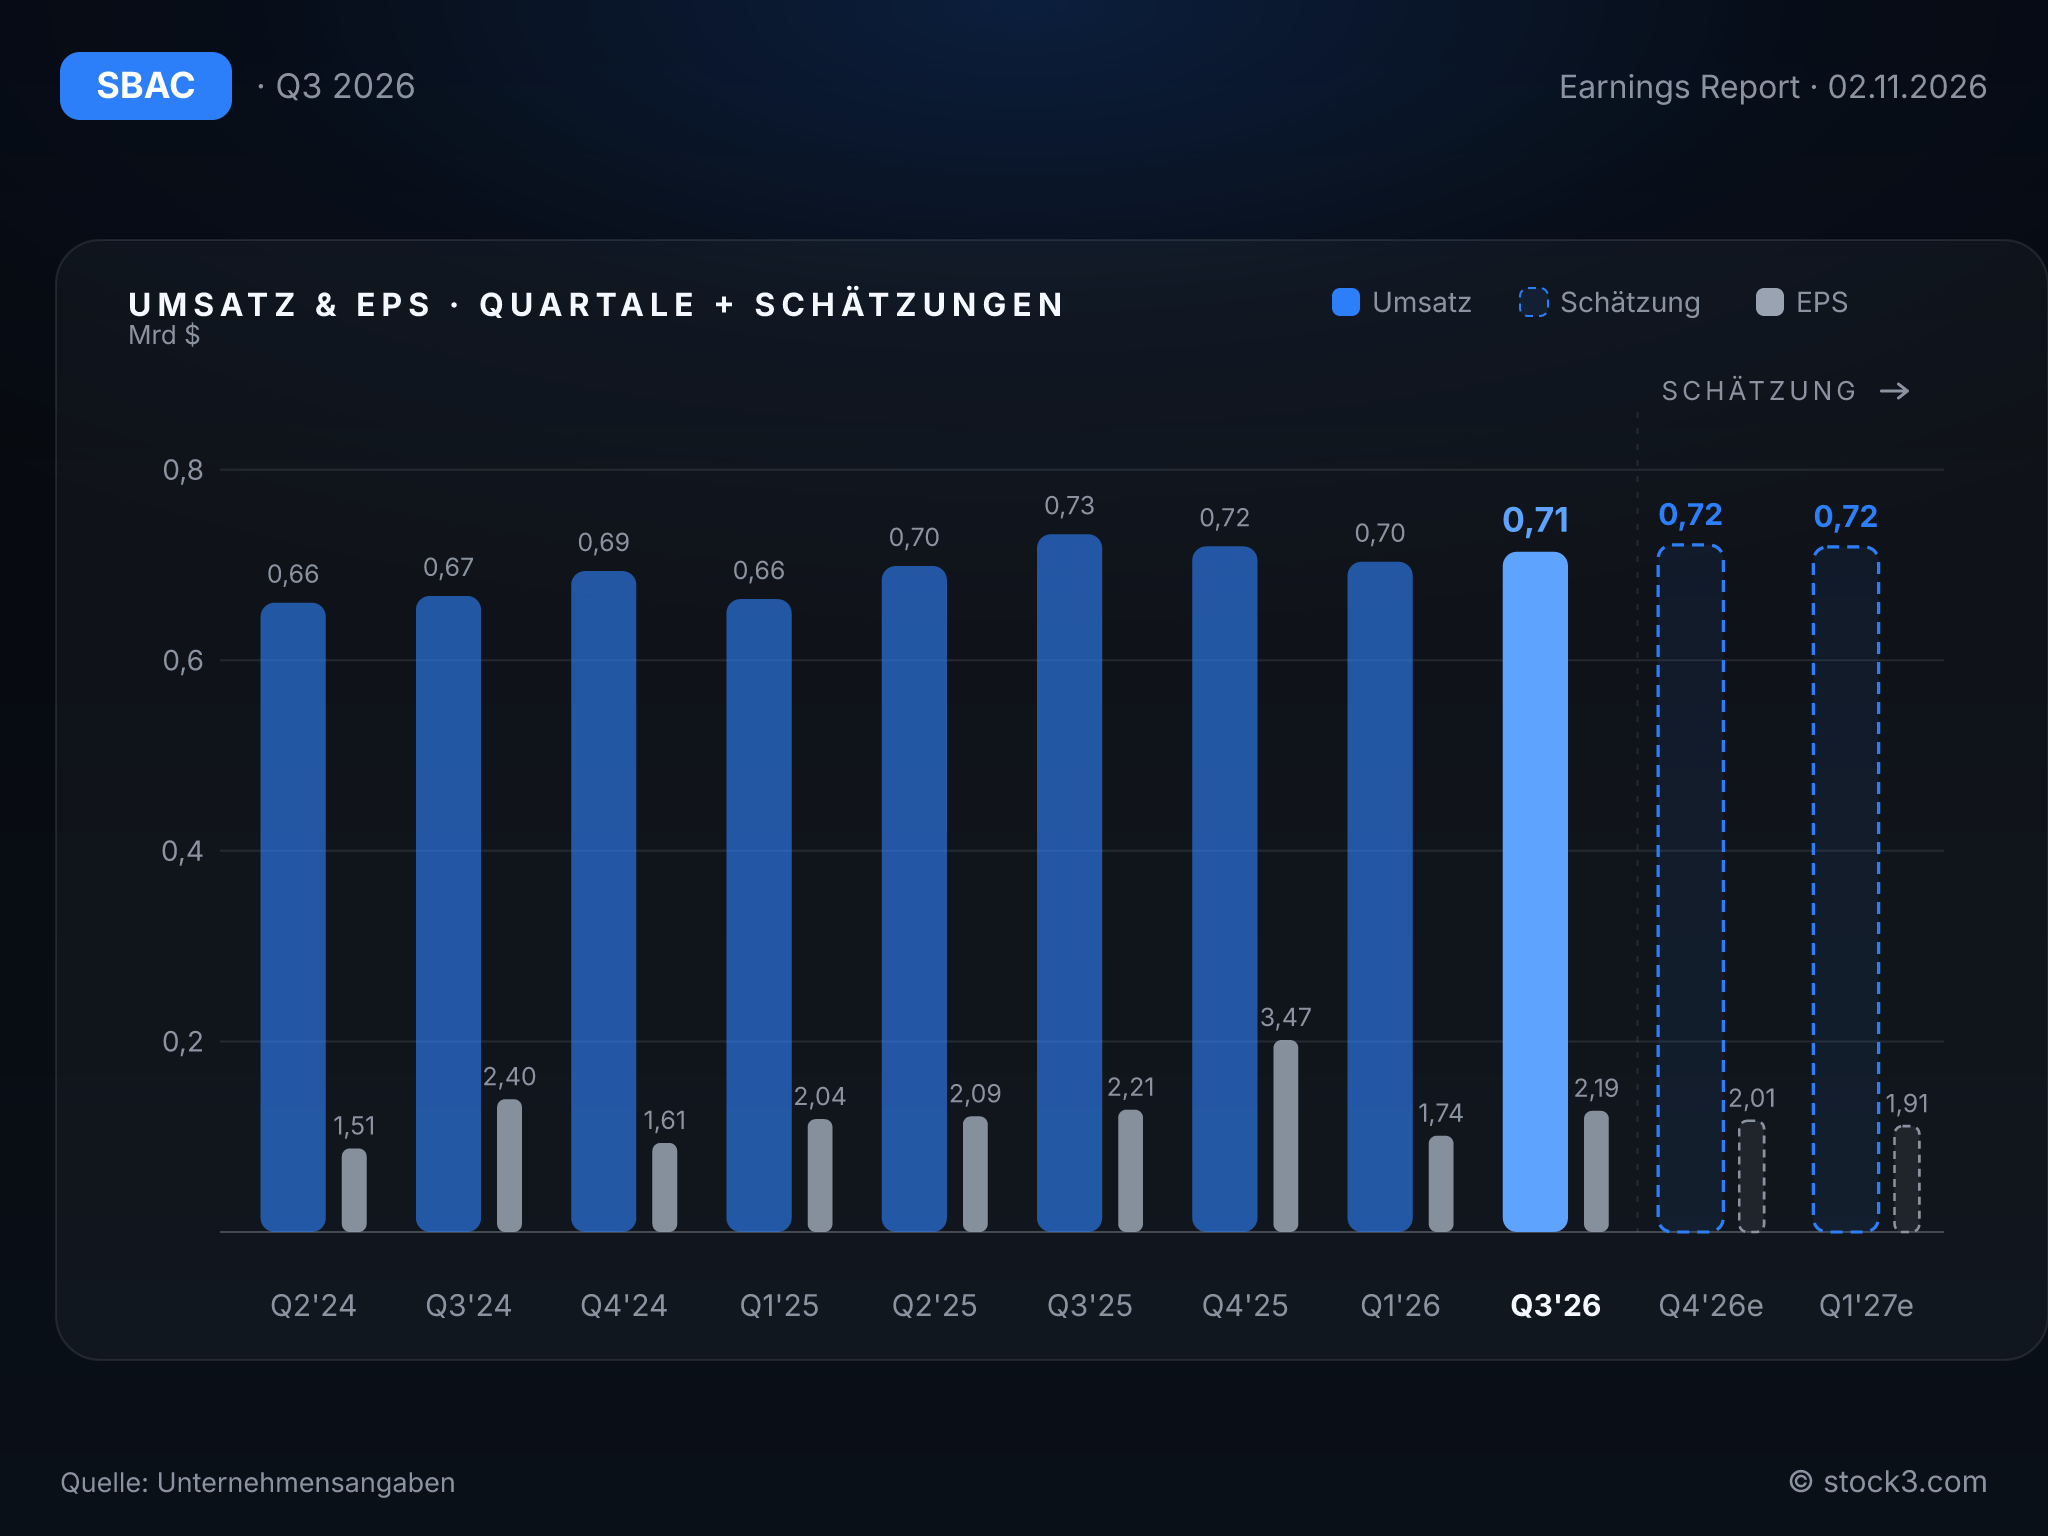
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
In der neuen Jahresprognose senkt SBA das Umsatzziel und hebt das AFFO-Ziel je Aktie an. Mit operativer Dynamik haben beide Bewegungen wenig zu tun. Den Gesamtumsatz erwartet das Unternehmen nun bei 2.833 bis 2.858 Mio. USD statt bei 2.841 bis 2.886 Mio. USD. Die Mitte der Spanne liegt damit unter dem Analystenkonsens von 2,86 Mrd. USD. Ein Großteil der Kürzung geht auf Wechselkurse und die Verkäufe in Chile und Ecuador zurück. Eine Wende beim Umsatz zeichnet sich dennoch nicht ab.
Für das AFFO je Aktie peilt SBA nun 12,15 bis 12,37 USD an, zuvor waren es 11,95 bis 12,40 USD. Das absolute AFFO-Ziel steigt in der Mitte jedoch nur um 2 Mio. USD; der größere Teil der Anhebung je Aktie ergibt sich somit aus der kleineren Aktienzahl. Im Quartal kauft SBA 1,7 Mio. eigene Aktien für 300 Mio. USD zurück, während die Nettoverschuldung beim 6,4-Fachen des hochgerechneten bereinigten EBITDA liegt. Für die anstehende Refinanzierung von 1.165 Mio. USD verbriefter Schulden unterstellt das Unternehmen einen Zins von 5,25 %. Die Anhebung ist damit vor allem eine Folge der Kapitalverteilung und weniger ein Signal steigender Nachfrage.
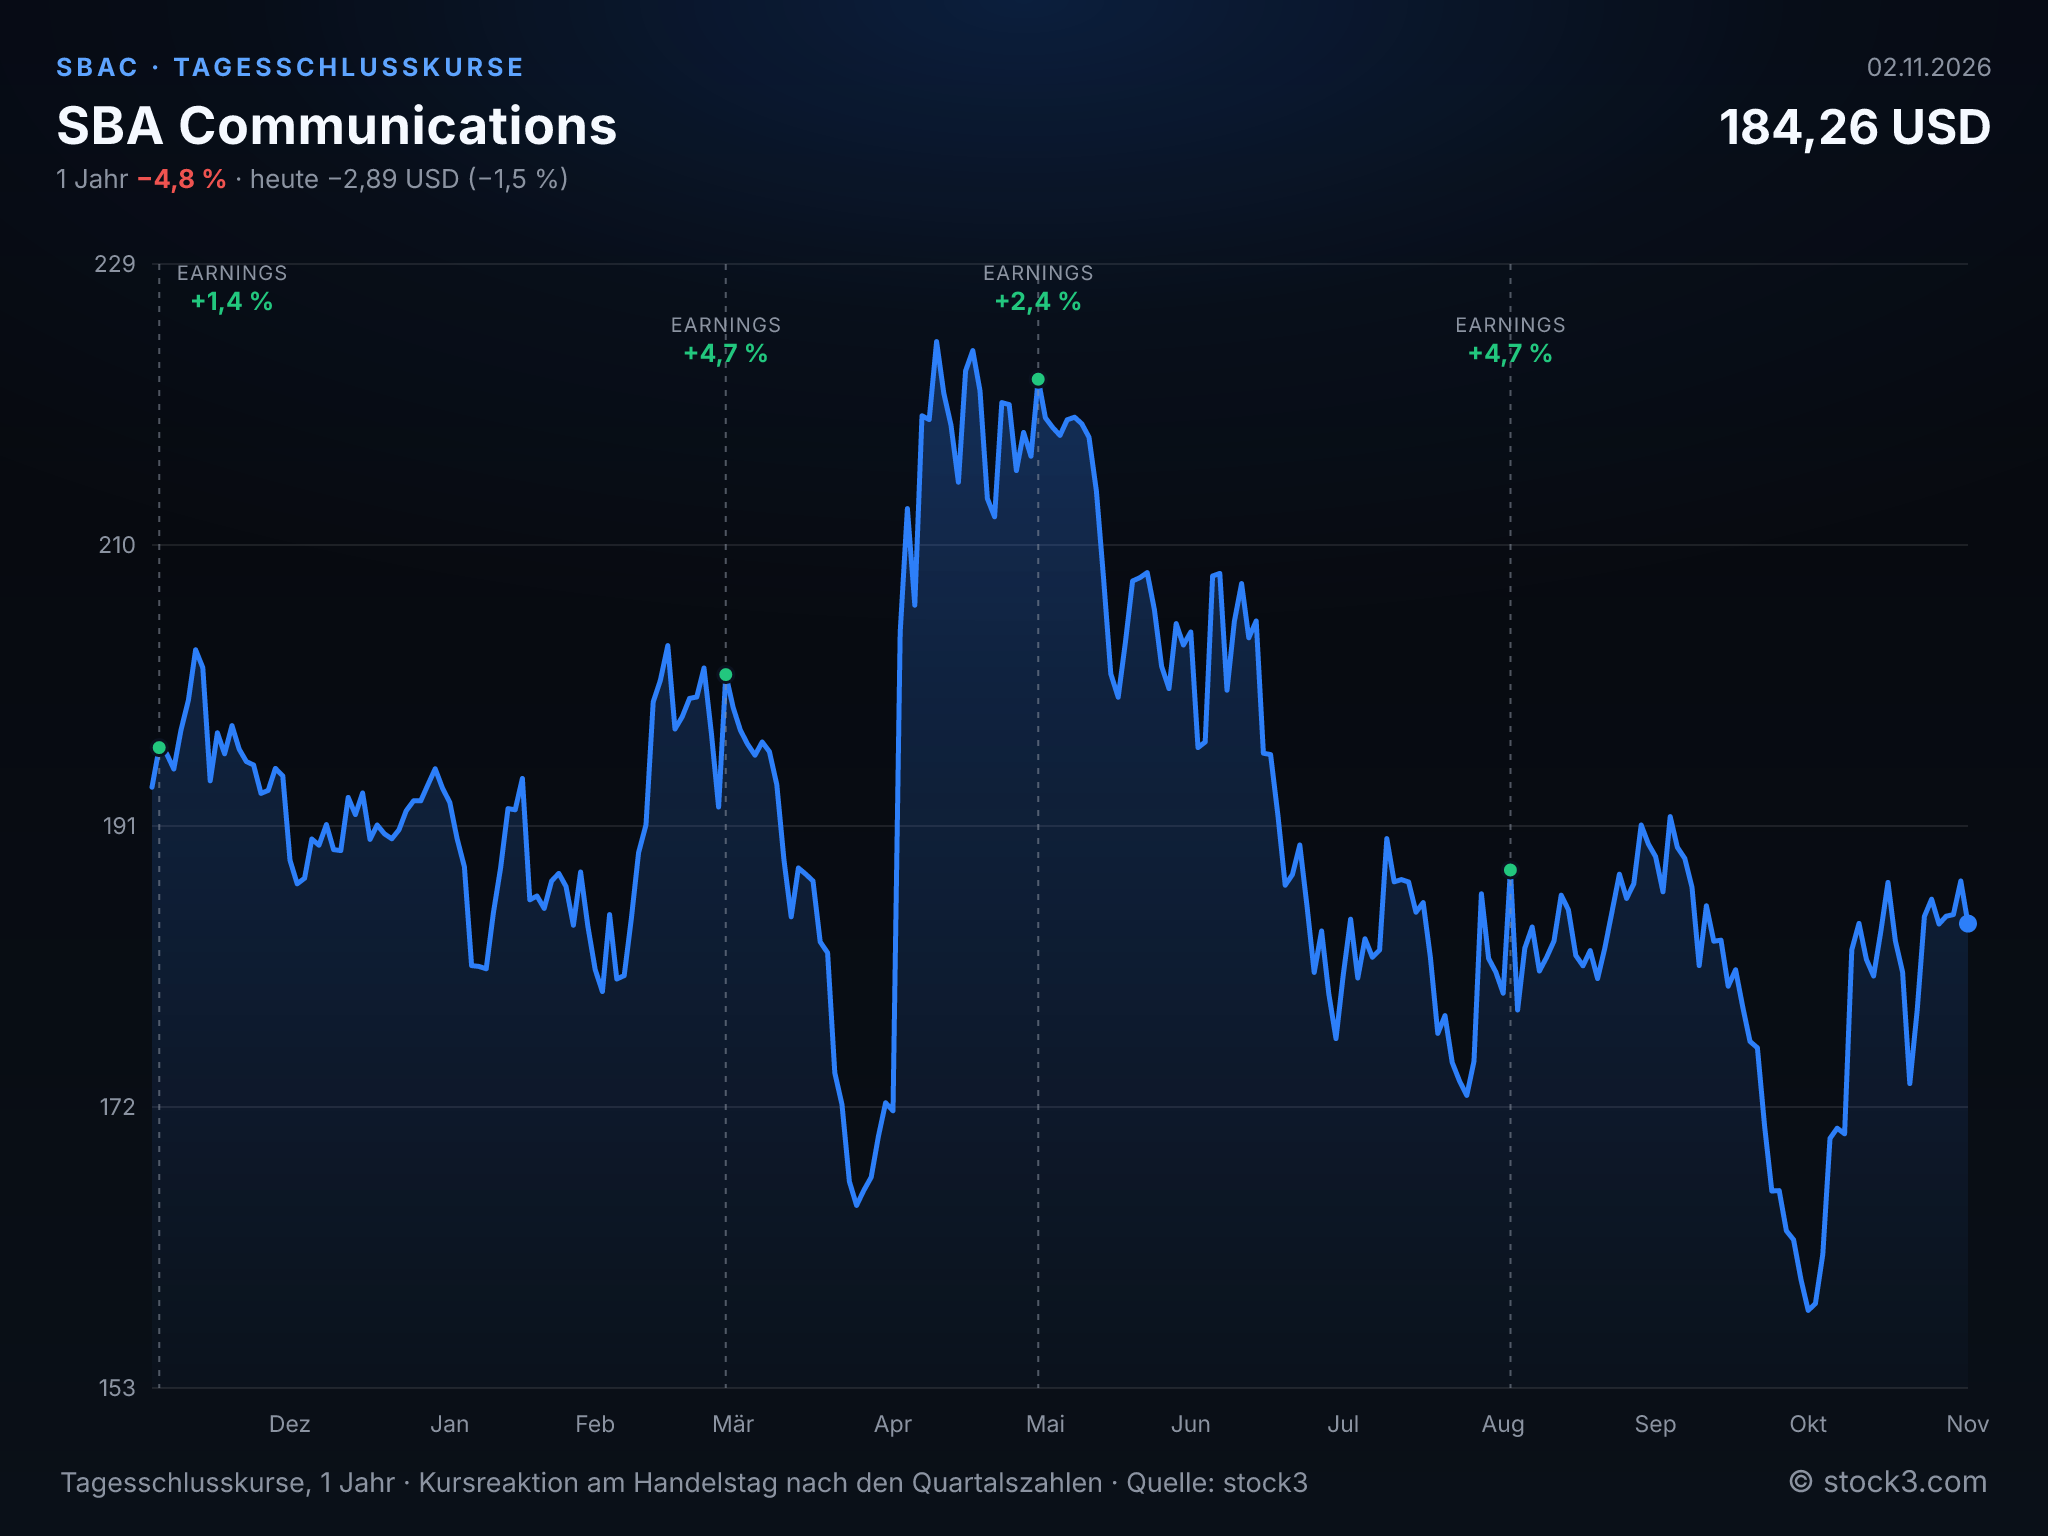
Tagesschlusskurse der SBA Communications-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 2,82 Mrd. USD | 2,86 Mrd. USD | 2,94 Mrd. USD |
| EPS | 10,65 USD | 7,71 USD | 8,25 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Der Rückgang des AFFO je Aktie um 3,3 % wiegt schwerer als das zweistellige Auslandswachstum und die gestiegene EBITDA-Marge. Die höhere AFFO-Prognose je Aktie beruht vor allem auf Rückkäufen, während der Umsatz die Schätzungen verfehlt und das US-Mietgeschäft um 3,4 % schrumpft. Für 2027 erwarten Analysten 7 % mehr Gewinn je Aktie bei einem KGV auf Basis der Analystenschätzungen von 22,7 nach 24,3 für 2026. Die angekündigte Frequenzwelle muss erst tatsächlich neue Mietverträge auf den US-Türmen bringen, um eine positivere als die derzeit neutrale Einschätzung zu rechtfertigen.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

