SANDISK: 85 % Bruttomarge – doch das Wachstum verliert Tempo
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Fast der gesamte Mehrumsatz bleibt bei Sandisk als Gewinn hängen; zugleich wächst die Nachfrage der Rechenzentren inzwischen schneller als in jedem anderen Geschäftsbereich. Das erste Quartal übertrifft die Erwartungen klar, doch der Ausblick zeigt, dass die Steigerungsraten von Quartal zu Quartal kleiner werden.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt im ersten Geschäftsquartal um 378 % auf 11,03 Mrd. USD und übertrifft die durchschnittliche Analystenschätzung von 10,72 Mrd. USD. • Das bereinigte verwässerte EPS erreicht 49,51 USD nach 1,22 USD im Vorjahr und liegt über dem Konsens von 46,67 USD. • Der Bereich Datacenter wächst gegenüber dem Vorquartal um 61 % auf 4,80 Mrd. USD, das Consumer-Geschäft schrumpft gegenüber dem Vorjahr um 39 %. • Für das zweite Quartal erwartet Sandisk 12,2 bis 12,6 Mrd. USD Umsatz und ein bereinigtes EPS von 55 bis 57 USD vor Split, der Konsens liegt bei 12,31 Mrd. USD und 53,60 USD. • Sandisk kauft im Quartal Aktien für 5,0 Mrd. USD zurück und kündigt einen Aktiensplit im Verhältnis acht zu eins an. |
Sandisk steigert den Umsatz im ersten Quartal des Geschäftsjahres 2027 um 378 % gegenüber dem Vorjahr auf 11,03 Mrd. USD. Damit übertrifft der Speicherhersteller die durchschnittliche Analystenschätzung von 10,72 Mrd. USD und liegt zugleich über der eigenen Prognosespanne von 10,30 bis 10,80 Mrd. USD. Gegenüber dem Vorquartal ergibt sich ein Plus von 23 %.
Beim Gewinn fällt der Anstieg noch steiler aus. Die bereinigte operative Marge springt von 10,6 % im Vorjahresquartal auf 80,4 %. Das bereinigte verwässerte EPS steigt von 1,22 auf 49,51 USD und übertrifft damit sowohl die durchschnittliche Analystenschätzung von 46,67 USD als auch die eigene Zielspanne von 44 bis 46 USD klar. Nach GAAP verdient Sandisk 52,60 USD je Aktie nach 0,75 USD im Vorjahr.
Dass der GAAP-Gewinn höher ausfällt als der bereinigte, liegt an Bewertungsgewinnen von 513 Mio. USD auf börsennotierte Beteiligungen. Maßgeblich ist deshalb der bereinigte Gewinn, der operativ verdient ist. Bemerkenswert sind die Herstellkosten: Mit 1,65 Mrd. USD liegen sie kaum über dem Vorjahreswert von 1,62 Mrd. USD, obwohl sich der Umsatz fast verfünffacht hat. Der Zuwachs kommt also nahezu vollständig beim Gewinn an, was auf deutlich höhere Preise je verkaufter Einheit hindeutet. Diese Abhängigkeit vom Preisniveau wirkt in beide Richtungen.
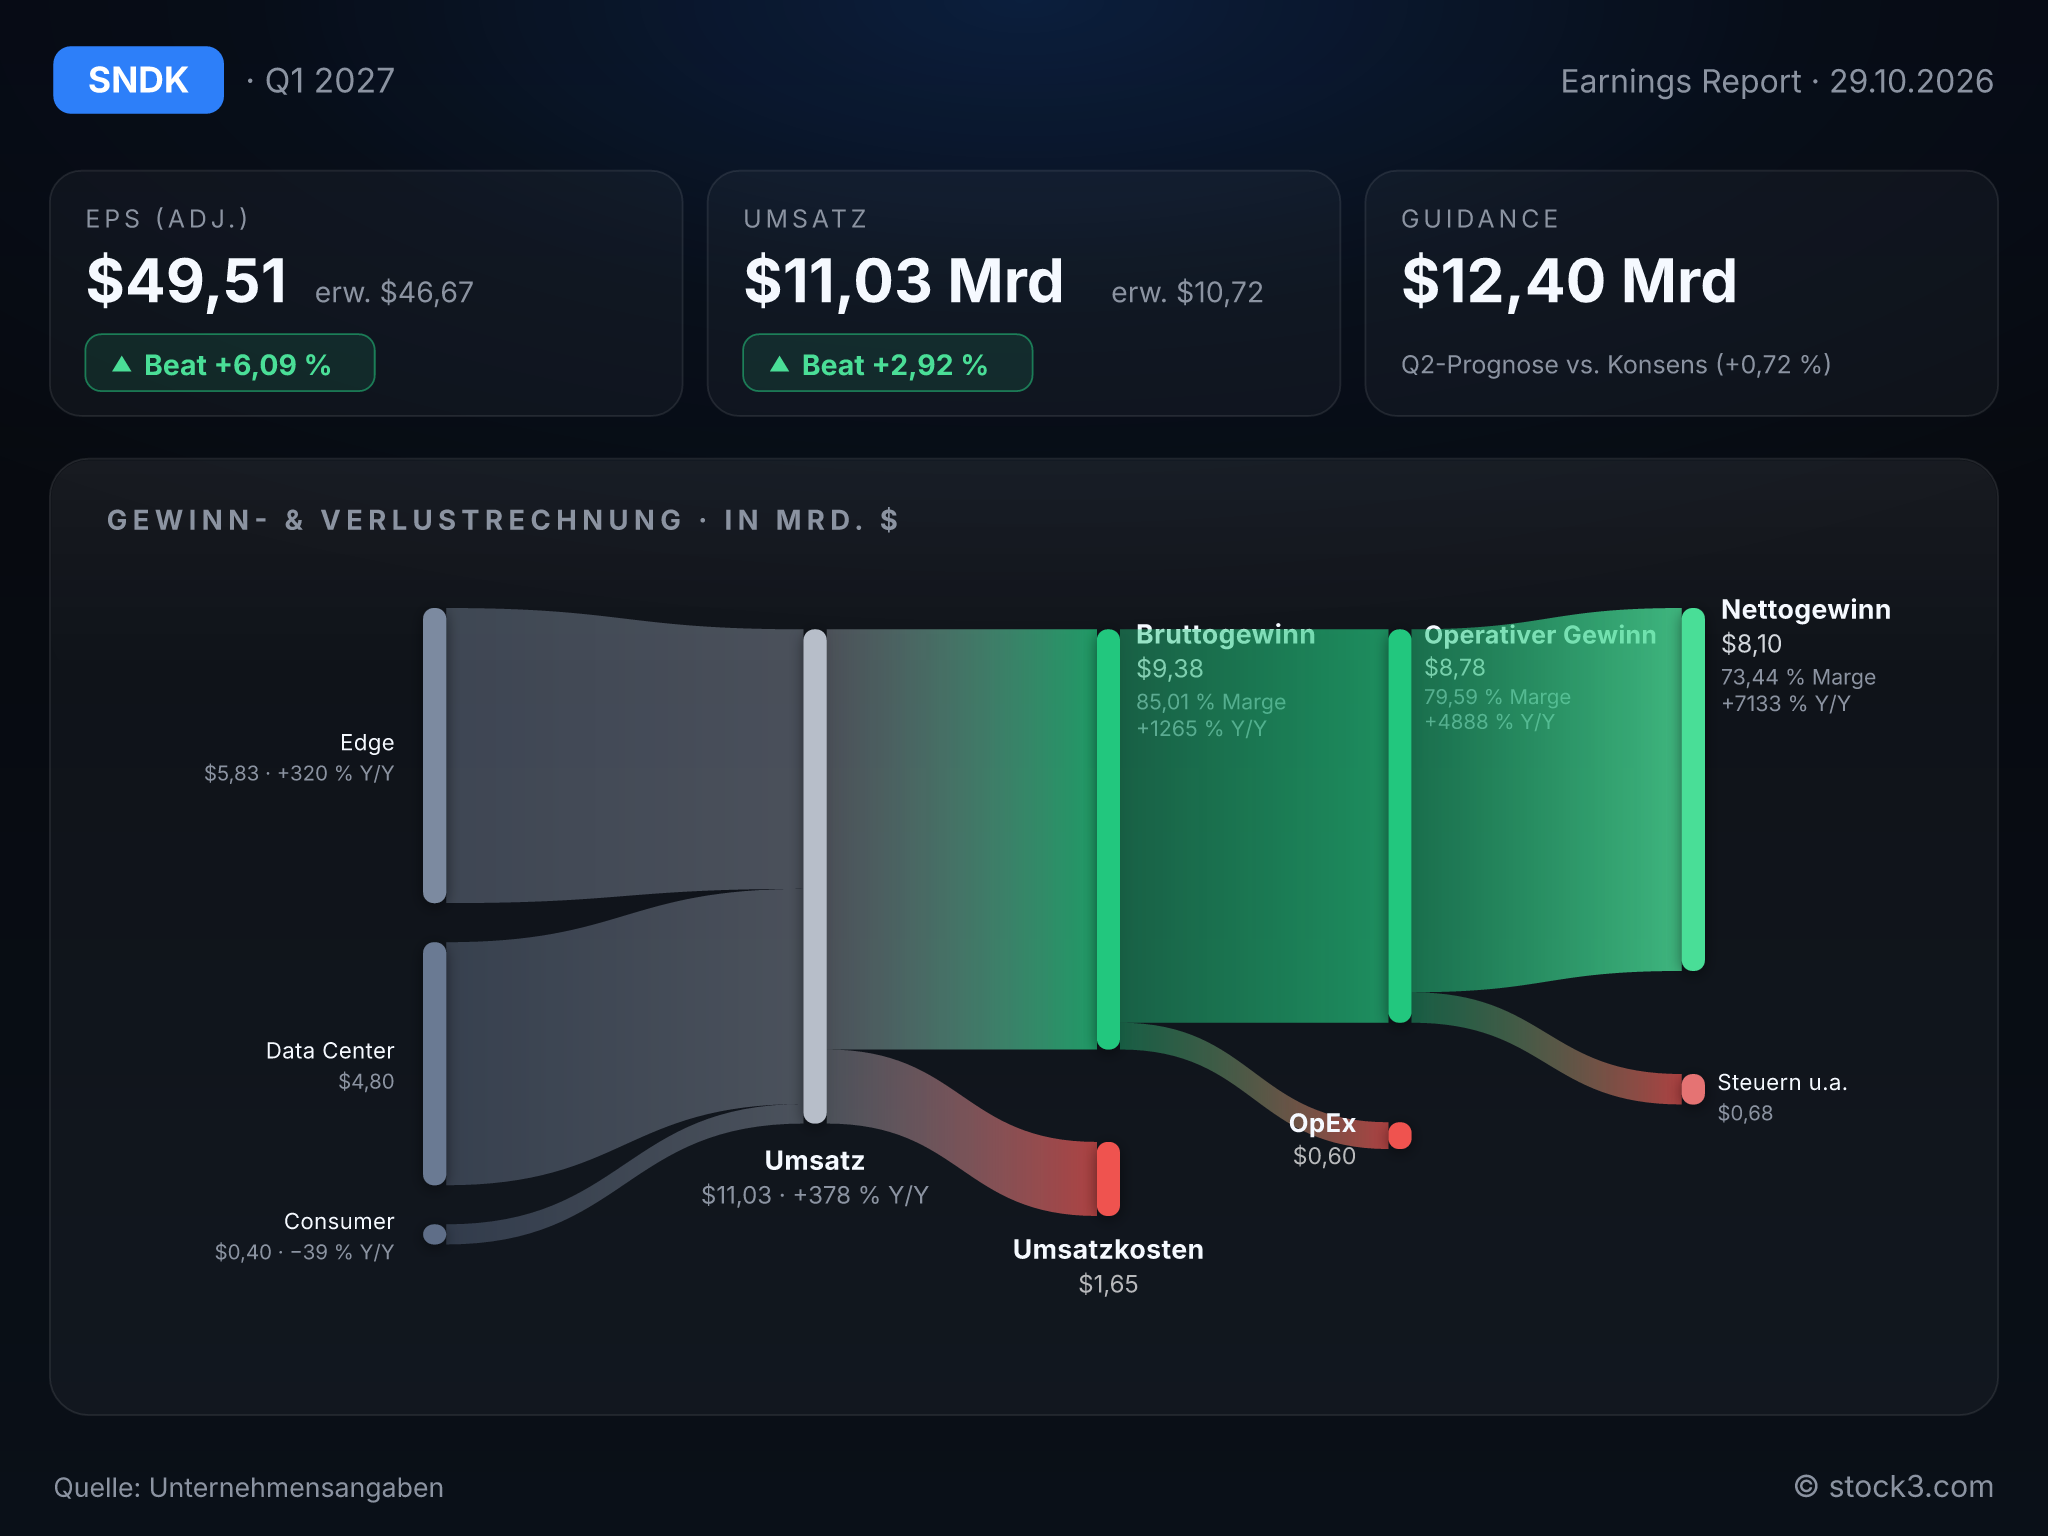
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Sandisk Corp. (Quelle: Unternehmensangaben)
Das Rechenzentrumsgeschäft gibt das Tempo vor
Der Bereich Datacenter wächst gegenüber dem Vorquartal um 61 % auf 4,80 Mrd. USD; vor einem Jahr waren es noch 269 Mio. USD. Das größere Segment Edge legt im Quartalsvergleich nur noch um 7 % auf 5,83 Mrd. USD zu. Das Consumer-Geschäft schrumpft dagegen gegenüber dem Vorjahr um 39 % auf 397 Mio. USD und spielt für das Konzernergebnis kaum noch eine Rolle.
Konzernchef David Goeckeler spricht von einer robusten und weiter wachsenden Nachfrage, die vor allem das Rechenzentrumsgeschäft überproportional antreibt. Damit verschiebt sich der Schwerpunkt erkennbar: Sandisks Entwicklung hängt zunehmend von den Investitionsbudgets der Rechenzentrumsbetreiber ab, während Edge an Tempo verliert.
Der Cashflow fließt fast vollständig an die Aktionäre
Der bereinigte Free Cashflow erreicht 5,70 Mrd. USD, was einer Marge von 51,6 % entspricht. Fast genau diesen Betrag gibt Sandisk über Aktienrückkäufe zurück: 5,0 Mrd. USD für rund 3,2 Mio. Aktien. Binnen zwei Quartalen hat der Konzern damit rund 4 % der ausstehenden Aktien eingezogen. Hinzu kommt ein Aktiensplit im Verhältnis acht zu eins, der den Unternehmenswert nicht verändert. Das Management will nach eigenen Worten wachsende und dauerhafte Free Cashflows liefern. Die Rückkäufe zeigen, dass es diesen Anspruch derzeit mit Geld unterlegt.
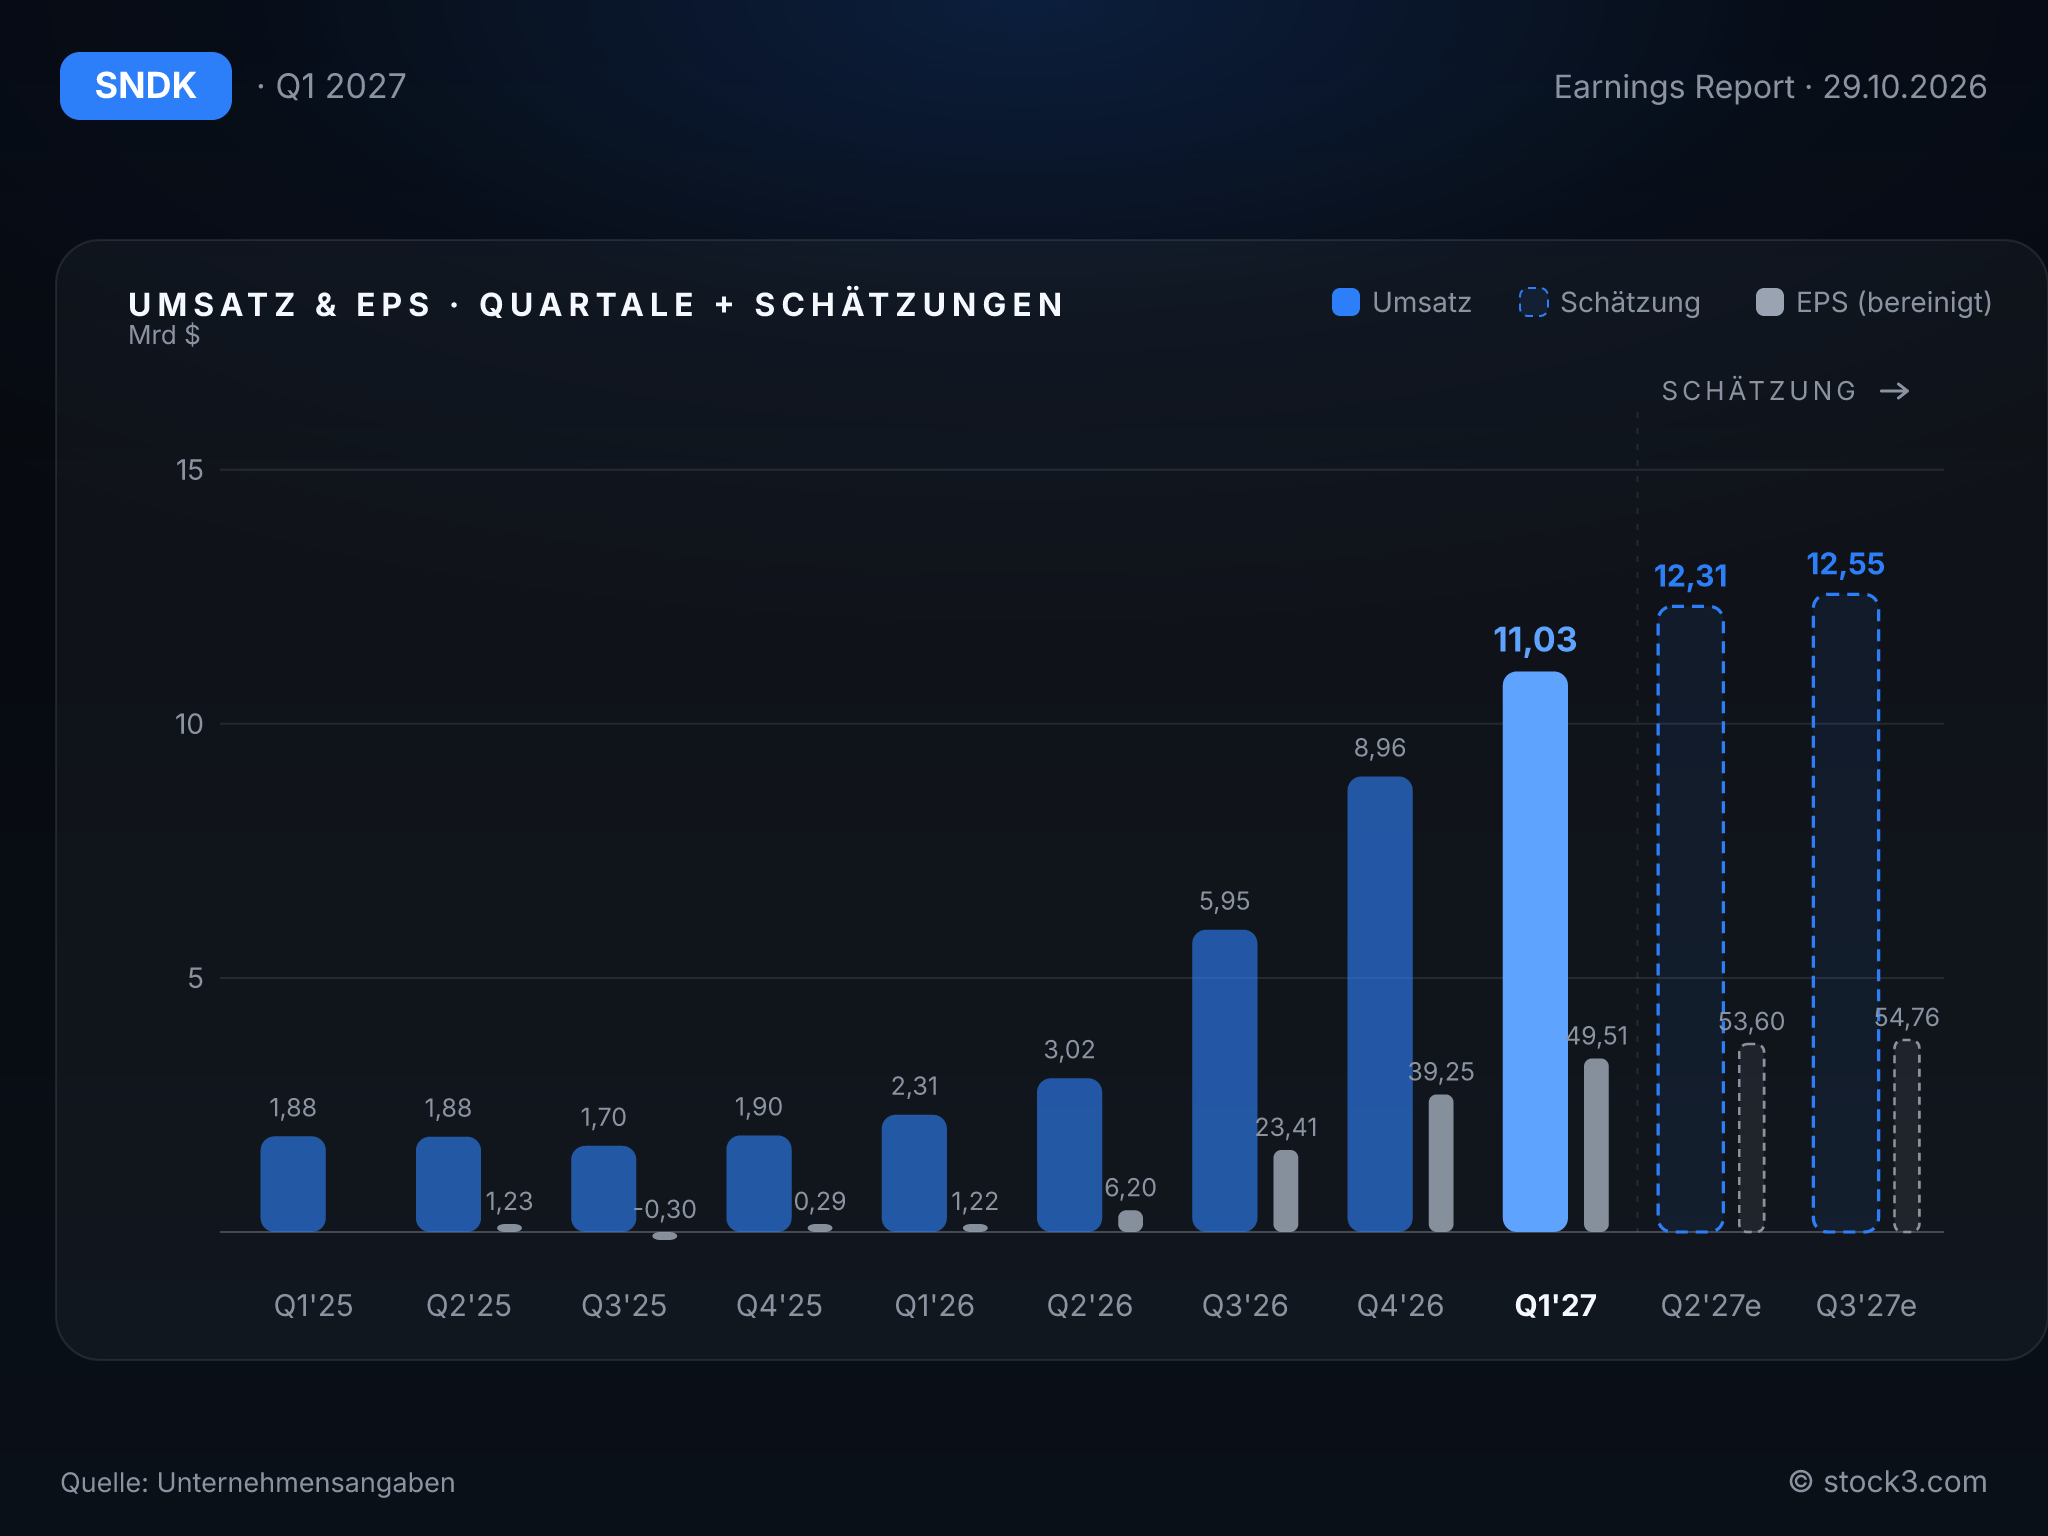
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Der Ausblick sieht absolut weiter steigende Umsätze vor, signalisiert aber eine sinkende Wachstumsrate. Für das zweite Quartal erwartet Sandisk einen Umsatz von 12,2 bis 12,6 Mrd. USD; die Mitte der Spanne entspricht einem impliziten Plus von rund 310 % gegenüber dem Vorjahresquartal nach 378 % im abgelaufenen Quartal. Auch der Zuwachs gegenüber dem Vorquartal fällt deutlich kleiner aus als zuletzt. Der Analystenkonsens von 12,31 Mrd. USD liegt innerhalb der Spanne.
Beim Gewinn ist der Ausblick ambitionierter: Das bereinigte verwässerte EPS soll vor Berücksichtigung des Splits 55 bis 57 USD erreichen, die durchschnittliche Analystenschätzung liegt bei 53,60 USD. Die bereinigte Bruttomarge sieht das Management bei 84,5 bis 85,5 %, also etwa auf dem gerade erreichten Niveau. Weitere Margengewinne sind demnach nicht eingeplant; das Gewinnwachstum muss künftig aus mehr Umsatz kommen.
Kennzahlen im Überblick
| Kennzahl | 2026 | 2027e | 2028e |
|---|---|---|---|
| Umsatz | 20,25 Mrd. USD | 49,55 Mrd. USD | 59,24 Mrd. USD |
| EPS | 70,08 USD | 216,01 USD | 267,11 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2026 bereinigt (Summe der Quartale)
Fazit: Das bereinigte EPS übertrifft sowohl den Konsens als auch die eigene Prognose, während das Rechenzentrumsgeschäft binnen eines Quartals um 61 % wächst. Operativ überzeugt Sandisk damit klar. Im Ausblick sinkt jedoch die implizite Wachstumsrate, die Marge verharrt auf hohem Niveau; hinzu kommt das weiter schrumpfende Consumer-Geschäft. Für Sandisk sprechen dagegen die Gewinnprognose über den Erwartungen und Rückkäufe von 5,0 Mrd. USD. Das KGV fällt von 19,9 auf Basis der bereinigten Analysten-Gewinnschätzung für das Geschäftsjahr 2026 auf 6,2 auf Basis der Schätzungen für 2027. In diesem Abschlag spiegelt sich vor allem die Frage nach der Haltbarkeit des Preisniveaus. Solange das Datacenter-Geschäft künftig das nachlassende Tempo bei Edge und Consumer ausgleicht, bleibt die Perspektive für die SanDisk-Aktie positiv.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

