ROBINHOOD: Ereigniswetten überholen Krypto – doch der Gewinn sinkt
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Das Geschäftsmodell von Robinhood Markets verschiebt sich sichtbar: Wetten auf Ereignisse bringen inzwischen mehr ein als der Handel mit Kryptowährungen. Doch die Rekorderträge bleiben knapp unter den Erwartungen, während der Gewinn je Aktie niedriger ausfällt als vor einem Jahr.
| ✦ Auf einen Blick |
|---|
|
• Die Erträge steigen um 12 % auf den Rekordwert von 1,42 Mrd. USD und liegen knapp unter der durchschnittlichen Analystenschätzung von 1,44 Mrd. USD. • Das bereinigte EPS sinkt von 0,62 auf 0,60 USD und übertrifft den Konsens von 0,56 USD, das verwässerte EPS fällt von 0,61 auf 0,51 USD. • Die Erträge aus Ereigniskontrakten steigen auf mehr als das Sechsfache und erreichen 173 Mio. USD, die Kryptoerträge sinken um 55 % auf 120 Mio. USD. • Der Nettozinsertrag geht um 9 % auf 415 Mio. USD zurück, die Risikovorsorge steigt von 26 auf 71 Mio. USD. • Robinhood senkt das obere Ende der Kostenprognose für 2026 von 2,775 auf 2,75 Mrd. USD. |
Robinhood steigert die Erträge im dritten Quartal um 12 % gegenüber dem Vorjahr auf den Rekordwert von 1,42 Mrd. USD. Die durchschnittliche Analystenschätzung von 1,44 Mrd. USD verfehlt der Broker damit knapp. Zugleich lässt das Wachstumstempo nach: Über die ersten neun Monate lagen die Erträge noch 19 % über dem Vorjahr. Getragen wird das Quartal von den transaktionsbasierten Erträgen, die um 19 % auf 867 Mio. USD zulegen. Der Nettozinsertrag sinkt dagegen um 9 % auf 415 Mio. USD, weil die Wertpapierleihe nachlässt und die kurzfristigen Zinsen niedriger sind.
Die operativen Aufwendungen steigen um 16 % auf 739 Mio. USD und damit schneller als die Erträge. Ein wesentlicher Treiber ist die Risikovorsorge, die sich mit dem wachsenden Kreditkartenbuch von 26 auf 71 Mio. USD fast verdreifacht. Der Nettogewinn fällt um 14 % auf 476 Mio. USD, während das verwässerte EPS von 0,61 auf 0,51 USD sinkt. Das bereinigte EPS, eine in diesem Quartal neu eingeführte Kennzahl, geht von 0,62 auf 0,60 USD zurück, liegt aber über der durchschnittlichen Analystenschätzung von 0,56 USD.
Den Nettogewinn belasten allerdings unrealisierte Verluste von 67 Mio. USD, die vor allem aus der Marktbewertung des Robinhood Ventures Fund I stammen. Das kostet allein 0,07 USD je Aktie. Noch stärker drückt die Steuer: Vor Steuern verdient Robinhood mit 625 Mio. USD nur 1 % weniger als im Vorjahr, während sich der Steueraufwand von 78 auf 149 Mio. USD nahezu verdoppelt. Das operative Geschäft ist damit robuster, als der Rückgang des Nettogewinns vermuten lässt. Doch auch bereinigt wächst der Gewinn nicht. Dass Robinhood den Konsens ausgerechnet mit einer neu eingeführten Kennzahl übertrifft, verlangt deshalb eine genaue Einordnung.
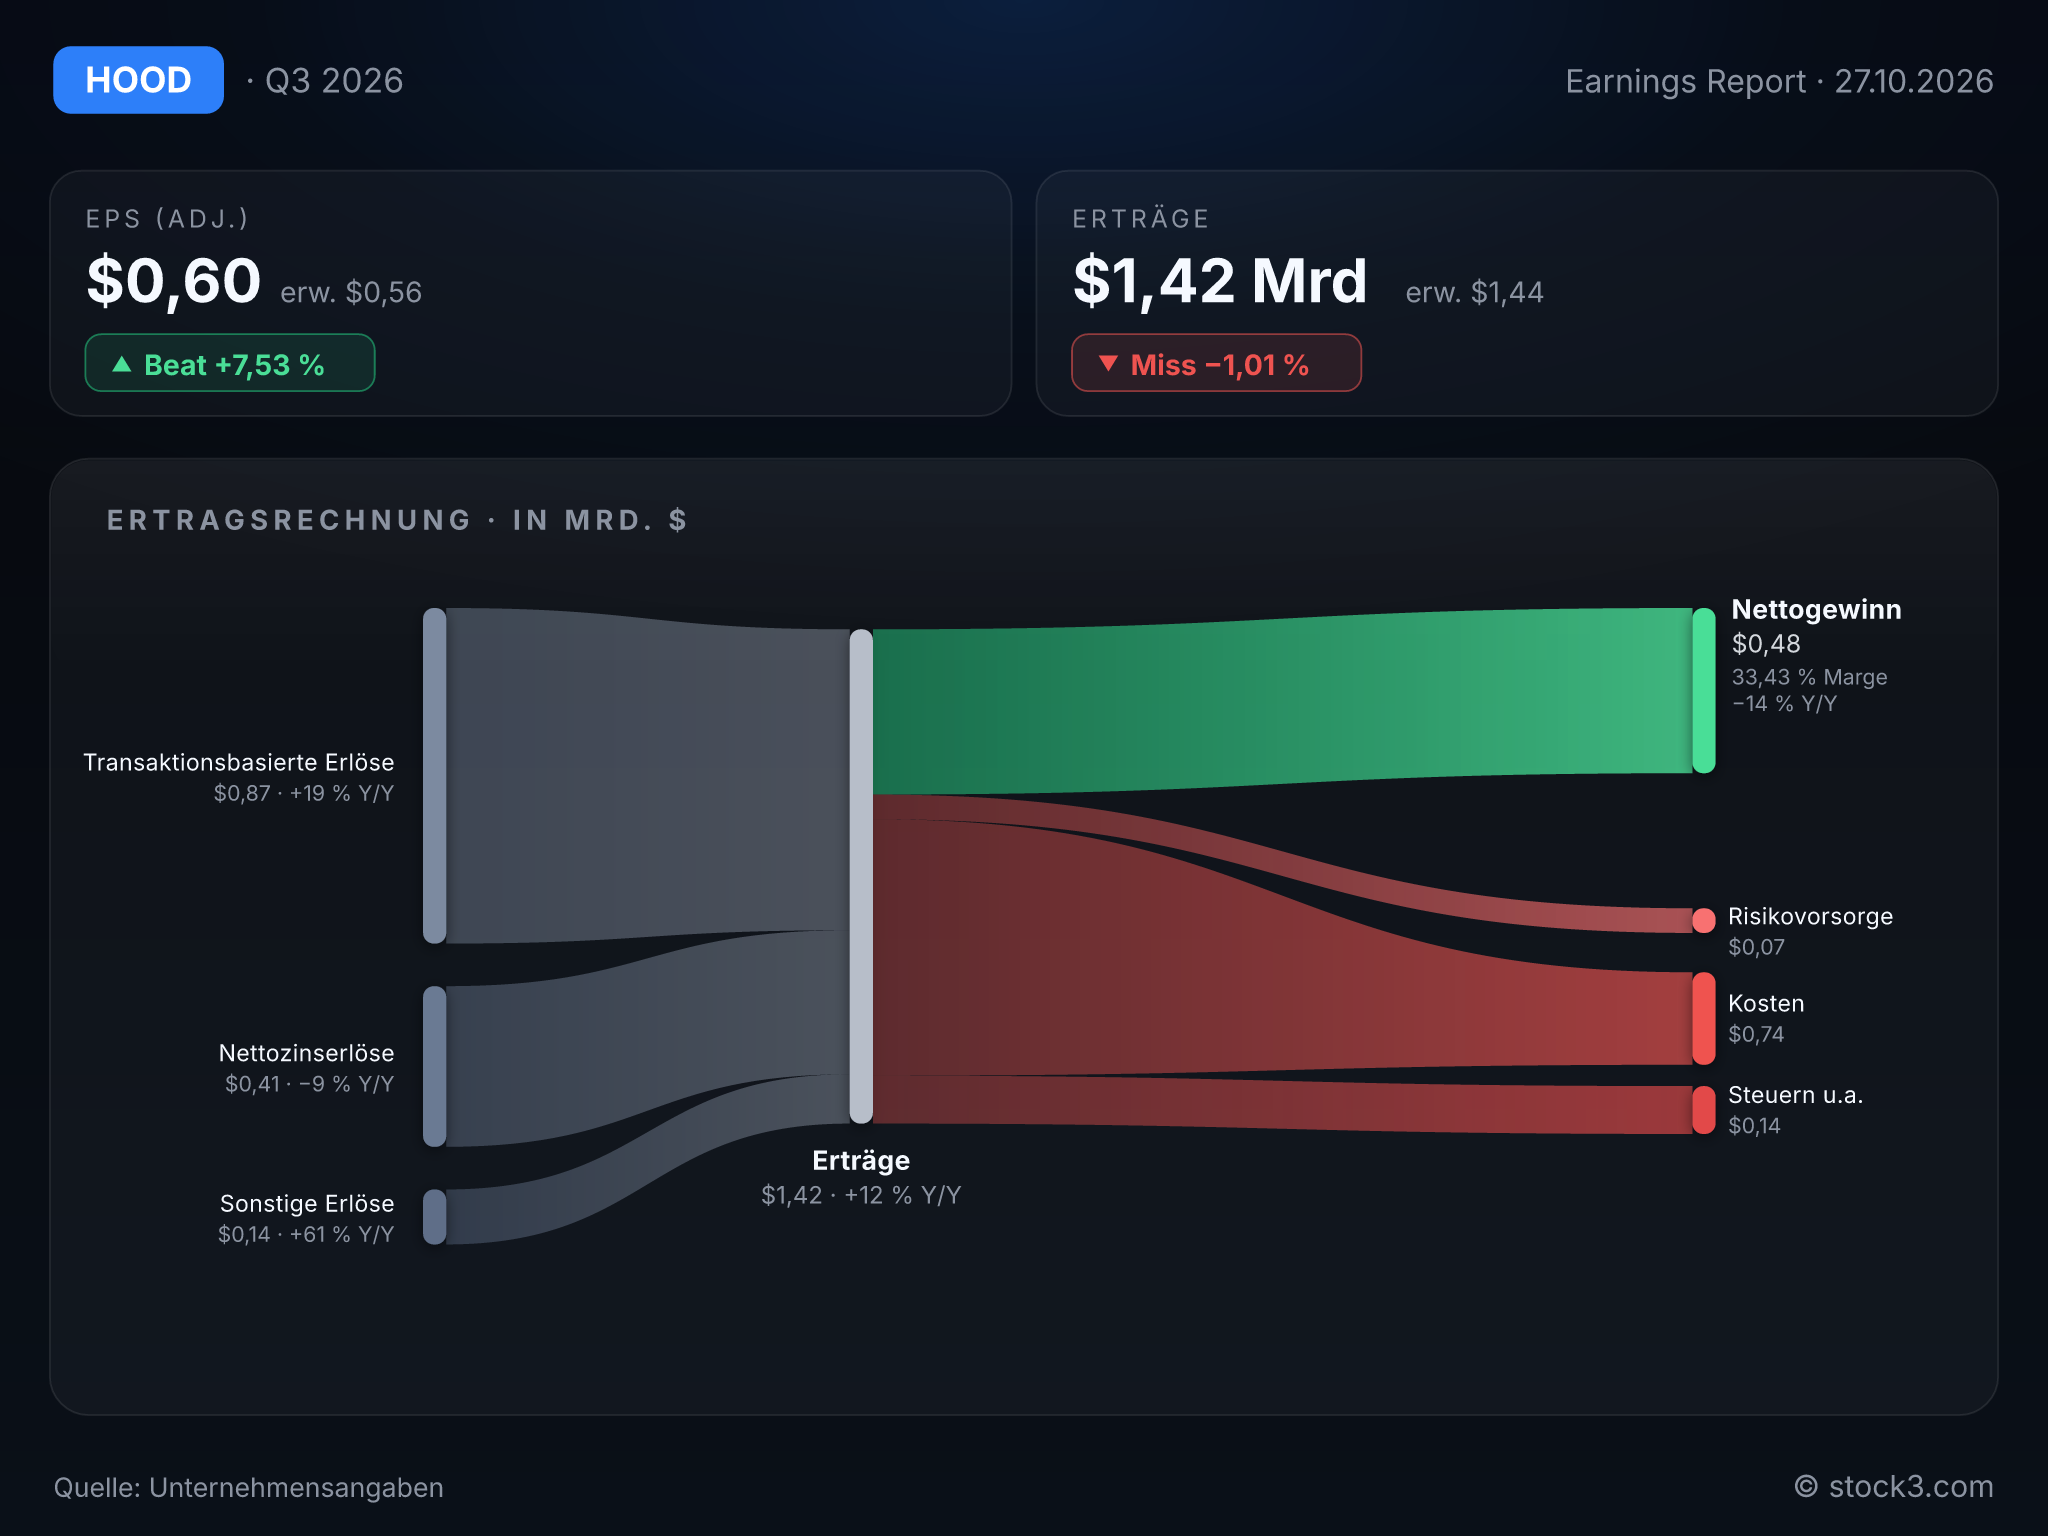
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Robinhood Markets, Inc.. (Quelle: Unternehmensangaben)
Wetten auf Ereignisse überholen den Kryptohandel
Die Erträge aus Ereigniskontrakten mehr als versechsfachen sich auf 173 Mio. USD und liegen damit klar über dem Kryptogeschäft, das um 55 % auf 120 Mio. USD einbricht. Hinzu kommen Optionen mit einem Plus von 31 % auf 399 Mio. USD und der Aktienhandel mit einem Zuwachs von 41 % auf 121 Mio. USD. Rothera, das Gemeinschaftsunternehmen mit Susquehanna, erreicht schon im ersten vollen Quartal auf das Jahr hochgerechnete Erträge von über 100 Mio. USD. Damit hängt Robinhood weniger am Kryptozyklus, verlagert das Gewicht aber in ein Feld, dessen Risiken das Unternehmen selbst benennt: Behördliche Verfahren oder Gesetzesänderungen könnten das Angebot von Ereigniskontrakten untersagen.
Die Kundengelder fließen weiter
Die Nettozuflüsse erreichen 15,7 Mrd. USD, das gesamte Plattformvermögen wächst um 19 % auf 396 Mrd. USD. Die Zahl der zahlenden Gold-Abonnenten steigt um 34 % auf 5,2 Mio. Abo-Gebühren und die Trump Accounts treiben die sonstigen Erträge um 61 % auf 142 Mio. USD. Diese Erträge sind weniger schwankungsanfällig als die Handelserträge und stützen die Investmentstory über das Quartal hinaus.
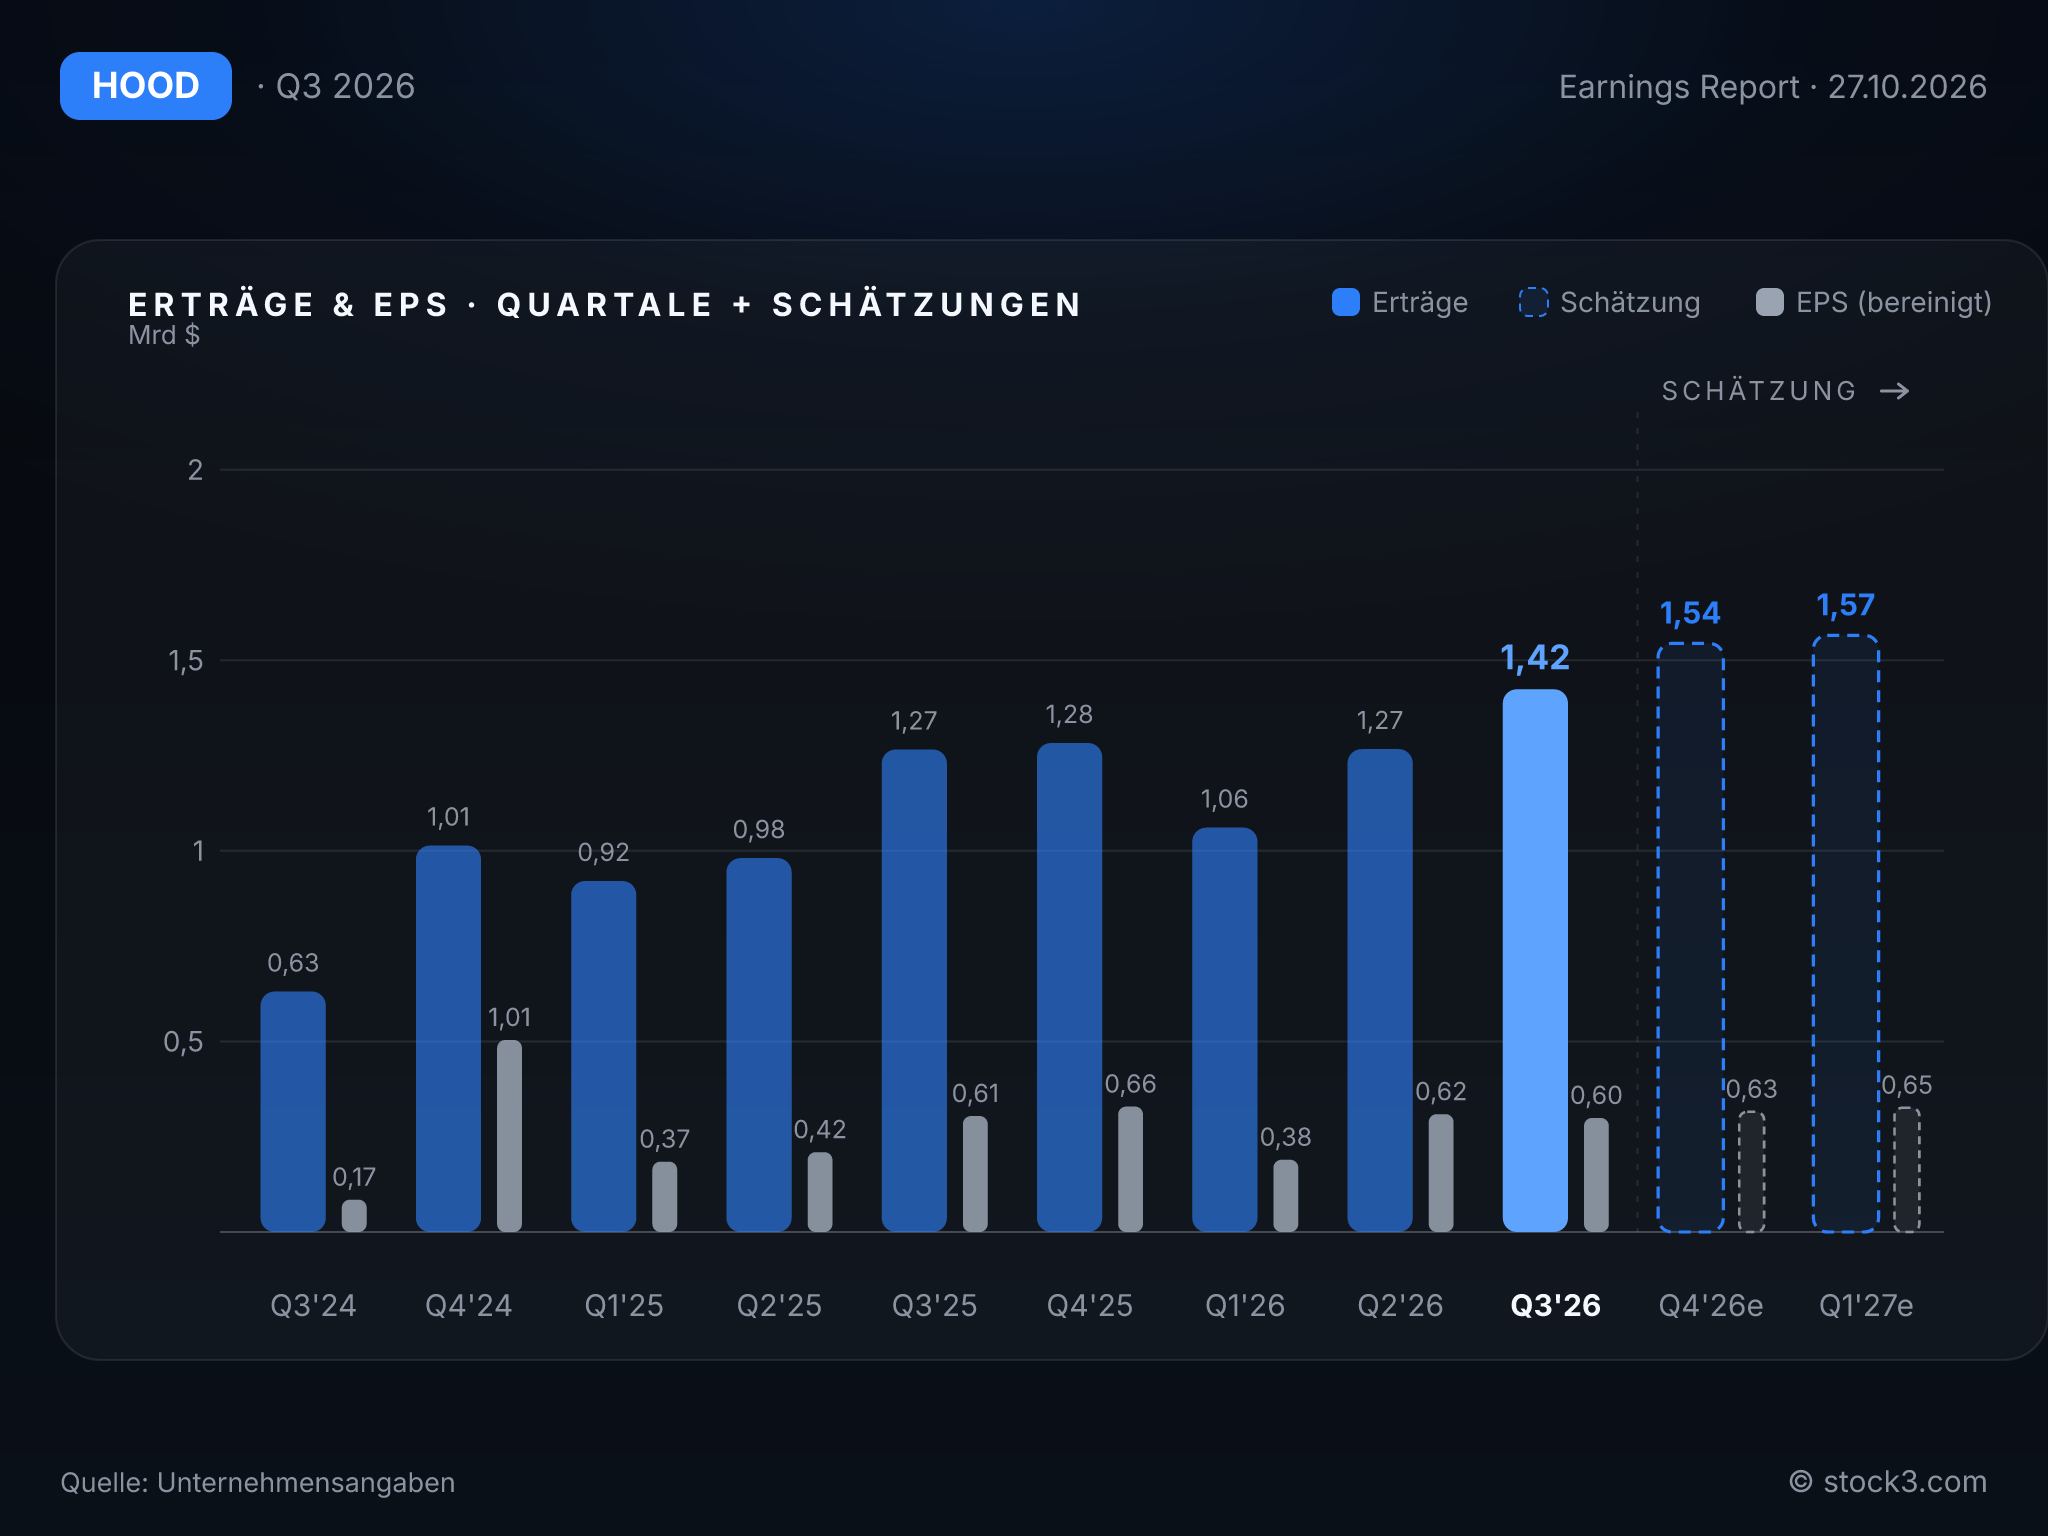
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Im Ausblick zieht Robinhood den Kostenrahmen etwas enger. Für 2026 sinkt die Obergrenze für die bereinigten operativen Aufwendungen einschließlich aktienbasierter Vergütung von 2,775 auf 2,75 Mrd. USD, während die Untergrenze bei 2,675 Mrd. USD bleibt. Das zeugt von Kostendisziplin. Der Rahmen klammert aber ausgerechnet die Risikovorsorge aus, also den Posten, der zuletzt am schnellsten gewachsen ist.
Der CFO zeigt sich zuversichtlich und verweist auf Nettozuflüsse von bereits mehr als 13 Mrd. USD im Oktober. Davon stammen allerdings 6 Mrd. USD aus dem Beitrag der Familie Dell zu den Trump Accounts. Ein großer Teil dieser Zuflüsse wiederholt sich also nicht. Die Analysten rechnen für das Gesamtjahr mit Erträgen von 5,35 Mrd. USD. Dafür müssten die Erträge im vierten Quartal spürbar über denen des dritten liegen, nachdem sich das Wachstum zuletzt abgeschwächt hat.
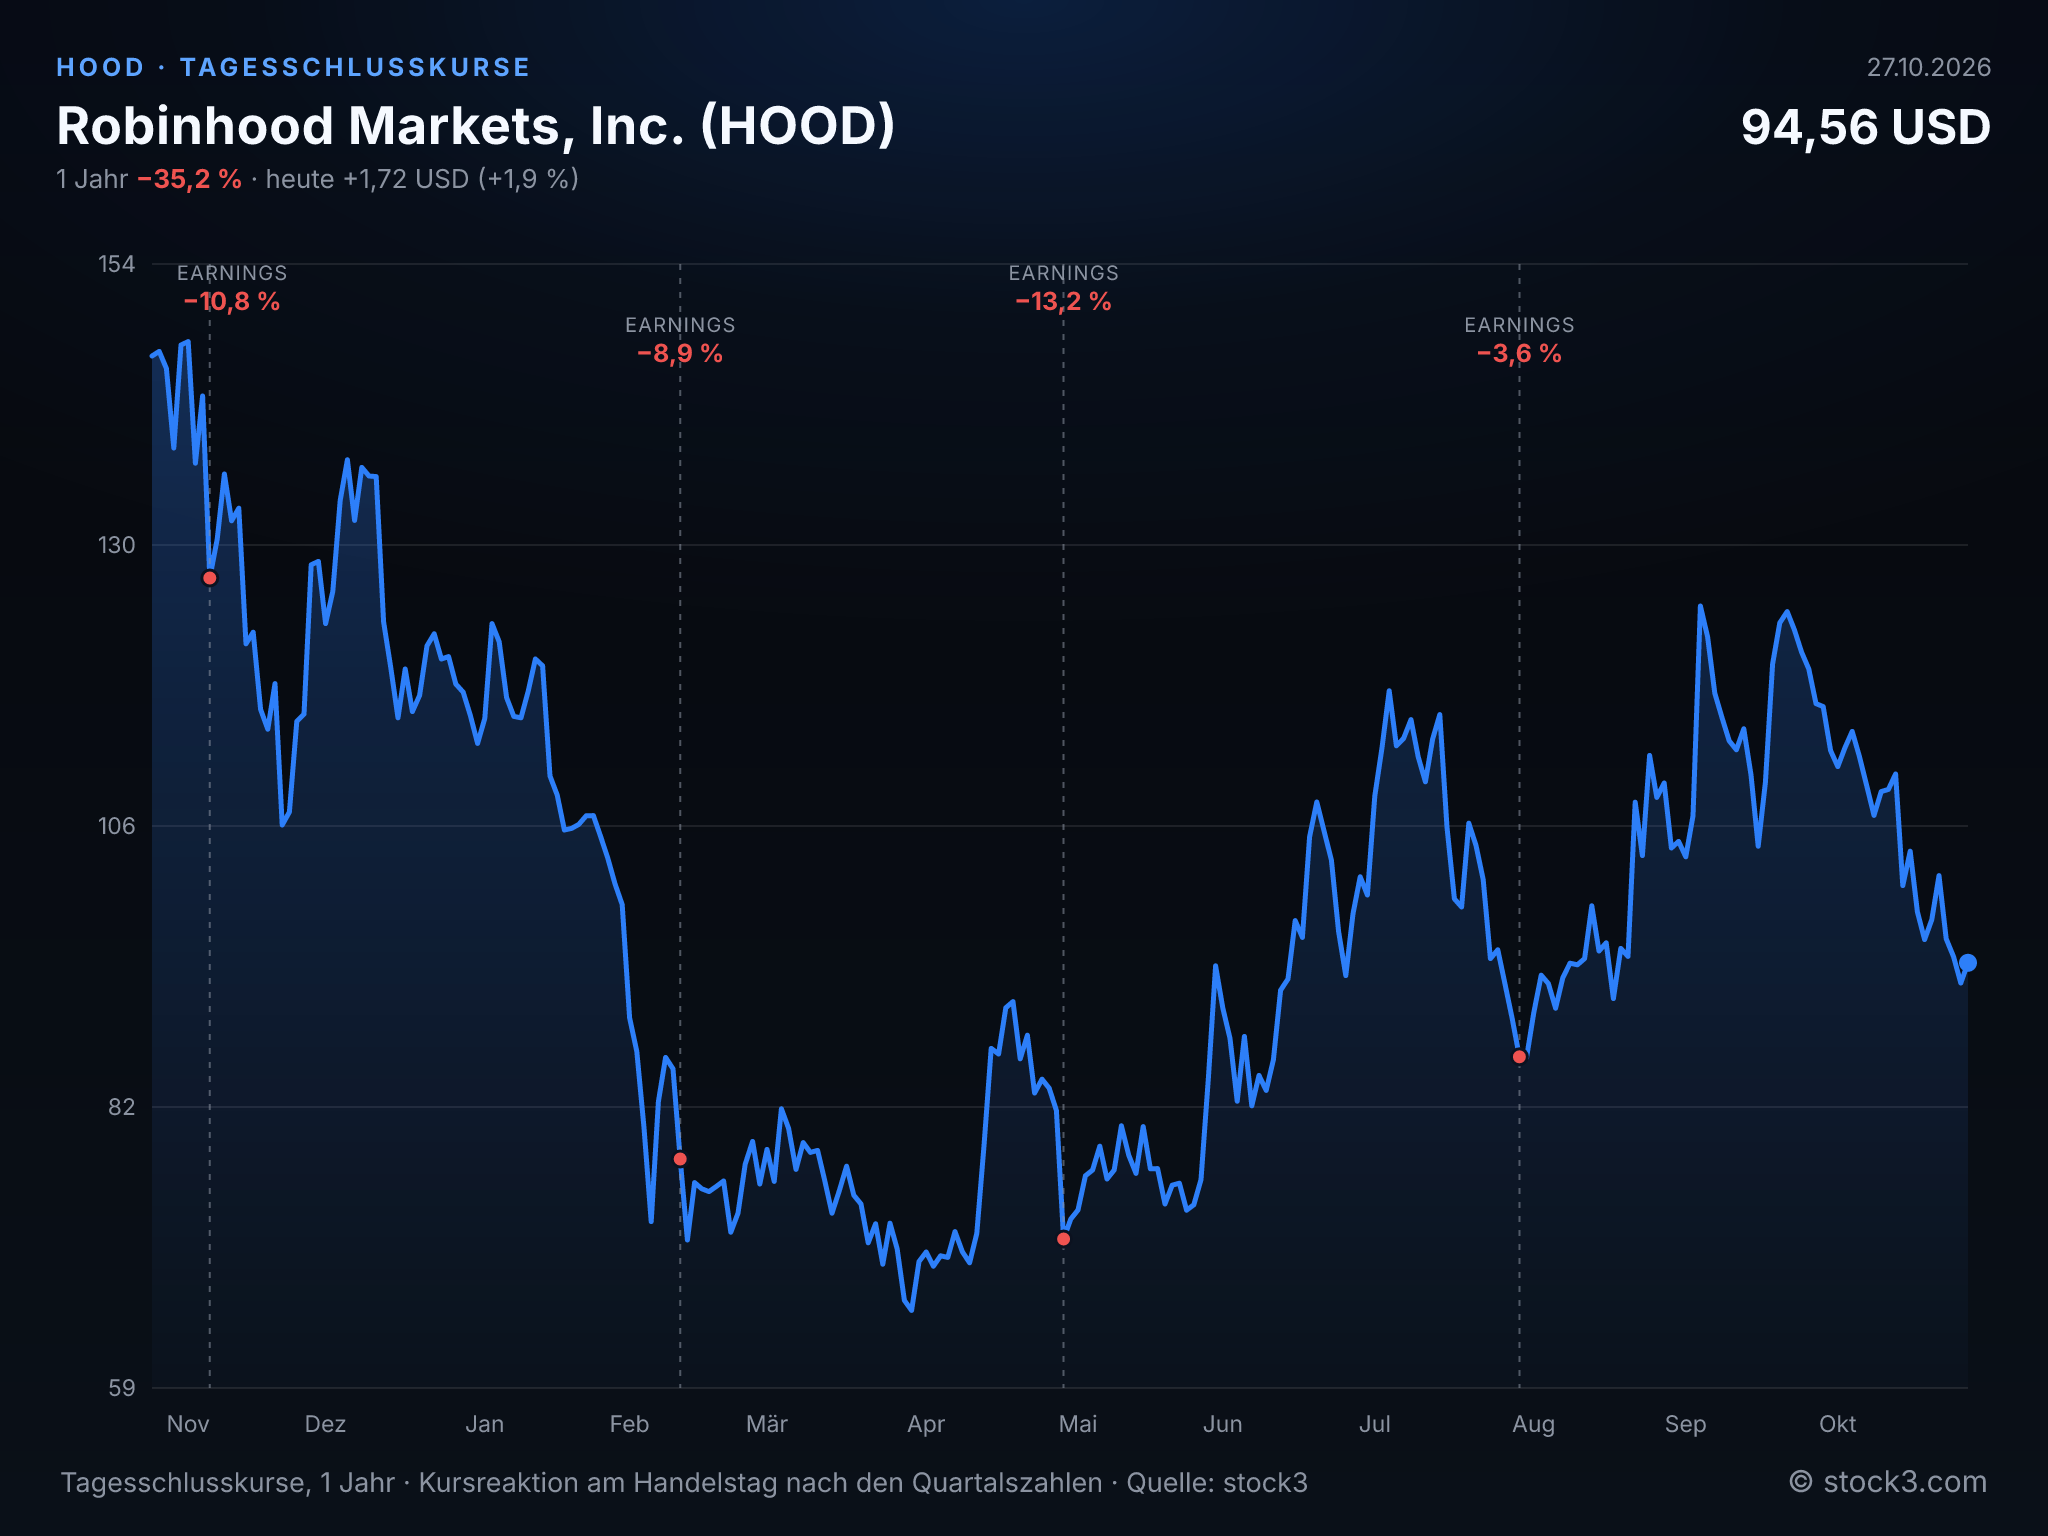
Tagesschlusskurse der Robinhood Markets, Inc.-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Erträge | 4,47 Mrd. USD | 5,35 Mrd. USD | 6,92 Mrd. USD |
| EPS | 2,06 USD | 2,21 USD | 3,04 USD |
*e = erwartet (Analystenkonsens); Erträge = Konzern-Gesamterträge
Fazit: Dem Ertragsrekord steht ein um 16 % gesunkener verwässerter Gewinn je Aktie gegenüber. Für Robinhood sprechen Rekordvolumen im Aktien- und Optionshandel, die kräftig wachsenden Prognosemärkte und stetige Zuflüsse. Die knapp verfehlten Ertragserwartungen, der schrumpfende Zinsertrag, die steigende Risikovorsorge und der auch bereinigt gesunkene Gewinn wiegen jedoch ähnlich schwer. In dieser Abwägung bleibt die Aktientendenz neutral. Das KGV auf Basis der Analystenschätzungen sinkt von 42,9 für 2026 auf 31,3 für 2027. Das setzt allerdings die erwarteten 38 % Gewinnwachstum voraus, für die dieses Quartal noch keinen Beleg liefert. Die Prognosemärkte haben den Kryptohandel überholt; für eine positivere Tendenz müssten sie nun auch den Gewinn wieder nach oben ziehen.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

