PUBLIC STORAGE: Was bringen über 1.100 neue Standorte je Aktie?
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Public Storage wächst durch die Übernahmen von National Storage Affiliates und Public Storage Canada auf einen Schlag um mehr als 1.100 Standorte, doch weil der NSA-Kauf in Aktien bezahlt wurde, kommt beim einzelnen Anteilseigner bisher wenig davon an. Zuversicht weckt dagegen das Bestandsgeschäft, das nach Monaten der Stagnation wieder leicht wächst und dem Management eine höhere Jahresprognose ermöglicht.
| ✦ Auf einen Blick |
|---|
|
• Der Konzernumsatz steigt im dritten Quartal um 11,6 % auf 1,37 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 1,34 Mrd. USD. • Das Core FFO je Aktie steigt von 4,31 auf 4,34 USD, das verwässerte GAAP-EPS fällt von 2,62 auf 1,69 USD. • Die Prognose für das Core FFO je Aktie 2026 steigt von 16,75 bis 17,05 USD auf 16,90 bis 17,10 USD. • Bei den vergleichbaren Standorten wachsen Umsatz und Nettobetriebsergebnis um jeweils 0,5 %, die durchschnittliche Belegung steigt auf 92,2 %. • Transaktions- und Integrationskosten von 114,6 Mio. USD für die Übernahmen von NSA und Public Storage Canada belasten den Nettogewinn. |
Der Konzernumsatz steigt im dritten Quartal gegenüber dem Vorjahr um 11,6 % auf 1,37 Mrd. USD und übertrifft damit die durchschnittliche Analystenschätzung von 1,34 Mrd. USD. Für die Bewertung eines REITs zählt vor allem das Core FFO, der um Sondereffekte bereinigte operative Mittelzufluss. Je Aktie steigt es von 4,31 auf 4,34 USD und damit um 3 Cent. CEO Tom Boyle bezeichnet das Quartal als besser als erwartet.
Auf GAAP-Basis fällt das Bild deutlich schwächer aus: Der Nettogewinn sinkt von 514,8 auf 378,3 Mio. USD, das verwässerte GAAP-EPS von 2,62 auf 1,69 USD. Damit liegt das EPS unter dem üblicherweise auf bereinigter Basis erfassten Konsens von 2,49 USD. Allerdings belasten Transaktions- und Integrationskosten von 114,6 Mio. USD das Ergebnis. Hinzu kommen Abschreibungen auf die übernommenen Immobilien, die von 290,4 auf 412,6 Mio. USD steigen.
Aussagekräftiger ist der Blick auf das gesamte Core FFO: Es wächst um 8,2 % auf 822,8 Mio. USD, während je Aktie nur ein Plus von 0,7 % bleibt. Weil NSA in Aktien bezahlt wurde, steigt die Zahl der Aktien und Partnerschaftsanteile von 176,2 auf 189,6 Mio. Die Übernahme macht Public Storage also größer, den einzelnen Aktionär bisher aber kaum reicher.
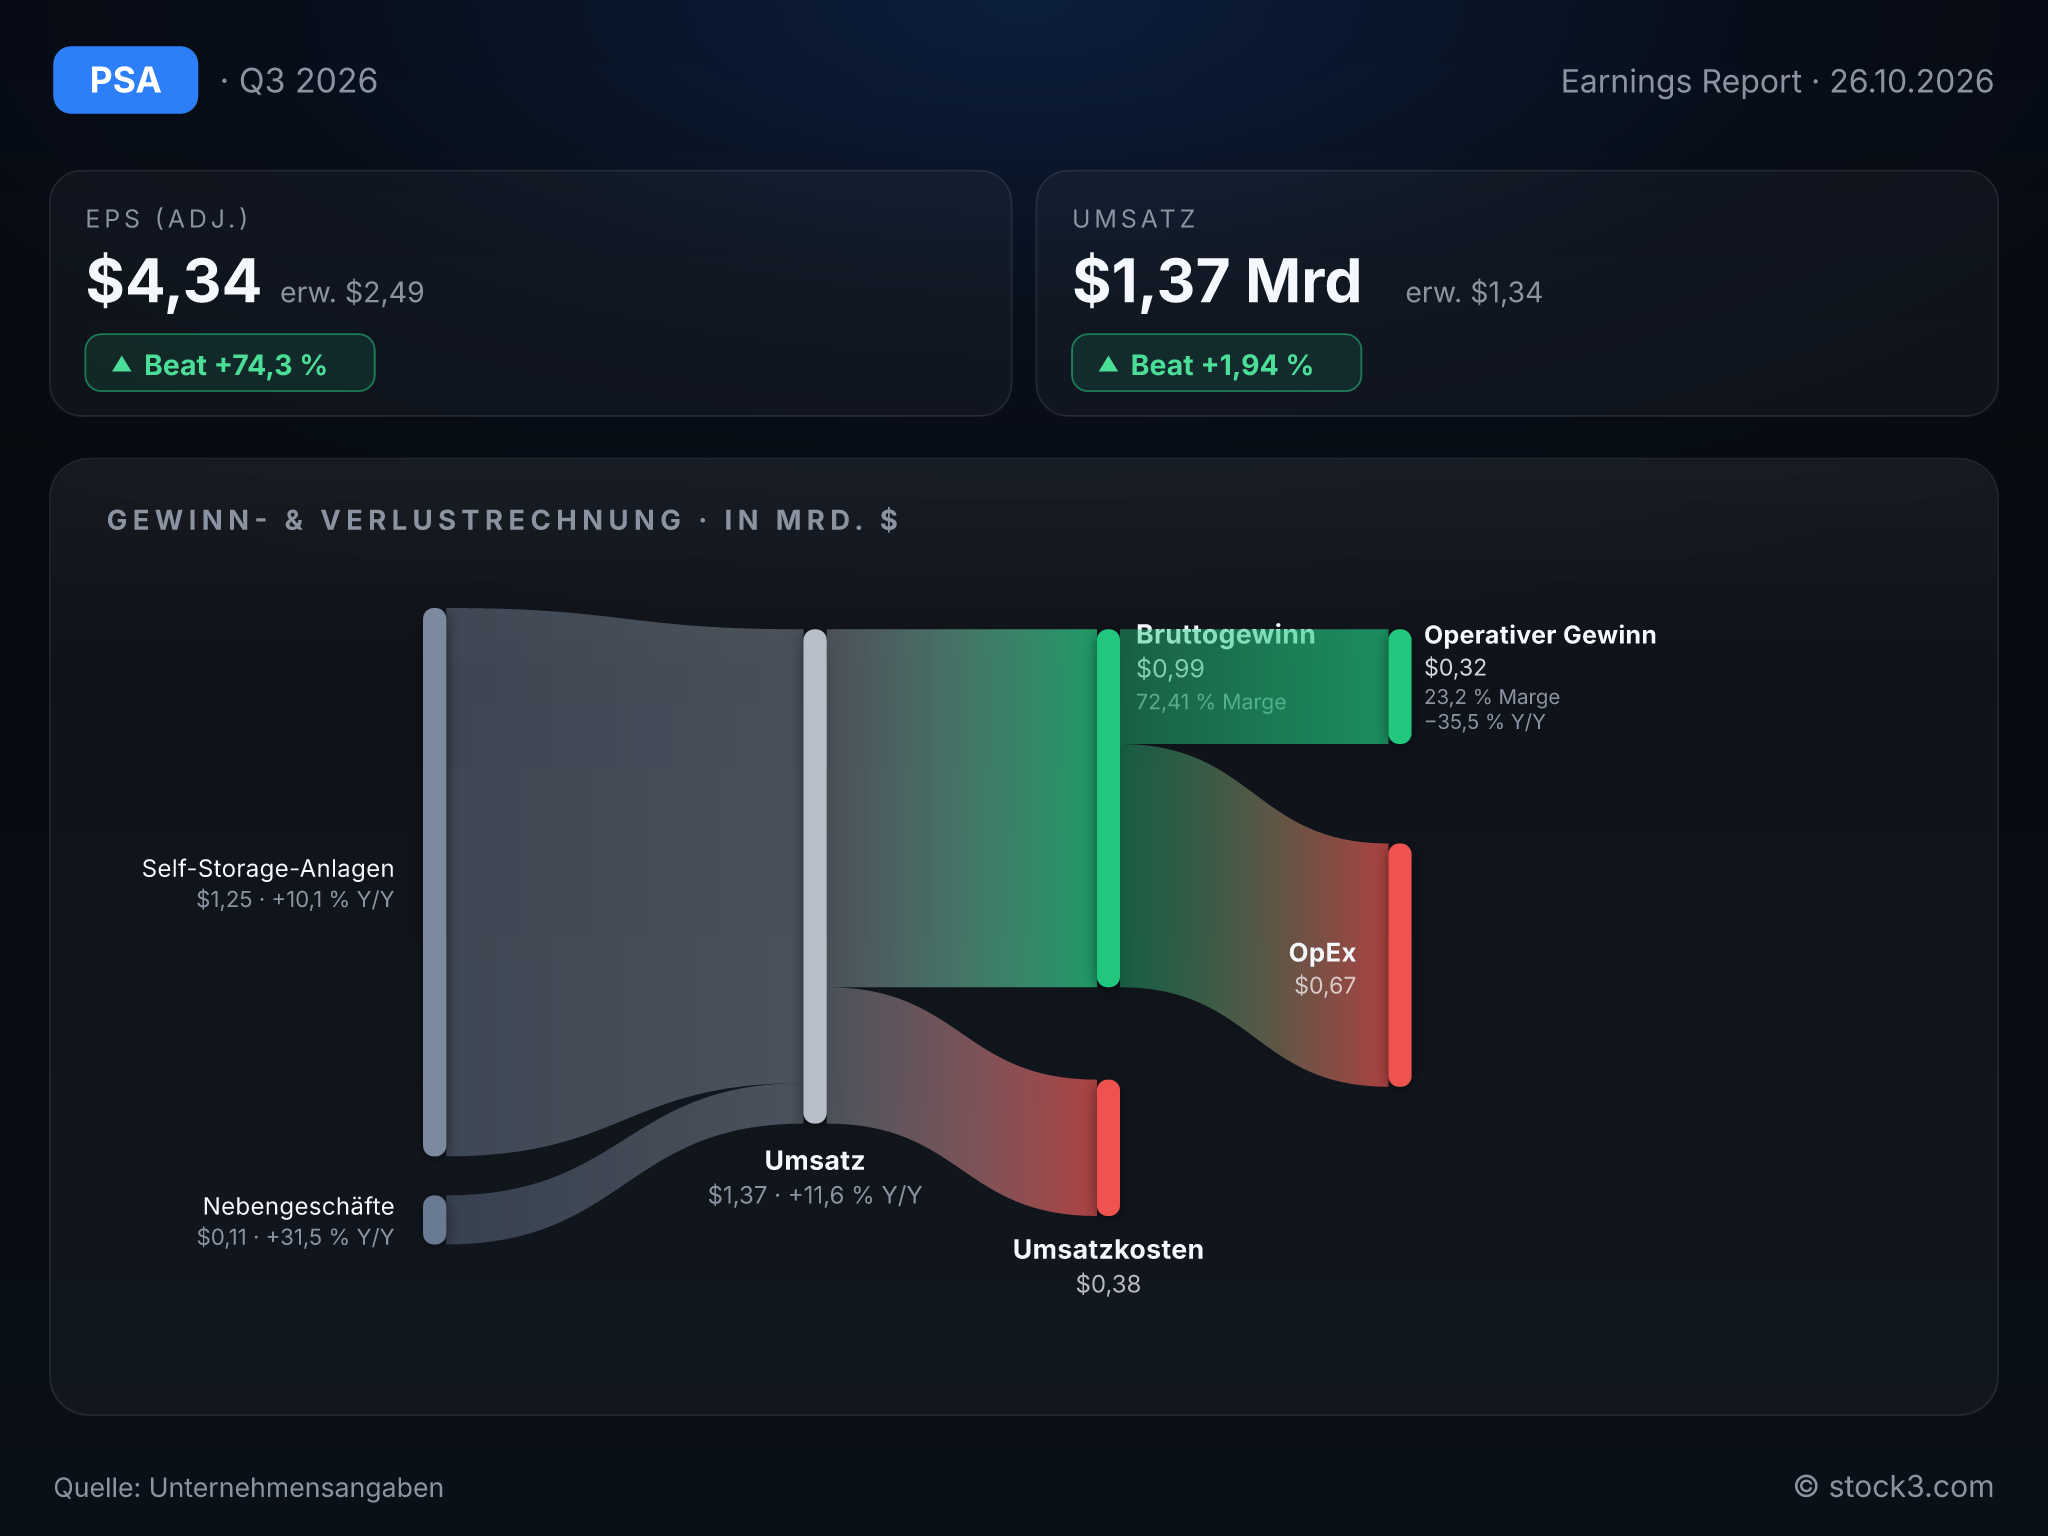
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Public Storage. (Quelle: Unternehmensangaben)
Das Bestandsgeschäft dreht ins Plus
Die 2.755 vergleichbaren Standorte stehen für rund 71 % der US-Fläche. Dort legen Umsatz und Nettobetriebsergebnis (NOI) um jeweils 0,5 % zu. Nach neun Monaten ohne Wachstum markiert selbst dieses bescheidene Plus eine Wende. Die durchschnittliche Belegung klettert von 91,9 auf 92,2 %, während die vertraglich vereinbarte Miete je belegtem Quadratfuß zum Quartalsende 1,2 % über dem Vorjahr liegt. Auf der Kostenseite steigen die Marketingausgaben um 12,5 %, die direkten Betriebskosten insgesamt um 2,0 %.
Auch die Wortwahl des Managements zeigt neue Zuversicht. Boyle sieht die Lage der Branche besser werden. Umsatzchef Ayash Basu verweist auf weniger Kündigungen, eine höhere Belegung und starke Mieten bei Neuverträgen; mit diesem Schwung gehe das Unternehmen ins vierte Quartal. Nach einer zähen Phase gewinnt Public Storage im Bestand damit allmählich die Fähigkeit zurück, höhere Preise durchzusetzen. Darauf ruht die Investmentstory.
Das Wachstum kommt aus den Zukäufen
Das zweistellige Umsatzplus verdankt Public Storage fast vollständig den Übernahmen. Die Erlöse der zugekauften Standorte steigen von 70,8 auf 174,2 Mio. USD. Da NSA erst seit Juli und Public Storage Canada erst seit September zum Konzern gehören, ist noch keines der beiden Portfolios über ein volles Quartal in den Zahlen enthalten. Aus der NSA-Integration erwartet das Unternehmen binnen drei bis vier Jahren jährliche Synergien von 110 bis 130 Mio. USD.
Der Preis dafür steht in der Bilanz. Die Schulden erreichen 12,2 Mrd. USD, während das Verhältnis von Nettoschulden zu EBITDA von 3,0 auf 3,4 steigt. Zugleich klettern die Zinskosten von 79,7 auf 102,5 Mio. USD. Ob sich die Expansion je Aktie auszahlt, hängt deshalb an der Integration, nicht an der Zahl neuer Standorte.
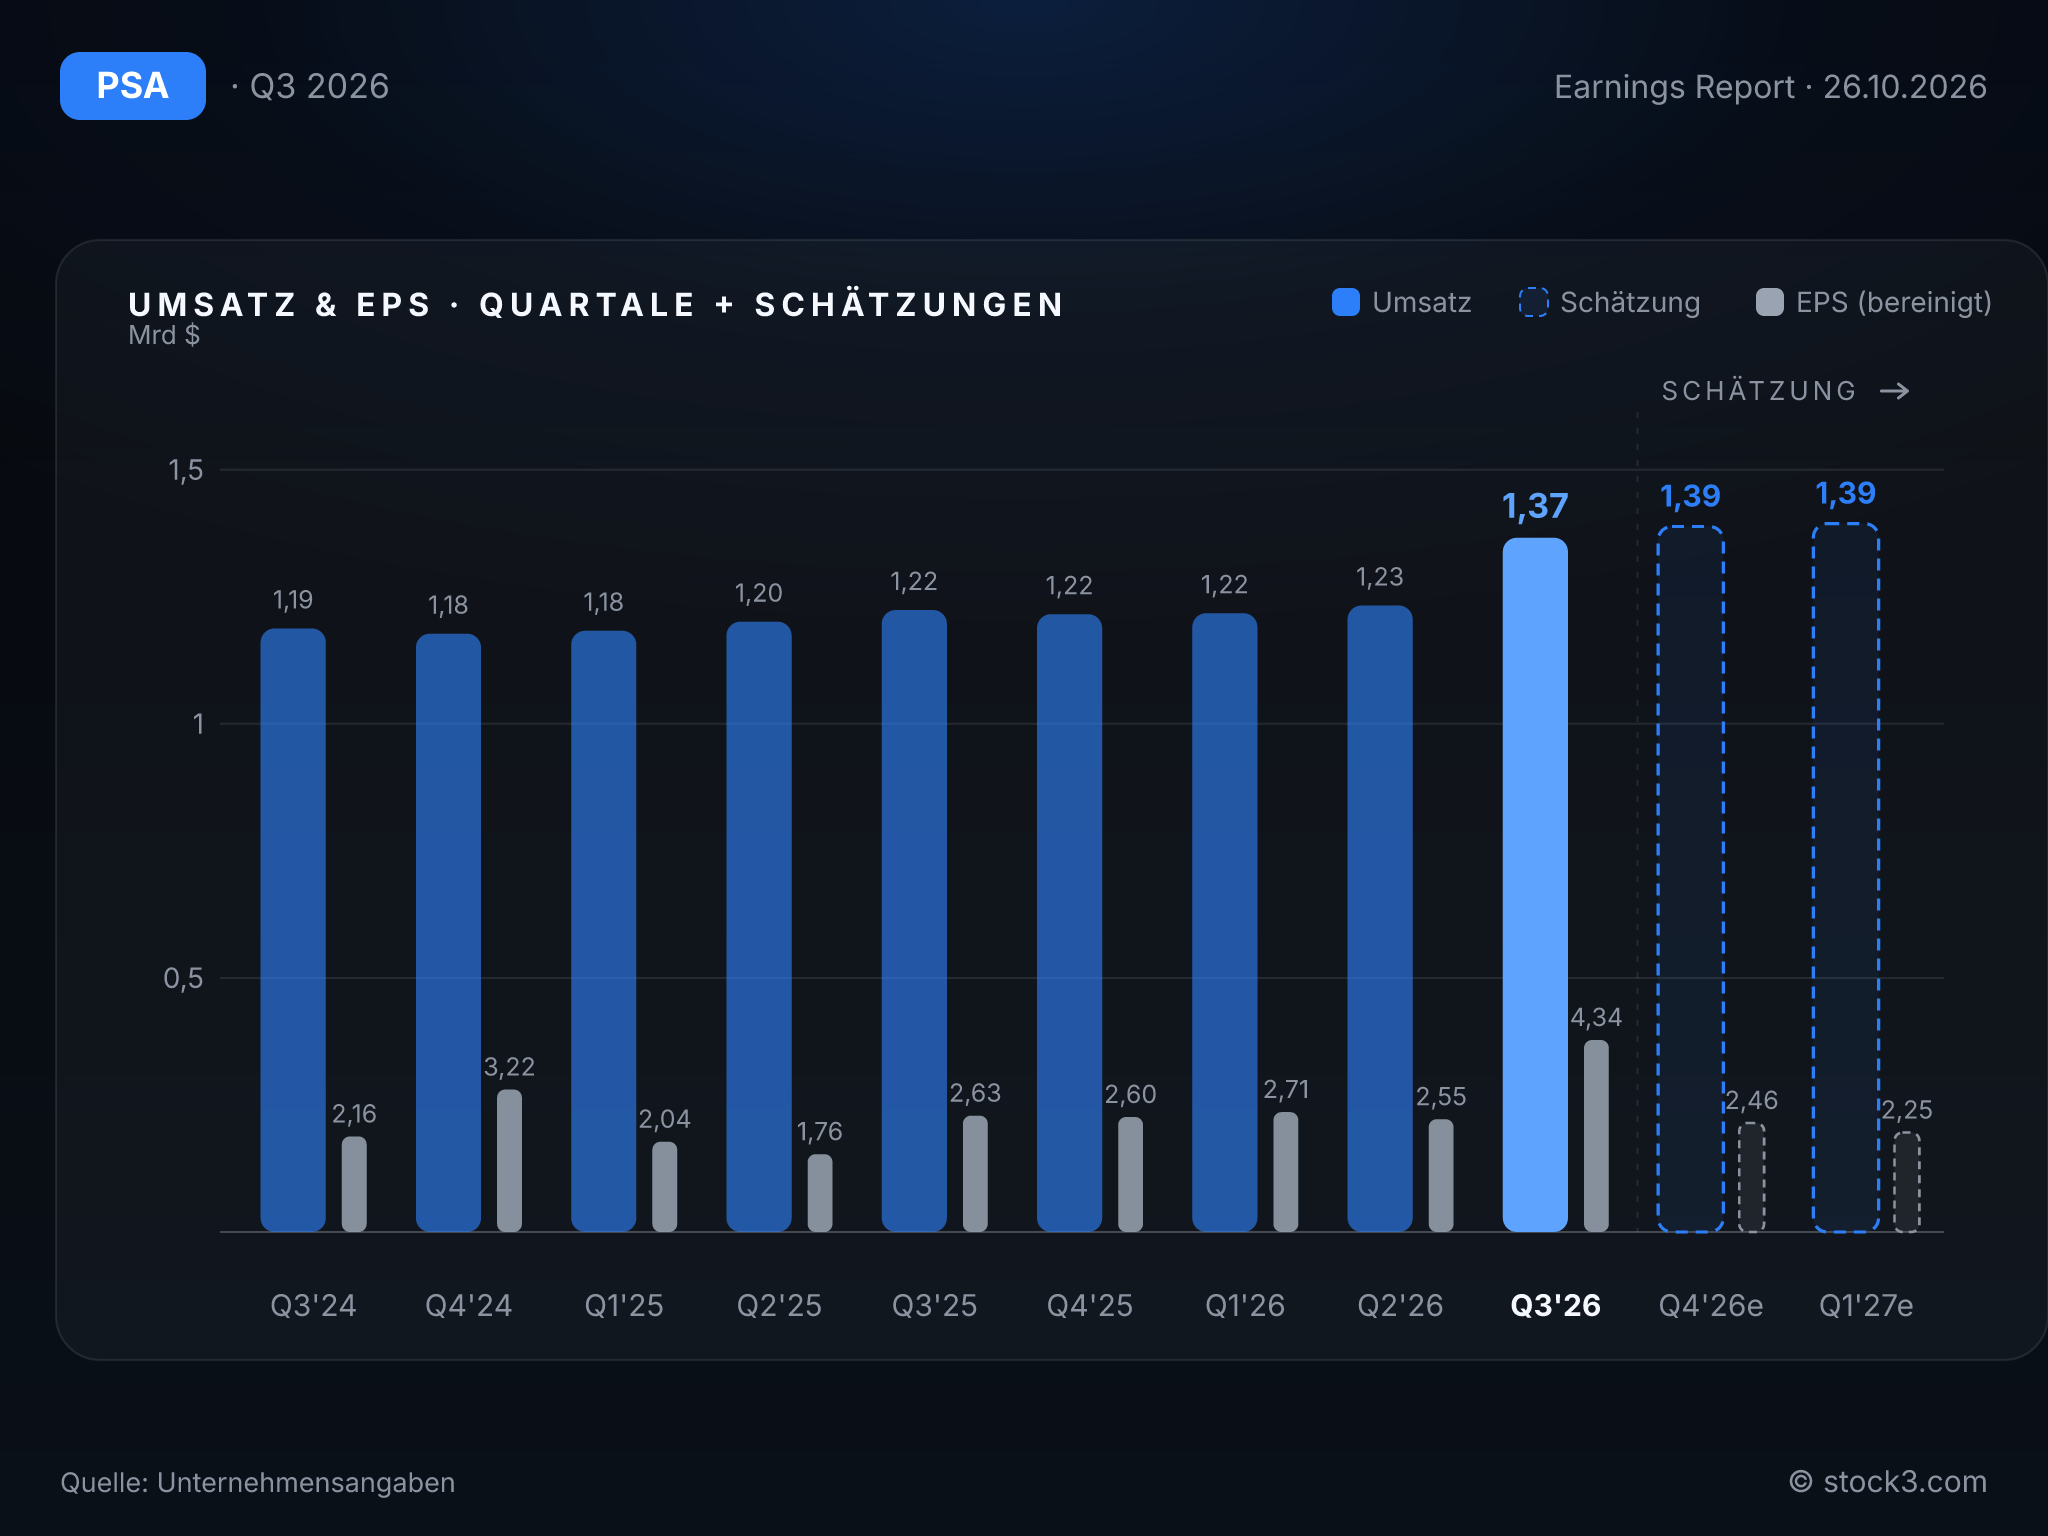
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognoseanhebung fällt moderat aus, betrifft aber alle Prognosegrößen. Beim Core FFO je Aktie rechnet Public Storage für 2026 jetzt mit 16,90 bis 17,10 USD statt 16,75 bis 17,05 USD. Für den Umsatz im Bestand erwartet das Management 0 bis 0,5 % Wachstum, zuvor waren es minus 0,7 bis plus 0,3 %. Das NOI im Bestand soll sich zwischen minus 0,8 und plus 0,2 % bewegen statt zwischen minus 2,0 und minus 0,3 %. Für die übrigen Standorte ohne NSA und PS Canada steigt die NOI-Prognose von 343 bis 357 auf 355 bis 363 Mio. USD.
Das Umsatzwachstum des Konzerns beschleunigt sich von 2,6 % im Vorquartal auf 11,6 %, getragen vom größeren Portfolio. Aus der Mitte der neuen Core-FFO-Spanne ergibt sich für das Schlussquartal allerdings ein etwas niedrigerer Wert als die gerade erreichten 4,34 USD je Aktie. Das Management kalkuliert also vorsichtig, zumal Zinskosten und die höhere Aktienzahl weiter belasten.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 4,82 Mrd. USD | 5,16 Mrd. USD | 5,66 Mrd. USD |
| EPS | 9,03 USD | 10,07 USD | 9,93 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Nur 0,7 % mehr Core FFO je Aktie zeigen, wie wenig von der Expansion bislang beim einzelnen Aktionär ankommt. Die wieder steigenden Zahlen im Bestand und im Konzern, der Umsatz über den Erwartungen und die durchgehend angehobene Prognose sprechen dennoch für eine verhalten positive Tendenz. Dem stehen höhere Schulden und die Risiken der Integration gegenüber. Auf Basis der Analystenschätzungen liegt das KGV bei 30,5 für 2026 und 30,9 für 2027, während die Analysten für 2027 mit 1 % weniger Gewinn je Aktie rechnen. Für die zugekauften Lagerhallen zählt nun der zusätzliche Ertrag je Aktie.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

